סיכום דו״ח Q2 2026 חברת אפקון
19.8.2026

בקצרה
- חברת אפקון הציגה צמיחה מרשימה בהכנסות של 18.3% ל-464.1 מיליון ש"ח ברבעון השני של 2026, מה שמעיד על גידול משמעותי בפעילותה העסקית ומחזק את מעמדה כחברת תשתיות מובילה בשוק הישראלי והבינלאומי.
- הרווחיות של אפקון השתפרה באופן ניכר, כאשר הרווח התפעולי זינק ב-51.7% ל-41.3 מיליון ש"ח ושיעור הרווח התפעולי עלה מ-7.0% ל-8.9%, מה שמשקף ניהול יעיל יותר של עלויות ושיפור בתמהיל הפרויקטים, בעיקר במגזר מערכות EPC ובנייה.
- צבר ההזמנות של אפקון הגיע לשיא של 2.47 מיליארד ש"ח, עלייה של 19.3% מתחילת השנה, נתון המהווה בסיס איתן להכנסות עתידיות ומספק נראות גבוהה לפעילות החברה, במיוחד בתחומי תחנות משנה, אגירת אנרגיה וחוות שרתים.
- תזרים המזומנים מפעילות שוטפת בחציון הראשון של השנה הפך לחיובי, ועמד על 51 מיליון ש"ח לעומת תזרים שלילי של 33.6 מיליון ש"ח בתקופה המקבילה, מה שמצביע על שיפור ביכולת החברה לייצר מזומנים מפעילותה השוטפת, למרות תזרים שלילי ברבעון השני לבדו.
נקודות מפתח
• הכנסות: הסתכמו ב464.1 מיליון ש״ח, צמיחה של 18.3% לעומת 392.3 מיליון ש״ח ברבעון המקביל
• רווח גולמי: עלה ב35.1% ל85.1 מיליון ש״ח, ושיעור הרווח הגולמי השתפר מ16.0% ל18.3%
• רווח תפעולי: צמח ב51.7% ל41.3 מיליון ש״ח, ושיעור הרווח התפעולי עלה מ7.0% ל8.9%
• רווח נקי: הגיע ל26.2 מיליון ש״ח, עלייה של 40.8% לעומת 18.6 מיליון ש״ח ברבעון המקביל
• צבר הזמנות: הסתכם ב2.47 מיליארד ש״ח, עלייה של 19.3% מתחילת השנה ומקור נראות משמעותי להכנסות העתידיות
• תזרים מזומנים: התזרים מפעילות שוטפת בחציון השתפר מתזרים שלילי של 33.6 מיליון ש״ח לתזרים חיובי של 51 מיליון ש״ח, אך ברבעון השני לבדו נותר שלילי
אפקון פועלת כחברת תשתיות, מערכות וטכנולוגיה שמספקת פתרונות לפרויקטים מורכבים בישראל ומחוץ לישראל. פעילותה כוללת בקרה ואוטומציה, סחר בציוד, מערכות EPC, כלומר אחריות כוללת על תכנון, רכש וביצוע, בנייה, תקשורת ומולטימדיה, אנרגיה מתחדשת, טעינה חשמלית וזכיינות.
הדוח שפורסם ב18 באוגוסט מצביע על רבעון שבו הצמיחה בהכנסות התחברה לשיפור מהותי ברווחיות. עיקר השיפור הגיע ממגזר מערכות EPC ובנייה, שנהנה מגידול בפעילות האלקטרומכנית, צמצום ההפסדים בבנייה ובהנדסה אזרחית ושיפור ברווחיות בפרויקט עבור חברת טכנולוגיה בינלאומית. במקביל, אפקון קיבלה בתקופה האחרונה עבודות בתחנות משנה, אגירת אנרגיה וחוות שרתים, תחומים שנהנים מביקוש גובר לתשתיות חשמל.
התרחיש השורי
השיפור ברווחיות היה מהיר יותר מהצמיחה בהכנסות. ההכנסות עלו ב18.3%, בעוד הרווח הגולמי עלה ב35.1% והרווח התפעולי ב51.7%. זהו סימן לכך שהחברה לא רק מבצעת יותר עבודות, אלא מצליחה להרוויח יותר מכל שקל הכנסה. מנוע השיפור המרכזי היה מגזר מערכות EPC ובנייה, שבו שיעור הרווח התפעולי ברבעון עלה מ6.2% ל10.0%. אם השיפור נובע מבחירת פרויקטים נכונה, תמחור טוב יותר ושינוי בתמהיל הפעילות, הוא עשוי להימשך גם ברבעונים הבאים.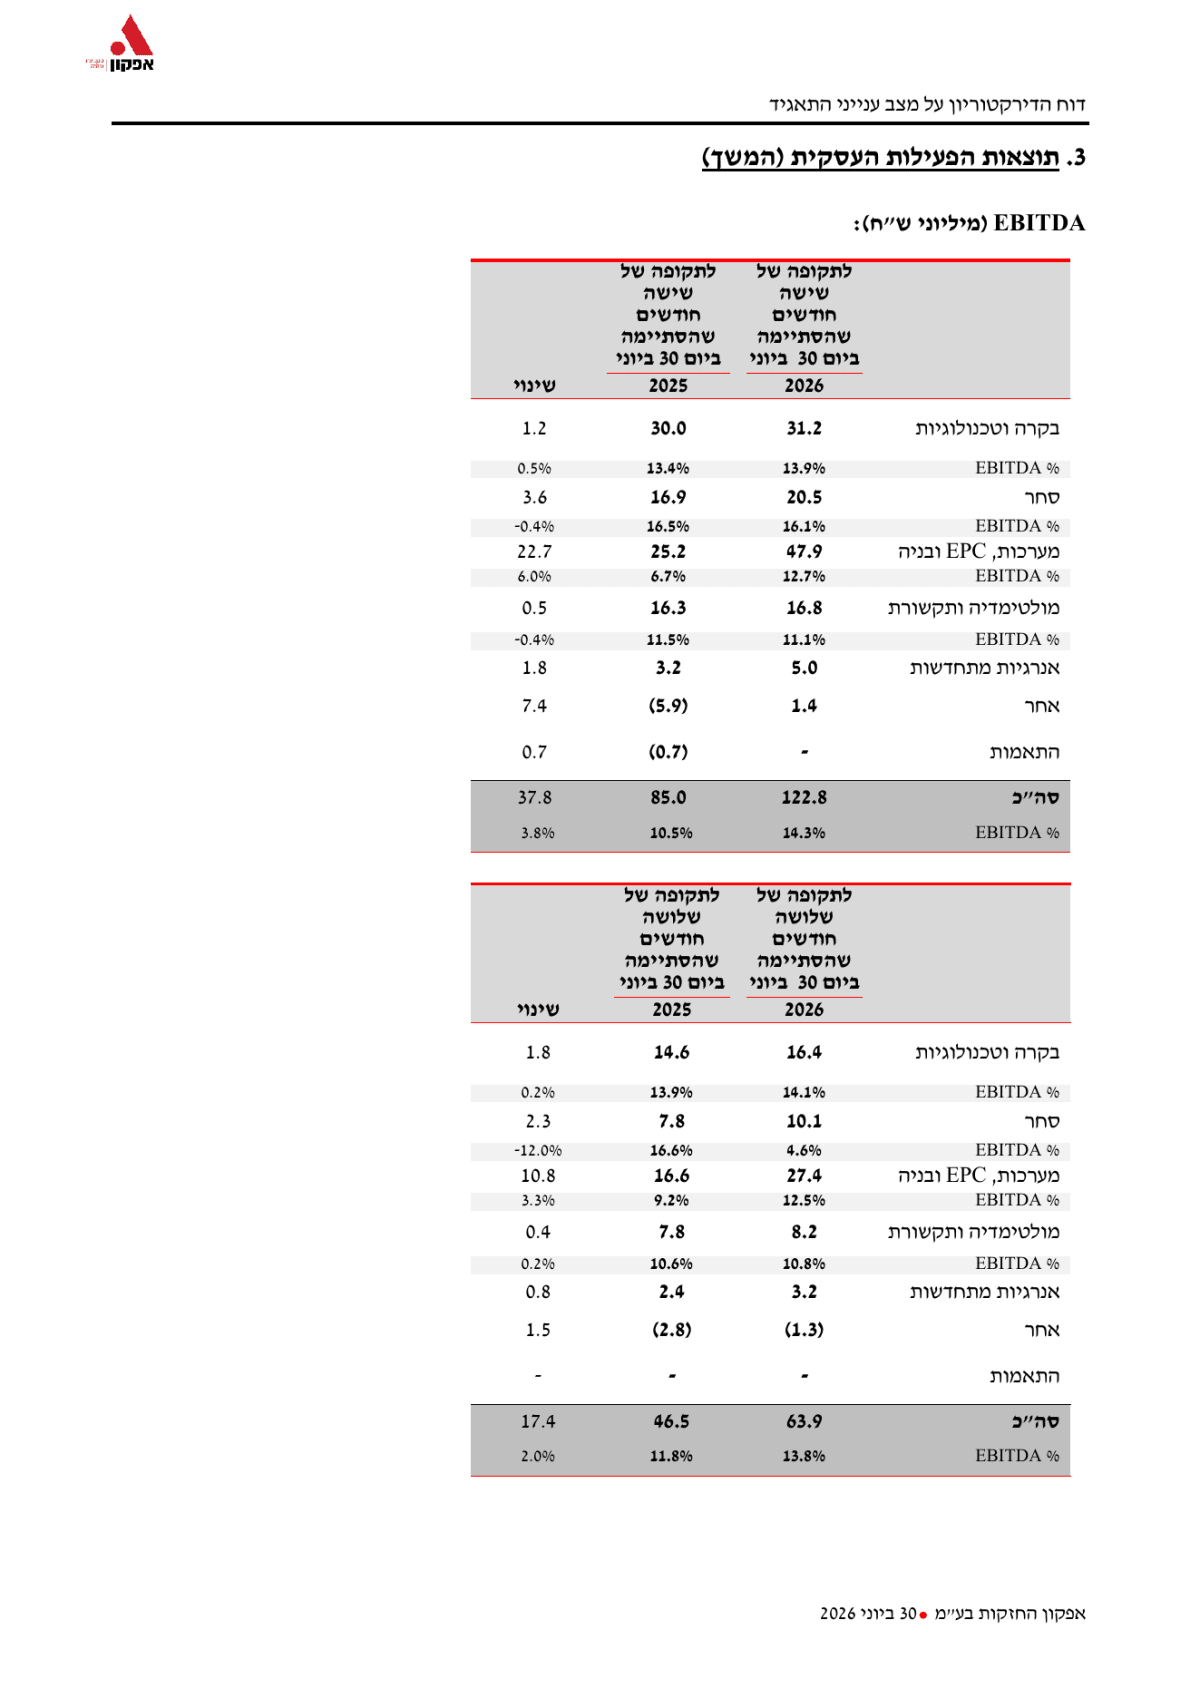 מקור: הדוח הכספי של אפקון
הטבלה מראה כי עיקר קפיצת הרווח הגיע ממגזר מערכות EPC ובנייה. הרווח התפעולי במגזר כמעט הוכפל מ11.2 מיליון ש״ח ל21.9 מיליון ש״ח.
מנוע חיובי נוסף הוא צבר ההזמנות בהיקף של 2.47 מיליארד ש״ח, הגבוה כמעט פי שלושה מהכנסות החציון. הצבר נתמך בפרויקטים בתחנות משנה, מערכות אלקטרומכניות, אגירת אנרגיה וחוות שרתים. ההסכם להקמת תחנת משנה בהיקף של כ310 מיליון ש״ח והעבודות בחוות שרתים בהיקף מצטבר של כ63 מיליון ש״ח ממקמים את אפקון בחלק התשתיתי של שרשרת הערך, במקום שבו גידול בצריכת חשמל מחייב השקעות פיזיות עוד לפני שהמתקן יכול להתחיל לפעול.
התרחיש הדובי
חלק משמעותי מהשיפור ברווחיות מרוכז במגזר מערכות EPC ובנייה ובפרויקט מסוים עבור חברת טכנולוגיה בינלאומית. פרויקטים גדולים יכולים להציג רווחיות תנודתית בהתאם לעדכון אומדני עלויות, קצב התקדמות, תביעות ושינויים מצד המזמין. המשקיע צריך לבדוק אם שיעור רווח תפעולי של 10.0% במגזר נשמר גם לאחר התקדמות הפרויקט, או שמדובר בנקודת שיא שאינה מייצגת את הרווחיות הרגילה.
המאזן והתזרים עדיין דורשים תשומת לב. התזרים מפעילות שוטפת בחציון היה חיובי, אך ברבעון השני נרשם תזרים שלילי של 3.8 מיליון ש״ח. ההון החוזר ירד מ460.6 מיליון ש״ח בסוף 2025 ל357 מיליון ש״ח, והחוב הפיננסי נטו עמד על כ373.2 מיליון ש״ח. בנוסף קיימת מחלוקת משפטית בפרויקט דיור מוגן, הכוללת תביעה נגד החברה בסך כ57 מיליון ש״ח ותביעה נגדית שהגישה החברה בסך כ162 מיליון ש״ח. בשלב זה החברה אינה יכולה להעריך את ההשפעה הכספית.
מסקנה
תזת ההשקעה באפקון התחזקה מבחינה תפעולית. השיפור ברווחיות רחב מספיק כדי להיות מהותי, וצבר ההזמנות מספק בסיס להמשך הפעילות. עם זאת, איכות התזה תלויה בשאלה אם הרווחיות במערכות EPC ובנייה תישמר ואם הצבר יתורגם למזומן ולא רק להכנסות חשבונאיות. אלו שני המבחנים המרכזיים שהחברה צריכה לעבור ברבעונים הבאים.
השיפור ברווחיות
הרווח הגולמי ברבעון עלה ל85.1 מיליון ש״ח ושיעור הרווח הגולמי הגיע ל18.3%, לעומת 16.0% בשנה שעברה. הרווח התפעולי הגיע ל41.3 מיליון ש״ח ושיעורו עלה ל8.9%. השיפור נרשם למרות עלייה בהוצאות ההנהלה והכלליות והוצאה אחרת של 4.6 מיליון ש״ח, כך שהליבה התפעולית הייתה חזקה מהשורה התחתונה המדווחת.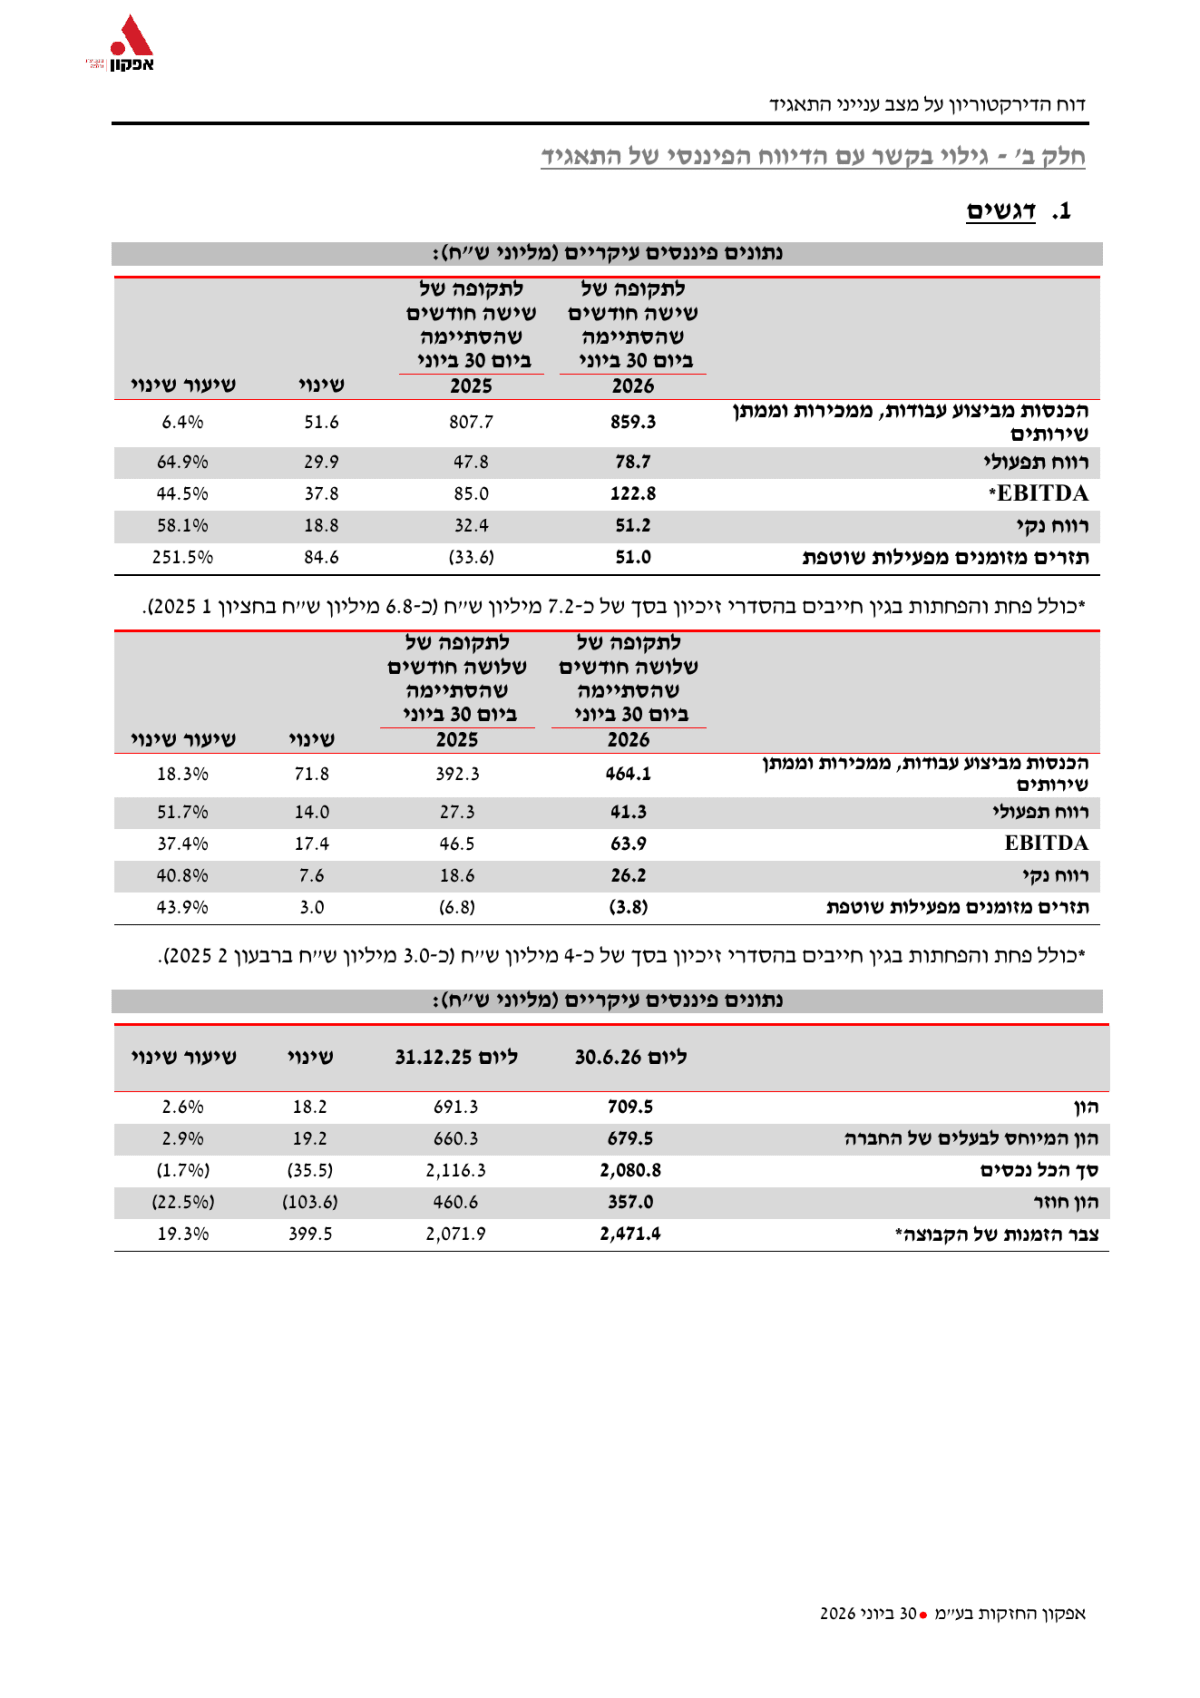 מקור: הדוח הכספי של אפקון
הטבלה מציגה את הפער בין קצב הצמיחה בהכנסות לבין קצב הצמיחה ברווחים. זהו הנתון החשוב ביותר בדוח, משום שהוא מעיד על שיפור באיכות ההכנסות.
מנועי הצמיחה לפי מגזרים
מערכות EPC ובנייה היה מנוע הצמיחה הגדול ביותר ברבעון, עם הכנסות של 219 מיליון ש״ח לעומת 180.9 מיליון ש״ח. מגזר הסחר צמח מ46.9 מיליון ש״ח ל62.5 מיליון ש״ח, ובקרה וטכנולוגיות צמח מ104.9 מיליון ש״ח ל116.2 מיליון ש״ח, בעיקר בזכות שירות והכנסות חוזרות. מולטימדיה ותקשורת הציג צמיחה מתונה יותר, מ73.4 מיליון ש״ח ל75.7 מיליון ש״ח.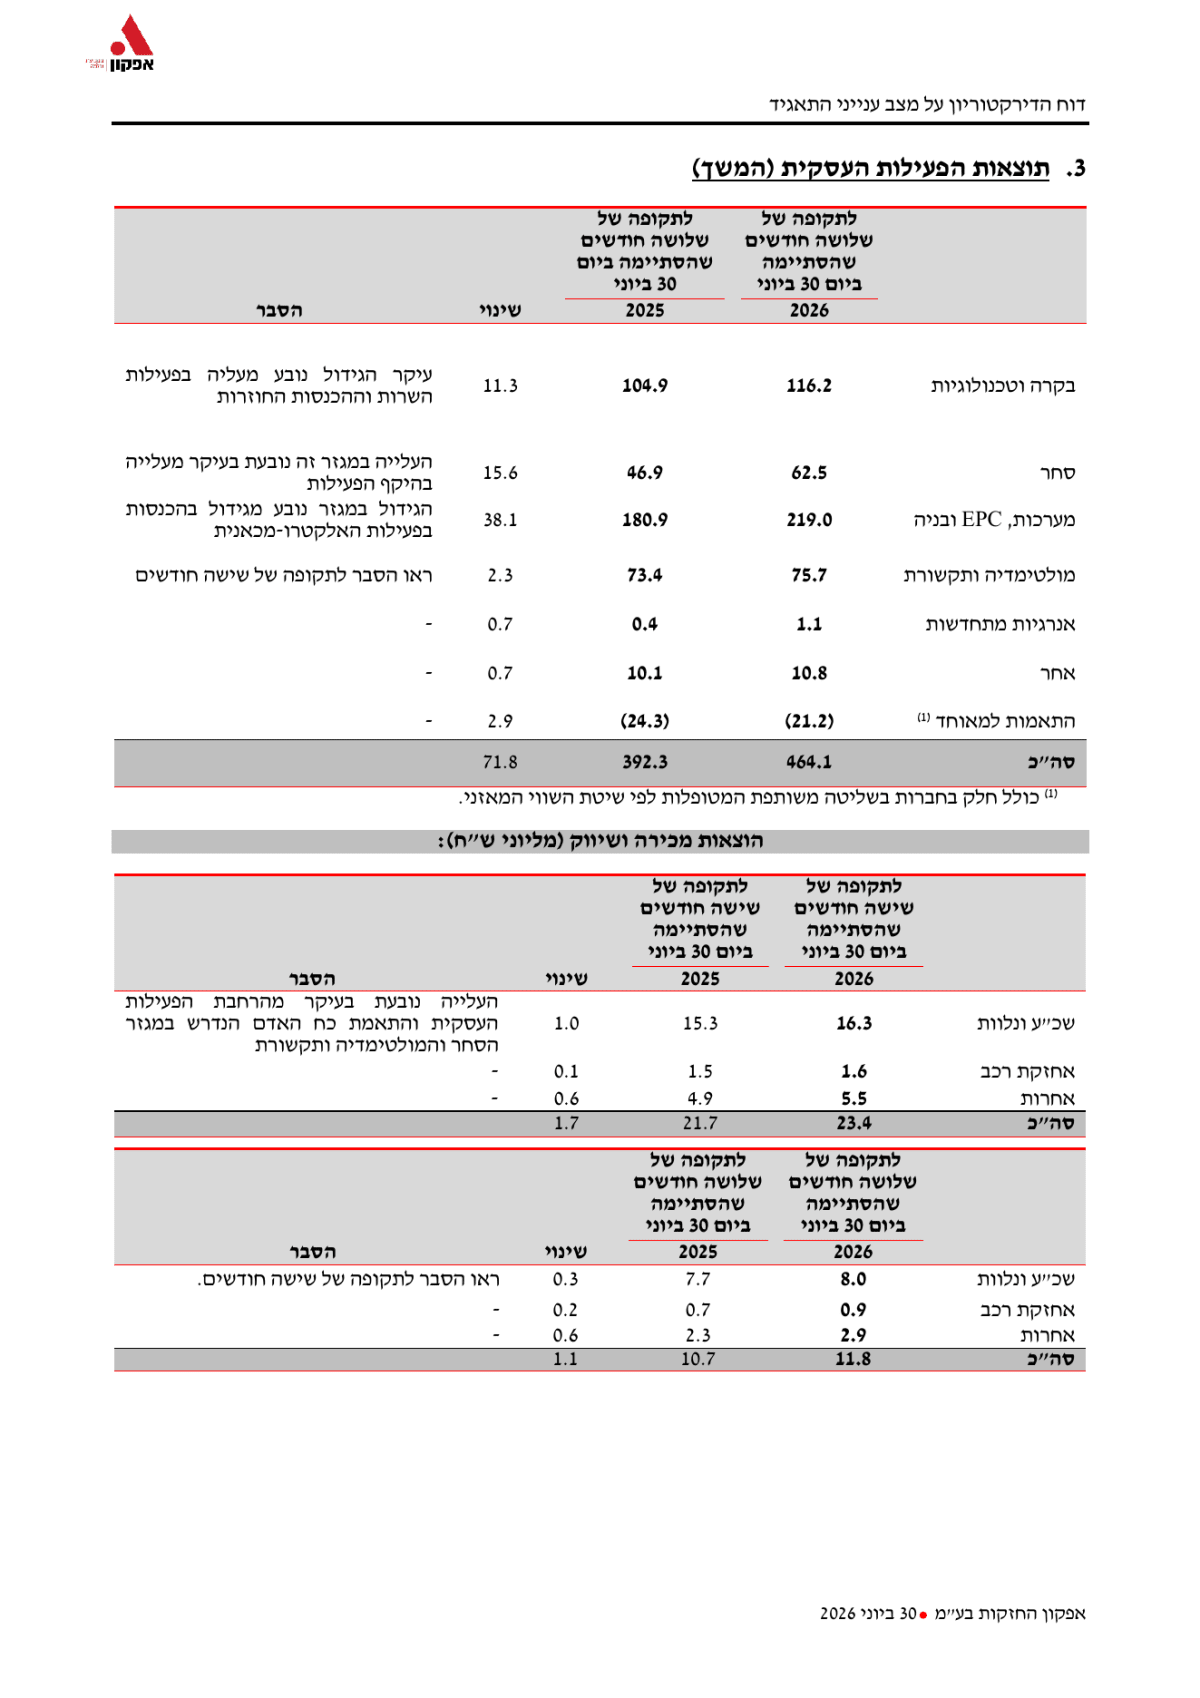 מקור: הדוח הכספי של אפקון
הטבלה ממחישה כי הצמיחה לא הגיעה ממקור יחיד. עם זאת, מערכות EPC ובנייה היה המנוע הגדול ביותר והוסיף כ38.1 מיליון ש״ח להכנסות.
צבר ההזמנות והתשתיות החשמליות
הצבר הסתכם ב2.47 מיליארד ש״ח לעומת 2.07 מיליארד ש״ח בסוף 2025. הצבר כולל גם חוזים רב שנתיים והסכמי שירות מתחדשים שחלקם ניתנים לסיום מצד הלקוח, ולכן אין להתייחס לכל הסכום כהכנסה מובטחת. למרות זאת, היקפו מעניק לחברה נראות גבוהה יחסית ומראה שהביקוש לפרויקטים שלה נשאר חזק.
ההזמנות החדשות כוללות תחנת משנה בהיקף כ310 מיליון ש״ח, מתקני אגירת אנרגיה בהיקף חיבור מצטבר של 59 מגוואט ובתמורה של כ29 מיליון דולר, ועבודות מיזוג בחוות שרתים ממוגנת. אפקון יושבת כאן בצוואר בקבוק אמיתי: בלי תחנות משנה, חיבורי חשמל, מערכות קירור ובקרה, לא ניתן להפעיל מתקני תעשייה, אגירה או חוות שרתים.
התזרים והמאזן
התזרים מפעילות שוטפת בחציון השתפר ל51 מיליון ש״ח לעומת תזרים שלילי של 33.6 מיליון ש״ח. השיפור נבע במידה רבה מתנועות בהון החוזר, כולל ספקים, מלאי וזכאים, ולא רק מהעלייה ברווח הנקי. ברבעון השני עצמו נרשם תזרים שלילי של 3.8 מיליון ש״ח, בעיקר בשל עלייה בלקוחות ובהכנסות לקבל מעבודות.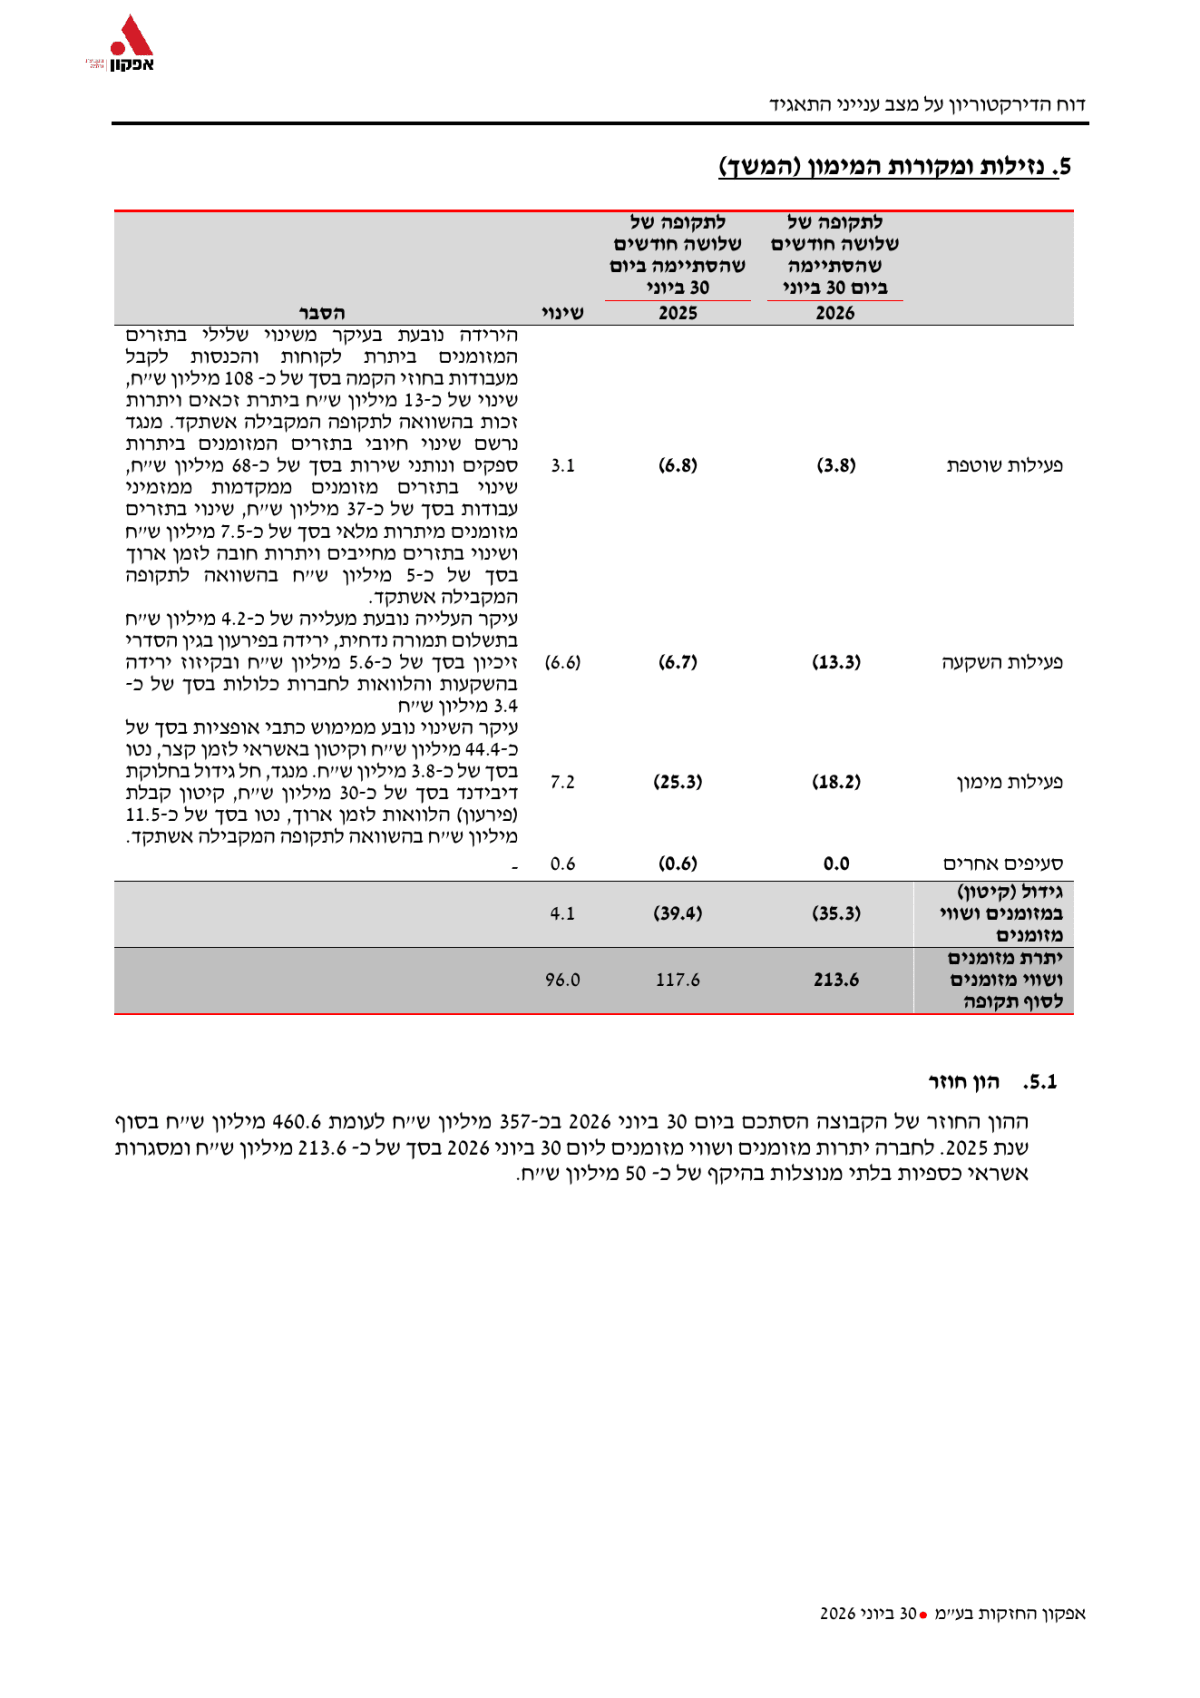 מקור: הדוח הכספי של אפקון
הטבלה מראה שהתמונה החציונית השתפרה משמעותית, אבל ברבעון השני נותר פער בין הרווח החשבונאי לבין כניסת המזומן בפועל.
שאלות מפתח
- איזה חלק מהשיפור ברווחיות במגזר מערכות EPC ובנייה נובע משינוי מבני בתמהיל, ואיזה חלק נובע מעדכון רווחיות בפרויקט בודד?
- מהו קצב ההמרה הצפוי של צבר ההזמנות להכנסות במהלך 2027, ומהו שיעור הרווח הממוצע הגלום בפרויקטים החדשים?
- האם התזרים השלילי ברבעון השני משקף פער זמני בגבייה, או התארכות קבועה יותר במחזור ההון החוזר?
למה לשים לב ברבעון הבא
- שיעור הרווח במערכות EPC ובנייה: שמירה על שיעור הקרוב ל10% תחזק את ההערכה שהשיפור מבני. חזרה לאזור 6% תאותת שחלק מהשיפור היה זמני.
- תזרים מפעילות שוטפת: מעבר לתזרים חיובי ברבעון והקטנת יתרת הלקוחות יחזקו את איכות הרווח. תזרים שלילי נוסף יגדיל את החשש שהצמיחה צורכת מזומן.
- צבר והתקדמות בפרויקטים: קבלת צו התחלת עבודה בתחנת המשנה והתקדמות בפרויקטי האגירה וחוות השרתים יתמכו בצמיחה. עיכובים, שינויי תכולה או מחלוקות עלולים לפגוע בקצב ההכרה בהכנסות וברווח.
סיכום
אפקון הציגה רבעון חזק, שבו ההכנסות צמחו ב18.3%, הרווח התפעולי ב51.7% והרווח הנקי ב40.8%. מנוע השיפור המרכזי היה פעילות מערכות EPC ובנייה, לצד צמיחה בסחר ובשירותי הבקרה. הצבר הגבוה והחשיפה לתשתיות חשמל, אגירת אנרגיה וחוות שרתים תומכים בהמשך הצמיחה.
מנגד, התזרים הרבעוני השלילי, הירידה בהון החוזר והריכוז של השיפור ברווחיות במגזר אחד מחייבים מעקב. הדוח מחזק את הסיפור התפעולי, אך המשך העלייה ברווח צריך להגיע יחד עם גבייה והמרה טובה יותר למזומן.