סיכום דו״ח Q2 2026 קבוצת עזריאלי
19.8.2026
בקצרה
- הרווח הנקי של קבוצת עזריאלי נחתך ב-51.6% והסתכם ב-155 מיליון ש״ח ברבעון השני של 2026, בעיקר בשל מעבר מרווחי שיערוך להפסדי שיערוך ועלייה בהוצאות המימון, מה שמשקף פגיעה באיכות הרווח החשבונאי למרות יציבות יחסית בפעילות הליבה.
- הרווח התפעולי הנקי (NOI) בקניונים צמח ב-9% והגיע ל-261 מיליון ש״ח, בעיקר מול בסיס השוואה נמוך שנפגע מהלחימה ביוני 2025, דבר המעיד על התאוששות חזקה וביקוש יציב לנכסים המרכזיים של הקבוצה בישראל.
- פעילות הדאטה סנטרס הציגה צמיחה של 4% בהכנסות ל-221 מיליון ש״ח, אך ה-NOI ירד ב-10% ל-103 מיליון ש״ח עקב היחלשות מטבעות אירופיים ועלייה בהוצאות התפעול, מה שמצביע על אתגרים תפעוליים ופיננסיים בפעילות זו הדורשת השקעות הון משמעותיות.
- יחס החוב נטו למאזן עלה קלות ל-37% לעומת 36% בסוף 2025, אך הוא עדיין נמוך יחסית לענף, מה שמעניק לקבוצה גמישות פיננסית מסוימת להמשיך ולהשקיע בצבר הפרויקטים הגדול שלה, כגון מגדל הספירלה ומרכזי נתונים חדשים.
נקודות מפתח
• NOI: הרווח התפעולי הנקי מהנכסים הסתכם ב651 מיליון ש״ח, עלייה קלה של 0.5% לעומת הרבעון המקביל
• FFO לפי גישת ההנהלה: התזרים מפעילות הנדל״ן המניב הסתכם ב426 מיליון ש״ח, לעומת 425 מיליון ש״ח אשתקד
• רווח נקי: נחתך ב51.6% והסתכם ב155 מיליון ש״ח, בעיקר בשל מעבר מרווחי שיערוך להפסדי שיערוך ועלייה בהוצאות המימון
• קניונים: הNOI צמח ב9% ל261 מיליון ש״ח, בעיקר מול בסיס השוואה שנפגע מהלחימה ביוני 2025
• דאטה סנטרס: ההכנסות צמחו ב4% ל221 מיליון ש״ח, אך הNOI ירד ב10% ל103 מיליון ש״ח בשל מטבעות והוצאות תפעול
• מינוף: יחס החוב נטו למאזן עמד על 37%, לעומת 36% בסוף 2025. זהו עדיין מינוף נמוך יחסית לענף
קבוצת עזריאלי היא חברת הנדל״ן הגדולה בישראל ופועלת בקניונים, משרדים, דיור מוגן, מגורים להשכרה, מגורים למכירה ודאטה סנטרס באירופה. לחברה כ1.5 מיליון מ״ר להשכרה ועוד כ650 אלף מ״ר בייזום. במהלך הרבעון נכנסה דנה עזריאלי לתפקיד המנכ״לית, והקבוצה המשיכה להשקיע במגדל הספירלה ובפרויקטי הדאטה סנטרס של Green Mountain Global, החברה המרכזת את פעילות מרכזי הנתונים שלה באירופה.
התרחיש השורי
ליבת הנדל״ן המניב שמרה על יציבות למרות סביבת פעילות מורכבת. הNOI הכולל עלה מעט, והFFO לפי גישת ההנהלה נותר יציב. בקניונים נרשמה צמיחה חזקה, עם NOI של 261 מיליון ש״ח, לעומת 239 מיליון ש״ח אשתקד. שיעור התפוסה בקניונים עומד על 99%, במשרדים בישראל על 96% ובדיור המוגן על 97%. הנתונים מצביעים על ביקוש יציב לנכסים המרכזיים של הקבוצה ועל יכולת לשמור על רמת הכנסות גבוהה.
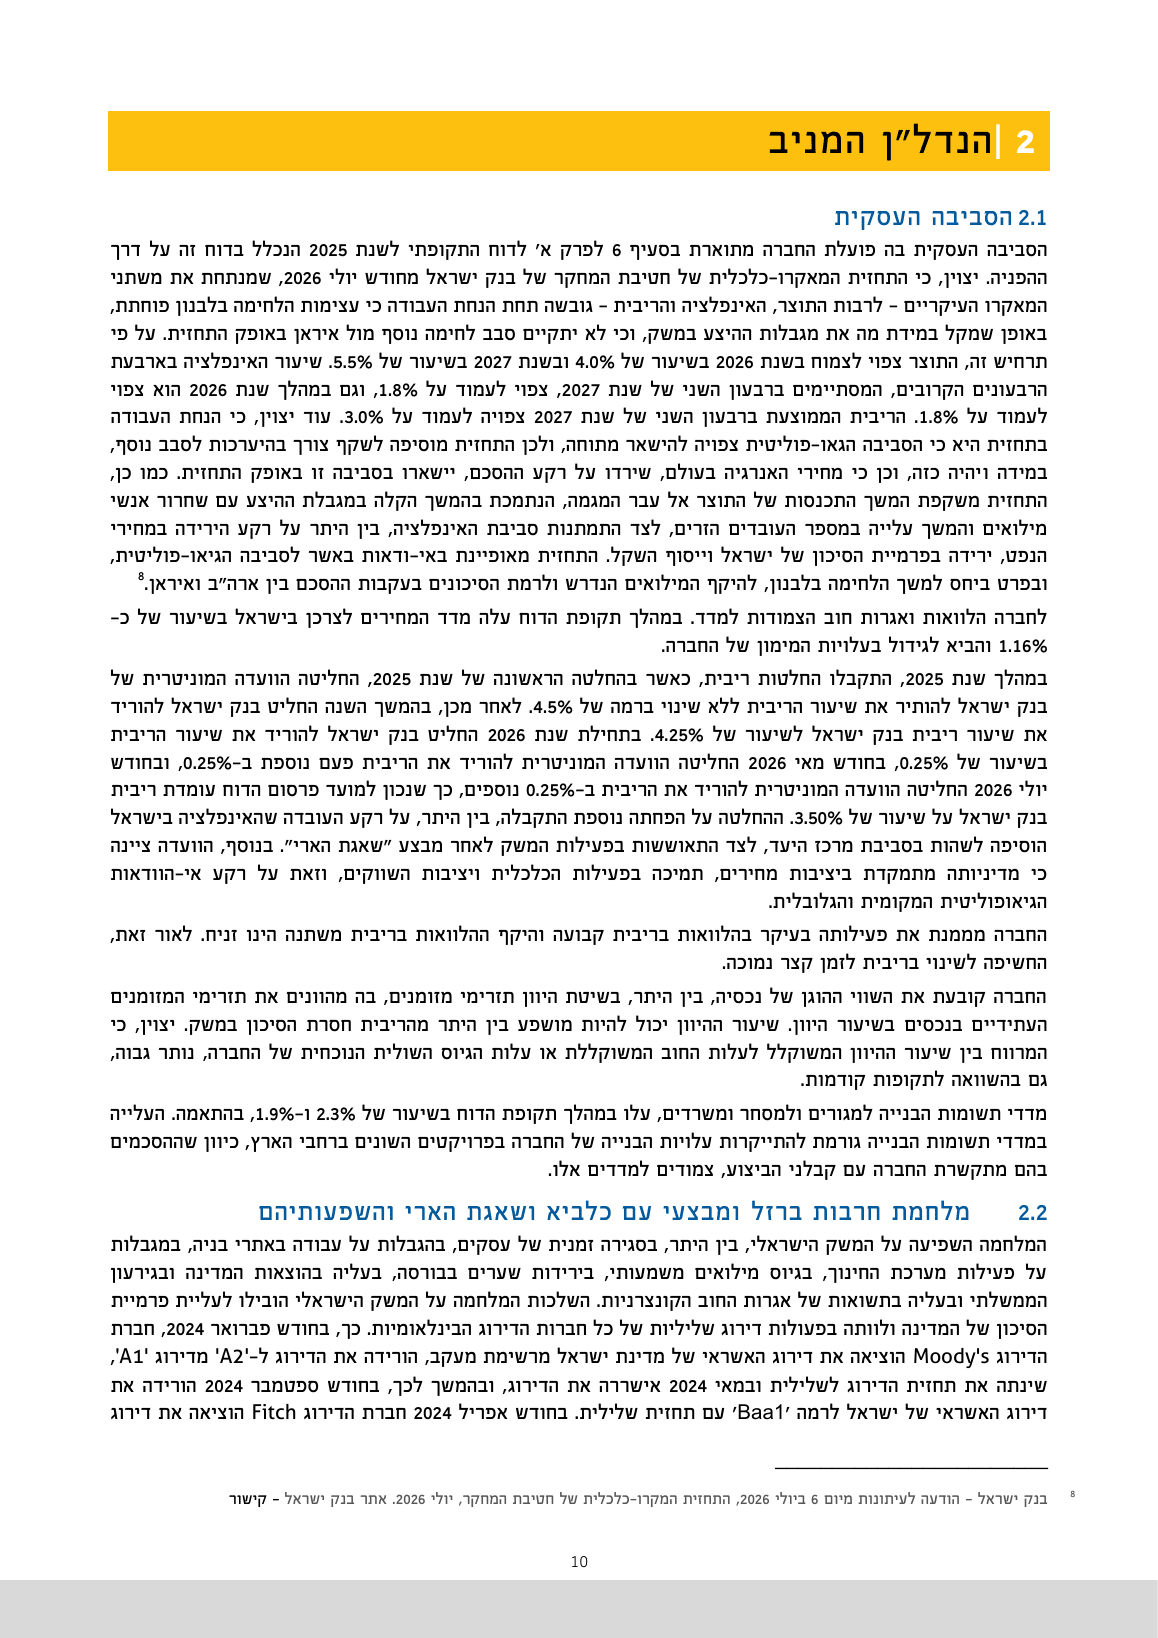 מקור: הדוח הכספי של קבוצת עזריאלי
התרשים מראה כי הצמיחה בקניונים ובמגורים להשכרה קיזזה ירידה במשרדים, בנדל״ן בארה״ב ובדאטה סנטרס.
מנוע הצמיחה המרכזי נמצא בצבר הפרויקטים. מגדל הספירלה צפוי להוסיף כ150 אלף מ״ר של מסחר, משרדים, מלונאות ושטחים נוספים, והשלמתו מוערכת בשנת 2028. בדאטה סנטרס נחתם לאחר תקופת הדוח חוזה ל15 שנה בהספק של 5 מגה ואט, שממנו צפוי NOI שנתי ממוצע של כ24 מיליון ש״ח. אם הקבוצה תשלים את הפרויקטים בזמן ותחתום על חוזים ארוכי טווח נוספים, הNOI העתידי עשוי לגדול בצורה משמעותית.
התרחיש הדובי
הרווח הנקי נחתך מ320 מיליון ש״ח ל155 מיליון ש״ח. הסיבה העיקרית אינה קריסה בפעילות הנכסים, אלא ירידה באיכות הרווח החשבונאי. ברבעון המקביל נרשם רווח שיערוך של 193 מיליון ש״ח, לעומת הפסד שיערוך של 35 מיליון ש״ח ברבעון הנוכחי. במקביל, הוצאות המימון נטו עלו מ371 מיליון ש״ח ל413 מיליון ש״ח. כל עוד הריבית והאינפלציה נשארות גבוהות, עלויות המימון עלולות להמשיך להכביד.
החולשה בדאטה סנטרס דורשת מעקב. ההכנסות אמנם עלו, אך הNOI ירד בשל היחלשות האירו והקרונה הנורווגית ובשל עלייה בהוצאות התפעול. בנוסף, מדובר בפעילות שדורשת השקעות הון גדולות, מימון משמעותי, אספקת חשמל, ציוד והשלמת פרויקטים מורכבים. לכן הצמיחה העתידית עשויה להיות גבוהה, אך היא אינה מגיעה ללא סיכון ביצוע ומימון.
מסקנה
הדוח אינו מצביע על הידרדרות מהותית בליבת הפעילות. הנכסים בישראל שומרים על תפוסה גבוהה, הקניונים הציגו התאוששות והFFO נותר יציב. מנגד, אין כרגע צמיחה משמעותית בתזרים הקיים, והרווח הנקי נפגע משיערוכים ומעלויות מימון. תזת ההשקעה נשענת יותר ויותר על היכולת להפוך את צבר הפרויקטים ואת פעילות הדאטה סנטרס לNOI ממשי, בלי להעלות בצורה חדה את המינוף.
הפער בין הפעילות השוטפת לרווח הנקי
הכנסות השכירות, הניהול והאחזקה עלו ב2.2% ל970 מיליון ש״ח. הרווח הגולמי הגיע ל665 מיליון ש״ח, לעומת 648 מיליון ש״ח. מנגד, הרווח הנקי נחתך בשל שיערוכים ומימון. המשמעות היא שהכותרת על ירידה של יותר מ50% ברווח נראית חריפה יותר מהשינוי בפעילות הנכסים עצמם.
הFFO מציג שתי תמונות שונות
FFO, מדד שמנסה להציג את התזרים השוטף מפעילות הנדל״ן לאחר נטרול שיערוכים וסעיפים חשבונאיים, הסתכם לפי גישת ההנהלה ב426 מיליון ש״ח, בדומה לרבעון המקביל. לפי גישת רשות ניירות ערך, הFFO הסתכם ב44 מיליון ש״ח, לעומת 77 מיליון ש״ח. הפער נובע בעיקר מהתאמות שההנהלה מוסיפה בגין הפרשי הצמדה ומטבע, מימון נכסים בייזום ופיקדונות דיירים. למשקיע חשוב לא להסתפק בנתון המתואם ולהבין את ההתאמות.
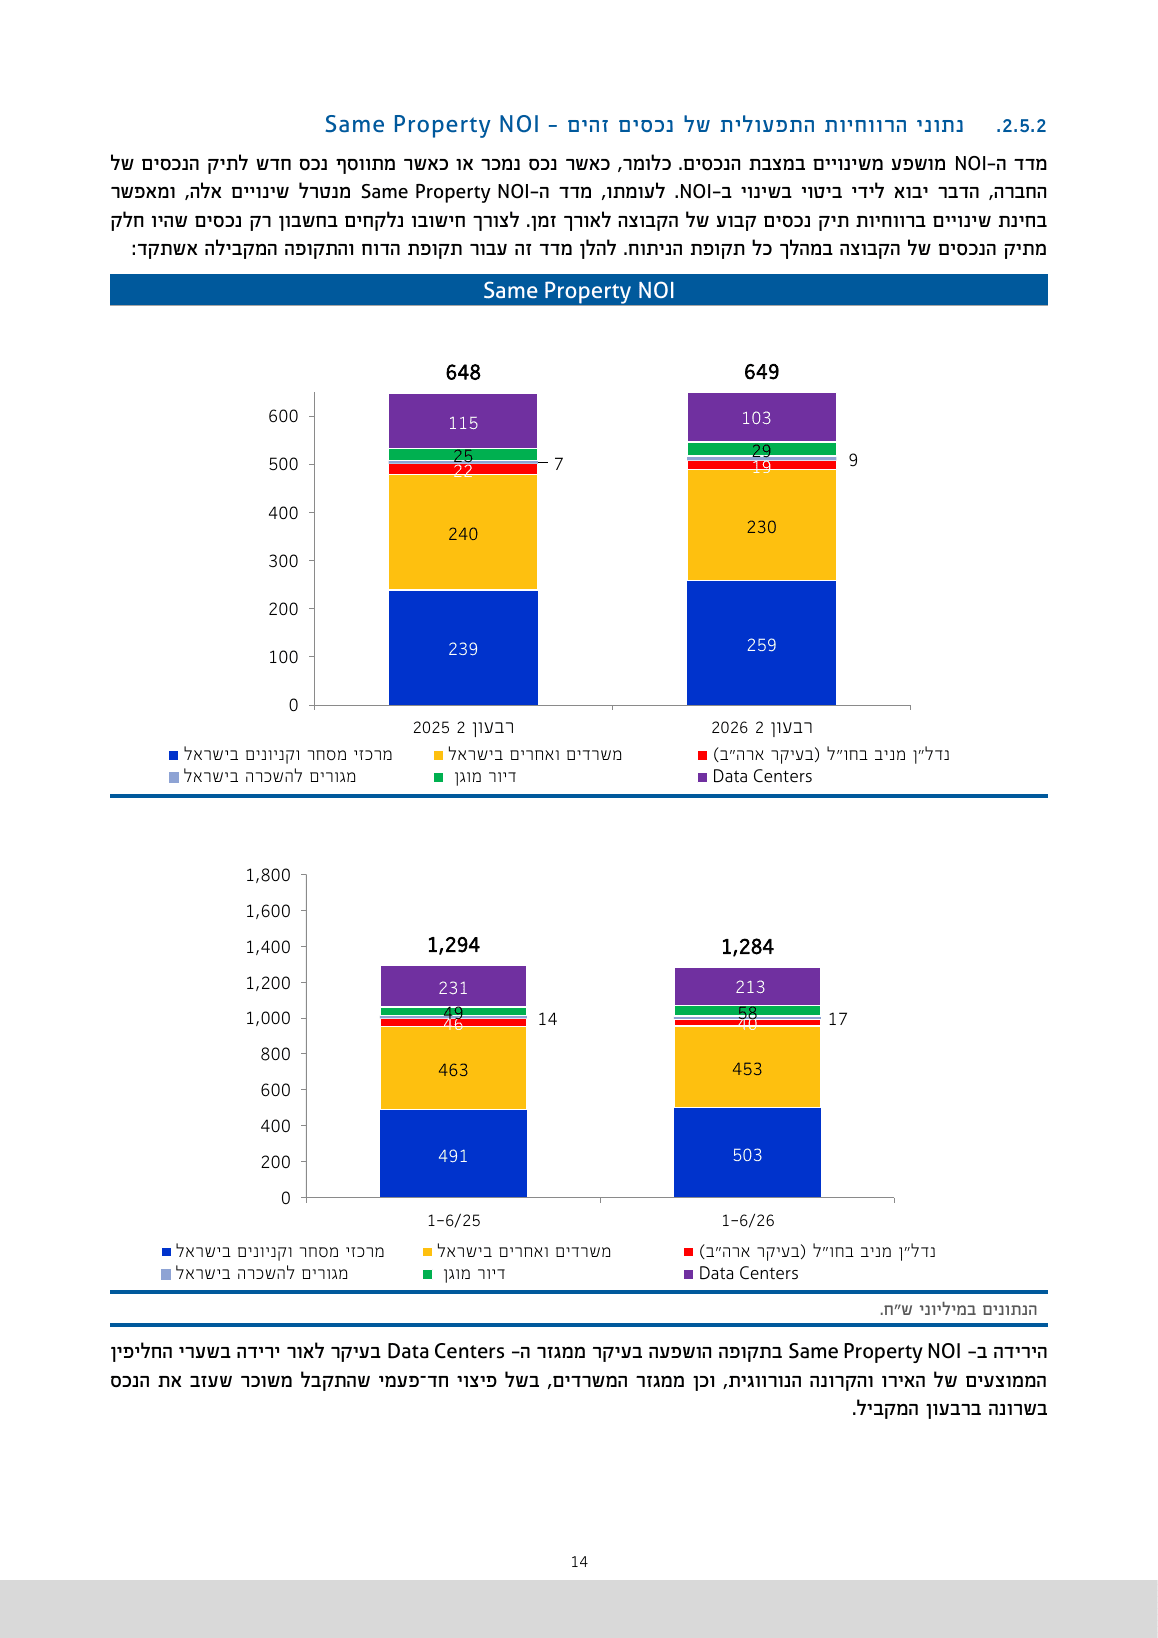 מקור: הדוח הכספי של קבוצת עזריאלי
הגרף מציג FFO יציב ברבעון, אך גם מראה שהתרומה מהדיור המוגן עלתה בזמן שהFFO משאר הפעילויות ירד מעט.
הדאטה סנטרס הוא מנוע צמיחה שעדיין דורש הוכחה
שווי נכסי הדאטה סנטרס עלה מכ11.2 מיליארד ש״ח בסוף 2025 לכ12 מיליארד ש״ח. בתקופת המחצית נרשם במגזר רווח שיערוך של 525 מיליון ש״ח, בעקבות ירידה בשיעורי ההיוון והתקדמות הפרויקטים. מנגד, הNOI הרבעוני ירד ל103 מיליון ש״ח. הפער בין עליית השווי לבין הירידה ברווחיות השוטפת מחייב לעקוב אחר קצב חתימת החוזים, השלמת הקיבולת והשיפור בהוצאות התפעול.
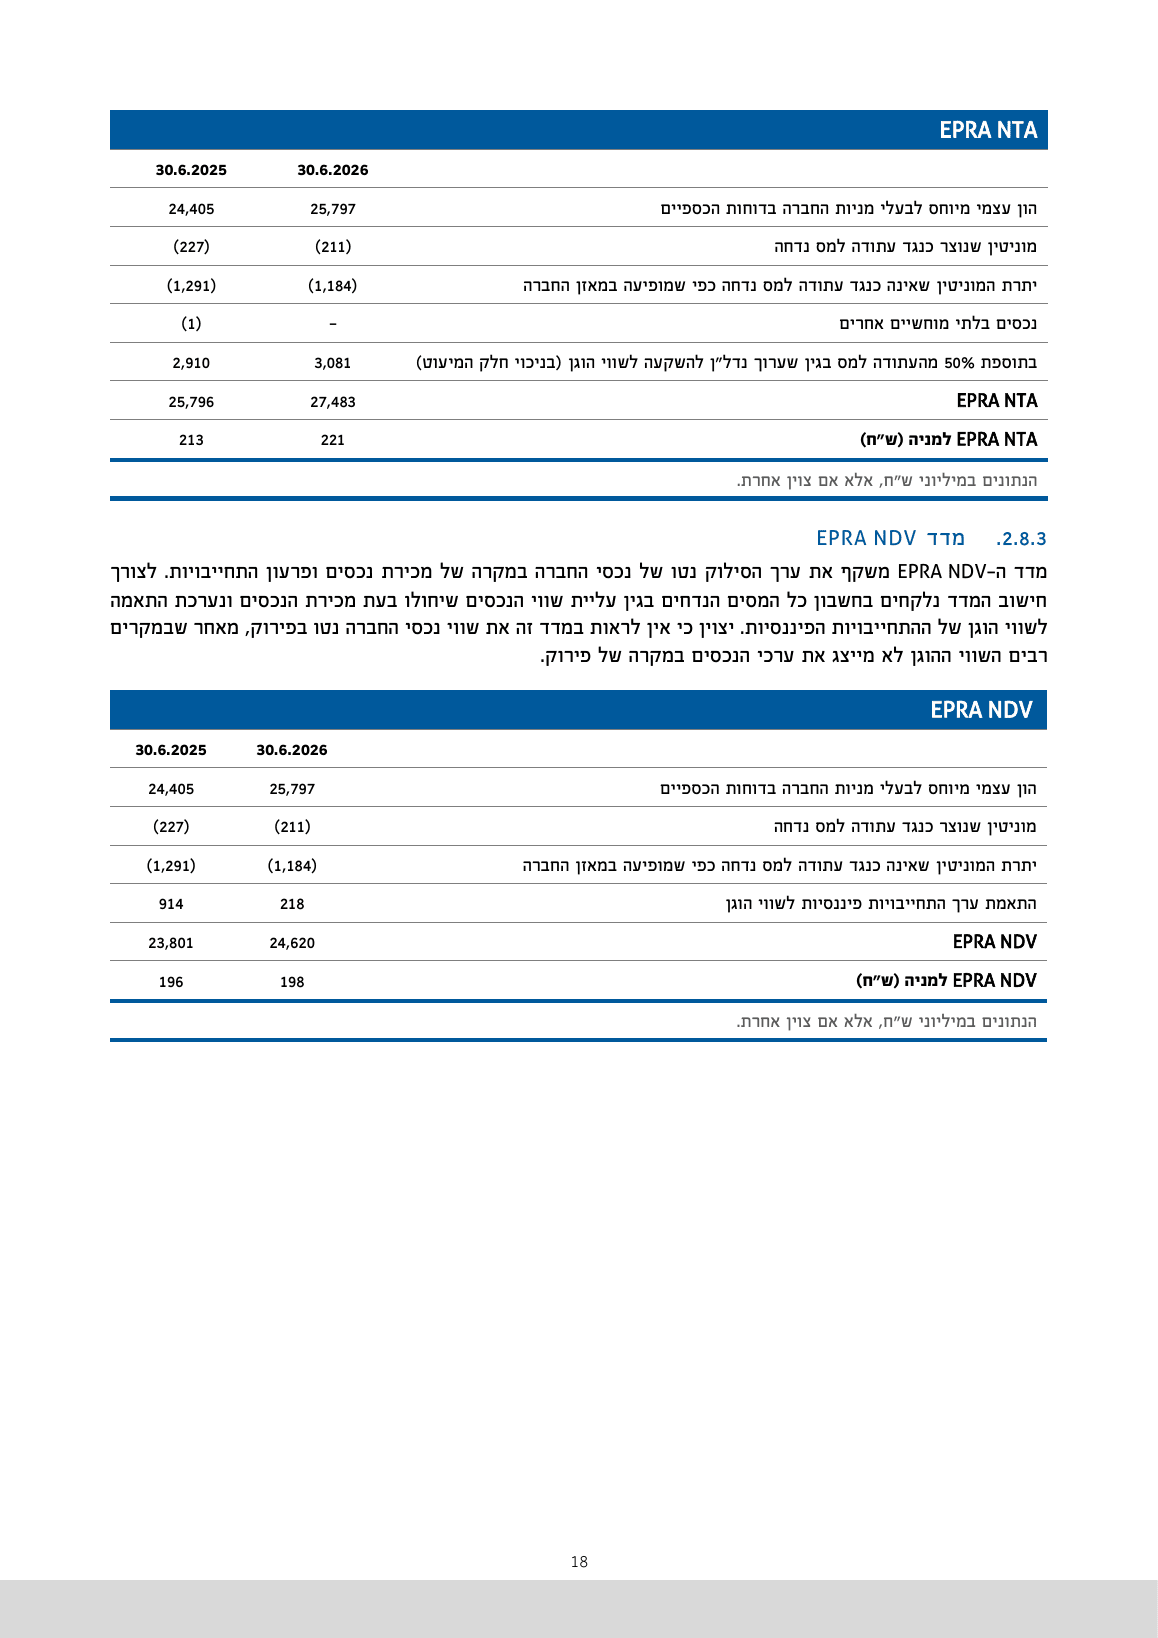 מקור: הדוח הכספי של קבוצת עזריאלי
העמוד מציג את פריסת נכסי הדאטה סנטרס בנורבגיה, אנגליה וגרמניה ואת הקיבולת המרבית המתוכננת בכל אתר.
מאזן חזק, אך החוב עולה
ההון העצמי המיוחס לבעלי המניות הגיע ל25.8 מיליארד ש״ח, עלייה של כ2% מסוף 2025. מדד EPRA NTA, שווי הנכסים המוחשיים נטו לפי כללי איגוד חברות הנדל״ן האירופי, עלה ב6.5% ל27.5 מיליארד ש״ח, או 221 ש״ח למניה. מנגד, יתרת החוב גדלה בכ1.58 מיליארד ש״ח במחצית הראשונה, ויחס החוב נטו למאזן עלה ל37%. המאזן עדיין חזק, אך צבר ההשקעות מחייב משמעת פיננסית.
שאלות מפתח
- מתי ההשקעות הגדולות בדאטה סנטרס יתחילו לייצר צמיחה עקבית בNOI ולא רק עלייה בשווי הנכסים?
- האם הNOI במשרדים בישראל יחזור לצמוח לאחר נטרול הפיצוי החד פעמי שנרשם ברבעון המקביל?
- כיצד תמומן יתרת ההשקעות במגדל הספירלה ובדאטה סנטרס בלי להעלות את יחס המינוף בצורה מהותית?
למה לשים לב ברבעון הבא
• קצב הNOI בדאטה סנטרס. חזרה לצמיחה תראה שהחוזים החדשים מתחילים לפצות על המטבע והוצאות התפעול. ירידה נוספת תעלה שאלות לגבי הרווחיות של ההתרחבות.
• הוצאות המימון. התייצבות או ירידה תקל על הרווח הנקי והFFO. עלייה נוספת תצמצם את התרומה מהצמיחה התפעולית.
• התקדמות מגדל הספירלה והחוזים החדשים. עמידה בלוחות הזמנים וחתימת שוכרים יחזקו את הנראות לצמיחה עתידית. עיכובים או התייקרות בבנייה יכבידו על התזה.
סיכום
שורה תחתונה, דוח מעורב. הפעילות השוטפת בישראל יציבה, הקניונים חזקים ושיעורי התפוסה נשארו גבוהים. מנגד, המשרדים ודאטה סנטרס הציגו ירידה בNOI, והרווח הנקי נפגע בצורה חדה משיערוכים ומימון.