סיכום דו״ח Q2 2026 חברת ורידיס
18.8.2026

בקצרה
- ורידיס הציגה ירידה משמעותית בחוב הפיננסי נטו בכ-38% ל-1.28 מיליארד ש"ח, הודות למימוש נדל"ן, הנפקת מניות ותזרים מזומנים חזק, מה שמפחית את הסיכון הפיננסי ומשפר את יכולת החברה לממן השקעות עתידיות.
- הרווח הנקי של ורידיס יותר מהוכפל ל-72.2 מיליון ש"ח ברבעון, אך עיקר השיפור נבע משערוך נדל"ן להשקעה בסך 36 מיליון ש"ח, מה שמצביע על כך שהגידול אינו משקף בהכרח שיפור בליבת הפעילות העסקית השוטפת.
- מגזר הקרטון של ורידיס הציג צמיחה בהכנסות של 7.2% ל-312 מיליון ש"ח, אך הרווח המגזרי ירד ב-73% ל-6 מיליון ש"ח, בעיקר עקב עלייה בפחת וחולשה במחירי ובכמויות הייצוא, דבר המעיד על אתגרי רווחיות משמעותיים במגזר זה.
- התזרים מפעילות שוטפת של ורידיס עלה ב-35.8% ל-163.9 מיליון ש"ח, נתון המעיד על איכות פיננסית טובה ויכולת יצירת מזומנים חזקה מהפעילות העסקית, מה שתומך ביציבות החברה ובפוטנציאל שלה להשקעות עתידיות.
נקודות מפתח
• הכנסות: הסתכמו בכ667 מיליון ש״ח, עלייה מתונה של 1.3% לעומת הרבעון המקביל
• רווח נקי: יותר מהוכפל ל72.2 מיליון ש״ח, לעומת 34.9 מיליון ש״ח אשתקד, אך עיקר השיפור הגיע משערוך נדל״ן להשקעה
• EBITDA: הרווח לפני ריבית, מסים, פחת והפחתות, נותר כמעט ללא שינוי והסתכם בכ171 מיליון ש״ח, לעומת כ172 מיליון ש״ח
• תזרים מפעילות שוטפת: עלה ב35.8% ל163.9 מיליון ש״ח, נתון שתומך באיכות הפיננסית של הרבעון
• חוב פיננסי נטו: כולל הלוואת בעלים, ירד מ2.06 מיליארד ש״ח בסוף 2025 ל1.28 מיליארד ש״ח, ירידה של כ38%
• מגזר הקרטון: ההכנסות צמחו ב7.2%, אך הרווח המגזרי ירד מ22 מיליון ש״ח ל6 מיליון ש״ח בעקבות פחת גבוה יותר וחולשה במחירי ובכמויות הייצוא
ורידיס היא קבוצת תשתיות סביבתיות שפועלת לאורך שרשרת הערך של הפסולת, המיחזור, הקרטון, התפלת המים והאנרגיה. דרך אינפיניה מחזיקה הקבוצה גם בפעילות ייצור ומיחזור קרטון. הרבעון השני הציג יציבות ברמת הפעילות השוטפת, לצד קפיצה ברווח הנקי ושיפור משמעותי במאזן. עם זאת, חשוב להפריד בין השיפור העסקי לבין רווחים חשבונאיים ממימוש ושערוך נדל״ן.
התרחיש השורי
השינוי החשוב ביותר בדוח הוא הירידה בחוב. מימוש נדל״ן בחדרה, הנפקת המניות והתזרים מפעילות שוטפת אפשרו לוורידיס להקטין את החוב הפיננסי נטו, כולל הלוואת הבעלים, בכ783 מיליון ש״ח בתוך חצי שנה. הירידה בחוב מקטינה את הסיכון הפיננסי, מפחיתה את התלות במימון חיצוני ומשפרת את היכולת לממן השקעות עתידיות. הוצאות המימון ברבעון ירדו ב13.9% ל40.5 מיליון ש״ח, סימן ראשון לכך שהשיפור במאזן מתחיל להגיע גם לדוח הרווח וההפסד.
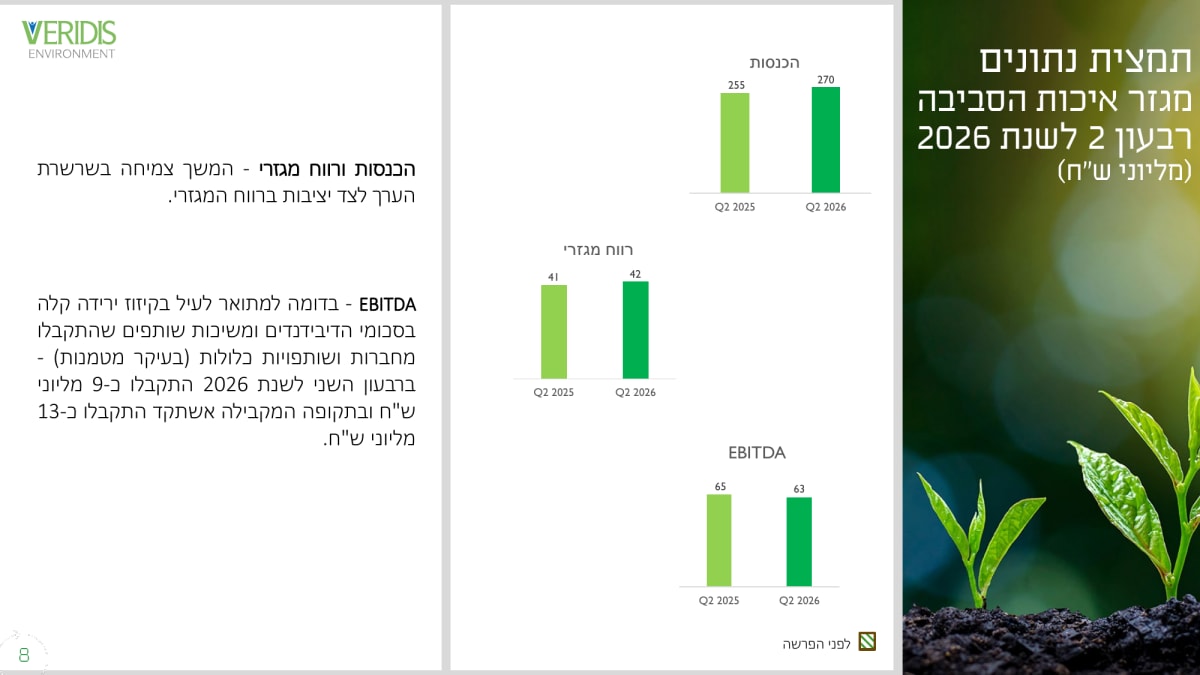
הפעילות הסביבתית ממשיכה לצמוח, עם עלייה של 5.9% בהכנסות המגזר ברבעון ושל 8% במחצית. במקביל, פעילות התפלת המים נהנתה מקבלת דיבידנד של 25.5 מיליון ש״ח מוי איי די, בעקבות סיום החוב הפרויקטלי. השילוב בין צמיחה בפסולת, תזרימי מזומנים יציבים מהתפלה והרחבת פרויקטים באנרגיה יכול להפוך את ורידיס בהדרגה לקבוצת תשתיות עם בסיס תזרימי מגוון יותר.
 מקור: מצגת המשקיעים של ורידיס
התרשים מציג צמיחה בהכנסות מגזר איכות הסביבה לצד יציבות ברווח המגזרי. המשמעות היא שהפעילות גדלה, אך עדיין לא תורגמה להתרחבות משמעותית ברווחיות.
התרחיש הדובי
הקפיצה ברווח הנקי אינה משקפת קפיצה דומה בליבת העסק. מתוך העלייה של כ42 מיליון ש״ח ברווח התפעולי, כ36 מיליון ש״ח הגיעו מהגידול בשערוך נדל״ן להשקעה. ללא הסעיף הזה, הרווח התפעולי היה מציג שיפור מצומצם בלבד. גם הEBITDA נותר כמעט ללא שינוי, כך שהכותרת של הכפלת הרווח הנקי נראית חזקה יותר מהשינוי הכלכלי בפעילות השוטפת.
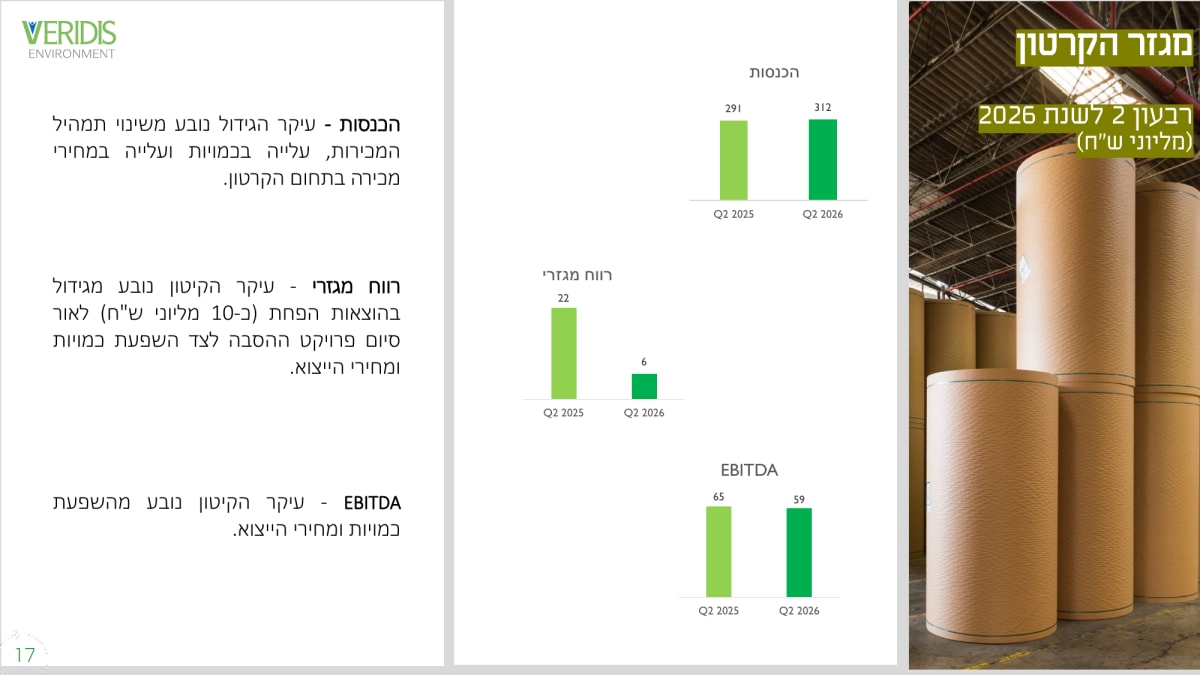
מגזר הקרטון הוא נקודת החולשה המרכזית. ההכנסות צמחו ל312 מיליון ש״ח, אך הרווח המגזרי נשחק בכ73% ל6 מיליון ש״ח והEBITDA ירד בכ9% ל59 מיליון ש״ח. כ10 מיליון ש״ח מהשחיקה ברווח המגזרי נבעו מעלייה בפחת לאחר השלמת פרויקט ההסבה, אך החברה דיווחה גם על חולשה בכמויות ובמחירי הייצוא. אם המפעל לא יצליח לשפר ניצולת, מחירים ותמהיל מכירות, הצמיחה בהכנסות תמשיך לייצר מעט מדי רווח.
 מקור: מצגת המשקיעים של ורידיס
התרשים ממחיש את הפער המרכזי בדוח. הכנסות הקרטון עלו, אך הEBITDA והרווח המגזרי ירדו בצורה משמעותית.
מסקנה
הדוח מחזק את התזה הפיננסית של ורידיס יותר מאשר את התזה התפעולית. החברה יצאה מהרבעון עם מאזן חזק יותר, תזרים משופר ופחות חוב, אך הפעילות השוטפת עדיין לא הציגה שיפור מקביל ברווחיות. המשתנה החשוב ביותר להמשך יהיה היכולת להפוך את הצמיחה באיכות הסביבה ובקרטון לגידול ברווח, ללא תלות בשערוכי נדל״ן ובדיבידנדים משתנים מחברות מוחזקות.
הרווח הוכפל, אבל צריך לבדוק מאיפה הוא הגיע
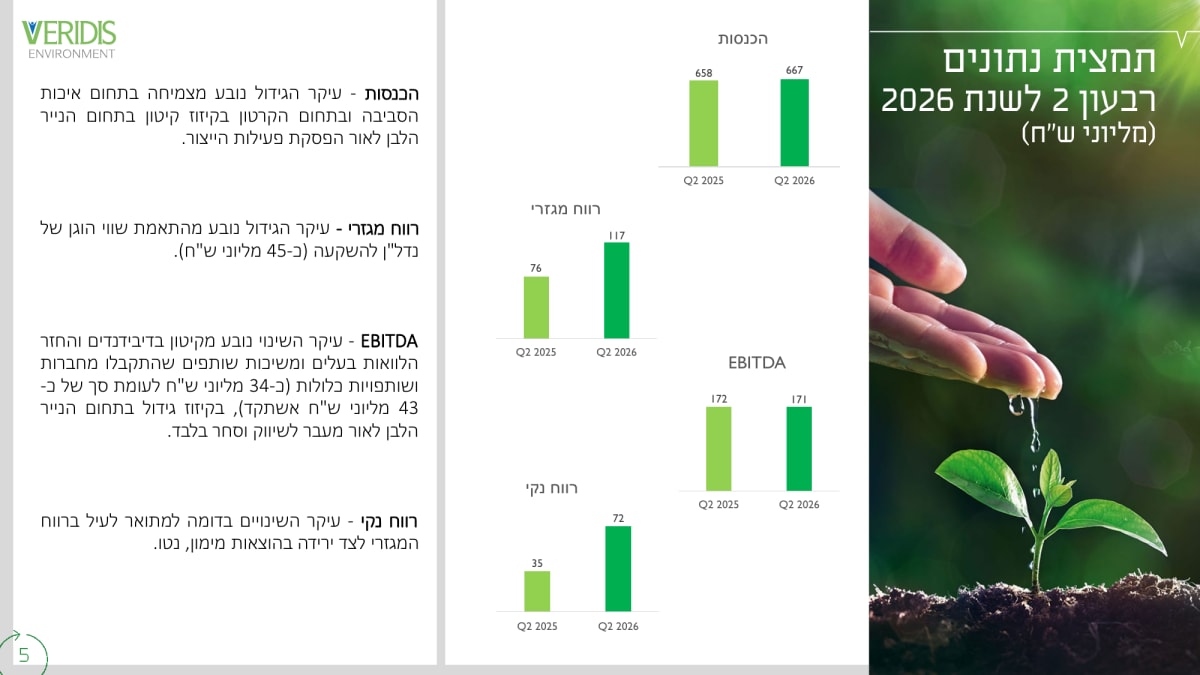
הרווח הנקי עלה ב107.2% והרווח התפעולי עלה ב57.1%. במבט ראשון מדובר ברבעון חזק מאוד, אך 44.6 מיליון ש״ח מהרווח התפעולי הגיעו מעליית ערך נדל״ן להשקעה, לעומת 8.2 מיליון ש״ח אשתקד. לאחר נטרול הפער בשערוך, השיפור ברווח התפעולי מצטמצם לכ5.7 מיליון ש״ח בלבד.
גם שיעור הרווח הגולמי נותר כמעט ללא שינוי, כ15.2% בשתי התקופות. הנתון מלמד שהחברה עדיין לא הציגה שיפור מבני ברווחיות הליבה.
 מקור: מצגת המשקיעים של ורידיס
התרשים מציג את הפער בין הצמיחה המתונה בהכנסות והיציבות בEBITDA לבין העלייה החדה ברווח הנקי.
הירידה בחוב משנה את פרופיל הסיכון
החוב הפיננסי נטו, ללא הלוואת הבעלים, ירד מ1.91 מיליארד ש״ח ל1.11 מיליארד ש״ח. כולל הלוואת הבעלים הוא ירד מ2.06 מיליארד ש״ח ל1.28 מיליארד ש״ח. במקביל, המזומנים עלו מ150 מיליון ש״ח ל385 מיליון ש״ח וההון העצמי גדל ל2.49 מיליארד ש״ח, כ45.7% מהמאזן.
השיפור נשען על מימוש הנדל״ן, תזרים מפעילות שוטפת של 233 מיליון ש״ח במחצית וגיוס הון נטו של כ298 מיליון ש״ח. כלומר, חלק מהירידה בחוב הגיע מהעסק וחלק מפעולות הוניות ומימוש נכס, ולכן חשוב לבדוק אם מגמת הפחתת החוב תימשך גם ללא מימושים נוספים.
תמונת המגזרים מעורבת
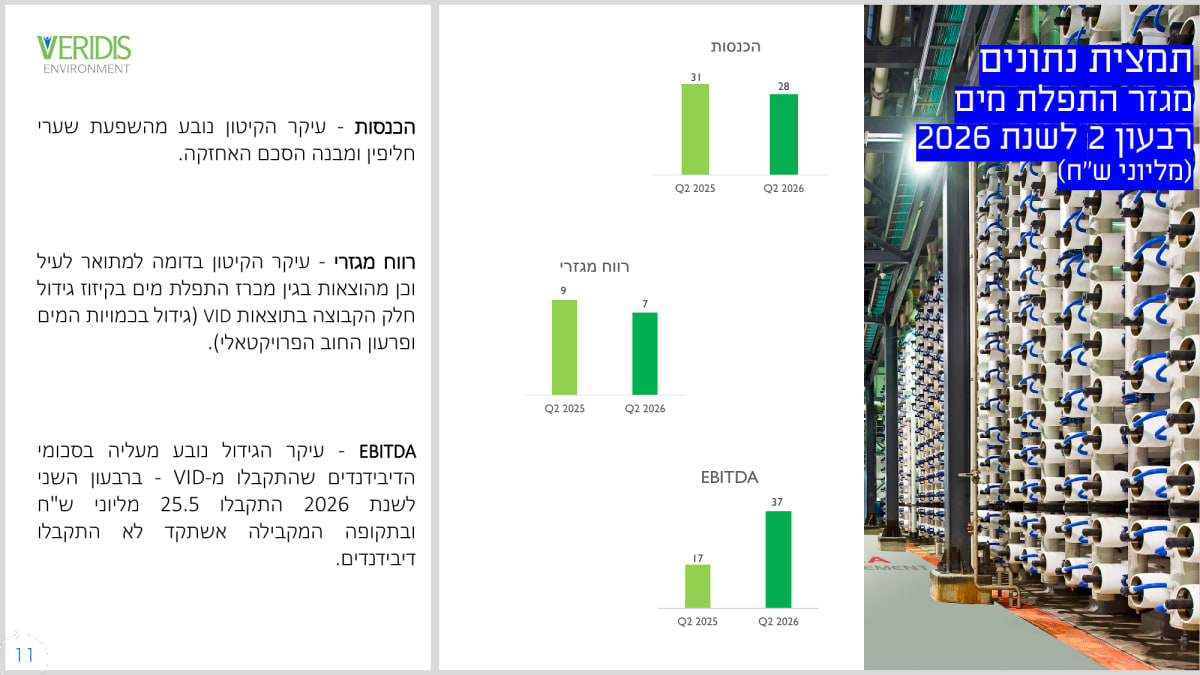
איכות הסביבה הציגה את השיפור הברור ביותר בפעילות, עם צמיחה בהכנסות ויציבות ברווח המגזרי. בהתפלת מים נרשמה ירידה קלה בהכנסות וברווח המגזרי, אך קבלת הדיבידנד מוי איי די העלתה את הEBITDA מ17 מיליון ש״ח ל37 מיליון ש״ח.
באנרגיה, ההכנסות ירדו מ17 מיליון ש״ח ל14 מיליון ש״ח בעקבות יציאה יזומה מחוזים בעלי רווחיות נמוכה והעברת פעילות הביוגז. הרווח המגזרי נותר יציב, אך הEBITDA ירד מ33 מיליון ש״ח ל3 מיליון ש״ח, בעיקר משום שבשנה שעברה התקבלו החזרי הלוואות בעלים מאו פי סי ישראל.
 מקור: מצגת המשקיעים של ורידיס
התרשים מראה שהשיפור בEBITDA של מגזר המים נבע בעיקר מדיבידנדים, בעוד ההכנסות והרווח המגזרי דווקא ירדו.
שאלות מפתח
- מהו קצב הרווחיות המייצג של מגזר הקרטון לאחר השלמת פרויקט ההסבה והעלייה הקבועה בהוצאות הפחת?
- האם ורידיס יכולה להמשיך להפחית חוב גם ללא מימושי נדל״ן וגיוסי הון נוספים?
- מה יהיה היקף ההשקעות הנדרש בפרויקטים רמת בקע וחדרה 2, וכיצד הן ימומנו בלי להעלות מחדש את המינוף?
למה לשים לב ברבעון הבא
- רווחיות הקרטון: שיפור ברווח המגזרי ובEBITDA יעיד שהגידול בכמויות ובמחירי המכירה מתחיל לפצות על הפחת והחולשה בייצוא. המשך שחיקה יצביע על בעיה עמוקה יותר בתשואה על ההשקעה במפעל.
- הרווח התפעולי ללא שערוכים: עלייה ברווח התפעולי גם ללא עליית ערך נדל״ן תהיה הוכחה לשיפור אמיתי בליבת הפעילות. חזרה לרווח שתלוי בסעיפים חשבונאיים תחליש את איכות התוצאות.
- החוב והוצאות המימון: ירידה נוספת בחוב ובהוצאות המימון תחזק את המאזן. עצירה במגמה, במיוחד לצד השקעות גדולות באנרגיה, עלולה להחזיר את סוגיית המינוף למרכז התזה.
סיכום
ורידיס הציגה רבעון עם הכנסות יציבות, רווח נקי שהוכפל ותזרים מזומנים חזק. עם זאת, העלייה ברווח נבעה במידה רבה משערוך נדל״ן, בעוד הEBITDA נותר ללא שינוי ומגזר הקרטון הציג שחיקה חריפה ברווחיות.
נקודת האור המרכזית היא המאזן. הפחתת החוב, העלייה במזומן והירידה בהוצאות המימון מעניקות לחברה בסיס פיננסי טוב יותר להמשך. כעת ורידיס צריכה להוכיח שהשיפור הזה יכול להגיע גם לתוצאות התפעוליות.