סיכום דו״ח Q2 2026 חברת Klarna (KLAR)
18.8.2026

בקצרה
- Klarna הציגה שיפור משמעותי ברווחיות התפעולית, עם רווח תפעולי מתואם של 91 מיליון דולר ורווח נקי של 9 מיליון דולר, לעומת הפסד של 53 מיליון דולר אשתקד, מה שמעיד על התייעלות תפעולית ויכולת להפוך לרווחית גם בסביבה מאתגרת.
- החברה הראתה צמיחה חזקה ברווח שנותר מהעסקאות (TMD) ב-42% ל-446 מיליון דולר, מהיר יותר מצמיחת ההכנסות (27%) וה-GMV (18%), מה שמצביע על שיפור בכלכלת היחידה של כל עסקה ויכולת לייצר יותר רווח מכל דולר שעובר בפלטפורמה.
- Klarna העמיקה את הקשר עם הצרכנים, כאשר ההכנסה הממוצעת לצרכן פעיל (ARPAC) צמחה ב-24% ל-33.7 דולר ומספר מנויי Klarna גדל פי שמונה ל-2 מיליון, מה שמעיד על מעבר למודל הכנסות חוזרות ויציבות יותר, המפחית את התלות בהיקף הקניות המקוונות.
- למרות שיפור בשיעורי הפיגור ברבעון, הסיכון המרכזי נותר באשראי, כאשר מוצר Fair Financing צמח ב-82% ל-4.7 מיליארד דולר ושיעורי מחיקה מצטברים נעים באזור 3%-4%, מה שמדגיש את החשיבות של איכות החיתום והצורך בבחינה מתמשכת של איכות תיק האשראי לאורך זמן.
נקודות מפתח
• GMV: שווי העסקאות הכולל שעבר דרך הפלטפורמה הגיע ל36.6 מיליארד דולר, צמיחה של 18%, כאשר הפעילות בארה״ב צמחה ב27%
• הכנסות: עלו ב27% ל1.042 מיליארד דולר, מעל צפי האנליסטים לכ994 מיליון דולר
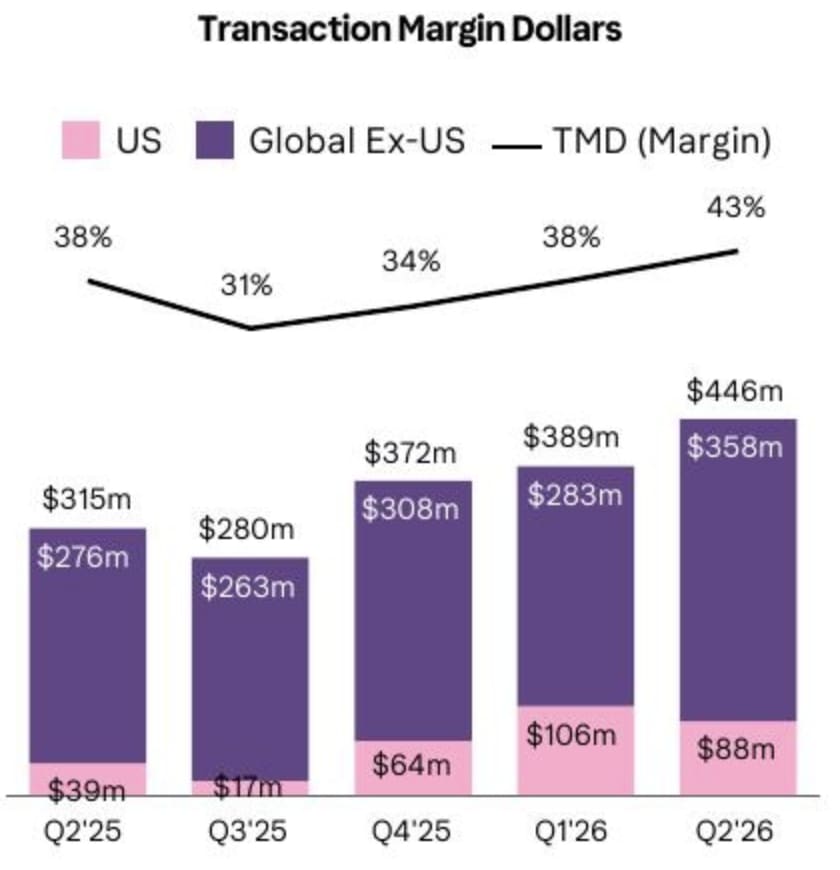
• TMD: הרווח שנותר מהעסקאות לאחר עלויות עיבוד, אשראי ומימון, צמח ב42% ל446 מיליון דולר, מהר יותר מההכנסות ומהיקף העסקאות
• רווחיות: הרווח התפעולי המתואם עלה ל91 מיליון דולר, הרווח התפעולי המדווח הגיע ל27 מיליון דולר והרווח הנקי עמד על 9 מיליון דולר, לעומת הפסד של 53 מיליון דולר אשתקד
• סיכון אשראי: ההפרשות להפסדי אשראי הסתכמו ב192 מיליון דולר, אך ירדו ביחס להיקף העסקאות מ0.56% ל0.52%
• תחזית: התחזית השנתית לGMV (שויי עסקאות כולל) ולהכנסות נחתכה, בעיקר בגלל חולשה בגרמניה, אך תחזית TMD (רווח מהעסקאות) הועלתה ל1.62 עד 1.65 מיליארד דולרֿ
חברת קלארנה (KLAR) היא בנק דיגיטלי ורשת תשלומים שוודית, שהוקמה בסטוקהולם בשנת 2005. החברה מחברת בין צרכנים, בתי עסק וגופי מימון ומציעה תשלום מיידי, תשלום דחוי ומימון עסקאות בתשלומים. נכון להיום היא פועלת ב26 מדינות, משרתת 120 מיליון צרכנים פעילים ומחוברת ליותר מ1.2 מיליון בתי עסק. המודל העסקי מבוסס על עמלות מבתי עסק, הכנסות ריבית, הכנסות ממכירת הלוואות ודמי מנוי.
החברה מנסה להתרחב מעבר לתדמית של שירות קנה עכשיו ושלם אחר כך ולהפוך לרשת פיננסית רחבה יותר. בין ההתפתחויות האחרונות נמצאות השקת תוכנית Apple Upgrade למימון והשכרת מכשירי Apple, חיבור לפלטפורמת התשלומים של J.P. Morgan והרחבת אפשרויות התשלום דרך Google וChatGPT.
החיבורים האלה מאפשרים לKlarna להגיע ללקוחות ולבתי עסק בלי לבצע כל חיבור בנפרד.
התרחיש השורי
הנקודה החזקה ביותר בדוח היא שהכלכלה של כל עסקה השתפרה. הGMV צמח ב18%, ההכנסות ב27% וTMD ב42%, זאת אומרת שהחברה לא רק מעבירה יותר עסקאות, אלא מייצרת יותר הכנסה ורווח מכל דולר שעובר בפלטפורמה.
שיעור TMD מתוך ההכנסות עלה לכ42.8%, לעומת כ38.3% אשתקד. גם לאחר נטרול מכירת תיק הלוואות חד פעמית, TMD הגיע לכ1.14% מהGMV, מעל התחזית הקודמת של יותר מ1.04%.
אם המגמה הזאת תישמר, Klarna תוכל להמשיך להגדיל רווחים גם בתקופה שבה הצמיחה בהיקף העסקאות מתמתנת.
 מקור: דוח הרבעון השני של Klarna
התרשים מראה כי הTMD גדל מ315 מיליון דולר ל446 מיליון דולר בתוך שנה, כאשר שיעורו מתוך ההכנסות עלה ל43%. השיפור בולט במיוחד בארה״ב, שבה TMD צמח ב126%
המנוע החיובי השני הוא העמקת הקשר עם הצרכן. מספר המשתמשים עלה ב8%, אבל ההכנסה הממוצעת לצרכן פעיל, ARPAC, צמחה ב24% ל33.7 דולר. מספר מנויי Klarna הגיע ל2 מיליון, פי שמונה לעומת השנה הקודמת, והכנסות המנויים צמחו ביותר מ600%. במקביל, מספר המשתמשים הפעילים בכרטיס Klarna עלה מ1.3 מיליון ל6.5 מיליון. אלה הכנסות חוזרות ובעלות שיעור רווח גבוה יותר, שיכולות להפחית בהדרגה את התלות בהיקף הקניות המקוונות.
התרחיש הדובי
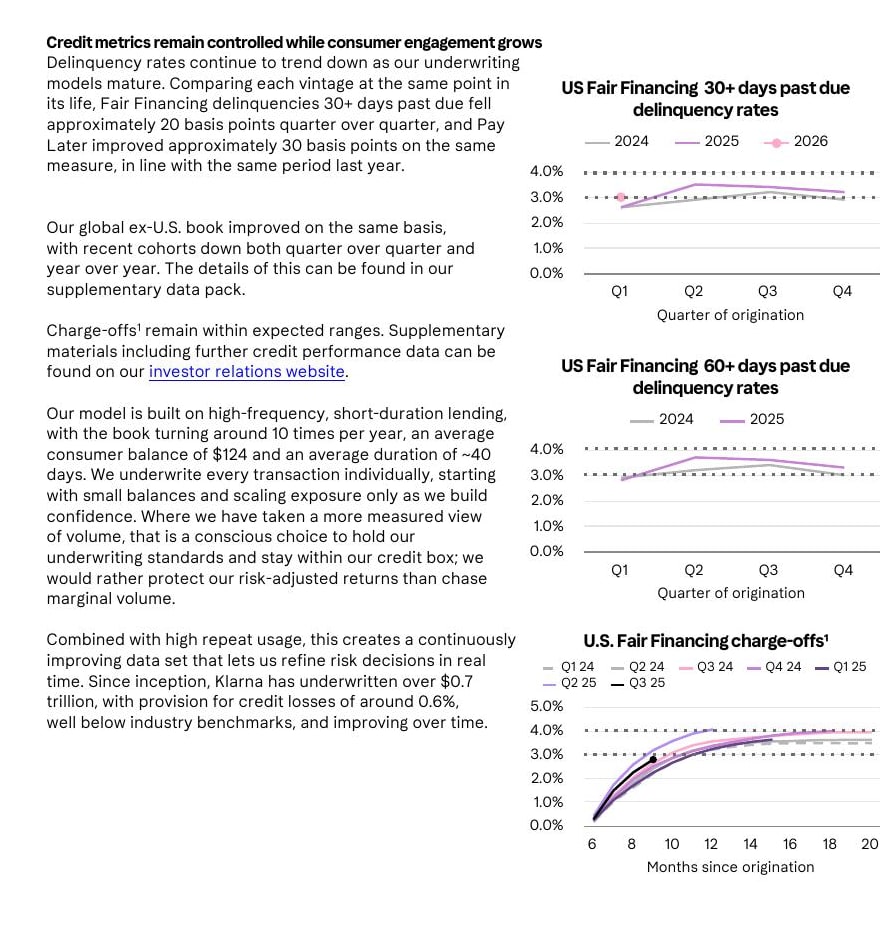
הסיכון המרכזי נשאר האשראי. Fair Financing, שהוא מוצר המימון לעסקאות גדולות ולתקופות ארוכות יותר, צמח ב82% והגיע ל4.7 מיליארד דולר. הצמיחה הזאת מגדילה את הכנסות הריבית, אך גם מאריכה את משך החשיפה לצרכן ומגדילה את החשיבות של איכות החיתום. שיעורי הפיגור השתפרו ברבעון, אך שיעורי המחיקה המצטברים בחלק מהקבוצות עדיין נעים באזור 3% עד 4%. חולשה בתעסוקה או בצריכה עלולה להפוך במהירות את מנוע הצמיחה למקור של הפסדים.
 מקור: דוח הרבעון השני של Klarna
התרשימים מראים שיפור בשיעורי הפיגור, אך גם מדגישים כי איכות תיק האשראי צריכה להיבחן לאורך חיי ההלוואות ולא רק בנקודת זמן אחת
הסיכון השני הוא שהצמיחה הכוללת מאטה מהר מכפי שנראה בכותרות.
החברה הורידה את תחזית הGMV השנתית מיותר מ155 מיליארד דולר ל149 עד 151 מיליארד דולר, ואת תחזית ההכנסות מיותר מ4.34 מיליארד דולר ל4.08 עד 4.16 מיליארד דולר. כ600 מיליון דולר מההפחתה מיוחסים למטבעות, אך החלק המהותי יותר מגיע מחולשה בגרמניה ובקטגוריות צריכה לא חיוניות.
בנוסף, חלק מהשיפור בTMD ברבעון נבע מרווח של 69 מיליון דולר ממכירת הלוואות, ולכן לא כל השיפור משקף רווח תפעולי חוזר.
מסקנה
הדוח מחזק את הטענה שKlarna יכולה להפוך מרשת תשלומים שצומחת במחיר של הפסדים לעסק שמייצר רווח מכל שכבה נוספת של פעילות. עם זאת, הורדת תחזית היקף העסקאות מראה שהשיפור ברווחיות מגיע לצד האטה בביקוש האירופי. החברה צריכה להוכיח שהתרחבות המימון, הכרטיס והמנויים יכולה להמשיך לשפר את TMD גם בלי להעלות את סיכון האשראי ובלי להסתמך על מכירת תיקי הלוואות.
מרעיון שוודי להנפקה בניו יורק
חברת Klarna הוקמה בשנת 2005 והפכה לאחת מחברות הפינטק הפרטיות הבולטות בעולם. בשיא שוק הטכנולוגיה בשנת 2021 היא גייסה הון לפי שווי של כ45.6 מיליארד דולר.
בשנת 2022, לאחר עליית הריבית והירידה בשווי חברות הצמיחה, סבב גיוס נוסף הוריד את השווי לכ6.7 מיליארד דולר.
בספטמבר 2025 הונפקה החברה בניו יורק במחיר של 40 דולר למניה ולפי שווי של כ15.1 מיליארד דולר. במסגרת ההנפקה נמכרו 34.3 מיליון מניות, אך רק 5 מיליון מהן הונפקו על ידי החברה עצמה.
מרבית התמורה עברה לבעלי מניות קיימים שמכרו מניות. מחיר המניה הגיע ל57.20 דולר ביום המסחר הראשון, אך מאז ירד משמעותית.
מה המשקיע קונה כאן
המשקיע אינו קונה רק חברת אשראי צרכני אלא הוא קונה שילוב של רשת תשלומים, ערוץ הפצה לבתי עסק, מנוע חיתום אשראי, בסיס פיקדונות ומערכת יחסים ישירה עם הצרכן. בתי העסק משלמים לKlarna כדי להעלות שיעורי המרה וגודל סל, בעוד שהצרכנים מקבלים אפשרויות תשלום ומימון.
ככל שיותר בתי עסק מצטרפים, השירות הופך שימושי יותר לצרכנים, וככל שמספר הצרכנים גדל, Klarna הופכת אטרקטיבית יותר לבתי העסק.
היתרון האפשרי נמצא בהפצה. חיבורים עם PSP, ספקי תשתיות תשלום שמשרתים מספר גדול של בתי עסק, מאפשרים להפעיל את Klarna כברירת מחדל בלי לשכנע ולחבר כל סוחר בנפרד.
חמשת השותפים שעליהם דיווחה החברה משרתים יחד נפח תשלומים שנתי של יותר מ9.5 טריליון דולר. אם רק חלק קטן מהפעילות הזאת יעבור דרך Klarna, פוטנציאל הצמיחה משמעותי.
הרווחיות משתפרת מהר מההכנסות
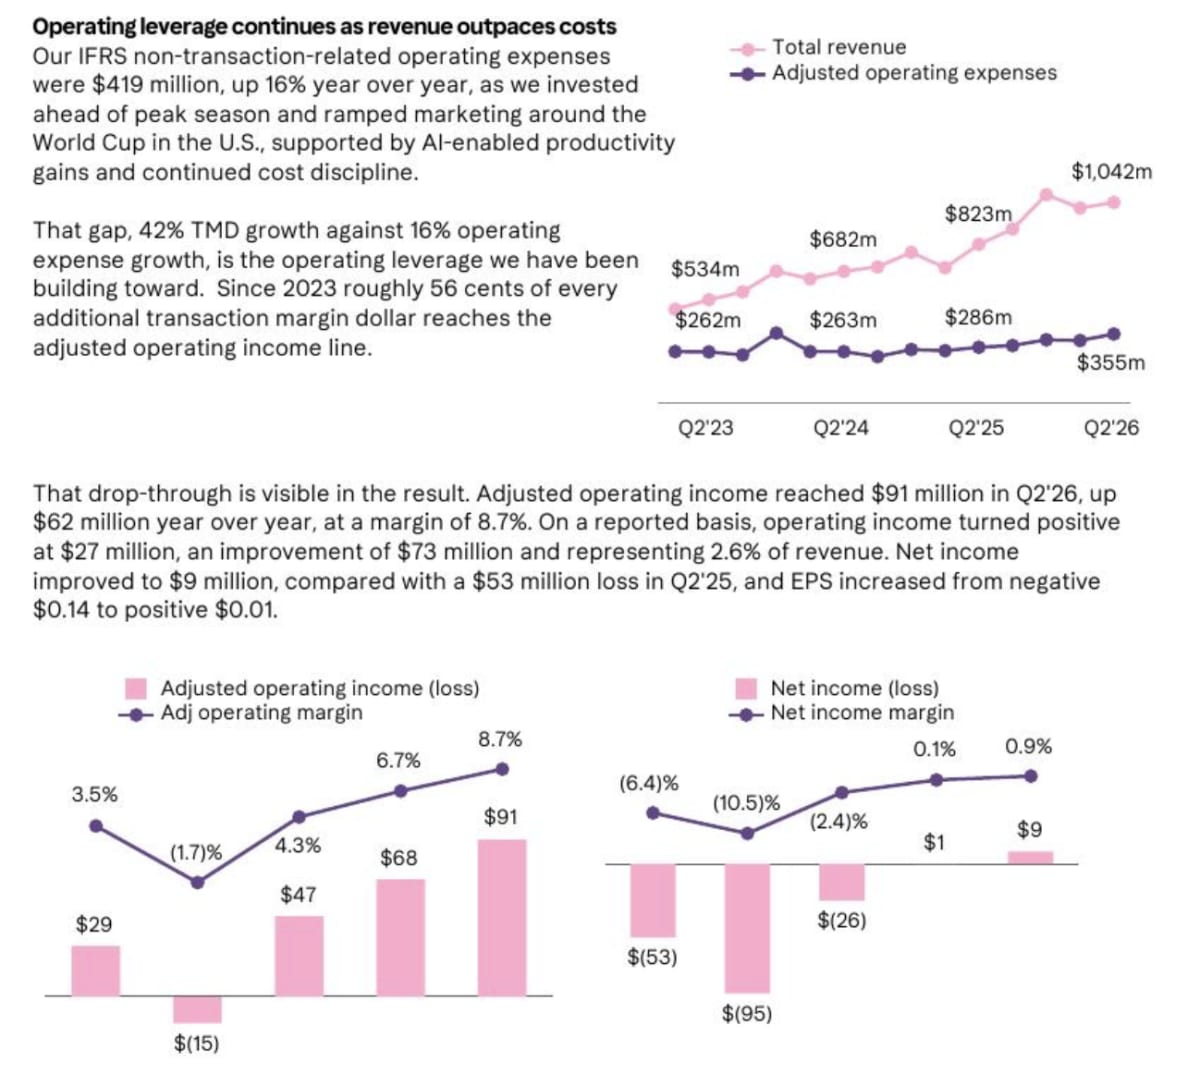
הוצאות הפעילות שאינן קשורות ישירות לעסקאות גדלו ב16%, בזמן שTMD צמח ב42%. הרווח התפעולי המתואם הגיע ל91 מיליון דולר ושיעורו עלה ל8.7%. הרווח התפעולי המדווח עבר מהפסד של 46 מיליון דולר לרווח של 27 מיליון דולר, והרווח הנקי עבר מהפסד של 53 מיליון דולר לרווח של 9 מיליון דולר.
 מקור: דוח הרבעון השני של Klarna
הפער שנפתח בין צמיחת ההכנסות לצמיחת ההוצאות מייצר מינוף תפעולי. עם זאת, המשקיע צריך להפריד בין רווחיות חוזרת לבין רווחים ממכירת הלוואות ושינויי הצגה חשבונאיים
מאזן, פיקדונות והעברת סיכון
לKlarna היו בסוף הרבעון פיקדונות לקוחות בהיקף של 11.7 מיליארד דולר, שהיוו 88% ממקורות המימון. פיקדונות מספקים מקור מימון יציב יחסית, אך החברה משתמשת גם בעסקאות forward flow, הסכמים שבהם הלוואות חדשות נמכרות מראש למשקיעים חיצוניים. כך היא משחררת הון ומעבירה חלק מסיכון האשראי החוצה.
המודל הזה מאפשר צמיחה עם פחות הון עצמי, אך גם מקדים חלק מההכנסה דרך רווח ממכירת הלוואות. ברבעון נרשם רווח של 69 מיליון דולר ממכירת חייבים. החל מהמחצית השנייה של 2026, מעבר למדידה לפי שווי הוגן בארה״ב ובגרמניה יקדים הכנסות מסוימות למועד יצירת ההלוואה. מדובר בעיקר בשינוי עיתוי והצגה, ולא בשיפור כלכלי מלא.
התחזית חושפת את הפער בין אירופה לארה״ב
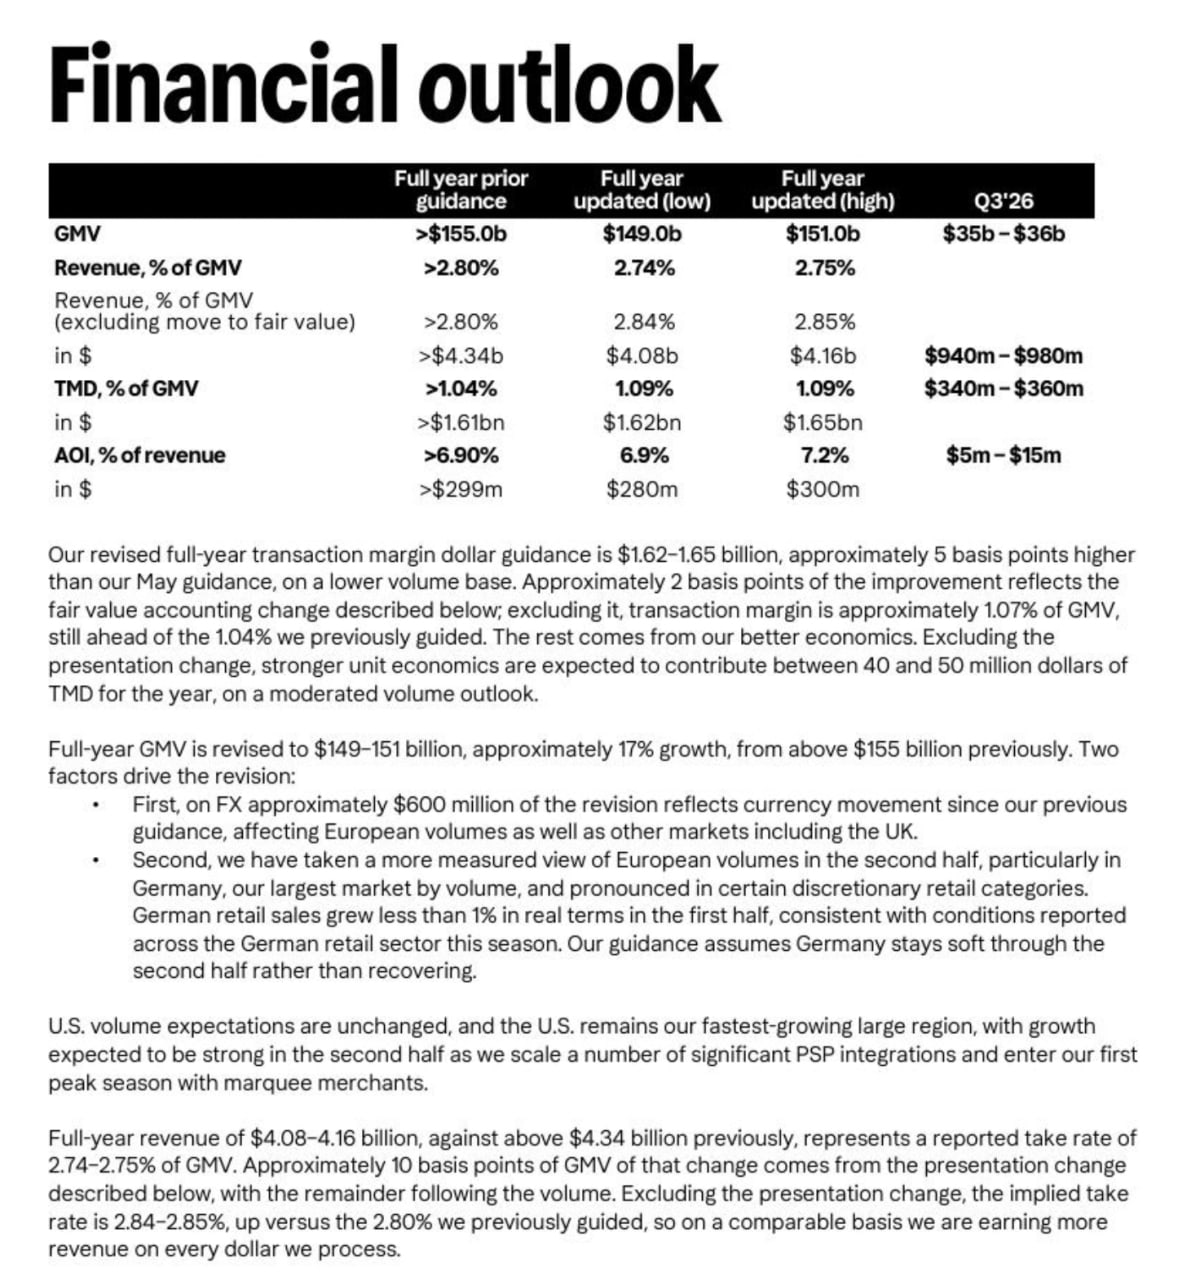
ההנהלה צופה כעת GMV שנתי של 149 עד 151 מיליארד דולר והכנסות של 4.08 עד 4.16 מיליארד דולר. במקביל, תחזית TMD עומדת על 1.62 עד 1.65 מיליארד דולר והרווח התפעולי המתואם צפוי להגיע ל280 עד 300 מיליון דולר.
 מקור: דוח הרבעון השני של Klarna
החברה מניחה שהחולשה בגרמניה תימשך במחצית השנייה, בעוד שתחזית הפעילות בארה״ב לא השתנתה. ברבעון השלישי היא צופה הכנסות של 940 עד 980 מיליון דולר ורווח תפעולי מתואם של 5 עד 15 מיליון דולר, בגלל השקעות שיווק והשקת חיבורים חדשים לפני עונת הקניות.
שאלות מפתח
- כמה מתוך השיפור בTMD הגיע משיפור מתמשך בחיתום ובתמהיל, וכמה הגיע ממכירת הלוואות ומהקדמת הכנסות?
- האם החולשה בגרמניה היא האטה זמנית בצריכה או סימן לכך ששוק הליבה האירופי של Klarna מתקרב לרוויה?
- האם ההתרחבות בFair Financing (מוצר המימון) תשמור על שיעורי פיגור ומחיקות דומים גם אם שוק העבודה האמריקאי ייחלש?
למה לשים לב ברבעון הבא
ראשית, שיעור TMD מתוך הGMV. שמירה על רמה של כ1.07% ומעלה, בנטרול שינויי חשבונאות, תעיד שהשיפור בכלכלה של העסקאות נמשך. ירידה חדה תעלה חשש שהרבעון הנוכחי נהנה מגורמים חד פעמיים.
שנית, שיעורי הפיגור וההפרשות. ירידה נוספת בשיעורי הפיגור לצד המשך צמיחה בFair Financing תהיה סימן חיובי לאיכות החיתום. עלייה בהפרשות מהר יותר מהGMV תאותת שהסיכון מתחיל להתממש.
שלישית, קצב הצמיחה בארה״ב והתרומה של החיבורים עם J.P. Morgan, Apple ושותפי תשלום נוספים. צמיחה גבוהה לצד שיפור בשיעור TMD האמריקאי תתמוך בתזה. צמיחה שמגיעה יחד עם עלייה בעלויות שיווק או הפסדי אשראי תהיה פחות איכותית.
מה אומרת ההנהלה
סבסטיאן סימיאטקובסקי, מנכ״ל ומייסד שותף:
״יותר מ120 מיליון צרכנים משתמשים כיום בKlarna, וכל אחד מהם משתמש בה לחלק גדול יותר מההוצאה היומיומית שלו״
המסר החשוב הוא שההנהלה מודדת הצלחה פחות לפי מספר המשתמשים ויותר לפי עומק השימוש והרווח שנוצר מכל משתמש
סיכום
חברת Klarna הציגה רבעון שבו איכות הצמיחה הייתה טובה יותר מקצב הצמיחה. ההכנסות, TMD והרווחיות צמחו מהר יותר מהיקף העסקאות, סיכון האשראי נשאר נשלט והפעילות בארה״ב המשיכה להתרחב. מנגד, הורדת התחזית השנתית חושפת חולשה בשוק האירופי ומעלה שאלה לגבי היכולת לשמור על צמיחה גבוהה ללא הרחבת האשראי.
למרות ההפתעה החיובית בהכנסות וברווח הנקי, המניה ירדה בכ19.2% במסחר המוקדם ל15.77 דולר, נכון לעכשיו. הסיבה המרכזית היא הורדת תחזית ההכנסות והGMV, כאשר תחזית ההכנסות המעודכנת של 4.08 עד 4.16 מיליארד דולר נמוכה גם מצפי השוק שעמד על כ4.42 מיליארד דולר. במחיר הזה, שווי השוק המשתמע הוא בערך 6 מיליארד דולר, חישוב המבוסס על מחיר המסחר המוקדם ומספר המניות הקיים.