סיכום דו״ח Q2 2026 חברת Home Depot (HD)
18.8.2026

בקצרה
- הכנסות Home Depot ברבעון השני של 2026 עלו ב-5.7% והגיעו ל-47.86 מיליארד דולר, נתון שעקף את צפי האנליסטים שעמד על 47.3 מיליארד דולר, מה שמצביע על יכולת החברה להציג צמיחה משמעותית גם בסביבת שוק דיור מאתגרת.
- הרווח למניה המתואם (EPS) של Home Depot זינק ל-4.92 דולר, עלייה מ-4.68 דולר בשנה שעברה ועקיפה של צפי האנליסטים שעמד על 4.73 דולר, מה שמשקף שיפור ברווחיות החברה למרות ירידה קלה בשיעור הרווח התפעולי מ-14.5% ל-14.3%.
- מכירות בחנויות זהות של Home Depot עלו ב-1.7%, כאשר גודל העסקה הממוצעת גדל ב-2.8% ל-92.50 דולר, אף על פי שמספר העסקאות ירד ב-1%, מה שמעיד על התמקדות הצרכנים בפרויקטים קטנים ותחזוקה ולא בשיפוצים גדולים.
- הנהלת Home Depot השאירה את תחזית הצמיחה השנתית ללא שינוי, עם צפי לעלייה של 2.5% עד 4.5% במכירות ועד 4% ב-EPS המתואם, מה שמשדר אמון ביכולת החברה לשמור על ביצועים יציבים ולהרחיב את פעילותה מול בעלי מקצוע.
נקודות מפתח
• הכנסות: עלו ב5.7% ל47.86 מיליארד דולר, מעל צפי האנליסטים שנע סביב 47.3 מיליארד דולר
• מכירות בחנויות זהות: עלו ב1.7%, והמכירות המקבילות בארצות הברית צמחו ב1.3%, אף על פי שוק הדיור החלש
• EPS מתואם: הרווח למניה בנטרול הפחתת נכסים בלתי מוחשיים עמד על 4.92 דולר, לעומת 4.68 דולר בשנה שעברה ומעל צפי של כ4.73 דולר
• התנהגות הלקוחות: מספר העסקאות המקבילות ירד ב1%, אך גודל העסקה הממוצעת עלה ב2.8% ל92.50 דולר
• רווחיות: הרווח התפעולי עלה ב4.3% ל6.84 מיליארד דולר, אך שיעור הרווח התפעולי ירד מ14.5% ל14.3%
• תחזית שנתית: ההנהלה השאירה ללא שינוי את התחזית לצמיחה של 2.5% עד 4.5% במכירות ושל עד 4% בEPS המתואם
חברת Home Depot היא קמעונאית מוצרי שיפור הבית הגדולה בעולם. החברה מוכרת חומרי בנייה, כלי עבודה, מוצרי גינון, צבע, ציוד אינסטלציה ומוצרים לשיפוץ, ומשרתת לקוחות פרטיים לצד בעלי מקצוע וקבלנים. בסוף הרבעון הפעילה החברה 2,364 חנויות ויותר מ1,340 אתרים של SRS, פעילות המתמקדת באספקת מוצרים לבעלי מקצוע.
הדוח מציג חברה שמצליחה לצמוח גם בלי התאוששות אמיתית בשוק הדיור, ועל רקע מורכבויות בכוחו של הצרכן האמריקאי (לפי נתוני ה-CPI האחרונים)
המכירות והרווח עקפו את התחזיות, אך הביקוש עדיין מתרכז בתיקונים, תחזוקה ופרויקטים קטנים. הריבית הגבוהה על המשכנתאות ממשיכה לצמצם מעבר בין בתים, עסקאות נדל״ן ושיפוצים גדולים.
התרחיש השורי
המכירות בחנויות הזהות עלו ב1.7%, שיפור לעומת צמיחה של 1% בשנה שעברה ומעל קצב הצמיחה של 0.6% ברבעון הראשון. התוצאה מראה שגם בשוק דיור קפוא קיימת פעילות רחבה של תחזוקה, גינון, תיקונים ושדרוגים קטנים. מאחר שמלאי הבתים בארצות הברית ממשיך להתיישן, הצורך בתחזוקה אינו נעלם גם אם הצרכנים דוחים שיפוצים גדולים.
המכירות הכוללות צמחו ב5.7%, מהר יותר מהמכירות בחנויות הזהות. הפער מצביע על תרומה של רכישות, פתיחת אתרים חדשים והרחבת הפעילות מול בעלי מקצוע. אם Home Depot תמשיך לשלב בין החנויות המסורתיות לבין מערך ההפצה של SRS, היא עשויה להגדיל את חלקה בשוק המקצועי ולהפוך לחברה שפחות תלויה רק בלקוח הפרטי.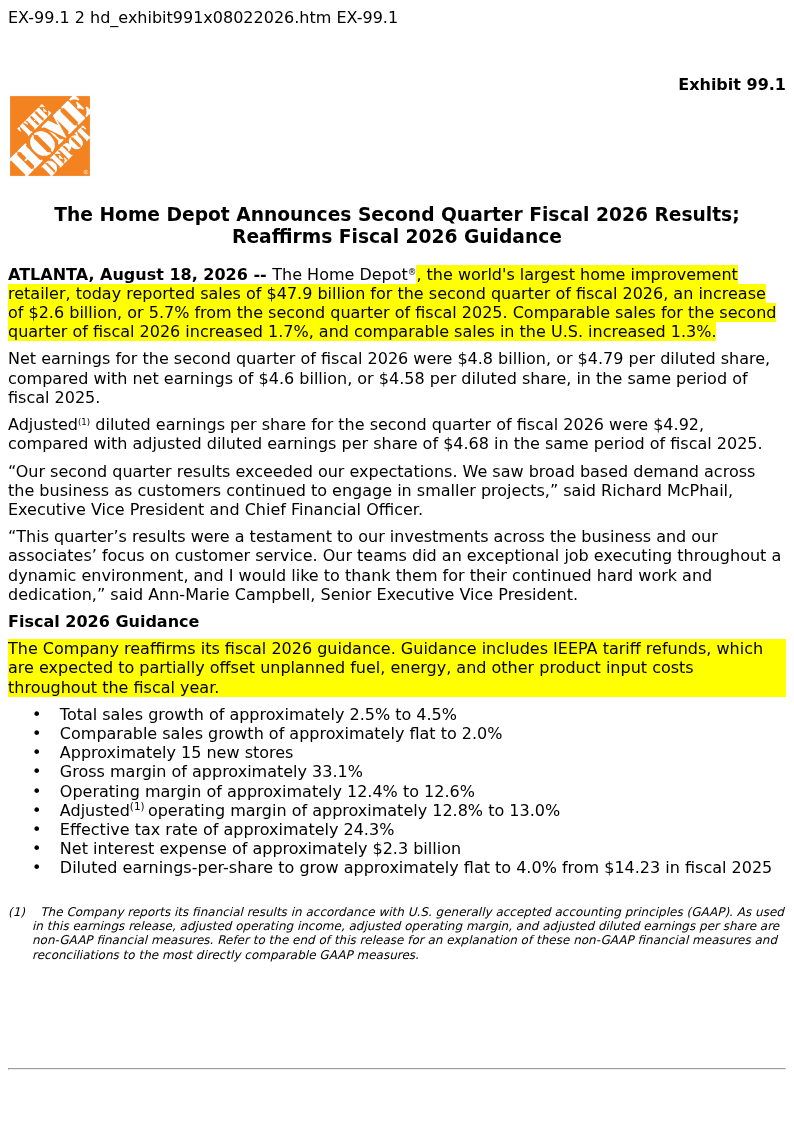 מקור: הודעת התוצאות של Home Depot
התוצאות מציגות צמיחה של 5.7% בהכנסות, עלייה של 1.7% במכירות המקבילות ואישור מחדש של התחזית השנתית.
התרחיש הדובי
איכות הצמיחה עדיין אינה מושלמת. מספר העסקאות המקבילות ירד ב1%, ומספר העסקאות הכולל ירד ב0.8% ל443.2 מיליון. הצמיחה בחנויות הזהות נבעה מעלייה של 2.8% בגודל הסל ולא מעלייה בכמות הביקורים. אם הצרכנים יהפכו לזהירים יותר או שהיכולת להעלות מחירים תיחלש, החברה עלולה להתקשות לשמור על קצב הצמיחה הנוכחי.
גם הרווחיות מצביעה על לחץ. שיעור הרווח התפעולי ירד מ14.5% ל14.3%, ושיעור הרווח התפעולי המתואם ירד מ14.8% ל14.7%. ההנהלה ציינה עלויות בלתי מתוכננות של דלק, אנרגיה ותשומות מוצרים, שאמורות להתקזז חלקית באמצעות החזרי מכסים. המילה החשובה היא חלקית. אם העלויות יישארו גבוהות, החברה תצטרך לבחור בין העלאת מחירים לבין ספיגת הפגיעה ברווחיות.
מסקנה
הדוח מחזק את הטענה שחברת Home Depot מסוגלת לצמוח ולצבור נתח שוק גם בתוך סביבת דיור חלשה. עם זאת, הוא עדיין אינו מציג חזרה למחזור שיפוצים משמעותי. המשתנה החשוב ביותר להמשך הוא לא רק גובה המכירות, אלא האם מספר העסקאות יחזור לצמוח והאם לקוחות יחזרו לפרויקטים גדולים. עד שזה יקרה, הצמיחה נשענת בעיקר על סל קנייה גבוה יותר, פרויקטים קטנים והרחבת הפעילות מול בעלי מקצוע.
הצמיחה עקפה את התחזיות
ההכנסות הגיעו ל47.86 מיליארד דולר, לעומת צפי של כ47.3 מיליארד דולר. הרווח הנקי עלה ב4.7% ל4.77 מיליארד דולר והEPS המדווח עלה ב4.6% ל4.79 דולר. הEPS המתואם עלה ב5.1% ל4.92 דולר. המשמעות היא שהחברה עקפה את התחזיות הן בשורת המכירות והן בשורת הרווח, למרות תנאי שוק חלשים.
הלקוח עדיין מעדיף פרויקטים קטנים
דברי ההנהלה מבהירים שהצרכן עדיין לא חזר לשיפוצים גדולים.
הביקוש הגיע מפרויקטים קטנים כמו תחזוקה, גינון, תיקונים ושדרוגים נקודתיים. זאת פעילות יציבה יחסית, אך היא מייצרת סל מכירה נמוך יותר מפרויקטים הכוללים שיפוץ מטבח, חדר אמבטיה או בנייה נרחבת.
סמנכ״ל הכספים של החברה התייחס למגמה זו ואף הגדיר את שוק הדיור כקפוא, אך הוא עדיין שהחברה ממשיכה לקחת נתח שוק ולשפר את השירות ללקוחות.
התחזית משדרת יציבות ולא האצה
התחזית השנתית נשארה ללא שינוי. ההנהלה צופה צמיחה של 2.5% עד 4.5% במכירות, שינוי של 0% עד 2% במכירות בחנויות זהות ושיעור רווח תפעולי מתואם של 12.8% עד 13%.
הEPS המתואם צפוי לנוע בין יציבות לצמיחה של 4% לעומת 14.69 דולר בשנת 2025. התחזית אינה מצביעה על התאוששות חדה, אלא על יכולת לשמור על צמיחה מתונה בתוך תנאים מאתגרים.
המאזן והתזרים
במחצית הראשונה ייצרה החברה תזרים מזומנים מפעילות של 11.42 מיליארד דולר והשקיעה 1.72 מיליארד דולר. מכאן מתקבל תזרים מזומנים חופשי, הכסף שנותר לאחר ההשקעות בנכסים ובתשתיות, של כ9.7 מיליארד דולר. מנגד, החוב הפיננסי הכולל עמד על כ52.9 מיליארד דולר והמלאי עלה ב8.1% לעומת השנה שעברה ל26.85 מיליארד דולר. רמת המלאי דורשת מעקב אם קצב העסקאות ימשיך לרדת.
שאלות מפתח
- כמה מהצמיחה הכוללת בהכנסות נבע מפעילות SRS ורכישות אחרות, וכמה הגיע מצמיחה אורגנית בעסק הקיים?
- האם העלייה בגודל העסקה הממוצעת נבעה בעיקר ממחירים ותמהיל, או מעלייה אמיתית בכמות המוצרים שנרכשו?
- אילו סימנים צריכה ההנהלה לראות בשוק הדיור כדי לצפות חזרה של הצרכנים לפרויקטים גדולים?
למה לשים לב ברבעון הבא
- מספר העסקאות: מעבר לצמיחה יצביע על שיפור בביקוש. ירידה נוספת תעיד שהצמיחה ממשיכה להישען על מחירים וגודל סל גבוה יותר.
- שיעור הרווח התפעולי: התייצבות תראה שהחזרי המכסים והתייעלות מצליחים לקזז את עלויות הדלק והאנרגיה. ירידה נוספת תפגע באיכות הרווח.
- פרויקטים גדולים: חזרה של ביקוש למטבחים, חדרי אמבטיה ושיפוצים רחבים תהיה הסימן החשוב ביותר להתאוששות במחזור הדיור.
מה אומרת ההנהלה
ריצ׳רד מקפייל, סמנכ״ל הכספים
״אנחנו ממשיכים לפעול בתנאים שאני מכנה שוק דיור קפוא, אבל אנחנו גם יודעים שאנחנו לוקחים נתח שוק ומשרתים את הלקוחות שלנו טוב יותר מדי יום. החברה עדיין לא ראתה צרכנים חוזרים לפרויקטים גדולים״
הציטוט מסכם היטב את הדוח.
Home Depot משפרת את הביצועים היחסיים שלה, אך סביבת הביקוש עצמה עדיין לא התאוששה.
מה הדוח מספר על מצבו של הצרכן האמריקאי?
הדוח של Home Depot מספק תמונת מצב די טובה ומפתיעה על מצבו של הצרכן האמריקאי.
רכישות לשיפור הבית משלבות בין הוצאות שוטפות שאי אפשר לדחות לאורך זמן לבין הוצאות גדולות שתלויות בביטחון הכלכלי, בריבית וביכולת לקבל אשראי.
התוצאות מצביעות על צרכן שעדיין מחזיק מעמד, אך מתנהל בזהירות
המכירות בחנויות הזהות עלו ב1.7% וגודל העסקה הממוצעת גדל ב2.8%, כך שמשקי הבית ממשיכים להוציא כסף על תחזוקה ותיקונים.
מנגד, מספר העסקאות ירד ב1% וההנהלה עדיין לא רואה חזרה לפרויקטים גדולים.
המשמעות היא שכוח הקנייה לא קרס, אך הביטחון לבצע הוצאה גדולה עדיין נמוך.
הצרכן מוכן לקנות צבע, כלי עבודה או ציוד לתיקון נקודתי, אבל דוחה שיפוץ רחב של מטבח או חדר אמבטיה.
זהו סימן לחוסן בסיסי בצריכה השוטפת, לצד רגישות גבוהה לריבית, למחירי הדיור וליוקר המחיה.
אם מספר העסקאות והביקוש לפרויקטים גדולים יחזרו לעלות, זה יהיה סימן להתחזקות אמיתית של הצרכן. אם המכירות ימשיכו לצמוח רק בזכות עלייה בגודל הסל, בלי יותר עסקאות, יהיה קשה לטעון שכוחו של הצרכן השתפר באופן רחב.
סיכום
חברת Home Depot הציגה רבעון טוב מהצפוי עם צמיחה במכירות, עלייה ברווח ואישור מחדש של התחזית. החברה ממשיכה ליהנות מביקוש לתחזוקה ולפרויקטים קטנים ומרחיבה את פעילותה מול בעלי מקצוע, אך הירידה במספר העסקאות והלחץ על שיעורי הרווח מונעים מהדוח להצביע על התאוששות מלאה.
נכון לכתיבת שורות אלו במסחר המוקדם המניה עולה בכ1.9%, לאחר שהתוצאות עקפו את הציפיות בהכנסות ובEPS.