סיכום דו״ח Q2 2026 חברת Baidu (BIDU)
18.8.2026

בקצרה
- הכנסות Baidu הכוללות ירדו ב-4% ל-31.3 מיליארד יואן ברבעון השני של 2026, מתחת לצפי האנליסטים, מה שמשקף את הקושי של החברה לפצות על הירידה החדה בעסקי הפרסום באמצעות צמיחת פעילויות ה-AI החדשות.
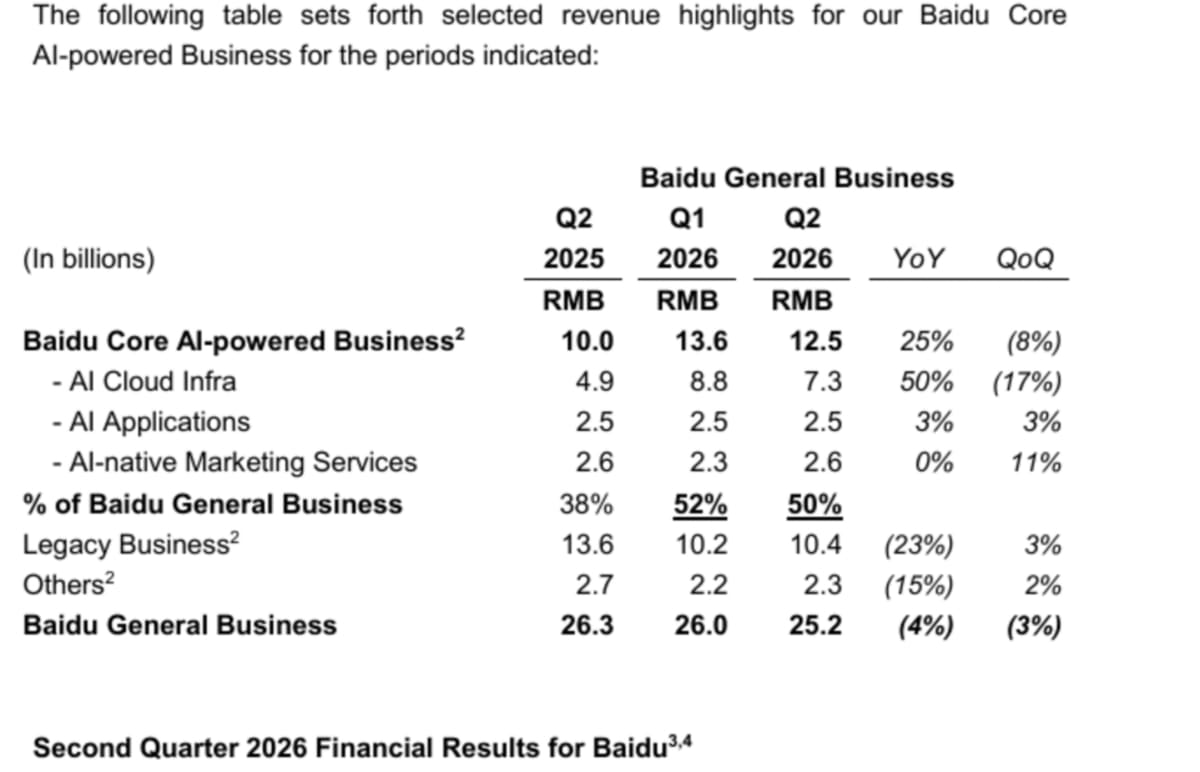
- פעילות ה-AI של Baidu הציגה צמיחה מרשימה של 25% בהכנסות שהגיעו ל-12.5 מיליארד יואן, והיוותה 50% מהפעילות הכללית, מה שמדגיש את המעבר האסטרטגי של החברה לכיוון טכנולוגיות מתקדמות ומעיד על פוטנציאל צמיחה עתידי בתחום.
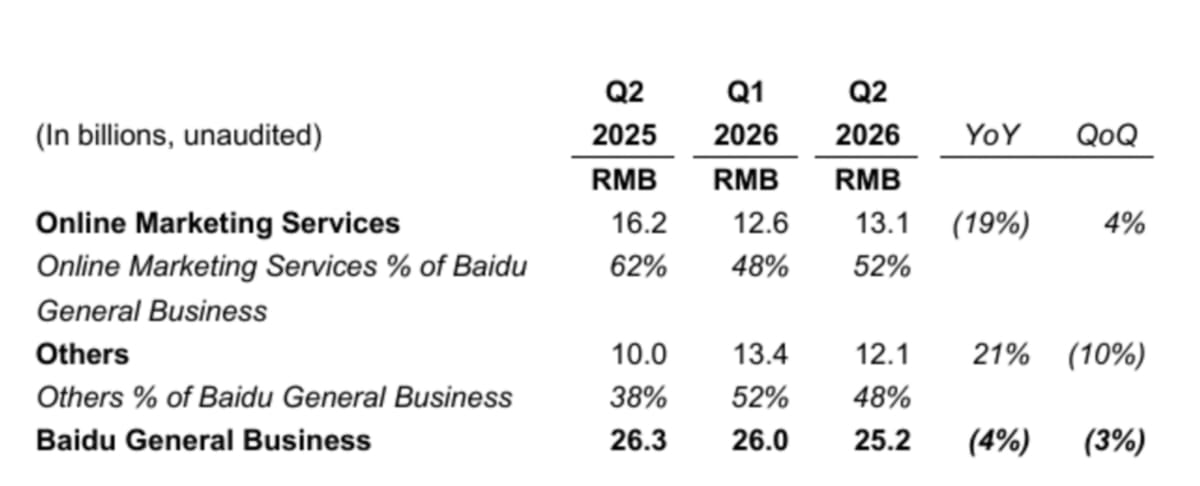
- הכנסות הפרסום המקוון של Baidu צנחו ב-19% ל-13.1 מיליארד יואן, והמשיכו להוות נקודת חולשה מרכזית בדוח, מה שמצביע על סיכון מבני מתמשך עקב תחרות גוברת ושינויים בהרגלי המשתמשים והמפרסמים בסין.
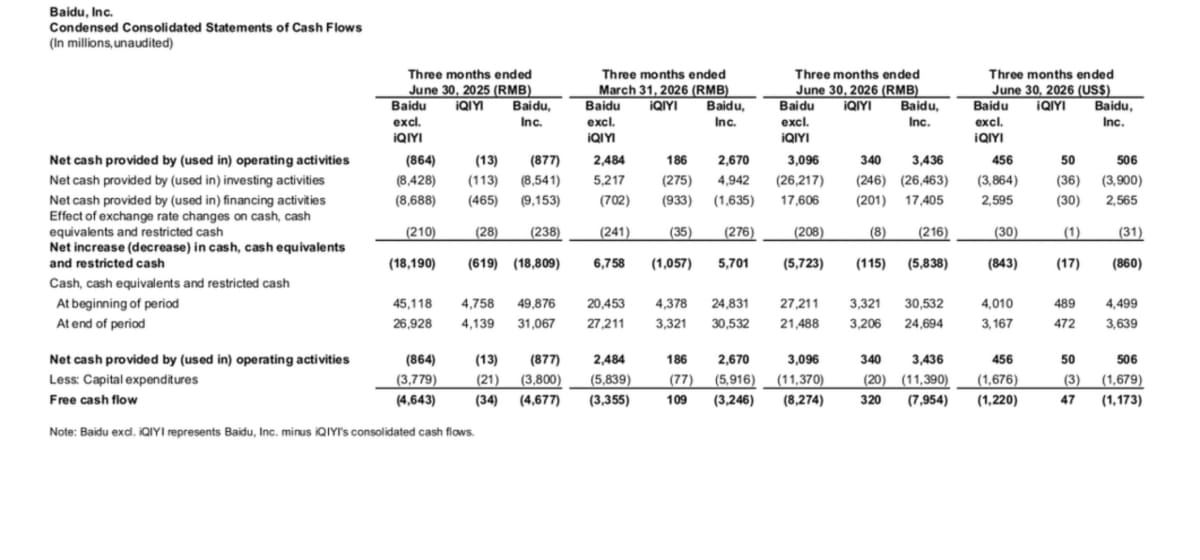
- התזרים החופשי של Baidu היה שלילי בגובה 7.95 מיליארד יואן בעקבות השקעות הון כבדות של 11.39 מיליארד יואן, מה שמדגיש את המחיר הגבוה של המעבר ל-AI ומעלה שאלות לגבי יכולת החברה להפוך את הצמיחה ב-AI לרווחיות ותזרים חיוביים בטווח הקצר.
נקודות מפתח
• הכנסות: הסתכמו ב31.3 מיליארד יואן, ירידה של 4% לעומת השנה שעברה ומתחת לצפי האנליסטים ל31.96 מיליארד יואן
• פעילות מבוססת AI: ההכנסות צמחו ב25% ל12.5 מיליארד יואן והיוו 50% מהפעילות הכללית של Baidu
• תשתיות ענן AI: ההכנסות עלו ב50% ל7.3 מיליארד יואן, כאשר הכנסות GPU Cloud, שירותי מחשוב המבוססים על מעבדים גרפיים, זינקו ב283%
• הפרסום המקוון: ההכנסות ירדו ב19% ל13.1 מיליארד יואן, והמשיכו להיות נקודת החולשה המרכזית בדוח
• EPS מתואם: הרווח למניה בנטרול סעיפים חשבונאיים מסוימים ירד ב47% ל7.22 יואן
• תזרים חופשי: FCF, המזומן שנותר לאחר השקעות הון, היה שלילי בגובה 7.95 מיליארד יואן בעקבות השקעות הון של 11.39 מיליארד יואן
חברת Baidu הסינית שנסחרת בנאסד״ק מפעילה מנוע חיפוש ושירותי פרסום בסין, לצד תשתיות ענן ובינה מלאכותית, יישומי AI ושירותי רובוטקסי (נסיעה ללא נהג) באמצעות Apollo Go. הדוח שפורסם היום (18 באוגוסט 2026) ממחיש שהחברה נמצאת באמצע מעבר עסקי משמעותי. פעילות הAI כבר מייצרת מחצית מהכנסות הפעילות הכללית, אבל הצמיחה שלה עדיין אינה מספיקה כדי לפצות על הירידה החדה בעסקי הפרסום.
במקביל, החברה ממשיכה להרחיב את Apollo Go, שפועל כיום ב28 ערים וצבר יותר מ350 מיליון קילומטרים אוטונומיים. Baidu גם מקדמת מעבר לרישום ראשי כפול בהונג קונג, בכפוף לאישור בעלי המניות והבורסה.
התרחיש השורי
הגורם החיובי המרכזי הוא הצמיחה בתשתיות הענן. הכנסות AI Cloud Infra עלו ב50%, בעוד שהכנסות GPU Cloud זינקו ב283%, לאחר צמיחה של 184% ברבעון הקודם. ההאצה מצביעה על ביקוש חזק לתשתיות מחשוב ציבוריות עבור מודלים ויישומי AI. אם Baidu תצליח לשמר את קצב הצמיחה ובמקביל לשפר את הרווחיות, פעילות הענן עשויה להפוך למנוע שמחליף בהדרגה חלק מהפרסום המסורתי.
 מקור: הדוח הכספי של Baidu
הטבלה מראה שהפעילות מבוססת הAI צמחה ב25% לעומת השנה שעברה והגיעה למחצית מהפעילות הכללית. עם זאת, נרשמה ירידה של 8% לעומת הרבעון הקודם.
המנוע החיובי השני הוא בניית מערכת מוצרים רחבה סביב AI. החברה אינה מסתמכת רק על הענן, אלא גם על Wenku, Baidu Drive, סוכני AI, שירותי שיווק חכמים וApollo Go. חדירת יכולות הAI בקרב המשתמשים היומיים של Wenku וBaidu Drive עלתה ב27.4%, ואילו פעילות הרובוטקסי מתרחבת לאירופה, המזרח התיכון ואסיה. הפוטנציאל קיים, אך Baidu עדיין צריכה להראות שהשימוש הגדל הופך להכנסות משמעותיות ולרווח.
התרחיש הדובי
הסיכון הראשון הוא המשך ההידרדרות בפרסום. ההכנסות מהתחום ירדו ב19% והגיעו ל13.1 מיליארד יואן. החולשה נובעת מלחץ על תקציבי הפרסום בסין, חולשה בצריכה ובנדל״ן ותחרות מצד פלטפורמות תוכן ומסחר. מדובר בסיכון מבני אם המשתמשים והמפרסמים ממשיכים לעבור לפלטפורמות אחרות, ולא רק בהשפעה זמנית של הכלכלה הסינית.
 מקור: הדוח הכספי של Baidu
כפי שניתן לראות, למרות התאוששות של 4% לעומת הרבעון הקודם, הכנסות הפרסום עדיין נמוכות ב19% לעומת השנה שעברה ומהוות 52% מהפעילות הכללית.
הסיכון השני הוא המחיר הכבד של המעבר לAI. ההוצאות על השקעות הון הגיעו ל11.39 מיליארד יואן, כמעט פי שלושה מהרבעון המקביל. התזרים התפעולי אמנם היה חיובי, אך לאחר ההשקעות נוצר תזרים חופשי שלילי בגובה 7.95 מיליארד יואן. השקעות כבדות יכולות להיות מוצדקות אם הן יוצרות צמיחה ורווחיות עתידית, אך הן הופכות לבעיה אם פעילות הענן ממשיכה לצמוח בלי לייצר החזר מספק על ההון.
מסקנה
הרבעון חיזק את ההוכחה שBaidu מצליחה לבנות פעילות AI אמיתית ובעלת הכנסות משמעותיות, אך עדיין לא הוכיח שהמעבר משפר את איכות העסק כולו. השאלה החשובה אינה אם הענן ממשיך לצמוח, אלא אם הצמיחה הזאת יכולה לפצות על הפרסום, לשפר את הרווחיות ולהחזיר את התזרים החופשי לרמה חיובית.
הAI כבר הפך לליבת הפעילות
הכנסות הפעילות מבוססת הAI הגיעו ל12.5 מיליארד יואן והיוו 50% מהפעילות הכללית, לעומת 38% בלבד בשנה שעברה. במקביל, הפעילות המסורתית ירדה ב23%. שינוי התמהיל משמעותי, אך הוא נובע גם מצמיחת AI וגם מהתכווצות חדה של העסק הישן.
איכות הרווח נחלשה
הרווח הנקי ירד ב68% ל2.3 מיליארד יואן והרווח הנקי המתואם ירד ב46% ל2.6 מיליארד יואן. חלק מהירידה נובע מכך שברבעון המקביל נרשמו רווחים גבוהים מהשקעות. גם ברמה התפעולית נרשמה חולשה, עם ירידה של 15% ברווח התפעולי המתואם ושחיקה בשיעורו מ14% ל12%.
השקעות הAI מכבידות על המזומן
 מקור: הדוח הכספי של Baidu
התזרים התפעולי השתפר ל3.44 מיליארד יואן, אך השקעות הון של 11.39 מיליארד יואן הובילו לתזרים חופשי שלילי. מנגד, לחברה יש מזומן והשקעות בהיקף 283.1 מיליארד יואן, ולכן אין כרגע לחץ נזילות.
Apollo Go מתקדם, אך התרומה הכספית אינה ברורה
Apollo Go, שירות הרובוטקסי של החברה, הגיע ל28 ערים וליותר מ240 מיליון קילומטרים של נסיעה ללא נהג. החברה התקדמה בניסויים בלונדון, הונג קונג ושווייץ ובהפעלה מסחרית בדובאי. עם זאת, הדוח אינו מפרט את הכנסות הפעילות, הפסדיה או לוח הזמנים להגעה לרווחיות.
שאלות מפתח
- מהו שיעור הרווח הגולמי של פעילות AI Cloud Infra וכיצד הוא משתנה עם הצמיחה בGPU Cloud?
- מתי ההשקעות בתשתיות AI צפויות להתחיל לייצר תזרים חופשי חיובי?
- כמה הכנסות והפסדים מייצרת Apollo Go, ומהו היקף ההשקעה הנדרש להתרחבות הבינלאומית?
למה לשים לב ברבעון הבא
- הפרסום המקוון: ירידה מתונה יותר תעיד שהעסק המסורתי מתחיל להתייצב. ירידה נוספת הקרובה ל20% תחזק את החשש שמדובר באובדן מבני של מפרסמים.
- הענן והתמהיל: המשך צמיחה גבוהה לצד שיפור לעומת הרבעון הקודם יחזק את התזה. האטה נוספת בAI Cloud תעלה שאלות לגבי עמידות הביקוש.
- התזרים וההשקעות: ירידה בהשקעות ההון או שיפור בתזרים החופשי יראו שההשקעה מתחילה להתאזן. החרפה בתזרים השלילי תגדיל את המחיר של המעבר לAI.
מה אומרת ההנהלה
רובין לי, מייסד שותף ומנכ״ל החברה:
״בעוד שפעילות השיווק המקוון נותרה תחת לחץ, המומנטום בפעילות מבוססת הAI מחזק את המעבר שלנו מחברת אינטרנט לחברת AI״
הציטוט מגדיר היטב את התזה, אך גם את הבעיה. ההנהלה רואה בAI את העתיד, בעוד שמנוע המזומנים המסורתי עדיין מתכווץ במהירות.
סיכום
חברת Baidu הציגה שני סיפורים מנוגדים. מצד אחד, הענן צומח במהירות, GPU Cloud מאיץ ופעילות הAI כבר מייצרת מחצית מהפעילות הכללית. מצד שני, ההכנסות הכוללות ירדו, הפרסום נחלש, הרווח המתואם נשחק והתזרים החופשי נשאר שלילי.