סיכום דו״ח Q2 2026 חברת אורבניקה
18.8.2026
בקצרה
- חברת אורבניקה הציגה צמיחה מרשימה ברווחיות ברבעון השני של 2026, כאשר הרווח התפעולי זינק ב-59.8% ל-57.2 מיליון ש"ח והרווח הנקי עלה ב-69.6% ל-30.6 מיליון ש"ח, מה שמעיד על שיפור משמעותי ביעילות התפעולית וביכולת החברה להפיק רווחים גבוהים יותר מכל יחידת מכירה.
- השיפור ברווחיות נבע בעיקר מהתחזקות השקל מול הדולר, שהוזילה את עלויות הרכש של החברה, ומהרחבת שטחי המסחר ב-16.4%, גורמים אלו תרמו לעלייה בשיעור הרווח הגולמי ל-60.9% ושיעור הרווח התפעולי ל-20.5%, ומצביעים על חשיבותם של תנאי מאקרו נוחים וצמיחה פיזית בהשפעה על ביצועי החברה.
- למרות הצמיחה הכוללת, מכירות בחנויות זהות ירדו ב-0.3% כולל אתרי הסחר וב-1.4% ללא אתרי הסחר, נתון המעלה חשש שהצמיחה נשענת בעיקר על פתיחת חנויות חדשות ולא על גידול אורגני בביקוש, ועלול להעיד על אתגרים עתידיים בשמירה על קצב הצמיחה ללא הרחבת הרשת.
- הוצאות המימון נטו של אורבניקה עלו ב-42.5% ל-17.5 מיליון ש"ח, בעיקר בשל עלייה בהוצאות ריבית והפסדים ממכשירים פיננסיים, מה שמדגיש את הרגישות של החברה לתנודות בריבית ובשוקי ההון, ועלול להשפיע על הרווחיות הנקייה בעתיד אם עלויות המימון ימשיכו לעלות.
נקודות מפתח
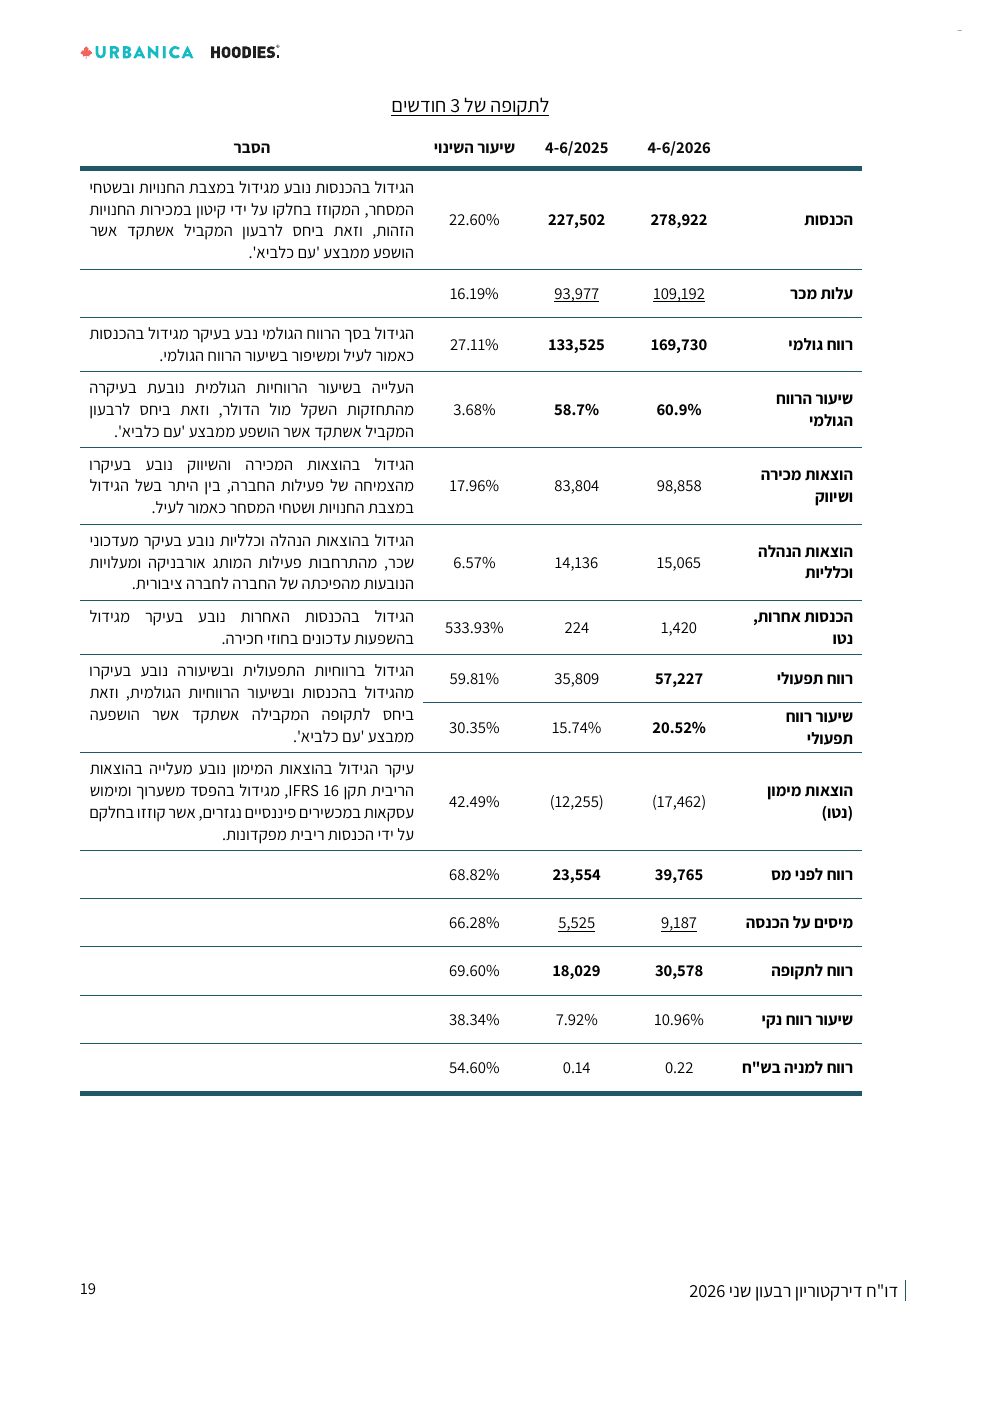
• הכנסות: צמחו ב22.6% ל278.9 מיליון ש״ח, לעומת 227.5 מיליון ש״ח ברבעון המקביל
• רווח גולמי: עלה ב27.1% ל169.7 מיליון ש״ח, ושיעור הרווח הגולמי השתפר מ58.7% ל60.9%
• רווח תפעולי: זינק ב59.8% ל57.2 מיליון ש״ח, ושיעור הרווח התפעולי עלה מ15.7% ל20.5%
• רווח נקי: הגיע ל30.6 מיליון ש״ח, עלייה של 69.6% לעומת 18 מיליון ש״ח ברבעון המקביל
• מכירות בחנויות זהות: ירדו ב0.3% כולל אתרי הסחר וב1.4% ללא אתרי הסחר, לאחר התאמת ימי הפעילות שנפגעו מהלחימה
• דיבידנד: אורבניקה הכריזה לאחר תאריך המאזן על חלוקה של 30 מיליון ש״ח, שהם 0.21 ש״ח למניה
אורבניקה עוסקת בעיצוב, קניינות ושיווק של מוצרי הלבשה, אביזרי אופנה ומוצרי פנאי באמצעות המותגים אורבניקה והודיס. הפעילות מתבצעת בחנויות פיזיות ברחבי ישראל ובאתרי סחר מקוונים. נכון למועד פרסום הדוח הפעילה הקבוצה 109 חנויות, מהן 38 חנויות אורבניקה ו71 חנויות הודיס, לעומת 106 חנויות בתחילת 2026.
הדוח שפורסם היום מציג מעבר חד מהרבעון הראשון החלש לרבעון שני חזק. ברבעון הראשון נפגעה הפעילות מסגירת מרכזי המסחר במהלך הלחימה וממזג אוויר חם מהרגיל. ברבעון השני נהנתה אורבניקה מהרחבת שטחי המסחר, מהשוואה לרבעון מקביל שנפגע מהלחימה בשנת 2025 ומהתחזקות השקל מול הדולר. במקביל הכריזה החברה על דיבידנד של 30 מיליון ש״ח.
התרחיש השורי
השיפור ברווחיות היה מהיר יותר מהצמיחה בהכנסות. ההכנסות עלו ב22.6%, אבל הרווח הגולמי צמח ב27.1% והרווח התפעולי זינק ב59.8%. שיעור הרווח הגולמי הגיע ל60.9% ושיעור הרווח התפעולי עלה ל20.5%. המשמעות היא שהחברה לא הסתפקה בפתיחת חנויות ובהגדלת המחזור, אלא הצליחה להפיק יותר רווח מכל שקל של מכירות. התחזקות השקל מול הדולר הייתה גורם חשוב, מפני שחלק גדול מהרכש מתבצע בדולרים בעוד שהמכירות בישראל מתבצעות בשקלים.
 מקור: הדוח הכספי של אורבניקה לרבעון השני של 2026
הטבלה במסמך מציגה את הצמיחה בהכנסות ואת השיפור הרחב ברווח הגולמי, ברווח התפעולי וברווח הנקי. הרווח הנקי צמח מהר יותר מההכנסות, למרות העלייה בהוצאות המימון.
המנוע החיובי השני הוא הרחבת הרשת. שטחי המסחר ששימשו לחישוב הפדיון ברבעון גדלו ב16.4%, והפדיון הממוצע לעובד עלה ב9.3%. הפעילות של אורבניקה בתחום ההלבשה הובילה את השיפור, עם צמיחה של 32.4% בהכנסות ועלייה של 61.6% ברווח התפעולי. אם החנויות החדשות יגיעו לבשלות בלי להכביד על ההוצאות, הן עשויות להמשיך לתמוך בצמיחה גם מעבר להשפעת בסיס ההשוואה.
התרחיש הדובי
הצמיחה הכוללת עדיין נשענת במידה רבה על פתיחת חנויות והגדלת שטחי המסחר. לאחר התאמת הימים שבהם הפעילות נפגעה מהלחימה, מכירות החנויות הזהות ירדו ברבעון ב0.3% כולל אתרי הסחר וב1.4% ללא אתרי הסחר. זהו נתון חשוב מפני שהוא מבודד את ביצועי החנויות הקיימות. ירידה מתמשכת במדד הזה עלולה להעיד שהחברה מרחיבה את הרשת מהר יותר מהגידול האורגני בביקוש.
הסיכון השני נמצא בהוצאות המימון ובתלות בגורמים חיצוניים. הוצאות המימון נטו עלו ב42.5% ל17.5 מיליון ש״ח ברבעון, בעיקר בעקבות עלייה בהוצאות ריבית הקשורות לחכירות והפסדים ממכשירים פיננסיים נגזרים. בנוסף, השיפור בשיעור הרווח הגולמי נהנה מהתחזקות השקל. היחלשות מחודשת של השקל, עלייה בעלויות השכירות או הפרעה ביטחונית נוספת עלולות להחזיר לחץ לרווחיות.
מסקנה
תזת ההשקעה התחזקה בעקבות הרבעון, בעיקר בשל היכולת להפוך את העלייה בהכנסות לצמיחה מהירה הרבה יותר ברווח התפעולי והנקי. עם זאת, חלק מהשיפור נבע מבסיס השוואה נוח ומהתחזקות השקל. המשתנה המרכזי להמשך יהיה היכולת להציג צמיחה במכירות החנויות הזהות ולשמור על הרווחיות גם בסביבת מטבע פחות תומכת.
הצמיחה הגיעה בעיקר מאורבניקה ופחות מהודיס
תחום אופנת ההלבשה של אורבניקה הציג ברבעון הכנסות של 151.9 מיליון ש״ח, עלייה של 32.4%, ורווח תפעולי של 31.3 מיליון ש״ח, עלייה של 61.6%. תחום אביזרי האופנה צמח ב21.7% בהכנסות וברווח התפעולי נרשמה עלייה חדה ל8.1 מיליון ש״ח. הודיס הציגה צמיחה מתונה יותר של 8.3% בהכנסות ל82.2 מיליון ש״ח, לצד עלייה של 31.9% ברווח התפעולי ל17.9 מיליון ש״ח.
המחצית עדיין מספרת סיפור מורכב
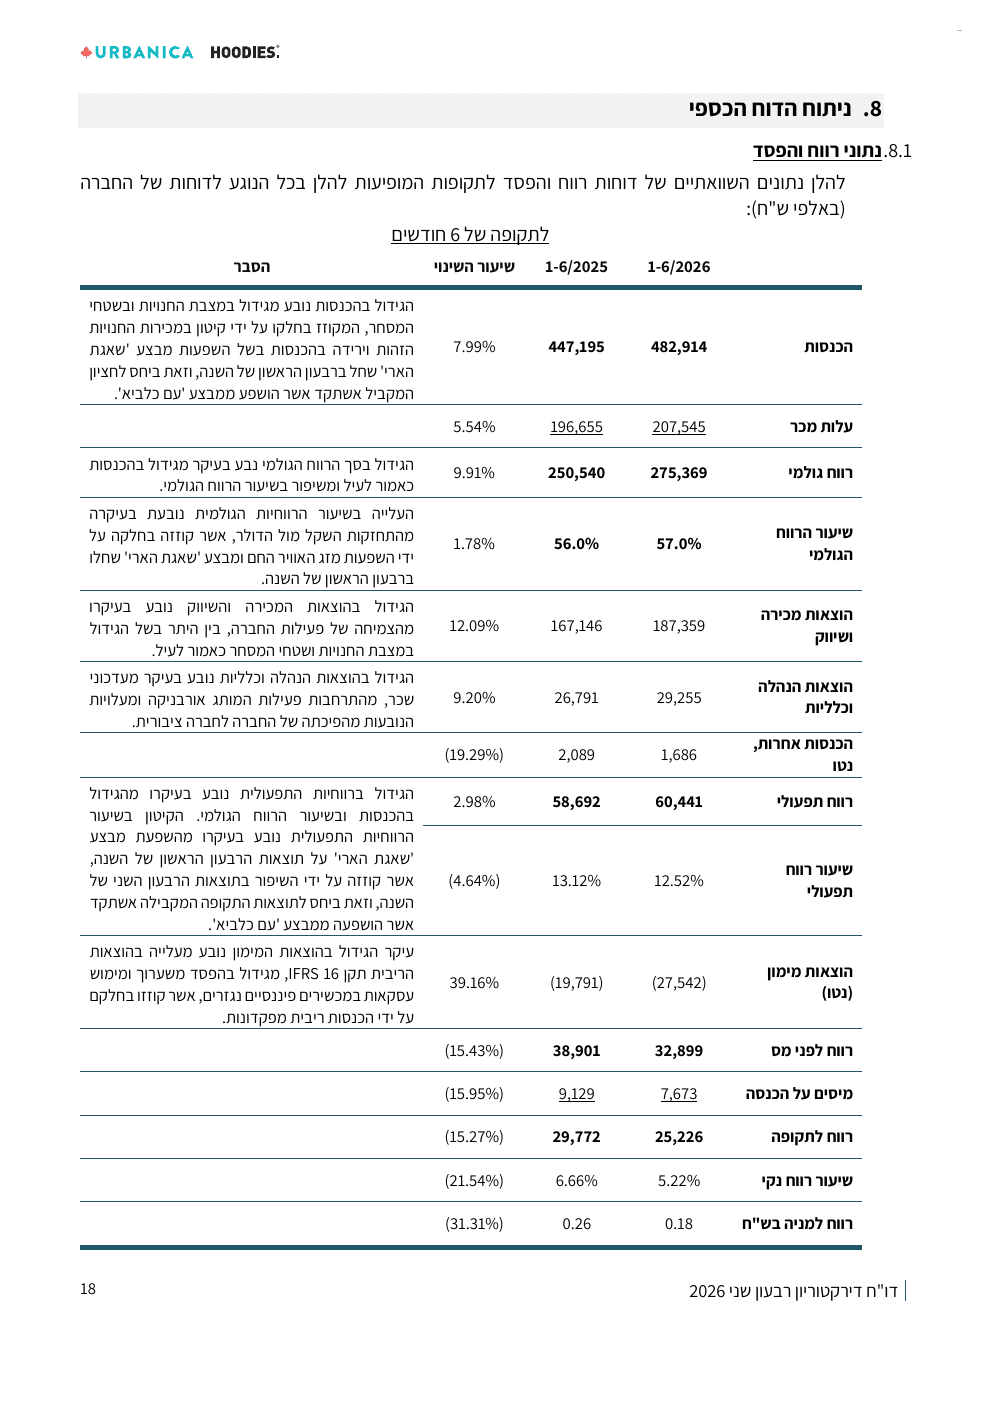
במחצית הראשונה עלו ההכנסות ב8% ל482.9 מיליון ש״ח והרווח הגולמי צמח ב9.9% ל275.4 מיליון ש״ח. למרות זאת, הרווח הנקי ירד ב15.3% ל25.2 מיליון ש״ח. הפער נובע בעיקר מהפגיעה ברבעון הראשון ומהעלייה בהוצאות המימון. הרבעון השני היה חזק, אבל עדיין נדרש רבעון נוסף כדי לקבוע שהשיפור מייצג קצב פעילות חדש ולא רק התאוששות.
 מקור: הדוח הכספי של אורבניקה לרבעון השני של 2026
הטבלה במסמך ממחישה את הפער בין הצמיחה בהכנסות וברווח הגולמי לבין הירידה ברווח הנקי במחצית. היא מדגישה מדוע חשוב להפריד בין הרבעון השני החזק לבין התמונה המצטברת.
המאזן מספק מרחב להמשך התרחבות
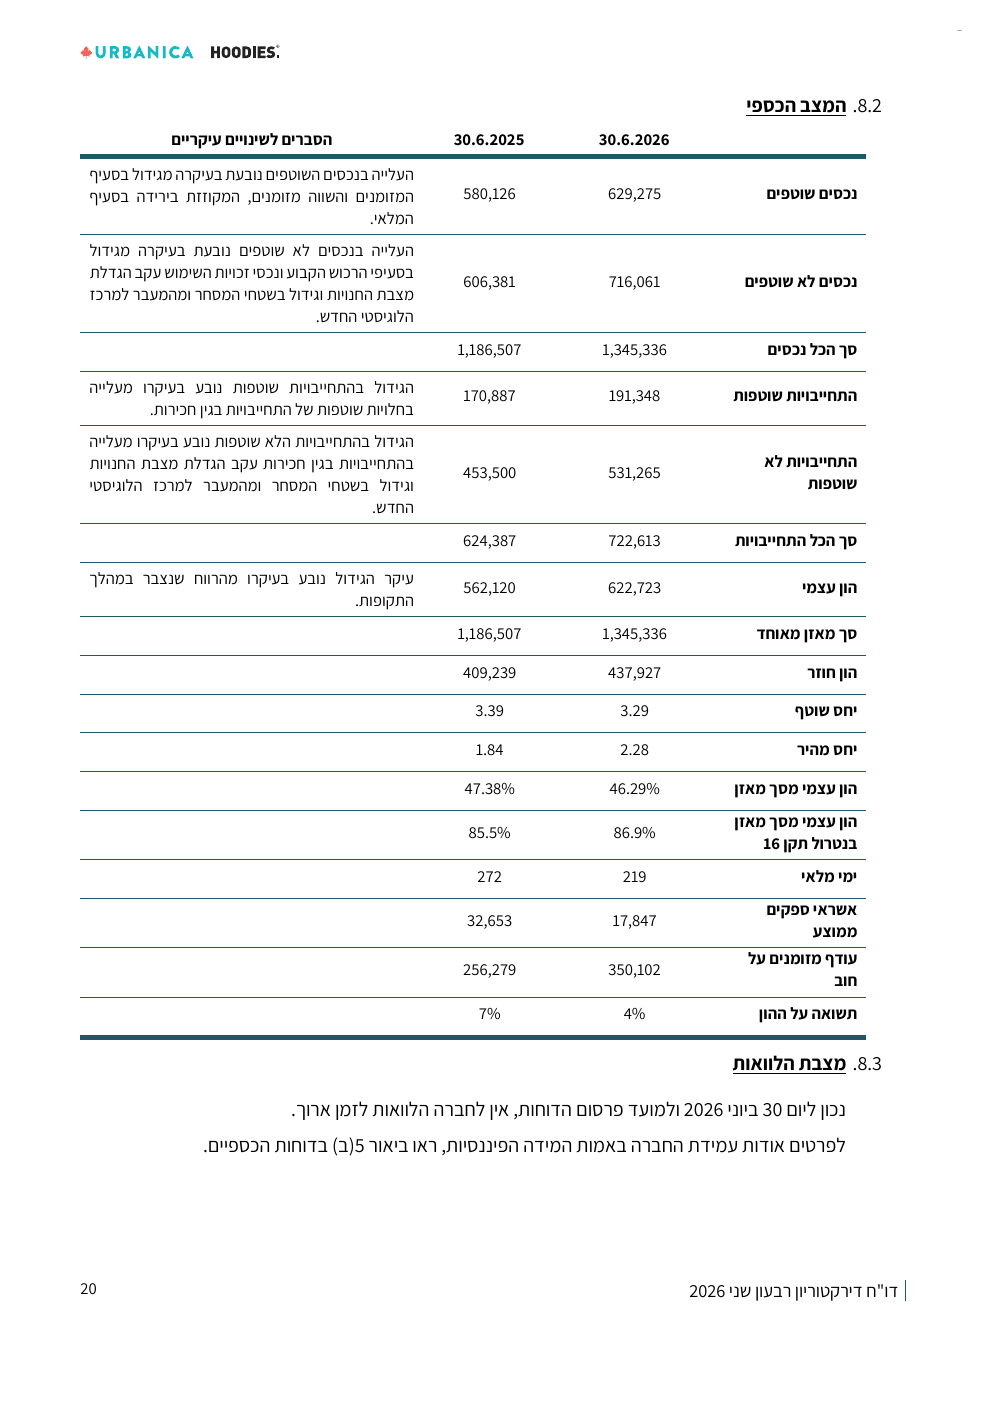
אורבניקה סיימה את התקופה עם הון עצמי של 622.7 מיליון ש״ח וללא חוב פיננסי לזמן ארוך. היחס המהיר, שמודד את יכולת החברה לעמוד בהתחייבויות שוטפות בלי להסתמך על מכירת המלאי, השתפר מ1.84 ל2.28. ימי המלאי ירדו מ272 ל219, נתון שתומך באיכות המאזן ומקטין את הסיכון להצטברות קולקציות ישנות. מנגד, ההתחייבויות בגין חכירות גדלו יחד עם הרחבת הרשת והמעבר למרכז הלוגיסטי החדש.
 מקור: הדוח הכספי של אורבניקה לרבעון השני של 2026
המאזן מציג נזילות גבוהה וירידה בימי המלאי, לצד גידול בהתחייבויות החכירה שנובע מהחנויות החדשות ומהמרכז הלוגיסטי.
הרווחיות עדיין רגישה לשקל
בין יוני 2025 ליוני 2026 ירד שער הדולר בכ12%, מכ3.37 ש״ח לכ2.98 ש״ח. השינוי הפחית את עלויות הרכש וסייע להרחבת שיעור הרווח הגולמי. החברה מבצעת עסקאות גידור כדי לצמצם את התנודתיות, אבל הדוח מראה שהגידור עצמו עלול לייצר הפסדים חשבונאיים ומימוניים. משקיעים צריכים להפריד בין שיפור תפעולי שמגיע מתמחור ותמהיל לבין שיפור שמגיע משער החליפין.
שאלות מפתח
- כמה מהשיפור בשיעור הרווח הגולמי נבע מהתחזקות השקל וכמה הגיע משינוי בתמחור, בתמהיל המוצרים ובתנאי הרכש?
- מתי צפויות החנויות שנפתחו לאחרונה להגיע לרמת מכירות ורווחיות דומה לחנויות הבוגרות?
- כיצד מתכוונת ההנהלה לבלום את העלייה בהוצאות המימון ובהפסדים ממכשירים פיננסיים נגזרים?
למה לשים לב ברבעון הבא
- מכירות החנויות הזהות: חזרה לצמיחה לאחר ההתאמות תחזק את הטענה שהביקוש האורגני משתפר. ירידה נוספת תעיד שהצמיחה ממשיכה להגיע בעיקר מפתיחת חנויות.
- שיעור הרווח הגולמי: שמירה על רמה הקרובה ל60% תראה שהשיפור אינו תלוי רק בשער הדולר. ירידה חדה עשויה להצביע על לחץ במחירים, שינוי בתמהיל או התייקרות הרכש.
- הוצאות המימון: התמתנות בהפסדים מהגידור ובהוצאות החכירה תאפשר לחלק גדול יותר מהרווח התפעולי להגיע לשורה התחתונה. המשך עלייה עלול לקזז את השיפור בפעילות.
סיכום
אורבניקה הציגה רבעון שני חזק, עם צמיחה דו ספרתית בהכנסות ועלייה מהירה יותר ברווחיות. הרחבת הרשת, התחזקות השקל וההשוואה לתקופה שנפגעה מהלחימה תמכו בתוצאות. המאזן נותר חזק, ימי המלאי, שזה כמות הימים שלוקח לחברה למכור את המלאי שברשותה ירדו והכרזת הדיבידנד משקפת ביטחון מסוים של ההנהלה בנזילות החברה.
האתגר המרכזי הוא להפוך את השיפור לצמיחה אורגנית יציבה. מכירות החנויות הזהות עדיין לא הציגו שיפור לאחר ההתאמות, והוצאות המימון עלו בצורה חדה.