סיכום דו״ח Q2 2026 ביג
18.8.2026

בקצרה
- הרווח התפעולי הנקי (NOI) של ביג עלה ב-0.5% ל-956 מיליון ש"ח במחצית הראשונה, למרות ירידה בשיעור ההחזקה באפי נכסים והשפעות מבצעיות, מה שמעיד על יציבות תפעולית חזקה ויכולת ייצור מזומנים עקבית מהנכסים הקיימים.
- התזרים התפעולי המנוכה (AFFO) צמח ב-6.8% והגיע ל-532 מיליון ש"ח, נתון המבליט את שיפור קצב המזומנים מפעילות הנדל"ן השוטפת ומספק אינדיקציה חיובית ליכולת החברה לייצר ערך למשקיעים מעבר לשערוכים חשבונאיים.
- התפוסה הגבוהה בנכסי החברה, עם כמעט 100% במסחר בישראל וכ-99% באירופה, משקפת ביקוש חזק לנכסיה ומבססת את בסיס ההכנסות השוטף, מה שמקטין את הסיכון התפעולי ומאפשר צמיחה עתידית יציבה.
- הרווח הנקי המיוחס לבעלי המניות ירד ב-18.3% ל-548.5 מיליון ש"ח, בעיקר עקב השפעות שערוכים, מימון והפרשי מטבע, מה שמדגיש את הצורך של המשקיעים להבחין בין תזרים מזומנים תפעולי חזק לבין רווחים חשבונאיים תנודתיים.
נקודות מפתח
• NOI אפקטיבי: הרווח התפעולי מהנכסים, לפני מימון ומסים, עלה ב0.5% ל956 מיליון ש״ח במחצית הראשונה, למרות ירידה בשיעור ההחזקה באפי נכסים והשפעת מבצע שאגת הארי.
NOI הוא ההכנסה מהנכסים לאחר הוצאות התפעול שלהם, ולפני עלויות מימון, מסים ופחת.
• AFFO: התזרים התפעולי המנוכה מהתאמות חשבונאיות שאינן מייצגות פעילות שוטפת, עלה ב6.8% ל532 מיליון ש״ח.
AFFO הוא מדד שמטרתו להראות בקירוב כמה מזומן נשאר מפעילות הנדל״ן השוטפת.
• תפוסה: התפוסה במסחר בישראל נותרה קרובה ל100%, באירופה כולל אפי נכסים כ99%, ובמשרדי אפי נכסים כ95%.
• רווח נקי המיוחס לבעלי המניות: הסתכם ב548.5 מיליון ש״ח במחצית, ירידה של 18.3% לעומת התקופה המקבילה. מדובר בעיקר בהשפעות שערוכים, מימון ומטבע, ולא בהכרח בהיחלשות של תזרים השכירות.
• מינוף: יחס החוב לשווי הנכסים האפקטיבי, LTV, עמד על 56.85% כולל אפי נכסים ועל 41.51% ללא אפי נכסים.
• פיתוח: שטח הנכסים המנוהל צפוי לגדול מ2.88 מיליון מ״ר ביוני לכ3.18 מיליון מ״ר בסוף 2026, לפי תחזית החברה.
ביג מחזיקה, מנהלת ומפתחת נדל״ן מניב בישראל, באירופה ובארה״ב. ליבת הפעילות היא מרכזים מסחריים פתוחים, בעוד אפי נכסים, שבה מחזיקה ביג כ79.9%, מוסיפה חשיפה למשרדים ולמגורים להשכרה. הדוח מציג תמונה שבה הפעילות התפעולית ממשיכה להשתפר, אבל התוצאות החשבונאיות וההון מושפעים מאוד ממטבעות, שערוכים ומבנה ההחזקות.
לאחר תום הרבעון המשיכה ביג להרחיב ולמקד את הפורטפוליו. החברה רכשה נכסים וקרקעות בפולין, מכרה נכס בארה״ב לפי שווי של 103 מיליון דולר לעומת שווי ספרים של 95 מיליון דולר, והתקשרה למכירת פעילותה בצרפת.
התרחיש השורי
הנתון החשוב בדוח הוא לא הרווח הנקי אלא היכולת של הנכסים לייצר מזומנים. הNOI נותר יציב ואף עלה מעט, והAFFO צמח ב6.8%. התוצאה בולטת על רקע השפעת אירועי התקופה בישראל והירידה בהחזקה באפי נכסים. אם התפוסות יישמרו והשכירויות ימשיכו להתעדכן כלפי מעלה, בסיס התזרים יכול להמשיך לגדול גם בלי להסתמך על שערוכי נדל״ן.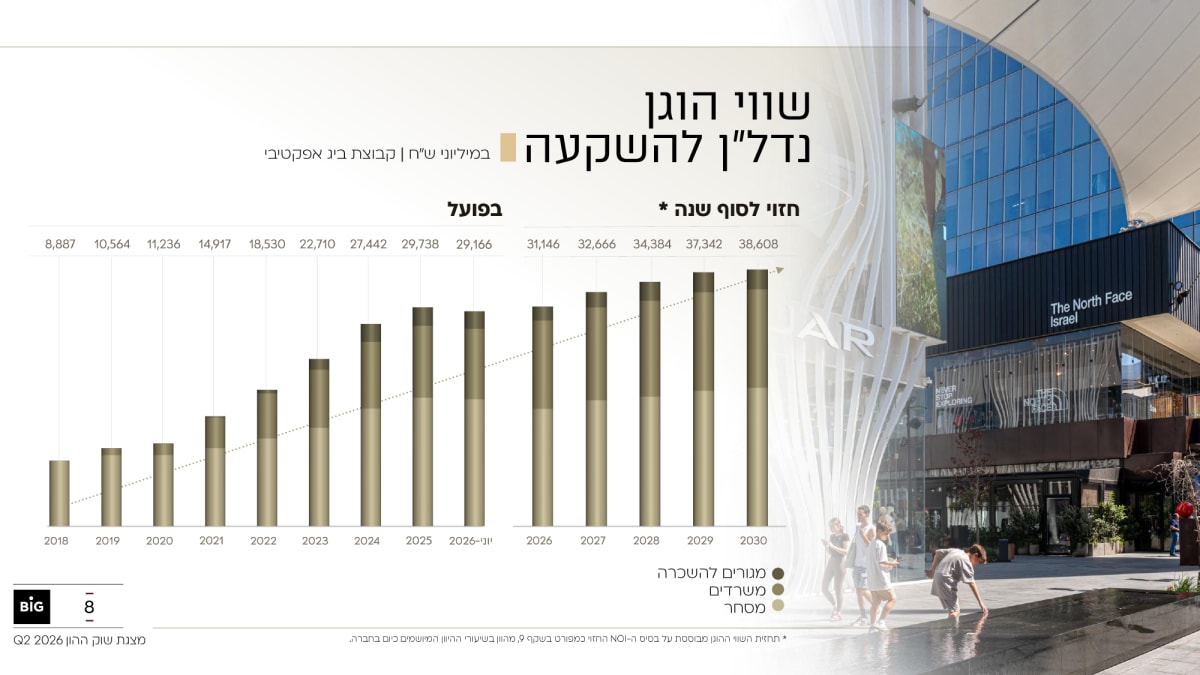 מקור: מצגת המשקיעים של ביג
התרשים מציג צמיחה היסטורית בשווי הנדל״ן להשקעה, לצד תחזית החברה להמשך התרחבות עד 2030.
מנוע הצמיחה השני הוא פיתוח הנכסים. ביג מציגה צבר פרויקטים במסחר, משרדים ומגורים להשכרה, עם גידול צפוי בשטח המנוהל ובשווי הנכסים. העובדה שהתפוסה הקיימת גבוהה נותנת לחברה נקודת פתיחה טובה, אך כדי שהפיתוח יתורגם לערך אמיתי היא תצטרך למסור פרויקטים בזמן, לאכלס אותם ולשמור על תשואה נאותה על ההון שהושקע.
התרחיש הדובי
הרווח הנקי וההון העצמי ממחישים את הרגישות למטבע. ההון המיוחס לבעלי המניות נותר כמעט ללא שינוי, למרות רווח של 548.5 מיליון ש״ח, לאחר שתרגום דוחות החברות הזרות גרע כ941.5 מיליון ש״ח מהרווח הכולל האחר במחצית. מדובר בעיקר בהשפעה חשבונאית, אך היא חשובה למשקיע ישראלי משום שהיא משנה את השווי המדווח בשקלים ואת תנודתיות ההון.
הסיכון השני הוא המינוף והצורך במימון מתמשך של הפיתוח. יחס LTV של 56.85% כולל אפי נכסים אינו חריג בהכרח לחברת נדל״ן פעילה, אך הוא משאיר פחות מרחב טעות אם שיעורי ההיוון יעלו, אם עלויות המימון יישארו גבוהות או אם פדיונות השוכרים ייחלשו. הסיכון הזה יהפוך מהותי יותר אם הצמיחה בפרויקטים תדרוש הון רב לפני שהם מייצרים NOI.
מסקנה
תזת הפעילות של ביג התחזקה במובן התפעולי. התפוסה גבוהה, הAFFO גדל וצבר הפיתוח נשאר משמעותי. עם זאת, המשקיע צריך להפריד בין תזרים הנכסים לבין הרווח החשבונאי, שמושפע משערוכים וממטבע, ולעקוב אחר המינוף והיכולת לממן צמיחה בלי לפגוע בגמישות הפיננסית.
תזרים יציב מול רווח תנודתי
 מקור: מצגת המשקיעים של ביג
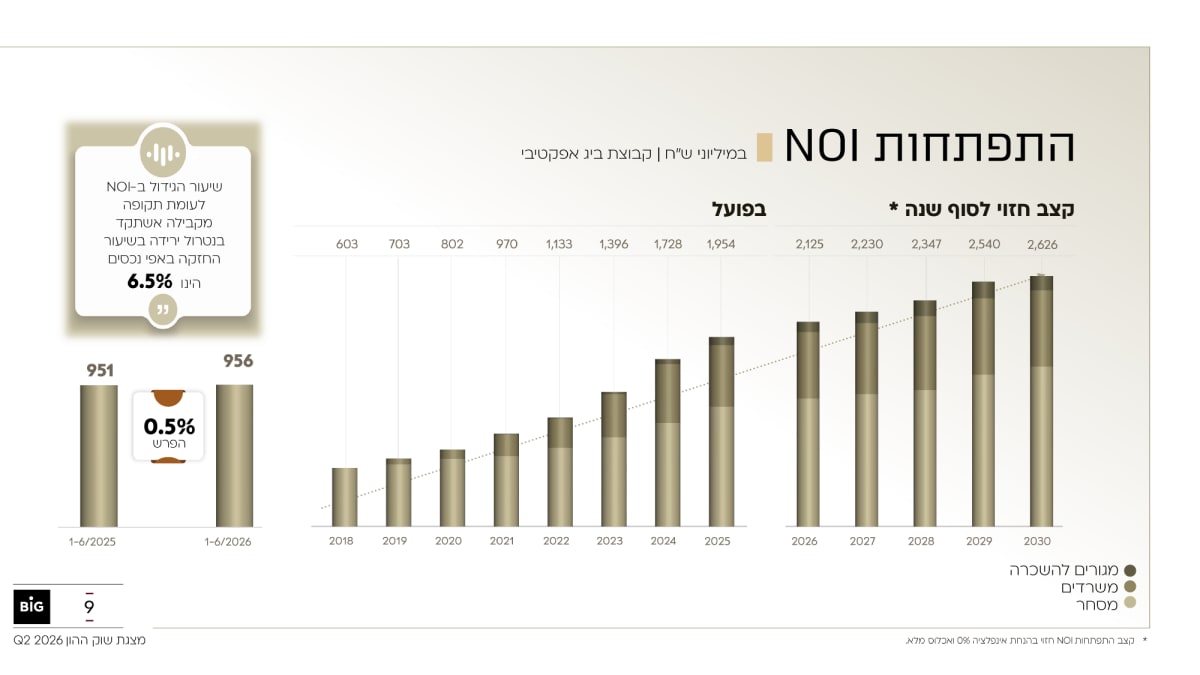
התרשים מראה שהNOI האפקטיבי במחצית עלה מ951 מיליון ש״ח ל956 מיליון ש״ח. החברה מציגה תחזית לעלייה הדרגתית בהמשך, בהנחת אינפלציה של 0% ואכלוס מלא.
הפער בין הAFFO העולה לרווח הנקי היורד הוא לב הדוח. AFFO מנטרל רכיבים כמו שערוכי נדל״ן, הפרשי מטבע והשפעות מימון מסוימות, ולכן הוא נותן אינדיקציה טובה יותר לקצב המזומנים של הפעילות השוטפת. זה אינו תחליף לתזרים המזומנים לפי כללי החשבונאות, אך בנדל״ן מניב הוא מדד חשוב להבנת איכות ההכנסות.
הפורטפוליו נשען על מסחר אך מגוון
כ52% משווי הנדל״ן של הקבוצה נמצא בישראל, 18% בסרביה ובמונטנגרו, 14% ברומניה, 9% בפולין ו6% בצ׳כיה. מבחינת שימושים, כ58% משווי הנדל״ן הוא מסחרי, כ34% משרדים וחניונים וכ8% מגורים להשכרה. הפיזור מפחית תלות בנכס בודד, אך גם מגדיל את החשיפה למטבעות, לכלכלות מקומיות ולשיעורי היוון שונים.
הפיתוח מגדיל את פוטנציאל הצמיחה ואת דרישת ההון
החברה מחזיקה ללא אפי נכסים ב63 נכסים מניבים, 7 נכסים בפיתוח ו8 קרקעות. הפיתוח יכול להרחיב את הNOI העתידי, אך הוא דורש השקעות, מימון וביצוע. לכן השאלה אינה רק כמה נכסים נמצאים בהקמה, אלא מהי התשואה הצפויה עליהם, באיזה קצב הם יאוכלסו וכמה חוב יידרש עד להשלמתם.
שאלות מפתח
- מה יהיה קצב העלייה בNOI מנכסים זהים בישראל ובאירופה לאחר השפעת אירועי התקופה והירידה בהחזקה באפי נכסים?
- איזה חלק מהפרויקטים בפיתוח צפוי להתחיל לתרום לNOI במהלך 2027, ומהי התשואה הצפויה על העלות?
- כיצד תשפיע סביבת הריבית והמטבע על עלות המימון, על יחס המינוף ועל שווי הנכסים המדווח?
למה לשים לב ברבעון הבא
- NOI וAFFO. שיפור ייראה בהאצה בצמיחת נכסים זהים ובהמשך עלייה בAFFO. היחלשות תיראה בשחיקה בתפוסות או בפדיונות השוכרים.
- מינוף ומימון. שיפור ייראה ביציבות או בירידה ביחס הLTV לצד הארכת מח״מ החוב. החמרה תיראה בעלייה בחוב מהירה יותר מהתרחבות שווי הנכסים והתזרים.
- ביצוע פרויקטים. שיפור ייראה במסירות, אכלוס והתקדמות בתקציב. החמרה תיראה בדחיות, חריגות עלות או תשואות צפויות נמוכות יותר.
סיכום
ביג הציגה דוח תפעולי יציב עם תפוסות גבוהות, עלייה בAFFO והמשך בניית מנועי צמיחה. מנגד, הרווח החשבונאי וההון מבהירים שהחשיפה למטבעות, לשערוכים ולמינוף יכולה להשפיע מהותית על התוצאות המדווחות.
תגובת המניה סביב פרסום הדוח אינה מופיעה בחומרים שסופקו, ולכן אין לייחס לדוח תנועה מסוימת במחיר המניה ללא אימות