סיכום דו״ח Q2 2026 חברת מטריקס
18.8.2026

בקצרה
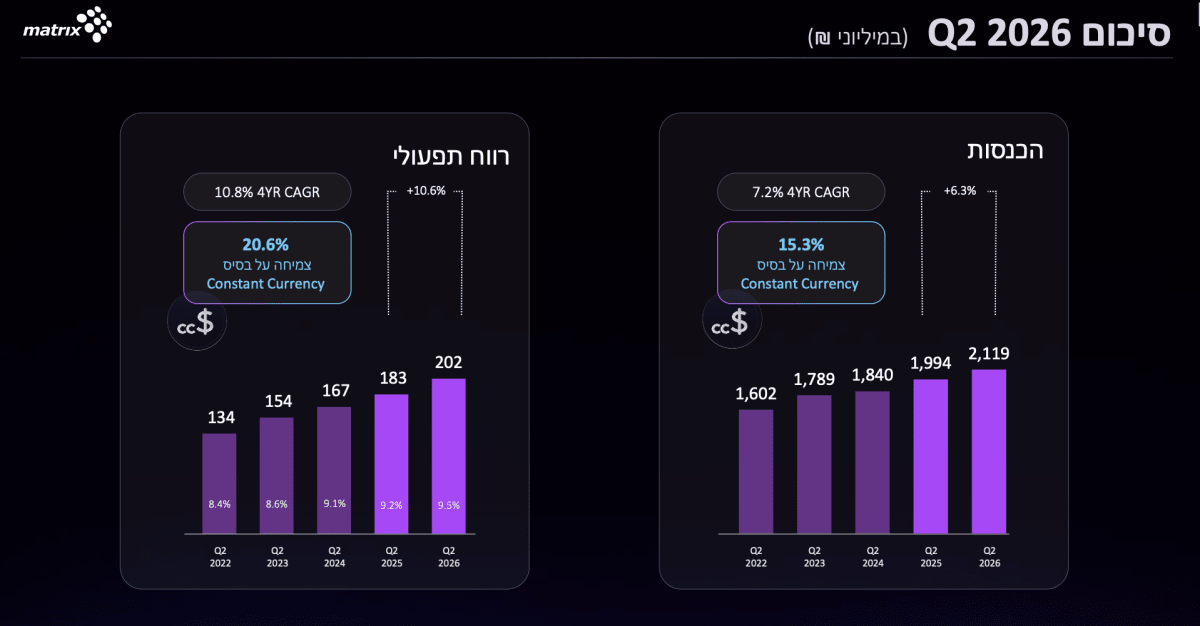
- הכנסות מטריקס ברבעון השני של 2026 הסתכמו ב-2.119 מיליארד ש"ח, עלייה של 6.3% לעומת הרבעון המקביל, אך בנטרול השפעות מטבע הצמיחה הגיעה ל-15.3%, מה שמצביע על ביצועים תפעוליים חזקים יותר מכפי שמשתקף בדוחות השקליים ועל פוטנציאל לשיפור נוסף עם התייצבות שער הדולר.
- הרווח התפעולי של מטריקס עלה ב-10.6% ל-202.2 מיליון ש"ח, ושיעורו השתפר מ-9.2% ל-9.5% מההכנסות, כאשר במטבע קבוע הצמיחה הגיעה ל-20.6%, דבר המעיד על יעילות תפעולית גוברת ועל יכולת החברה להרחיב את רווחיותה גם בתנאי שוק מאתגרים, כולל היחלשות הדולר ומספר שעות עבודה נמוך.
- מגזר הענן והתשתיות הציג צמיחה מרשימה בהכנסות של 16.8% וברווח התפעולי של 21.4%, ובנטרול שינויי מטבע הצמיחה הגיעה ל-35.5% ו-40.8% בהתאמה, מה שמדגיש את מעמדו כמנוע צמיחה מרכזי עבור מטריקס, במיוחד עם התמקדותה בפרויקטי בינה מלאכותית ארגוניים רחבים המשלבים פתרונות מקצה לקצה.
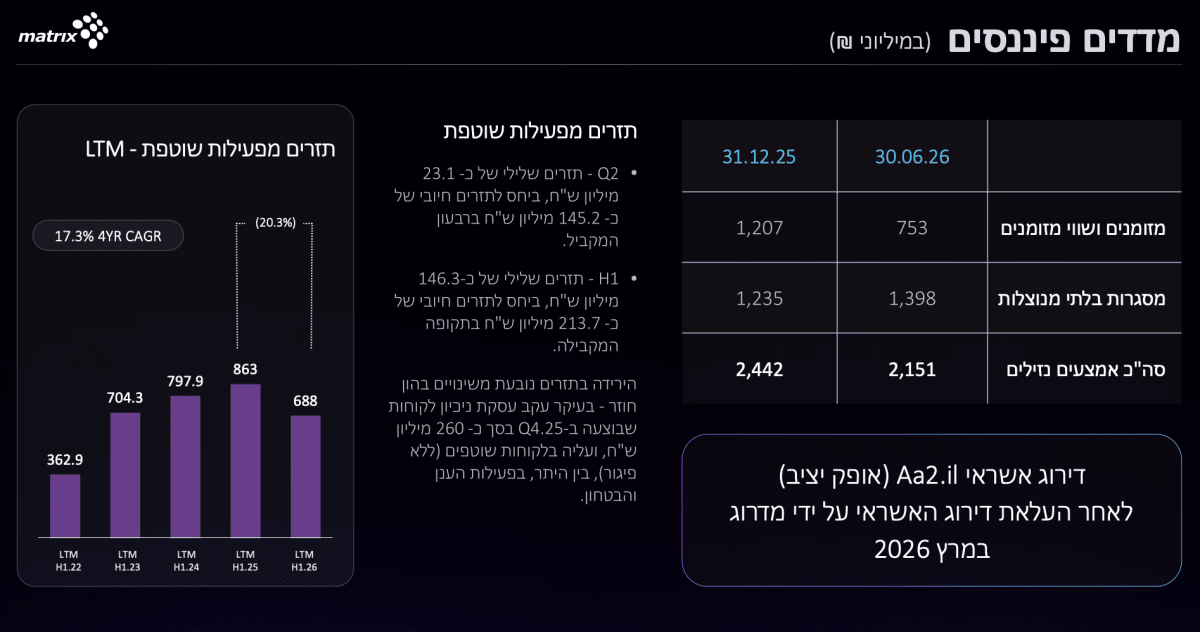
- תזרים המזומנים מפעילות שוטפת היה שלילי בגובה 23.1 מיליון ש"ח ברבעון, לעומת תזרים חיובי של 145.2 מיליון ש"ח ברבעון המקביל, וכן ירידה באמצעים הנזילים מ-2.442 מיליארד ש"ח ל-2.151 מיליארד ש"ח, מה שמעלה חשש לגבי המרת הרווח למזומן ומחייב מעקב אחר חזרת החברה לתזרים מזומנים חיובי.
נקודות מפתח
• הכנסות: הסתכמו ב2.119 מיליארד ש״ח, עלייה של 6.3% לעומת הרבעון המקביל. בנטרול שינויי מטבע הצמיחה הגיעה ל15.3%
• רווח תפעולי: עלה ב10.6% ל202.2 מיליון ש״ח, ושיעורו השתפר מ9.2% ל9.5% מההכנסות
• רווח נקי: צמח ב13.4% ל135.4 מיליון ש״ח. בנטרול שינויי מטבע נרשמה צמיחה של 32.4%
• צמיחה אורגנית: ההכנסות צמחו ב5.7% ללא השפעת איחוד חברות שנרכשו. בנטרול הרכישות ושינויי המטבע הצמיחה האורגנית הגיעה ל14.7%
• ענן ותשתיות: הכנסות המגזר עלו ב16.8% והרווח התפעולי זינק ב21.4%. במונחי מטבע קבוע הצמיחה הגיעה ל35.5% ול40.8%, בהתאמה
• תזרים מזומנים: התזרים השוטף היה שלילי בגובה 23.1 מיליון ש״ח, לעומת תזרים חיובי של 145.2 מיליון ש״ח ברבעון המקביל
מטריקס היא אחת מקבוצות שירותי הטכנולוגיה הגדולות בישראל ומספקת פיתוח תוכנה, ייעוץ, אינטגרציה, ענן, סייבר, תשתיות מחשוב, מוצרי תוכנה ושירותי מיקור חוץ. הקבוצה מעסיקה יותר מ17 אלף עובדים ופועלת בישראל ובשווקים בינלאומיים. בפברואר 2026 השלימה מטריקס את המיזוג עם מג׳יק, שהפכה לחברה בת בבעלות מלאה, ובעקבות העסקה ארגנה מחדש את פעילותה בשלושה מגזרים מרכזיים.
הרבעון השני הציג צמיחה בכל מדדי הרווח המרכזיים למרות תנאים מורכבים. שער הדולר הממוצע נחלש ב17.6% מול השקל, כ40% מההכנסות של מטריקס נקובות בדולר, ומספר שעות העבודה היה נמוך ב1.7% לעומת הרבעון המקביל. למרות זאת, הרווח התפעולי והרווח הנקי צמחו בקצב דו ספרתי.
התרחיש השורי
הנקודה החזקה ביותר בדוח היא הפער בין הצמיחה המדווחת לבין הביצועים במטבע קבוע. ההכנסות עלו ב6.3%, אך ללא פגיעת המטבע הן היו צומחות ב15.3%. הרווח התפעולי צמח ב10.6%, אך במטבע קבוע העלייה הגיעה ל20.6%. המשמעות היא שהפעילות העסקית עצמה צומחת מהר יותר מכפי שנראה בדוחות השקליים. אם שער הדולר יתייצב, חלק גדול מהצמיחה התפעולית עשוי להתבטא בצורה ברורה יותר גם בתוצאות המדווחות.
 מקור: מצגת המשקיעים של מטריקס
התרשים מציג עלייה עקבית בהכנסות וברווח התפעולי לאורך חמש שנים. השיפור בשיעור הרווח התפעולי ל9.5% מראה שהרווח צומח מהר יותר מהמחזור.
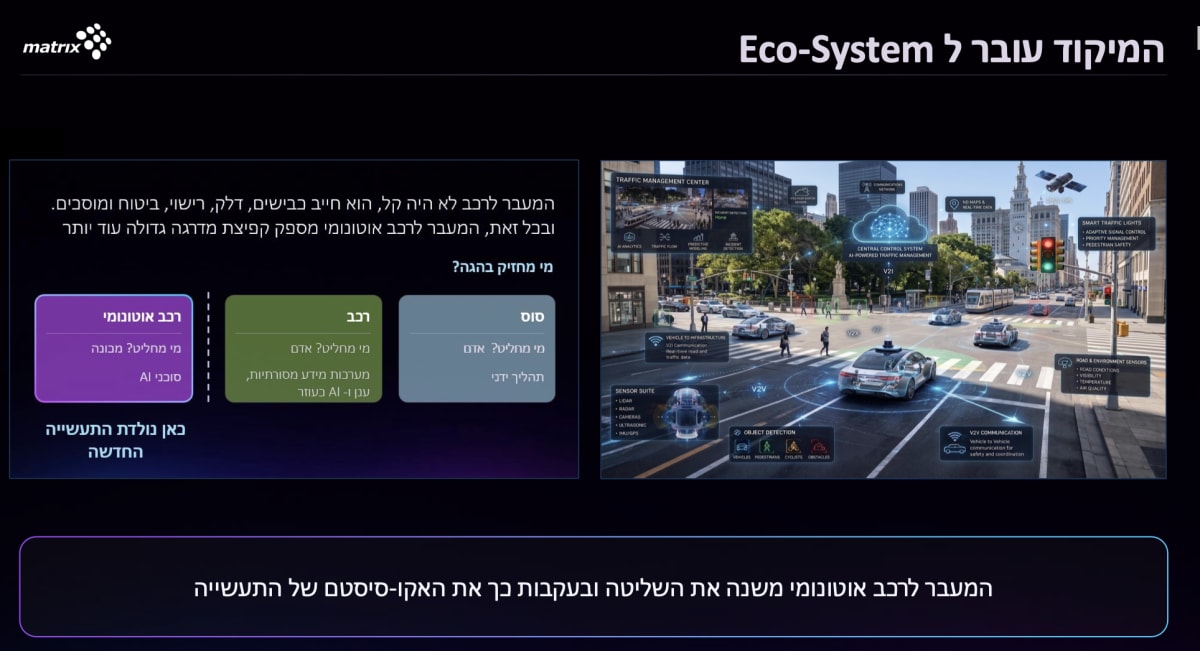
מנוע הצמיחה השני הוא פעילות הענן, התשתיות והבינה המלאכותית. הכנסות מגזר הענן והתשתיות עלו ב16.8% והרווח התפעולי צמח ב21.4%. בנטרול המטבע מדובר בצמיחה של 35.5% בהכנסות ושל 40.8% ברווח. מטריקס גם דיווחה שהיא מבצעת את פרויקט הבינה המלאכותית האזרחי הגדול בישראל. היתרון שלה הוא היכולת לספק לארגון מעטפת רחבה הכוללת תשתיות, נתונים, סייבר, ענן, פיתוח, הטמעה ורגולציה, ולא רק כלי תוכנה בודד.
 מקור: מצגת המשקיעים של מטריקס
השקף ממחיש כיצד מטריקס מנסה להפוך את אימוץ הבינה המלאכותית לפרויקט ארגוני רחב ומתמשך. המודל הזה עשוי להגדיל את היקף העבודה בכל לקוח ולצמצם את הסיכון שכלי בינה מלאכותית יחליפו חלק משירותי האינטגרציה.
התרחיש הדובי
הסיכון המרכזי בדוח נמצא בתזרים המזומנים. מטריקס הציגה רווח נקי של 135.4 מיליון ש״ח, אך התזרים מפעילות שוטפת היה שלילי בגובה 23.1 מיליון ש״ח. במחצית הראשונה התזרים השלילי הגיע ל146.2 מיליון ש״ח, לעומת תזרים חיובי של 213.7 מיליון ש״ח בתקופה המקבילה. החברה הסבירה את הפער בעיתוי עסקת ניכיון לקוחות שבוצעה בסוף 2025 ובעלייה בחובות לקוחות שוטפים, בין היתר בפעילות הענן והביטחון. ייתכן שמדובר בפער עיתוי, אך המשקיעים צריכים לראות חזרה להמרת רווח למזומן.
 מקור: מצגת המשקיעים של מטריקס
התזרים השוטף ב12 החודשים האחרונים ירד מ863 מיליון ש״ח ל688 מיליון ש״ח. במקביל, סך האמצעים הנזילים ירד מ2.442 מיליארד ש״ח בסוף 2025 ל2.151 מיליארד ש״ח בסוף המחצית.
הסיכון השני נמצא באיכות תמהיל ההכנסות. שיעור הרווח הגולמי ירד מ18.8% ל18.3%, אף שהרווח הגולמי עצמו גדל. מטריקס מסבירה את הירידה בשינוי בתמהיל העסקאות. במגזר הענן והתשתיות, פעילות הענן צמחה במהירות, אך חלק מהצמיחה קוזז בידי ירידה בפעילויות טכנולוגיות מתקדמות בעלות רווחיות גבוהה יותר. אם הצמיחה תתבסס בעיקר על מכירת חומרה ותשתיות בשיעורי רווח נמוכים, יהיה קשה להמשיך להרחיב את הרווחיות הקבוצתית.
מסקנה
תזת ההשקעה במטריקס התחזקה בצד התפעולי. החברה הצליחה להציג צמיחה אורגנית, שיפור בשיעור הרווח התפעולי וביצועים חזקים בענן ובחו״ל למרות פגיעת מטבע משמעותית. מנגד, איכות הרבעון נפגעה מהפער הגדול בין הרווח החשבונאי לתזרים המזומנים. המשתנה החשוב ביותר להמשך הוא היכולת להפוך את הצמיחה בהכנסות וברווח למזומן, בלי לפגוע בקצב ההשקעה ובמדיניות הדיבידנד.
צמיחה ורווחיות
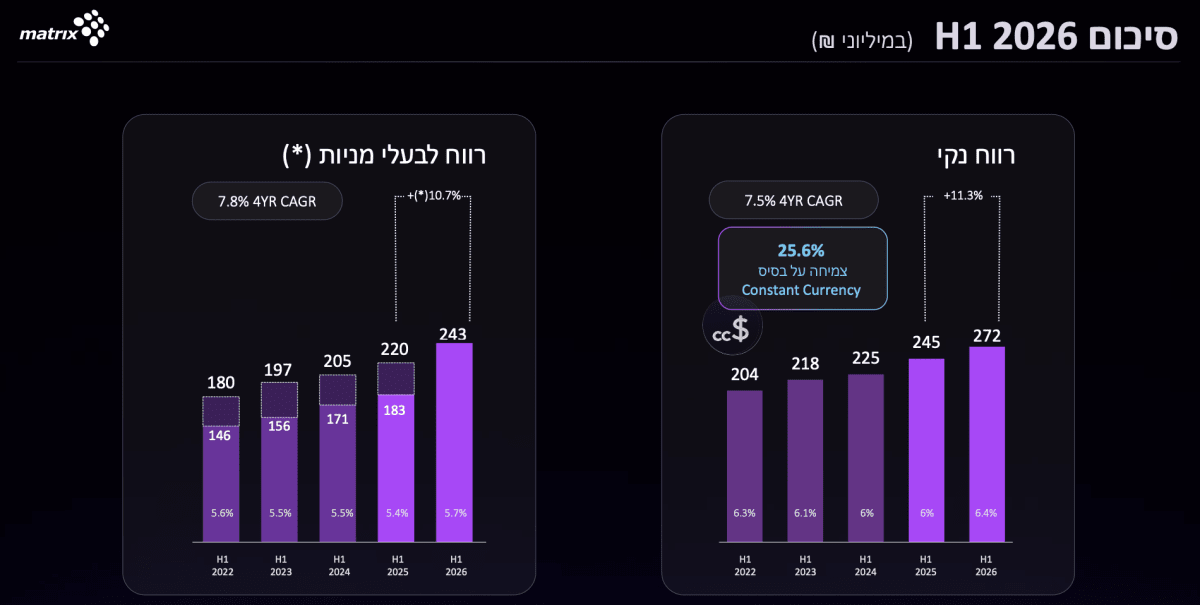
הכנסות מטריקס עלו ב6.3% ל2.119 מיליארד ש״ח, אך הרווח התפעולי צמח מהר יותר, ב10.6%, ל202.2 מיליון ש״ח. שיעור הרווח התפעולי עלה ב0.3 נקודת אחוז ל9.5%. השיפור נבע מצמיחה ברווח בכל המגזרים במונחי מטבע קבוע, מהתייעלות ומהשפעה נמוכה יותר של עלויות הקשורות לעסקת מג׳יק.
 מקור: מצגת המשקיעים של מטריקס
הרווח הנקי עלה ב13.4% ל135 מיליון ש״ח והרווח המיוחס לבעלי המניות הגיע ל123 מיליון ש״ח. שיעור הרווח הנקי השתפר מ6% ל6.4%.
הפעילות בישראל ובחו״ל
פעילות שירותי הטכנולוגיה בישראל נותרה מנוע הרווח המרכזי. הכנסות המגזר עלו ב8.7% ל1.301 מיליארד ש״ח והרווח התפעולי צמח ב13.5% ל126.8 מיליון ש״ח. פעילות החברה בחו״ל הציגה תמונה הפוכה בין המטבעות: ההכנסות המדווחות ירדו ב6.9% והרווח התפעולי ירד ב3.3%, אך במטבע קבוע הם צמחו ב13% וב17.4%. שיעור הרווח התפעולי בחו״ל אף השתפר מ11.7% ל12.2%.
המיזוג עם מג׳יק
המיזוג עם מג׳יק הושלם בפברואר 2026 ומג׳יק הפכה לחברה בת בבעלות מלאה. לפי מטריקס, המיזוג כבר תרם להתייעלות תפעולית, לסינרגיות גיאוגרפיות ולשיפור בפעילות בחו״ל. חשוב לציין שמספרי ההשוואה הוצגו מחדש כאילו מג׳יק אוחדה גם בתקופות הקודמות, כך שהצמיחה המדווחת אינה נובעת רק מהוספת הכנסות מג׳יק. בנטרול איחוד חברות שנרכשו, הצמיחה האורגנית בהכנסות עמדה על 5.7%.
מאזן, חוב ודיבידנד
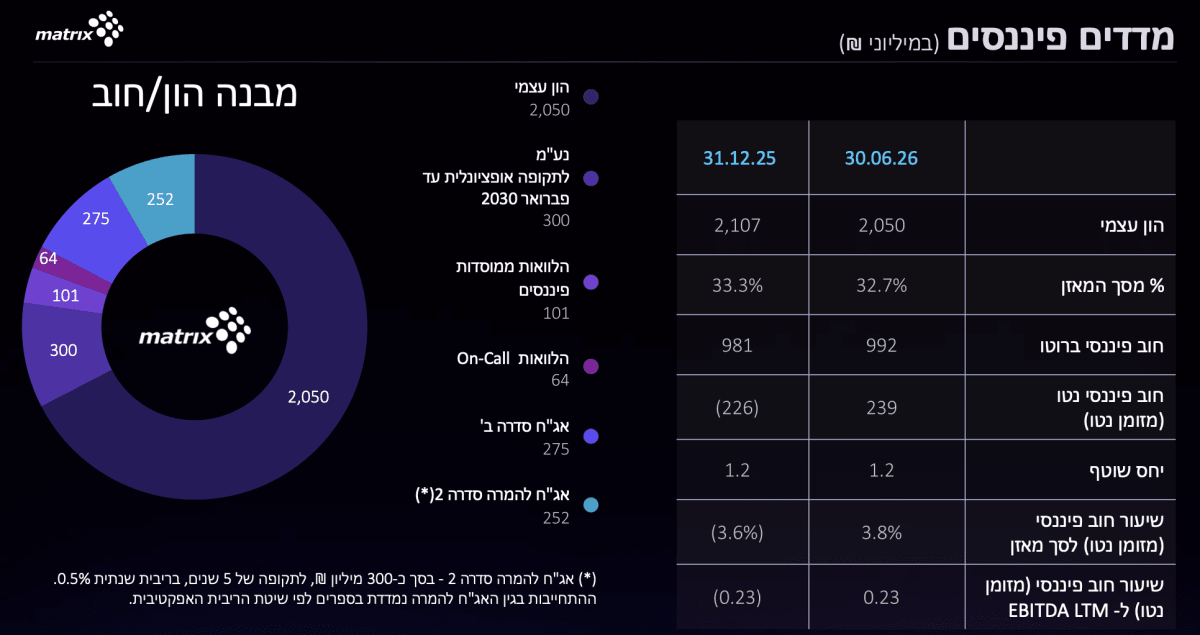
בסוף יוני היו למטריקס מזומנים ושווי מזומנים בגובה 753 מיליון ש״ח, לעומת 1.207 מיליארד ש״ח בסוף 2025. לחברה מסגרות אשראי בלתי מנוצלות, ודירוג האשראי שלה הועלה במרץ 2026 לAa2 באופק יציב. מטריקס ממשיכה במדיניות חלוקה של עד 75% מהרווח המיוחס לבעלי המניות והכריזה על דיבידנד של 91.6 מיליון ש״ח בגין הרבעון השני.
 מקור: מצגת המשקיעים של מטריקס
התרשים מציג הון עצמי של כ2.05 מיליארד ש״ח לצד מקורות חוב מגוונים. איגרות החוב להמרה בהיקף של כ300 מיליון ש״ח נושאות ריבית שנתית של 0.5%.
שאלות מפתח
- בתוך כמה רבעונים צפויה מטריקס לחזור להמרה מלאה של הרווח הנקי לתזרים מזומנים שוטף?
- איזה חלק מהצמיחה במגזר הענן נובע משירותים חוזרים ורווחיים לעומת מכירה והפצה של חומרה?
- מהי התרומה הכמותית של המיזוג עם מג׳יק לשיעור הרווח התפעולי ולצמיחה בפעילות הבינלאומית?
למה לשים לב ברבעון הבא
הנושא הראשון הוא התזרים השוטף. חזרה לתזרים חיובי ושיפור בגביית הלקוחות יחזקו את הטענה שמדובר בפער עיתוי. המשך תזרים חלש עלול להצביע על שחיקה באיכות הרווח.
הנושא השני הוא שיעור הרווח הגולמי. התייצבות מעל 18.3% לצד המשך התרחבות בשיעור הרווח התפעולי תעיד שהצמיחה בענן אינה פוגעת באיכות התמהיל.
הנושא השלישי הוא פעילות החברה בחו״ל. המשך צמיחה דו ספרתית במטבע קבוע ושמירה על שיעור רווח תפעולי מעל 12% יראו שההתייעלות לאחר מיזוג מג׳יק ממשיכה לייצר ערך.
סיכום
מטריקס הציגה רבעון חזק מבחינה תפעולית. הצמיחה המדווחת הושפעה לרעה משער הדולר, אך במטבע קבוע כל שלושת המגזרים הציגו צמיחה דו ספרתית. החברה המשיכה לשפר את שיעור הרווח התפעולי, ופעילות הענן והתשתיות הפכה למנוע הצמיחה הבולט ביותר.
החולשה העיקרית היא התזרים. הרווח הנקי צמח, אך המזומן לא הגיע באותו קצב. ברבעון הבא יהיה חשוב לבחון אם העלייה בלקוחות אכן משקפת צמיחה בריאה שתיגבה בהמשך או תחילתה של שחיקה בהון החוזר.