סיכום דו״ח Q2 2026 של ריטיילורס
17.8.2026
בקצרה
- הכנסות ריטיילורס ברבעון השני של 2026 ירדו ב-1.3% ל-594.4 מיליון ש"ח, למרות התרחבות הרשת, מה שמעיד על חולשה בביקוש בחנויות הקיימות ומעלה חשש לגבי יעילות אסטרטגיית הצמיחה המבוססת על פתיחת סניפים חדשים.
- הרווח התפעולי של החברה נשחק משמעותית ב-31.1% ל-30.8 מיליון ש"ח, ושיעורו ירד מ-7.4% ל-5.2%, מה שמצביע על לחץ גובר על הרווחיות התפעולית ומעלה שאלות לגבי יכולתה של החברה לשמר מרווחים בתקופה של האטה במכירות.
- מכירות בחנויות זהות הציגו ירידות חדות של 9.5% בנייקי ו-6.3% בפוט לוקר ברבעון השני, נתון המעיד על חולשה בביקוש הצרכני בחנויות הקיימות ומחייב את המשקיעים לבחון האם ההתרחבות הפיזית אכן תתורגם לצמיחה רווחית ארוכת טווח.
- התזרים מפעילות שוטפת בחציון הראשון השתפר באופן ניכר לתזרים חיובי של 45.7 מיליון ש"ח, לעומת תזרים שלילי של 28.7 מיליון ש"ח בתקופה המקבילה, מה שמשפר את הנזילות ומאפשר לחברה להמשיך להשקיע בהתרחבות, אך דורש מעקב אחר תשואת ההשקעות החדשות.
נקודות מפתח
• הכנסות: הסתכמו ב594.4 מיליון ש״ח, ירידה של 1.3% לעומת 602 מיליון ש״ח ברבעון המקביל
• רווח תפעולי: ירד ב31.1% ל30.8 מיליון ש״ח, ושיעורו נשחק מ7.4% ל5.2%
• רווח נקי: הסתכם ב11.2 מיליון ש״ח, ירידה של 15%, והרווח למניה ירד מ0.25 ש״ח ל0.22 ש״ח
• מכירות בחנויות זהות: ירדו ב9.5% בנייקי וב6.3% בפוט לוקר, למרות התרחבות הרשת
• EBITDA מתואם: הרווח לפני ריבית, מסים, פחת והפחתות, לאחר התאמת הוצאות השכירות, ירד ב7.6% ל44.4 מיליון ש״ח
• תזרים תפעולי בחציון: השתפר לתזרים חיובי של 45.7 מיליון ש״ח, לעומת תזרים שלילי של 28.7 מיליון ש״ח בתקופה המקבילה
ריטיילורס עוסקת בקמעונאות של נעלי ספורט, ביגוד ואופנת פנאי באמצעות 290 חנויות בישראל, קנדה, אירופה, אוסטרליה וניו זילנד. עיקר הפעילות מבוסס על חנויות נייקי ופוט לוקר, ולצדן מפעילה החברה פעילויות של סמסונג, קונברס ומאטל. ריטיילורס נמצאת בשליטת פוקס, שמחזיקה נכון למועד פרסום הדוח בכ59.6% ממניותיה ומאחדת את תוצאותיה בדוחות הקבוצה.
הדוח לרבעון השני מציג פער בין התרחבות הרשת לבין ביצועי החנויות הקיימות. ריטיילורס ממשיכה לפתוח חנויות ולהרחיב את הפריסה הבינלאומית, אבל ההכנסות והרווחיות ירדו והמכירות בחנויות הזהות נשארו שליליות. השאלה המרכזית למשקיעים היא אם החולשה נובעת מתקופה זמנית שעוברת על נייקי ועל הצרכן, או שהחברה מרחיבה את הרשת מהר יותר מהיכולת שלה לייצר ביקוש ורווח מכל חנות.
התרחיש השורי
מנוע הצמיחה המרכזי נותר הרחבת פעילות נייקי באירופה. מספר חנויות נייקי עלה מ171 חנויות ביוני 2025 ל185 חנויות ביוני 2026. ריטיילורס מתכננת לפתוח בין 15 ל30 חנויות נייקי בגרמניה עד סוף 2028, בהשקעה של בין 15 ל30 מיליון אירו, ובין 5 ל10 חנויות חדשות בצרפת במהלך 2026. אם הצעדים שנייקי העולמית מבצעת לשיקום המותג יחזירו את הצרכנים לחנויות, ריטיילורס עשויה ליהנות במקביל מגידול במספר הסניפים ומשיפור במכירות בכל חנות.
המנוע החיובי השני הוא השיפור בנזילות. התזרים מפעילות שוטפת בחציון עבר משלילי של 28.7 מיליון ש״ח לחיובי של 45.7 מיליון ש״ח. בסוף יוני החזיקה החברה במזומנים ובהשקעות לזמן קצר בהיקף של 595.8 מיליון ש״ח, לעומת התחייבויות פיננסיות שוטפות של 100.7 מיליון ש״ח. הנזילות מאפשרת לה להמשיך להשקיע בהתרחבות ולהתמודד עם תקופה חלשה, אך חשוב לראות שההשקעות החדשות מתחילות לייצר תשואה ולא נשענות לאורך זמן על נטילת חוב.
התרחיש הדובי
הבעיה המרכזית היא הירידה במכירות בחנויות זהות, כלומר בחנויות שפעלו בצורה דומה בשתי תקופות ההשוואה. ברבעון השני ירדו המכירות בחנויות הזהות ב9.5% בנייקי וב6.3% בפוט לוקר. בחציון כולו נרשמה ירידה של 13.3% בנייקי ושל 9% בפוט לוקר. המשמעות היא שהגידול במספר החנויות מסתיר חולשה בביקוש בחנויות הקיימות. כל עוד נתון זה נשאר שלילי, פתיחת סניפים נוספים עלולה להגדיל את ההוצאות בלי לייצר תשואה מספקת.
הסיכון השני הוא השחיקה ברווחיות. שיעור הרווח הגולמי ירד מ52.8% ל51.8%, ושיעור הרווח התפעולי ירד מ7.4% ל5.2%. בפוט לוקר ההכנסות דווקא צמחו, אך הרווח התפעולי ירד ב30.8%. במגזר נייקי הרווח התפעולי ירד ב38.4%. חלק מהפגיעה קוזז באמצעות השתתפות של נייקי בהוצאות תפעול והטבות בתנאי הרכש. אם ההטבות האלה יקטנו לפני שהמכירות יתאוששו, הלחץ על הרווחיות עלול לגדול.
מסקנה
הרבעון החליש את תזת ההשקעה ברמה התפעולית. ריטיילורס ממשיכה להרחיב את הפריסה הבינלאומית ושומרת על נזילות טובה, אבל החנויות הקיימות מוכרות פחות והרווחיות נשחקת. המשתנה החשוב ביותר להמשך הוא לא מספר החנויות החדשות, אלא היכולת להחזיר את החנויות הקיימות לצמיחה ולשפר את הרווחיות ללא תלות בהטבות זמניות מספקים.
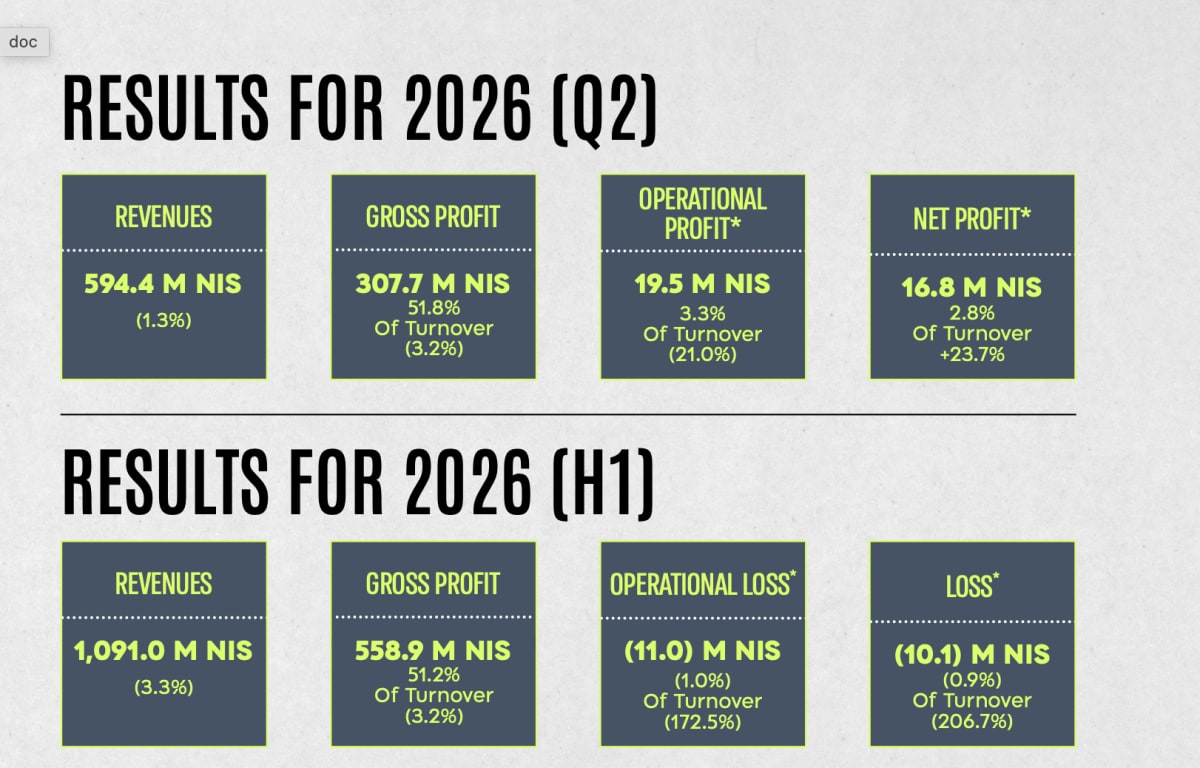 מקור: מצגת המשקיעים של ריטיילורס
בתמונה ניתן לראות את המספרים מהרבעון השני והחציון הראשום של החברה
הצמיחה נבלמה למרות הרחבת הרשת
הכנסות הרבעון ירדו ב1.3% בלבד, אך הנתון המתון מסתיר פער בין פתיחת חנויות חדשות לבין ירידה חדה בחנויות הקיימות. רשת נייקי התרחבה ב14 חנויות בתוך שנה, אך הכנסות החברה לא צמחו.
מגזר נייקי, שאחראי לכ68.7% מהכנסות הרבעון, רשם הכנסות של 409.4 מיליון ש״ח, ירידה של 2.3% לעומת הרבעון המקביל. בפוט לוקר ההכנסות עלו ב6.3% ל158.9 מיליון ש״ח. הפעילויות האחרות, הכוללות בין היתר את סמסונג, קונברס ומאטל, רשמו ירידה של 22.2% בהכנסות ל26.1 מיליון ש״ח.
השחיקה ברווחיות הגיעה משני מגזרי הליבה
הרווח הגולמי ירד ב3.2% ל307.7 מיליון ש״ח, ושיעורו ירד ל51.8%. הוצאות המכירה והשיווק דווקא עלו ל267.4 מיליון ש״ח, למרות הירידה בהכנסות, והגיעו לכ45% מהמחזור לעומת כ43.9% ברבעון המקביל.
במגזר נייקי ירד הרווח התפעולי ב38.4% ל20.4 מיליון ש״ח, ושיעורו ירד מ7.9% ל5%. בפוט לוקר ירד הרווח התפעולי ב30.8% ל9.5 מיליון ש״ח, ושיעורו ירד מ9.1% ל6%.
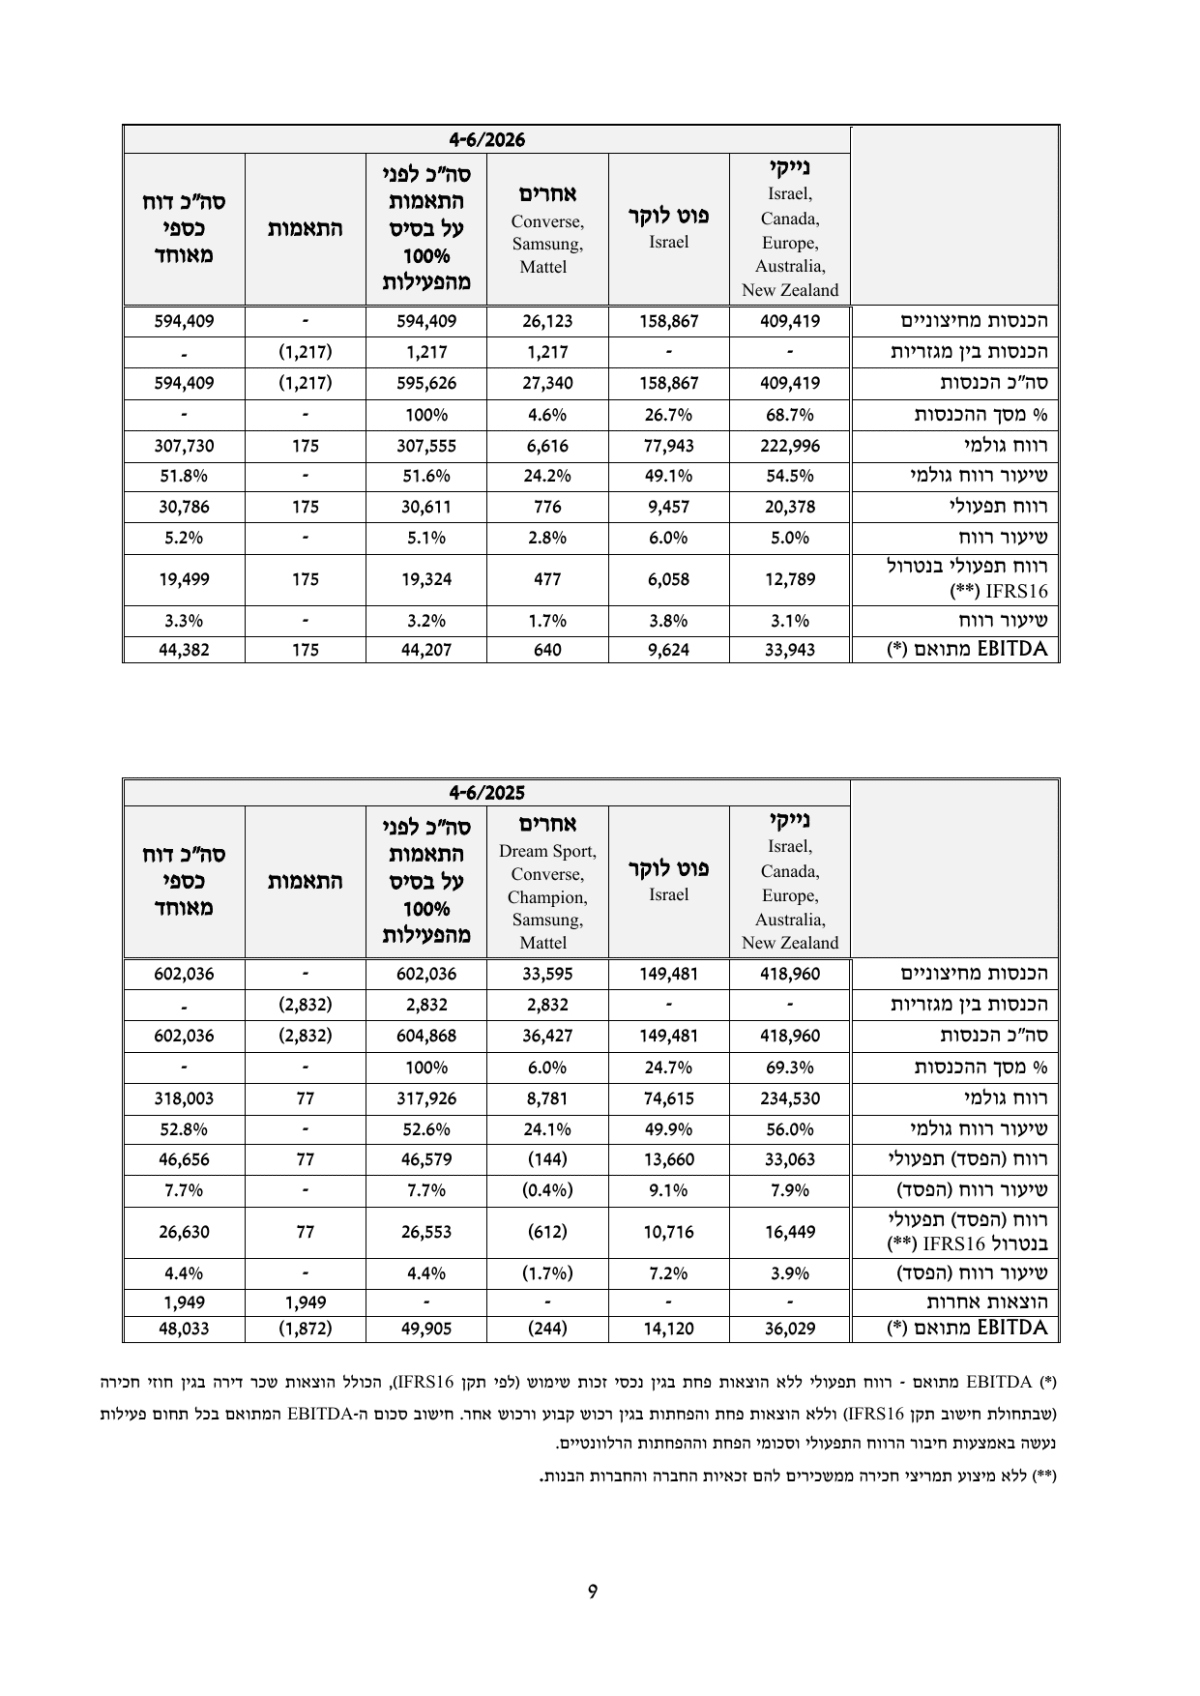 מקור: דוח הדירקטוריון של ריטיילורס
הטבלה ממחישה כי הירידה ברווחיות הגיעה בעיקר ממגזרי הליבה. גם לאחר נטרול השפעת תקן החכירות, הרווח התפעולי ירד מ26.6 מיליון ש״ח ל19.5 מיליון ש״ח.
השפעת החכירות על התוצאות
תקן IFRS 16, שעוסק באופן החשבונאי שבו מוצגים חוזי שכירות, משפיע בצורה משמעותית על חברות שמפעילות מאות חנויות. התקן מעביר חלק מהוצאות השכירות לסעיפי פחת ומימון, ולכן נוצר פער בין התוצאה המדווחת לבין התוצאה בנטרול השפעת התקן.
בנטרול השפעת התקן, הרווח התפעולי ברבעון ירד מ24.7 מיליון ש״ח ל19.5 מיליון ש״ח. מנגד, הרווח הנקי בנטרול התקן עלה מ13.6 מיליון ש״ח ל16.8 מיליון ש״ח, בעיקר בעקבות הירידה בהוצאות המימון נטו. הנתון מראה שהפעילות התפעולית נחלשה, גם אם מבנה המימון סיפק תמיכה לשורה התחתונה.
 מקור: דוח הדירקטוריון של ריטיילורס
הטבלה מציגה את הפער בין התוצאות המדווחות לבין התוצאות בנטרול תקן החכירות. ההשוואה חשובה במיוחד בריטיילורס בשל היקף חוזי השכירות של רשת החנויות.
החציון חלש משמעותית מהרבעון
בחציון הראשון ירדו ההכנסות ב3.3% ל1.091 מיליארד ש״ח. הרווח התפעולי נחתך ב72.8% ל13.3 מיליון ש״ח, ושיעורו ירד מ4.3% ל1.2%. החברה עברה להפסד נקי של 25 מיליון ש״ח, לעומת רווח של 8.8 מיליון ש״ח בחציון המקביל.
הפער בין תוצאות הרבעון לבין החציון נובע בעיקר מהרבעון הראשון החלש, שבו החברה נפגעה מירידה במכירות בחנויות הזהות, מהמגבלות על המסחר בישראל ומהשחיקה ברווחיות. הרבעון השני היה רווחי, אך לא הצליח למחוק את הפסדי תחילת השנה.
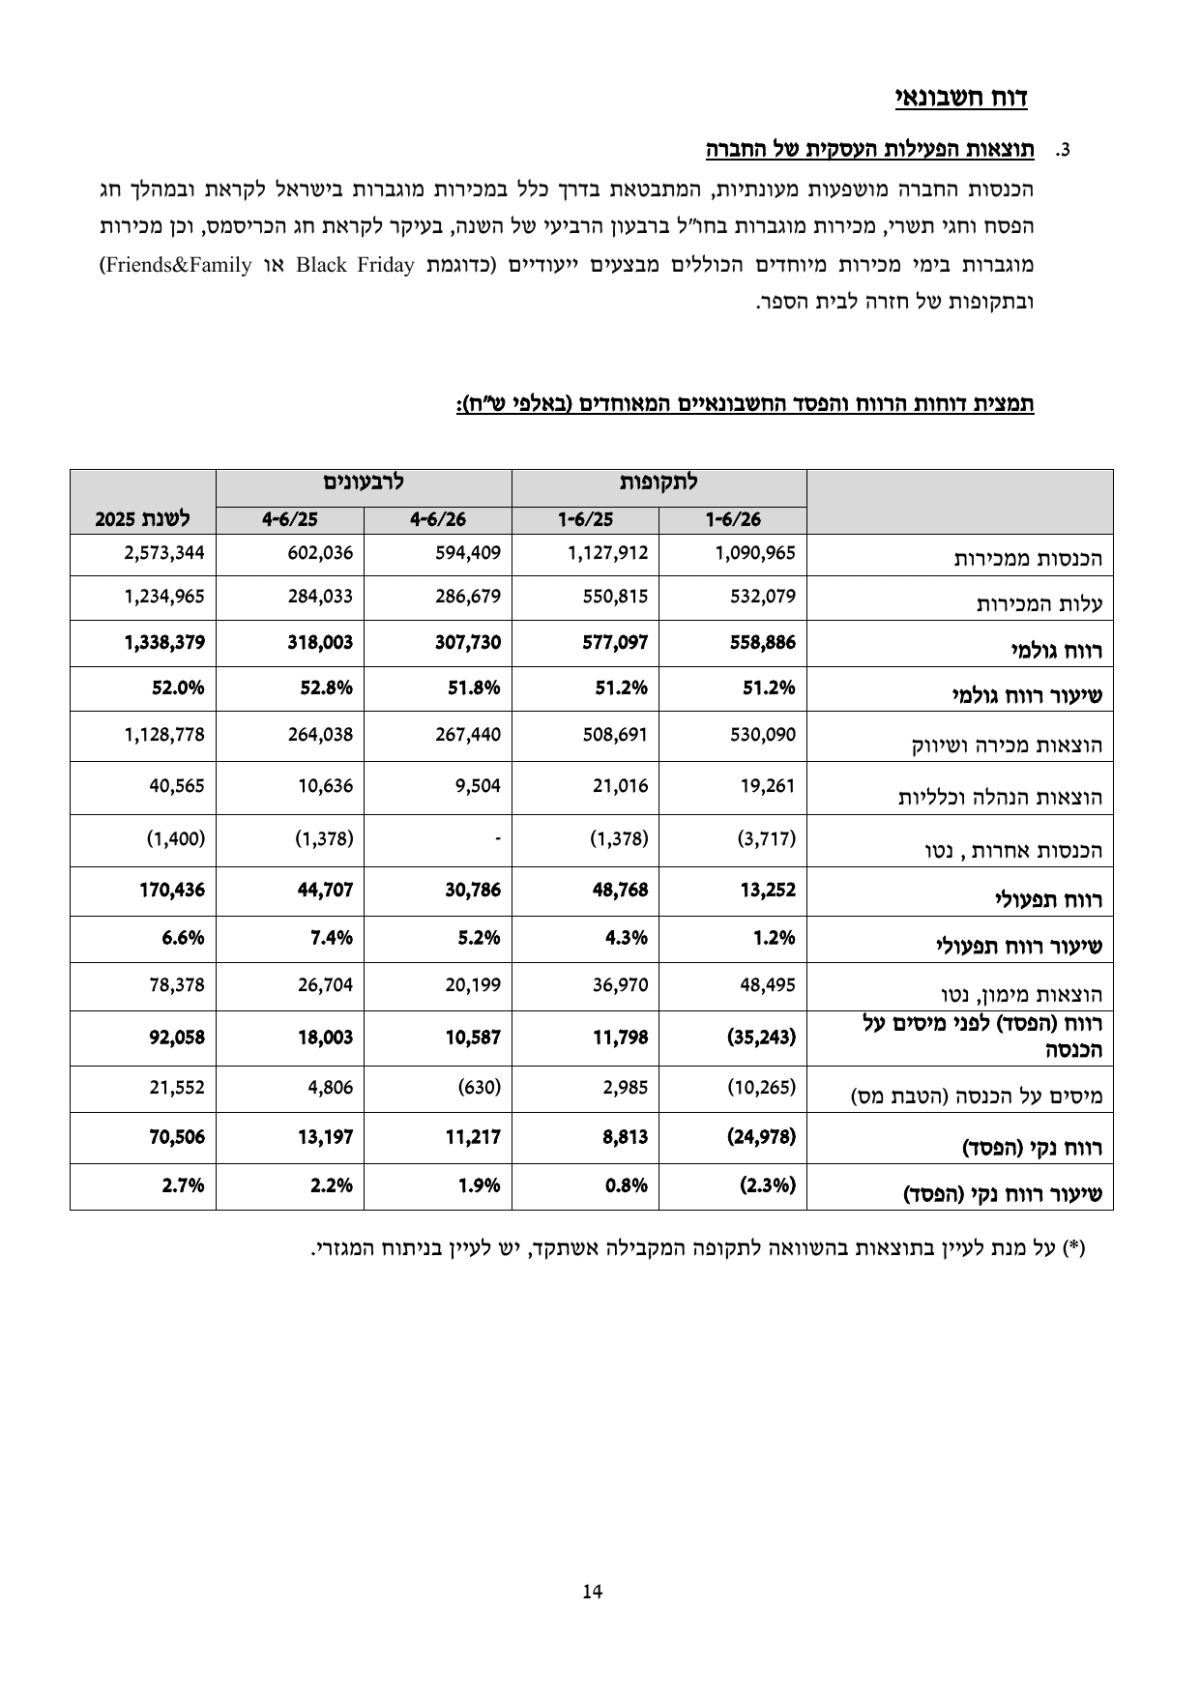 מקור: דוח הדירקטוריון של ריטיילורס
הטבלה מראה שהרבעון השני נשאר רווחי, אבל התוצאות המצטברות של המחצית עדיין מצביעות על הרעה משמעותית ביחס לשנה הקודמת.
המאזן נזיל יותר אך שיעור ההון נשחק
סך המאזן עלה ל3.71 מיליארד ש״ח, לעומת 3.31 מיליארד ש״ח שנה קודם לכן. הנכסים השוטפים עלו ל1.245 מיליארד ש״ח, וההון החוזר עלה מ253.4 מיליון ש״ח ל441 מיליון ש״ח. היחס השוטף השתפר מ1.3 ל1.5 זאת אומרת שלחברה יש עכשיו יכולת טובה יותר לעמוד בתשלומים קרובים.
מנגד, ההתחייבויות הלא שוטפות עלו ל2.045 מיליארד ש״ח, לעומת 1.624 מיליארד ש״ח. ההון העצמי ירד ל863.7 מיליון ש״ח ושיעורו מסך המאזן ירד מ27% ל23.3%. הירידה בהון נבעה בעיקר מההפסד הכולל בחציון.
דירקטוריון החברה החליט בשלב זה שלא לחלק דיבידנד בגין 2025, על רקע המצב הביטחוני וההשפעות על ענף הקמעונאות.
פעילות נייקי נותרה מנוע הצמיחה וגם מוקד הסיכון
ריטיילורס מפעילה 185 חנויות נייקי, מתוכן 88 באירופה, 33 באוסטרליה, 30 בישראל, 27 בקנדה ו7 בניו זילנד. נייקי היא הפעילות הגדולה ביותר של החברה, ולכן להתאוששות המותג העולמי תהיה השפעה ישירה על תוצאות ריטיילורס.
נייקי העולמית צופה המשך ירידה חד ספרתית נמוכה בהכנסות ברבעון הקרוב שלה. ריטיילורס מציינת כי הירידה ניכרת גם בפעילות שלה ואף בתקופה הסמוכה לפרסום הדוח. החברה מאמינה שהצעדים שנייקי מבצעת עשויים לתמוך בהרחבת הפעילות ובכניסה לטריטוריות חדשות, אך השיפור עדיין אינו מופיע בנתוני המכירות.
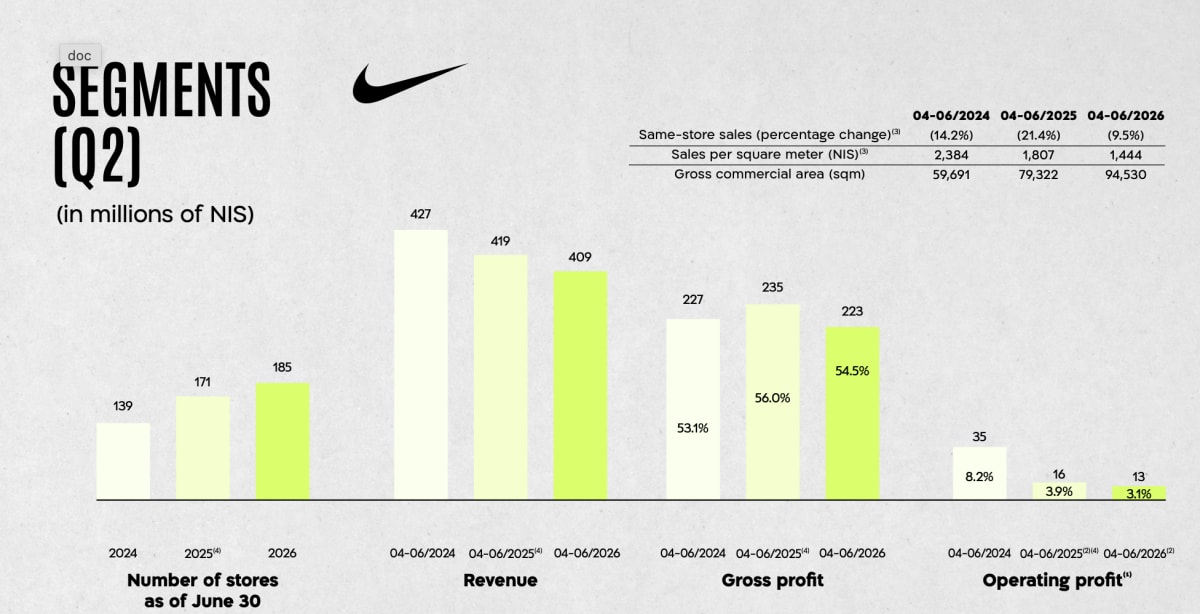 מקור: מצגת המשקיעים של ריטיילורס
בתמונה ניתן לראות את כמות החנויות, ההכנסות והרווחים ממגזר נייקי
פוט לוקר צומחת במכירות אך נשחקת ברווח
ריטיילורס מפעילה 90 חנויות פוט לוקר בישראל. הכנסות המגזר עלו ברבעון ב6.3%, אך המכירות בחנויות הזהות ירדו ב6.3%. הפער נובע בעיקר מגידול בשטחי המסחר ומחנויות שלא נכללו בהשוואת החנויות הזהות.
הרווח הגולמי של פוט לוקר עלה ל77.9 מיליון ש״ח, אך שיעורו ירד מ49.9% ל49.1%. הרווח התפעולי ירד ל9.5 מיליון ש״ח. התוצאה מראה שגידול במחזור אינו מספיק אם הוא מגיע עם הנחות גבוהות יותר ועלויות הפעלה מוגדלות.
הפעילויות הנוספות
הסכם הפעלת חנויות סמסונג באוסטרליה הוארך עד נובמבר 2030. ריטיילורס מפעילה כיום 12 חנויות סמסונג ומתכננת להרחיב את הפעילות במותג.
החברה מפעילה גם שלוש חנויות קונברס בישראל. לעומת זאת, פעילות מאטל באוסטרליה ובניו זילנד צפויה להיפסק במהלך הרבעון הראשון של 2027. החברה מציינת כי הפסקת פעילות מאטל אינה צפויה להשפיע באופן מהותי על תוצאותיה.
ומה המשמעות עבור פוקס?
פוקס היא בעלת השליטה בריטיילורס ומחזיקה נכון למועד פרסום הדוח בכ59.6% ממניותיה. בתקופת הדוח ועד פרסומו רכשה פוקס מניות נוספות של ריטיילורס בבורסה בעלות מצטברת של כ4.9 מיליון ש״ח. הגדלת ההחזקה בתקופה שבה ריטיילורס מתמודדת עם חולשה במכירות עשויה להעיד שפוקס ממשיכה לראות ערך אסטרטגי בחברה ובהתרחבות הבינלאומית שלה. מדובר במסקנה אנליטית ולא בהסבר רשמי שמסרה פוקס.
ריטיילורס מאוחדת בדוחות פוקס, כך שפוקס כוללת בדוחותיה המאוחדים את מלוא ההכנסות, ההוצאות, הנכסים וההתחייבויות של ריטיילורס. לאחר מכן מנוכה חלקם של בעלי המניות האחרים באמצעות סעיף הזכויות שאינן מקנות שליטה.
ברבעון השני רשמה ריטיילורס רווח של 10.75 מיליון ש״ח המיוחס לבעלי מניותיה. בחישוב כלכלי פשוט, חלקה של פוקס מייצג כ6.4 מיליון ש״ח. אין להציג סכום זה כתרומה החשבונאית המדויקת לרווחי פוקס לפני בדיקת הדוח המלא שלה, בשל התאמות איחוד, מסים ועסקאות בין החברות.
הקשרים העסקיים עם פוקס
מעבר להחזקה במניות, בין ריטיילורס לפוקס קיימים הסכמי ניהול, שירותים, מועדון לקוחות ותיחום פעילות. ההסכמים הוארכו במהלך התקופה לשלוש שנים ותנאיהם עודכנו בעקבות התרחבות ריטיילורס בישראל ובחו״ל.
עלויות כוח האדם שפוקס מעמיסה על ריטיילורס עלו מכ410 אלף ש״ח לכ504 אלף ש״ח בחודש. דמי הניהול עלו מ375 אלף ש״ח ל400 אלף ש״ח ברבעון. עלויות כוח האדם הקשורות למועדון דרים קארד עלו מ16 אלף ש״ח ל25 אלף ש״ח בחודש. ריטיילורס קיבלה גם דמי פינוי של כ1.3 מיליון ש״ח מחברות בנות של פוקס.
מבחינת פוקס, ריטיילורס היא גם מנוע ההתרחבות הבינלאומי המרכזי של הקבוצה וגם מקור סיכון. התאוששות נייקי והצלחת החנויות באירופה עשויות להפוך את ריטיילורס למנוע צמיחה משמעותי יותר. מנגד, המשך הירידה במכירות בחנויות הזהות והשחיקה ברווחיות יכבידו על התוצאות המאוחדות של פוקס.
ההחלטה שלא לחלק דיבידנד בגין 2025 משמעותה שפוקס אינה מקבלת בשלב זה תזרים דיבידנד מריטיילורס, גם אם היא נהנית מהחשיפה הכלכלית לשווי החברה ולרווחיה העתידיים.
שאלות מפתח
- איזה חלק מהירידה במכירות בחנויות הזהות נובע מחולשה זמנית בנייקי, ואיזה חלק משקף בעיה במיקומים, בתמחור או בתחרות?
- כמה מהרווח התפעולי במגזר נייקי נבע מהשתתפות בהוצאות ומהטבות רכש, ומה תהיה הרווחיות ללא התמיכות האלה?
- איזו תשואה מייצרות החנויות החדשות באירופה, ומהו פרק הזמן הצפוי עד שההשקעות בגרמניה ובצרפת יגיעו לאיזון?
למה לשים לב ברבעון הבא
המכירות בחנויות הזהות: התקרבות לאפס או חזרה לצמיחה תחזק את ההערכה שהחולשה זמנית. המשך ירידה גבוהה יעיד שהוספת חנויות אינה מפצה על חולשת הביקוש.
שיעור הרווח התפעולי: התאוששות מעל 5.2% תצביע על שיפור בתמחור ובהוצאות. ירידה נוספת תאותת שהרשת מתקשה לספוג את העלויות הקבועות.
תזרים המזומנים וההשקעות: חשוב לראות שהתזרים התפעולי נשאר חיובי ומממן חלק משמעותי מהתרחבות הרשת, בלי עלייה חדה נוספת בחוב.
סיכום
ריטיילורס הציגה רבעון רווחי, אך חלש מהתקופה המקבילה. ההתרחבות הבינלאומית והנזילות מספקות בסיס להמשך צמיחה, אך הן עדיין אינן מפצות על הירידה במכירות בחנויות הקיימות ועל השחיקה במרווחים. החברה צריכה להראות שהחנויות החדשות באירופה מסוגלות לייצר צמיחה אורגנית ורווחיות, ולא רק להגדיל את המחזור ואת מספר הסניפים.
עבור פוקס, התוצאות הן בעלות משמעות ישירה בגלל איחוד ריטיילורס בדוחות הקבוצה. פוקס אף הגדילה את החזקתה ל59.6%, מה שמגדיל את החשיפה שלה להתאוששות עתידית, אך גם לחולשה הנוכחית. בטווח הקצר, הירידה ברווחיות והיעדר דיבידנד מגבילים את התרומה. בטווח הארוך, הצלחת ההתרחבות האירופית והתאוששות נייקי עשויות להפוך את ריטיילורס לנכס אסטרטגי משמעותי יותר עבור קבוצת פוקס.