סיכום דו״ח Q2 2026 חברת אקונרג׳י
17.8.2026

בקצרה
- הכנסות אקונרג'י ממכירת חשמל זינקו לכ-10 מיליון אירו ברבעון השני של 2026, כמעט פי חמישה מהתקופה המקבילה, מה שמעיד על התחלה משמעותית של מעבר מחברת פיתוח לחברה בעלת נכסים מניבים, ומחזק את תזת הצמיחה לטווח הארוך.
- החברה רשמה הפסד נקי של כ-28.1 מיליון אירו ברבעון, לעומת 12.6 מיליון אירו בתקופה המקבילה, בעיקר בשל הוצאות מימון נטו גבוהות של כ-24.3 מיליון אירו, מה שמדגיש את האתגר בניהול עלויות החוב הגבוהות אל מול קצב חיבור הפרויקטים.
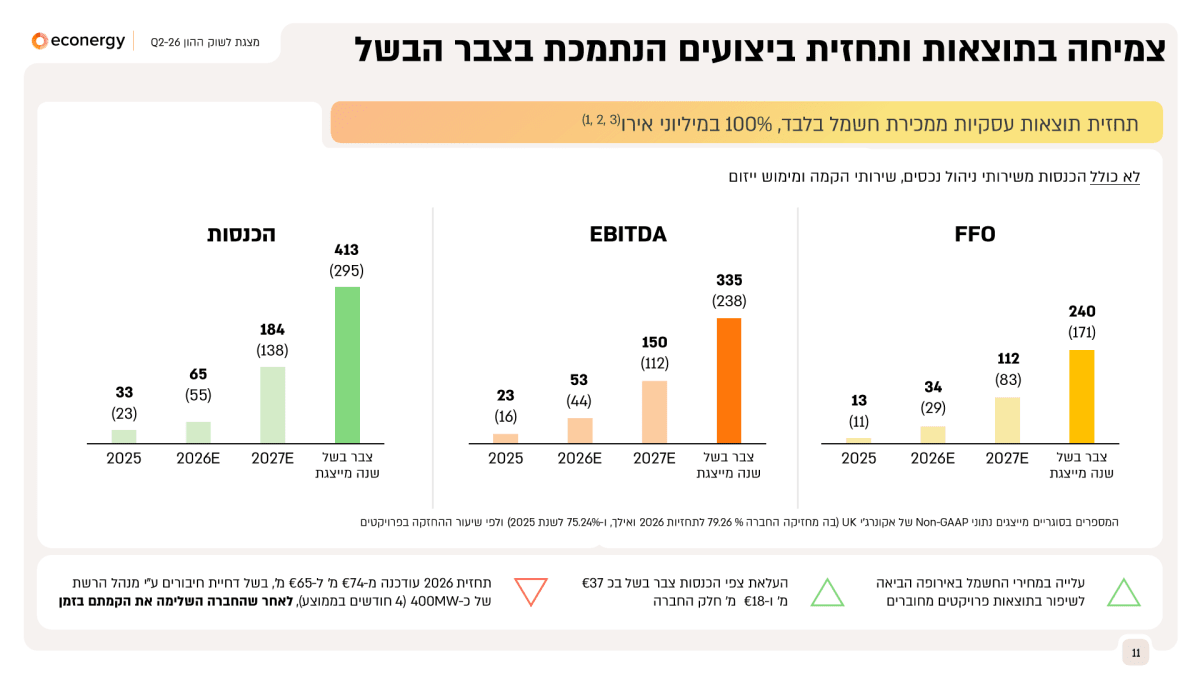
- תחזית ההכנסות ממכירת חשמל לשנת 2026 הופחתה מ-74 מיליון אירו ל-65 מיליון אירו, בעקבות עיכוב ממוצע של כארבעה חודשים בחיבור פרויקטים בהספק של כ-400 מגה וואט, מה שמצביע על סיכון תפעולי ועלול לפגוע בתזרים המזומנים הצפוי בטווח הקצר.
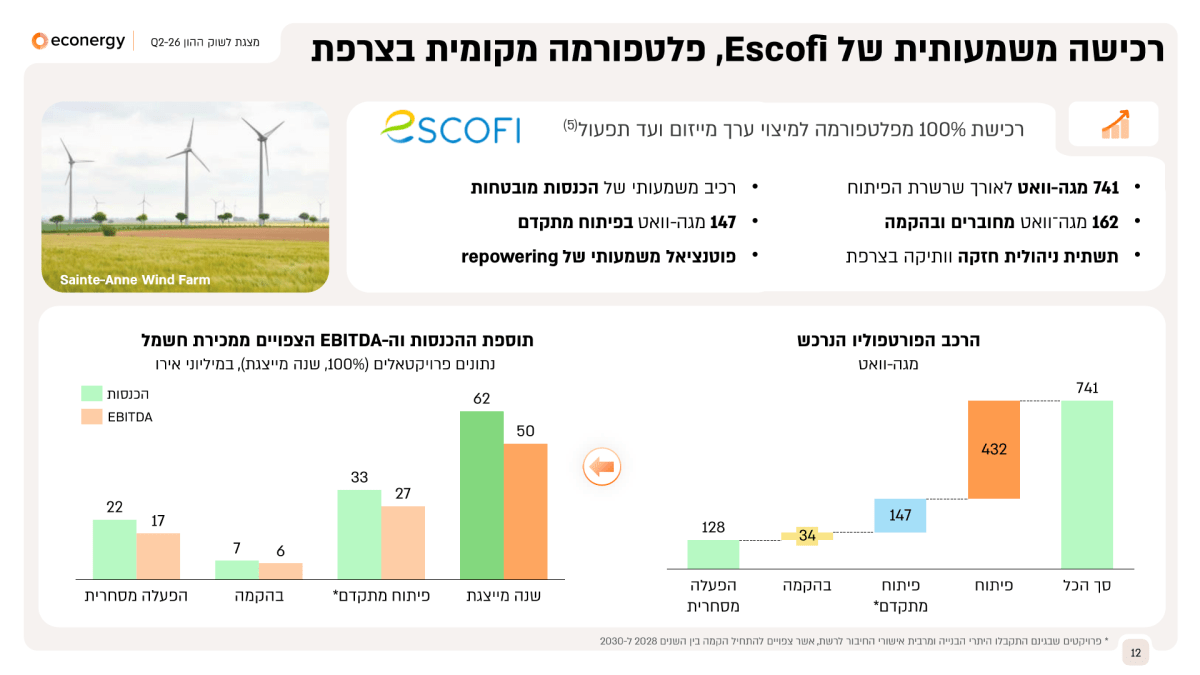
- אקונרג'י השלימה רכישת פלטפורמת רוח בצרפת הכוללת כ-741 מגה וואט, מתוכם כ-128 מגה וואט בהפעלה, מה שמרחיב משמעותית את פורטפוליו הפרויקטים המניבים ומספק בסיס הכנסות יציב יותר עם מנגנוני הכנסה מובטחים.
נקודות מפתח
• הכנסות ממכירת חשמל: הסתכמו בכ10 מיליון אירו ברבעון, כמעט פי חמישה לעומת כ2.1 מיליון אירו ברבעון המקביל, בעקבות חיבור פרויקטים ואיחוד הפעילות בפרויקטי Ratesti וParau
• הפסד נקי: הסתכם בכ28.1 מיליון אירו ברבעון, לעומת הפסד של כ12.6 מיליון אירו בתקופה המקבילה, בעיקר בשל הוצאות מימון נטו של כ24.3 מיליון אירו
• תחזית 2026: תחזית ההכנסות ממכירת חשמל הופחתה מ74 מיליון אירו לכ65 מיליון אירו, בעקבות עיכוב ממוצע של כארבעה חודשים בחיבור פרויקטים בהספק של כ400 מגה וואט
• פורטפוליו הפרויקטים: הגיע לכ13.2 גיגה וואט, מתוכם כ1 גיגה וואט מחוברים או מוכנים לחיבור וכ1.3 גיגה וואט בהקמה
• נזילות: המזומנים ושווי המזומנים הסתכמו בכ234.9 מיליון אירו, לעומת כ84.6 מיליון אירו בסוף 2025, לאחר גיוסי הון וחוב משמעותיים
• הרכישה בצרפת: אקונרג׳י השלימה רכישת פלטפורמת רוח הכוללת כ741 מגה וואט, מהם כ128 מגה וואט בהפעלה וכ34 מגה וואט בהקמה
אקונרג׳י עוסקת בפיתוח, הקמה ותפעול של פרויקטי אנרגיה מתחדשת באירופה, בעיקר בתחומי האנרגיה הסולארית, הרוח ואגירת החשמל. הרבעון הציג שני סיפורים מנוגדים. בצד התפעולי, החברה הגדילה במהירות את ייצור החשמל ואת היקף הפרויקטים המחוברים. בצד החשבונאי, ההוצאות הגבוהות, ובעיקר עלויות המימון, הובילו להעמקת ההפסד. לאחר הרבעון השלימה החברה את רכישת פלטפורמת הרוח Escofi בצרפת תמורת השקעה של כ134.3 מיליון אירו והרחיבה משמעותית את פעילותה במדינה.
התרחיש השורי
הסיפור החיובי המרכזי הוא שהצמיחה בהכנסות החשמל כבר החלה לקבל ביטוי בדוחות. ההכנסות ממכירת חשמל במחצית הראשונה הגיעו לכ15.9 מיליון אירו, לעומת כ2.6 מיליון אירו בתקופה המקבילה. העלייה נבעה מפרויקטים חדשים ומאיחוד פרויקטים שבעבר הוצגו בשיטת השווי המאזני. המשמעות היא שאקונרג׳י מתחילה לעבור בהדרגה מחברת פיתוח שמוציאה הון לחברה שמחזיקה בסיס רחב יותר של נכסים מניבים.
 מקור: מצגת המשקיעים של אקונרג׳י.
התרשים מציג את תחזית החברה לעלייה בהכנסות, בEBITDA ובFFO ככל שהפרויקטים יתחברו. EBITDA הוא רווח לפני ריבית, מסים, פחת והפחתות. FFO הוא מדד שמנסה לשקף את המזומנים השוטפים שמייצרים הפרויקטים לאחר הוצאות תפעול ומימון מסוימות.
המנוע החיובי השני הוא הרחבת הצבר באמצעות רכישת Escofi. הפעילות שנרכשה כוללת בסיס מניב קיים, פרויקטים בהקמה וצבר פיתוח משמעותי בצרפת. לפי הערכות החברה, הפורטפוליו הנרכש עשוי לייצר בשנה מייצגת הכנסות של כ62 מיליון אירו וEBITDA של כ50 מיליון אירו. בנוסף, יותר מ90% מההספק הפעיל נהנה ממנגנוני הכנסה מובטחים, דבר שמקטין את החשיפה לתנודות במחירי החשמל.
 מקור: מצגת המשקיעים של אקונרג׳י.
התרשים מציג את החלוקה של 741 מגה וואט לאורך שלבי הפיתוח ואת התרומה האפשרית להכנסות ולרווחיות. חלק גדול מההספק עדיין נמצא בפיתוח, ולכן מימוש מלוא הפוטנציאל תלוי ברישוי, מימון וחיבור לרשת.
התרחיש הדובי
הסיכון המרכזי הוא הפער בין השלמת ההקמה לבין תחילת הפעילות המסחרית. אקונרג׳י השלימה את הקמתם של פרויקטים בהספק של כ400 מגה וואט, אך מנהלי הרשת דחו את חיבורם בכארבעה חודשים בממוצע. בעקבות זאת הופחתה תחזית ההכנסות ממכירת חשמל לשנת 2026 מ74 מיליון אירו לכ65 מיליון אירו. החברה מגדירה זאת כדחיית עיתוי בלבד, אך מבחינת המשקיעים כל חודש של עיכוב פירושו השקעה שכבר בוצעה ועדיין אינה מייצרת הכנסות.
הסיכון השני הוא המינוף ועלויות המימון. הוצאות המימון נטו הגיעו לכ35.7 מיליון אירו במחצית הראשונה, לעומת כ4.6 מיליון אירו בתקופה המקבילה. במקביל, ההתחייבויות הסתכמו בכ769 מיליון אירו, מהן כ313.7 מיליון אירו באגרות חוב וכ345.7 מיליון אירו בהלוואות ארוכות וקצרות. אמנם גיוסי ההון חיזקו את המאזן, אך החברה עדיין צריכה להוכיח שהפרויקטים יתחברו וייצרו תזרים בקצב מהיר מספיק ביחס לעלויות החוב.
מסקנה
תזת הצמיחה של אקונרג׳י התחזקה מבחינת היקף הנכסים, הפיזור הגאוגרפי והיכולת לממן את תכנית ההקמות. מנגד, הדוח מדגיש שהמדד החשוב ביותר כרגע אינו גודל הפורטפוליו, אלא קצב ההמרה של פרויקטים בהקמה להכנסות ולתזרים. אם החיבורים שנדחו יתבצעו במהלך החודשים הקרובים, ההפחתה בתחזית עשויה להתברר כבעיה זמנית. עיכובים נוספים עלולים להגדיל את עלויות המימון ולדחות שוב את נקודת המפנה ברווחיות.
הצמיחה בהכנסות עדיין לא מייצרת רווח נקי
ההכנסות הכוללות ברבעון הגיעו לכ10.2 מיליון אירו, לעומת כ2.3 מיליון אירו ברבעון המקביל. למרות הצמיחה, החברה רשמה הפסד תפעולי של כ4 מיליון אירו והפסד נקי של כ28.1 מיליון אירו. במחצית הראשונה ההפסד הנקי הגיע לכ47 מיליון אירו, לעומת רווח של כ13.7 מיליון אירו בתקופה המקבילה. ההשוואה מושפעת גם מכך שבמחצית הראשונה של 2025 הוכרו הכנסות של כ27.3 מיליון אירו ממימוש ייזום ופיצוי של כ4.6 מיליון אירו, שלא חזרו השנה.
המאזן התחזק בעקבות גיוסי ההון
המזומנים ושווי המזומנים עלו לכ234.9 מיליון אירו, וההשקעות לזמן קצר הסתכמו בכ40.1 מיליון אירו. ההון העצמי הגיע לכ649.1 מיליון אירו, לעומת כ439.4 מיליון אירו בסוף 2025. השיפור נבע בעיקר מגיוסי הון בהיקף של כ233 מיליון אירו נטו במחצית. מנגד, חלק גדול מהמקורות מופנה להקמת פרויקטים ולרכישות, ולכן רמת המזומנים הנוכחית אינה מייצגת בהכרח עודף הון פנוי.
אגירת האנרגיה הופכת לחלק מרכזי מהאסטרטגיה
פורטפוליו האגירה של אקונרג׳י הגיע לכ5.9 גיגה וואט, המייצגים יותר מ20 גיגה וואט שעה. אגירה מאפשרת לחברה לשמור חשמל בשעות שבהן המחיר נמוך ולמכור אותו בשעות ביקוש גבוה, לצד אספקת שירותי איזון לרשת. החברה מעריכה כי עד 2028 יהיו לה כ3.3 גיגה וואט של מתקני אגירה מחוברים או בהקמה, אך מדובר בתחזית שתלויה ברישוי, חיבורים, מחירי חשמל ומימון.
התחזית נשענת על קפיצה חדה בחיבורים
החברה צופה הכנסות ממכירת חשמל של כ65 מיליון אירו בשנת 2026 וכ184 מיליון אירו בשנת 2027. הEBITDA צפוי להגיע לכ53 מיליון אירו ולכ150 מיליון אירו בהתאמה. התחזית מניחה האצה משמעותית בחיבור הפרויקטים במהלך 2027. כל שינוי בלוחות הזמנים, בעלויות ההקמה או במחירי החשמל עשוי להשפיע באופן מהותי על התוצאות בפועל.
שאלות מפתח
- מהו לוח הזמנים המעודכן לחיבור כל אחד מהפרויקטים שנדחו, והאם קיימת אפשרות לדחייה נוספת מעבר ל2026?
- כמה מההפסד ומהוצאות המימון צפויים להתמתן לאחר שהפרויקטים המוכנים לחיבור יעברו להפעלה מסחרית?
- מהו היקף ההון הנוסף שיידרש כדי לממש את צבר הפיתוח של Escofi, מעבר למחיר הרכישה שכבר שולם?
למה לשים לב ברבעון הבא
הנושא הראשון הוא חיבור הפרויקטים בהספק של כ400 מגה וואט. חיבור בפועל ושיפור בהכנסות יתמכו בטענה שמדובר בדחיית עיתוי בלבד. דחייה נוספת תחליש את התחזית ותגדיל את הפער בין ההשקעות לתזרים.
הנושא השני הוא הוצאות המימון. ירידה בהוצאות בעקבות מעבר פרויקטים להפעלה תצביע על תחילת שיפור באיכות הרווח. המשך עלייה בהוצאות המימון עלול להשאיר את החברה בהפסד גם אם ההכנסות ימשיכו לצמוח.
הנושא השלישי הוא שילוב Escofi. יש לבחון אם הנכסים המניבים בצרפת תורמים בהתאם לתחזית ואם הנהלת החברה מצליחה לקדם את הפרויקטים שבפיתוח מבלי לחרוג בתקציב או להידרש לגיוס הון משמעותי נוסף.
סיכום
אקונרג׳י הציגה התקדמות תפעולית משמעותית, עם צמיחה חדה בהכנסות החשמל, הרחבת הצבר, גיוסי הון וחוב והשלמת רכישה אסטרטגית בצרפת. מנגד, עיכובי החיבור לרשת והוצאות המימון הגבוהות ממשיכים להכביד על התוצאות וממחישים שהחברה עדיין נמצאת בשלב עתיר השקעות.