סיכום דו״ח Q2 2026 בנק ירושלים
17.8.2026
בקצרה
- בנק ירושלים הציג רווח נקי של 45.1 מיליון ש"ח ברבעון השני של 2026, ירידה משמעותית של 31% לעומת הרבעון המקביל, מה שמשקף לחץ על הרווחיות כתוצאה מירידה במרווחי הריבית ועלייה בהוצאות להפסדי אשראי, למרות צמיחה בפעילות האשראי.
- הכנסות הריבית נטו של הבנק ירדו ב-10% ל-167.9 מיליון ש"ח, בעיקר בשל התכווצות מרווחי הריבית, נתון המעיד על אתגרים בסביבת הריבית הנוכחית ומחייב את הבנק להסתמך יותר על גיוון מקורות הכנסה כדי לשמר את רווחיותו העתידית.
- תיק האשראי ברוטו של בנק ירושלים צמח ב-2.2% מתחילת השנה, ובנטרול מכירות ואיגוח תיקים הצמיחה הגיעה ל-8.2%, מה שמדגיש את יכולת הבנק להרחיב את פעילותו העסקית ולייצר אשראי חדש, תוך שימוש באיגוח לפינוי הון והפחתת סיכונים במאזן.
- הבנק הציג עלייה בהוצאות להפסדי אשראי ל-8.7 מיליון ש"ח, גידול של 155% לעומת השנה שעברה, נתון המצביע על סיכון פוטנציאלי באיכות האשראי, אך יחס ההון העצמי רובד 1 עלה ל-11.1% ויחס כיסוי הנזילות עמד על 180%, מה שמספק כרית ביטחון חזקה ליציבותו הפיננסית.
נקודות מפתח
• רווח נקי: הסתכם ב45.1 מיליון ש״ח, ירידה של 31% לעומת 65.1 מיליון ש״ח ברבעון המקביל
• תשואה על ההון: עמדה על 11.1%, לעומת 17.1% ברבעון המקביל ו12.7% ברבעון הקודם
• הכנסות ריבית נטו: ירדו ב10% ל167.9 מיליון ש״ח, בעיקר בשל ירידה במרווחי הריבית
• הוצאות להפסדי אשראי: עלו ל8.7 מיליון ש״ח, לעומת 3.4 מיליון ש״ח בשנה שעברה, אך שיעור ההפרשה הכולל נותר יציב יחסית
• צמיחת האשראי: תיק האשראי ברוטו גדל ב2.2% מתחילת השנה. בנטרול מכירות ואיגוח תיקים, הצמיחה הגיעה ל8.2%
• הון ונזילות: יחס הון עצמי רובד 1 עלה ל11.1%, יחס כיסוי הנזילות עמד על 180% וההון העצמי הגיע ל1.715 מיליארד ש״ח
בנק ירושלים הוא בנק קמעונאי שמתמחה במשכנתאות, הלוואות המגובות בנדל״ן, ליווי פרויקטים למגורים, פיקדונות ואשראי צרכני ועסקי. הבנק פועל גם בתחום BaaS, שירותים בנקאיים שהוא מספק לגופים פיננסיים אחרים, ובתחום הכרטיסים הנטענים. תוצאות הרבעון מציגות תמונה מעורבת: פעילות האשראי ממשיכה לצמוח, ההון והנזילות חזקים והכנסות העמלות גדלות, אך ירידת מרווחי הריבית ועלייה בהוצאות פגעו ברווחיות.
מניית הבנק רשמה בשבוע שעבר תנודתיות חריגה ונפלה בשלב מסוים ביותר מ12%, בעקבות שמועות שנקשרו להיעלמותן של עובדת הבנק ובתה. הבנק הודיע כי לא נמצא כל ממצא המעיד על פעולות חריגות בכספי הבנק או לקוחותיו.
לאחר מועד המאזן, כלומר לאחר 30 ביוני 2026, התאריך שבו הבנק צילם את מצבו הכספי לצורך הדוח, השלים הבנק עסקת איגוח נוספת. במסגרת איגוח, הבנק מאגד הלוואות לתיק ומוכר את מרבית הזכויות לקבלת ההחזרים למשקיע אחר. במהלך העסקה מכר הבנק כ90% מתיק אשראי בהיקף של כ589 מיליון ש״ח, וכך הוא מפנה הון להעמדת הלוואות חדשות ומעביר חלק מהסיכון לגוף הרוכש. העסקה צפויה לייצר רווח לפני מס של כ31 מיליון ש״ח ברבעון השלישי. בנוסף, הבנק הכריז על דיבידנד של כ38.6 מיליון ש״ח, המייצג 40% מרווחי המחצית הראשונה.
התרחיש השורי
הנקודה החיובית המרכזית היא שהבנק ממשיך להגדיל את הפעילות העסקית גם בתקופה שבה הרווח המדווח נחלש. האשראי לציבור ברוטו הגיע ל16.75 מיליארד ש״ח. הצמיחה המדווחת מתחילת השנה הייתה 2.2%, אך בנטרול מכירת תיקים וסינדיקציות היא עמדה על 8.2%. הפער מלמד שהבנק מצליח להרחיב את היקף האשראי שהוא מייצר, ובמקביל משתמש במכירה ובאיגוח כדי לפנות הון ולהמשיך לצמוח בלי להחזיק את כל הסיכון במאזן.
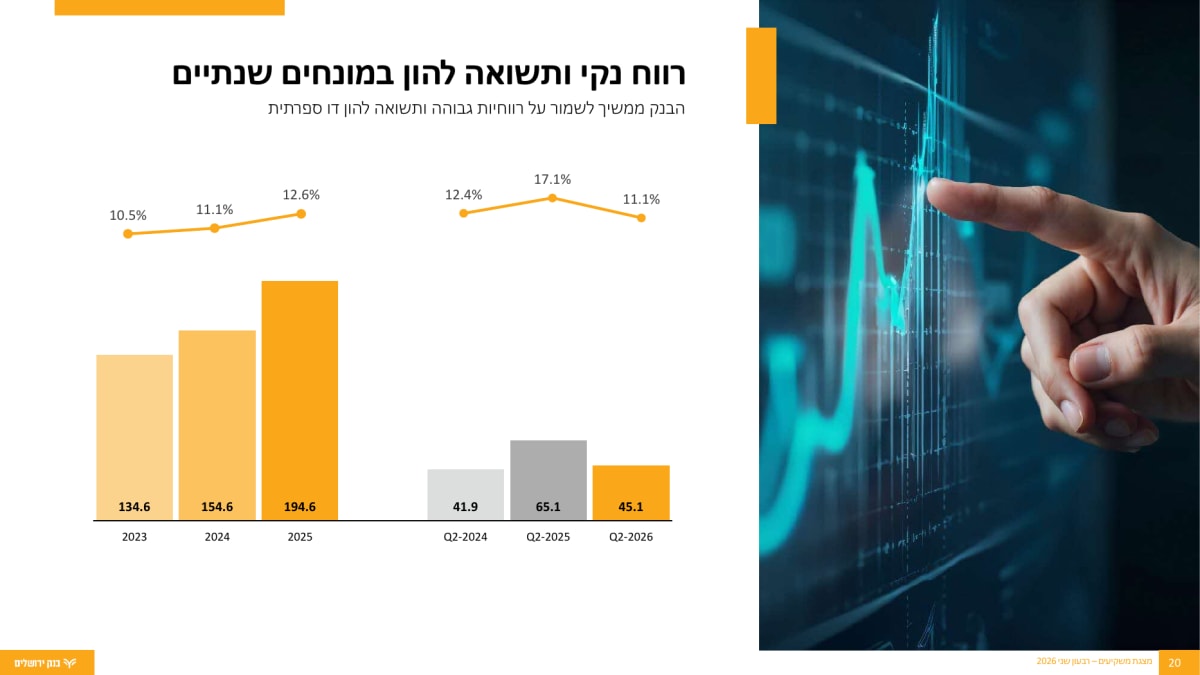 מקור: מצגת המשקיעים של בנק ירושלים.
התרשים מציג את הירידה ברווח הנקי ובתשואה על ההון מול הרבעון המקביל. למרות הירידה, התשואה נותרה דו ספרתית ובהתאם לממוצע שהציג הבנק בשנים האחרונות.
המנוע החיובי השני הוא הגיוון במקורות ההכנסה. במחצית הראשונה צמחו ההכנסות שאינן מריבית ב18% ל177.3 מיליון ש״ח, כאשר ההכנסות מעמלות גדלו ב16%. פעילות הכרטיסים הנטענים בולטת במיוחד, עם עלייה במחזור הפעילות מ3.6 מיליארד ש״ח במחצית הראשונה של 2025 ל5 מיליארד ש״ח במחצית הנוכחית. הכנסות אלה מפחיתות בהדרגה את התלות במרווח הריבית ומאפשרות לבנק להפיק הכנסות גם מתפעול תיקים, סינדיקציות ושירותים פיננסיים עבור גופים אחרים.
התרחיש הדובי
הסיכון המרכזי הוא המשך הלחץ על הכנסות הריבית. הכנסות הריבית נטו ירדו ב10% ברבעון וב8% במחצית הראשונה. הבנק הסביר כי עיקר הירידה נבע מהשפעת המחיר ומהתכווצות פער הריבית. אם ריבית בנק ישראל תמשיך לרדת, הבנק יצטרך להוכיח שצמיחת תיק האשראי והכנסות העמלות מסוגלות לפצות על הירידה בתשואה שהוא מפיק מהנכסים.
הסיכון השני מגיע מאיכות האשראי ומהוצאות הבנק. ההוצאות להפסדי אשראי עלו ב155% ברבעון ל8.7 מיליון ש״ח, בעיקר בשל צמיחת התיק ועלייה בהפרשות פרטניות. במקביל, ההוצאות התפעוליות עלו ב5% ויחס היעילות הורע ל67.8%, לעומת 59.8% בשנה שעברה. המשמעות היא שהבנק משקיע בטכנולוגיה, במערכות ובפעילויות חדשות, אך בשלב זה ההכנסות אינן צומחות מספיק כדי לספוג את מלוא העלייה בעלויות.
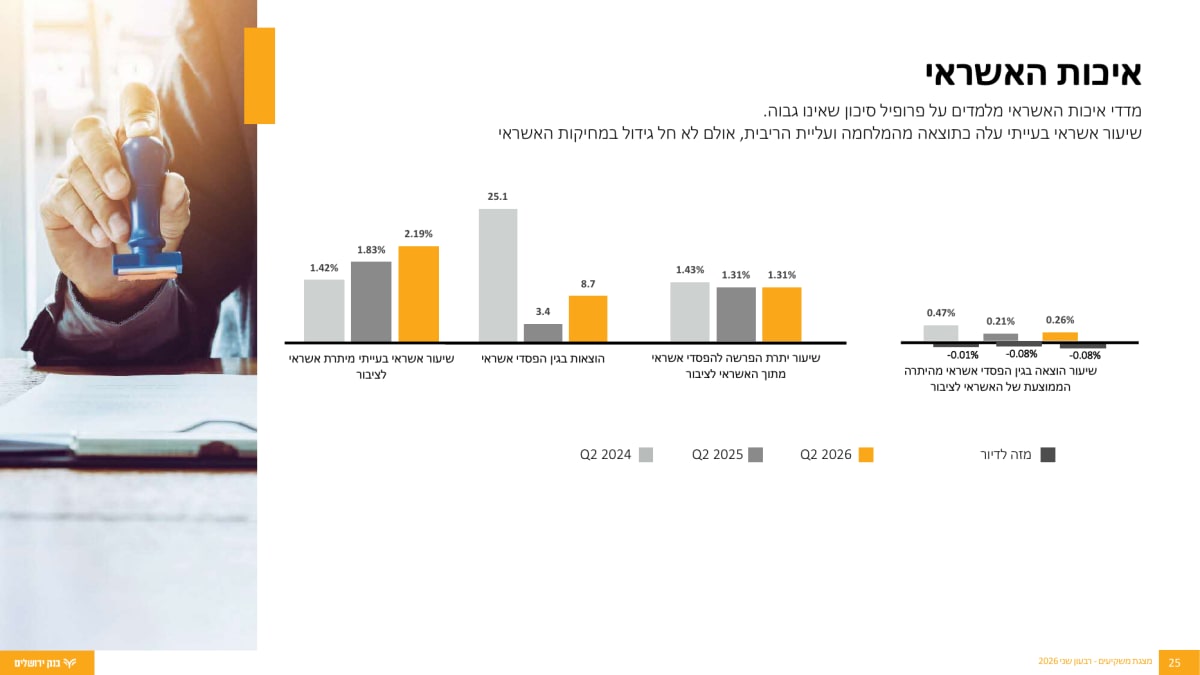 מקור: מצגת המשקיעים של בנק ירושלים.
שיעור האשראי הבעייתי ירד ל1.83% לעומת 2.19% ברבעון המקביל, ושיעור המחיקות נותר נמוך. הנתונים מפחיתים חלק מהחשש שנוצר מהעלייה בהוצאות להפסדי אשראי, אך עדיין נדרש מעקב אחר ההפרשות הפרטניות.
מסקנה
הרבעון החליש את תזת הרווחיות בטווח הקצר, אך לא שינה את תמונת החוסן הפיננסי של הבנק. הירידה ברווח נבעה משילוב של לחץ על מרווחי הריבית, עלייה בהוצאות להפסדי אשראי והשקעות תפעוליות וטכנולוגיות. מנגד, האשראי ממשיך לצמוח, ההכנסות מעמלות מתרחבות, יחסי ההון והנזילות חזקים והבנק מצליח לפנות הון באמצעות איגוח ומכירת תיקים.
המשתנה החשוב ביותר להמשך יהיה יכולתו של הבנק לייצר צמיחה ברווח גם בסביבת ריבית נמוכה יותר. עסקת האיגוח שבוצעה ביולי צפויה לתמוך משמעותית בתוצאות הרבעון השלישי, אך המשקיעים יצטרכו להפריד בין רווחים מעסקאות מכירת אשראי לבין שיפור קבוע ברווחיות השוטפת.
הירידה ברווח אינה נובעת מחולשה בהיקף הפעילות
הרווח הנקי ירד ב31%, אך תיק האשראי והפיקדונות המשיכו לצמוח. האשראי לציבור נטו עלה מתחילת השנה ב2.3% ל16.53 מיליארד ש״ח, פיקדונות הציבור גדלו ב1.7% ל18.56 מיליארד ש״ח וההון העצמי עלה ב3.9%. כלומר, הבעיה ברבעון הייתה בעיקר המחיר שהבנק מקבל על הפעילות והעלויות הנלוות, ולא התכווצות של המאזן.
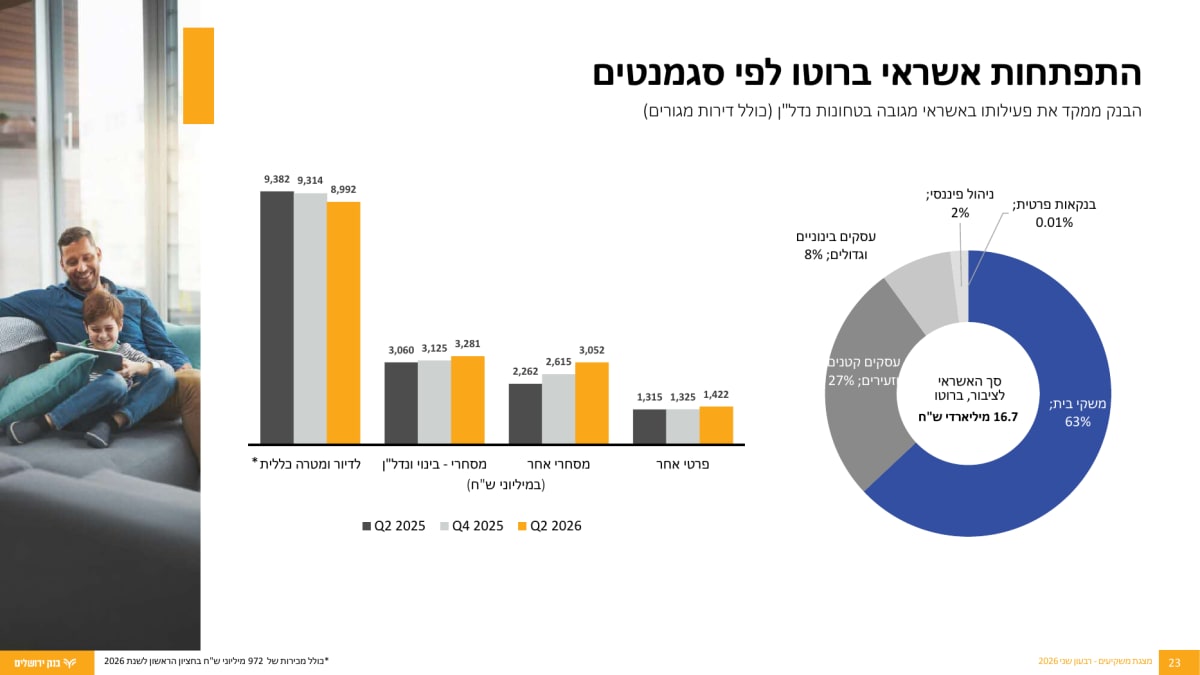 מקור: מצגת המשקיעים של בנק ירושלים.
התמונה מציגה צמיחה באשראי המסחרי ובאשראי הפרטי, לצד ירידה ביתרת ההלוואות לדיור ולמטרה כללית בעקבות מכירת תיקים. כ63% מתיק האשראי מיוחסים למשקי בית.
מודל האיגוח הופך לחלק מרכזי באסטרטגיה
הבנק אינו מסתפק בהכנסות ריבית מהחזקת הלוואות. הוא מייצר אשראי, מוכר חלק ממנו לגופים אחרים וממשיך לקבל הכנסות מתפעול התיקים. היקף המכירות והסינדיקציות המצטבר הגיע לכ7.93 מיליארד ש״ח, וההכנסה המצטברת מהפעילות הגיעה לכ458 מיליון ש״ח. המודל מאפשר להרחיב את הפעילות מעבר למגבלות ההון של בנק קטן, אך הוא גם יוצר תנודתיות בין הרבעונים בהתאם לעיתוי העסקאות.
ההון והנזילות מאפשרים להמשיך לצמוח
יחס הון עצמי רובד 1, ההון האיכותי ביותר שעומד לרשות הבנק לספיגת הפסדים, עמד על 11.1%, לעומת דרישה רגולטורית של 8.9%. יחס כיסוי הנזילות עמד על 180% ויחס המימון היציב נטו עמד על 127%. אלו רמות שמעניקות לבנק מרווח ביטחון להמשך צמיחה ולחלוקת דיבידנד, גם אם תנאי האשראי במשק יחמירו.
הכרטיסים הנטענים מתפתחים למנוע הכנסה משמעותי
מחזור פעילות הכרטיסים הנטענים גדל ב39% והגיע ל5 מיליארד ש״ח במחצית הראשונה. הפעילות מספקת פתרונות תשלום לעובדים זרים ומייצרת הכנסות חוזרות מעמלות, תוך שימוש בתשתיות קיימות. עם זאת, הפעילות גם מגדילה את הוצאות ההנפקה והתפעול, ולכן חשוב לעקוב לא רק אחר המחזור אלא גם אחר התרומה נטו לרווח.
שאלות מפתח
- כמה מהירידה במרווח הריבית צפויה להימשך אם ריבית בנק ישראל תרד לרמה של 3%?
- מהי התרומה הצפויה לרווח מהכרטיסים הנטענים ומפעילות BaaS לאחר הוצאות התפעול והטכנולוגיה?
- האם העלייה בהפרשות הפרטניות משקפת מספר מצומצם של לווים או שינוי רחב יותר בסיכון תיק האשראי?
למה לשים לב ברבעון הבא
הנושא הראשון הוא הכנסות הריבית נטו. התייצבות או חזרה לצמיחה תעיד שהגידול בתיק מצליח לפצות על שחיקת המרווחים. ירידה נוספת תגדיל את התלות בעסקאות מכירת אשראי.
הנושא השני הוא איכות האשראי. ירידה בהוצאות להפסדי אשראי ושמירה על שיעור נמוך של מחיקות יחזקו את ההערכה שהעלייה ברבעון הייתה נקודתית. עלייה באשראי הבעייתי או בהפרשות הפרטניות תהווה סימן להחמרה.
הנושא השלישי הוא איכות הרווח ברבעון השלישי. עסקת האיגוח צפויה לתרום כ31 מיליון ש״ח לפני מס, ולכן חשוב לבחון את התוצאות גם בנטרול התרומה הזאת ולבדוק אם הרווחיות השוטפת משתפרת.
סיכום
בנק ירושלים הציג רבעון חלש יותר ברמת הרווח, עם ירידה של 31% ברווח הנקי והתכווצות בתשואה על ההון. עיקר הלחץ הגיע מירידה בהכנסות הריבית, עלייה בהוצאות להפסדי אשראי וגידול בהוצאות התפעוליות. מנגד, המאזן המשיך לצמוח, ההכנסות מעמלות השתפרו וההון והנזילות נותרו חזקים.
הבנק ממשיך לבנות מודל שמבוסס פחות על הכנסות ריבית בלבד ויותר על איגוח, סינדיקציות, תפעול אשראי, כרטיסים נטענים ושירותים בנקאיים לגופים אחרים. מדובר בכיוון אסטרטגי מעניין, אך הבנק עדיין צריך להראות שהפעילויות החדשות מייצרות שיפור עקבי ברווח וביחס היעילות.