סיכום דו״ח Q2 2026 חברת מזרחי טפחות
17.8.2026

בקצרה
- מזרחי טפחות הציג רווח נקי של 1.428 מיליארד שקל ברבעון השני של 2026, ירידה קלה של 1.7% לעומת הרבעון המקביל אך עלייה משמעותית של 15.3% לעומת הרבעון הקודם, מה שמעיד על התאוששות וצמיחה פנימית למרות אתגרי המיסוי והריבית.
- הבנק הציג צמיחה מרשימה של 12.5% באשראי לציבור שהגיע ל-423.7 מיליארד שקל, כאשר האשראי העסקי זינק ב-20.9% לכ-127 מיליארד שקל, מה שמבטא שינוי אסטרטגי להפחתת התלות במשכנתאות ופוטנציאל להכנסות יציבות יותר בסביבת ריבית משתנה.
- יחס היעילות התפעולית של הבנק השתפר ל-33.9% לעומת 34.9% ברבעון המקביל, כאשר ההוצאות התפעוליות ירדו ל-1.287 מיליארד שקל, נתון המעיד על ניהול קפדני ושיפור ביכולת הבנק לייצר הכנסות תוך כדי שליטה בהוצאותיו.
- הבנק יחלק דיבידנד של 714 מיליון שקל, המהווים 50% מרווחי הרבעון, מה שמשקף אמון ביכולת הרווחית של הבנק ומספק תשואה נאה למשקיעים, למרות המס המיוחד וההטבות ללקוחות שהפחיתו את הרווח המדווח ב-164 מיליון שקל נטו.
נקודות מפתח
• רווח נקי: הסתכם ב1.428 מיליארד שקל, ירידה של 1.7% לעומת הרבעון המקביל ועלייה של 15.3% לעומת הרבעון הראשון
• תשואה על ההון: עמדה על 16.0%, לעומת 17.8% ברבעון המקביל ו14.1% ברבעון הקודם
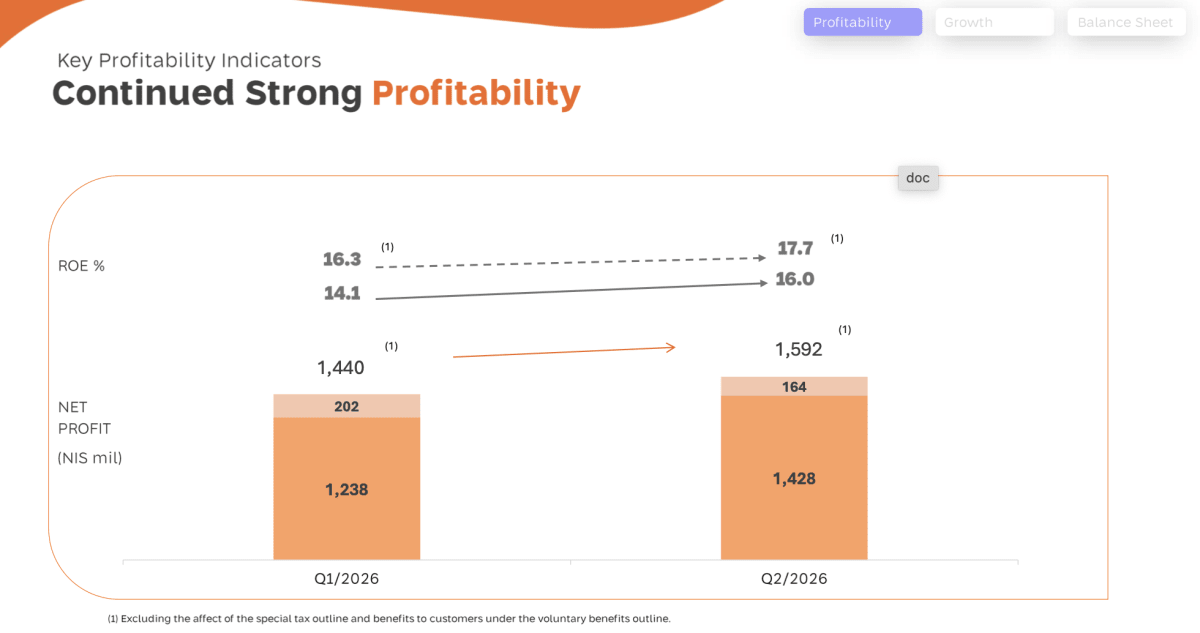
• רווח מנוטרל: בנטרול המס המיוחד וההטבות ללקוחות, הרווח הגיע ל1.592 מיליארד שקל והתשואה על ההון עמדה על 17.7%
• צמיחת אשראי: האשראי לציבור הגיע ל423.7 מיליארד שקל, עלייה של 12.5% בתוך שנה. האשראי העסקי צמח בכ20.9%
• יעילות תפעולית: יחס היעילות, שמציג כמה הוצאות נדרשות כדי לייצר הכנסות, השתפר ל33.9%, לעומת 34.9% ברבעון המקביל
• דיבידנד: הבנק יחלק 714 מיליון שקל, השווים ל50% מרווחי הרבעון
מזרחי טפחות הוא אחד הבנקים הגדולים בישראל והמוביל בשוק המשכנתאות, עם נתח שוק של 36.7%. לצד הפעילות הקמעונאית, הבנק פועל להרחבת הבנקאות העסקית, שנחשבת לאחד ממנועי הצמיחה המרכזיים בתוכנית האסטרטגית לשנים 2025 עד 2027. הבנק פרסם את תוצאותיו ב17 באוגוסט 2026 והציג רווחיות גבוהה, צמיחה רחבה במאזן ושיפור ביעילות, למרות ירידת הריבית, המס המיוחד על הבנקים והטבות שניתנו ללקוחות. במהלך הרבעון חתם הבנק על הסכמים ארוכי טווח עם ישראכרט וכאל, שהצטרפו להסכם הקיים עם מקס, וגייס כ5 מיליארד שקל באמצעות הנפקת תעודות התחייבות.
התרחיש השורי
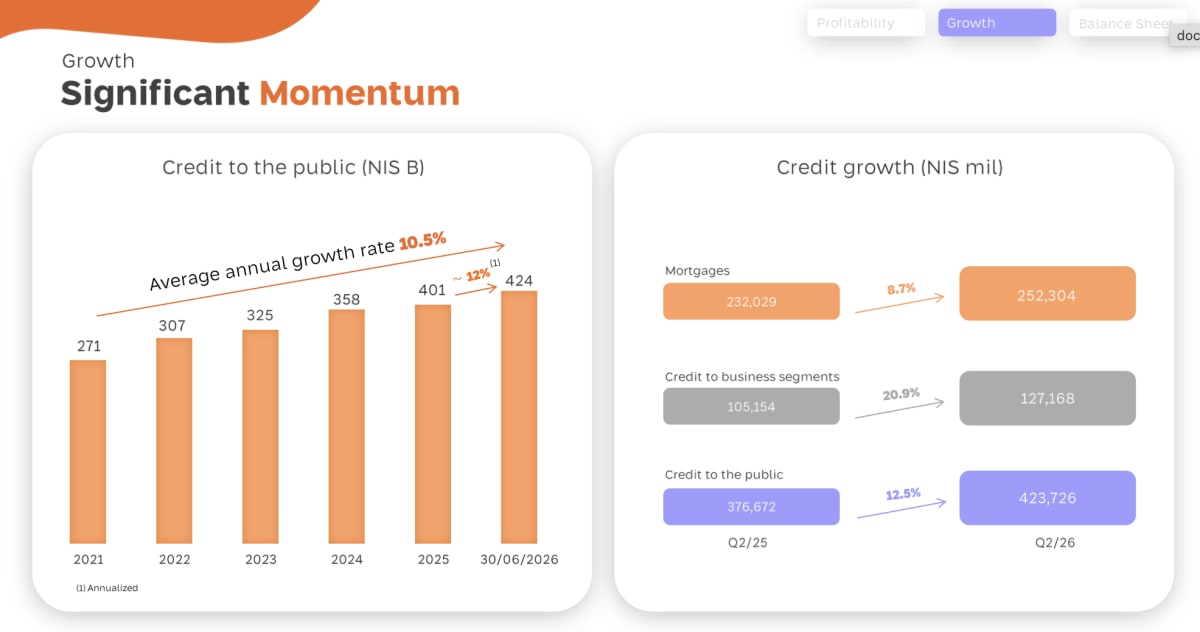
מנוע הצמיחה הבולט ביותר הוא הרחבת תיק האשראי. האשראי לציבור צמח ב12.5% והגיע ל423.7 מיליארד שקל, בעוד שהאשראי העסקי זינק ב20.9% והגיע לכ127 מיליארד שקל. האשראי לעסקים גדולים גדל ב21.7% והאשראי לעסקים בינוניים צמח ב28.4%. מדובר בשינוי אסטרטגי חשוב, מכיוון שהוא מפחית בהדרגה את התלות היחסית של הבנק במשכנתאות ומגדיל את נוכחותו בעסקאות עסקיות ובמימון תשתיות לאומיות. אם הצמיחה תימשך בלי פגיעה באיכות החיתום, היא עשויה לתמוך בהכנסות גם בסביבת ריבית נמוכה יותר.
 מקור: מצגת המשקיעים של מזרחי טפחות
התרשים מציג צמיחה שנתית ממוצעת של 10.5% באשראי מאז 2021. ברבעון הנוכחי בולט במיוחד הפער בין צמיחה של 8.7% במשכנתאות לבין צמיחה של 20.9% באשראי העסקי.
המנוע החיובי השני הוא היכולת לשמור על רווחיות גבוהה תוך שיפור בהוצאות. ההכנסות ברבעון הגיעו ל3.802 מיליארד שקל, עלייה קלה לעומת השנה שעברה ועלייה של 9.2% לעומת הרבעון הראשון. במקביל, ההוצאות התפעוליות ירדו ל1.287 מיליארד שקל, לעומת 1.323 מיליארד שקל ברבעון המקביל. התוצאה היא יחס יעילות של 33.9%, רמה חזקה מאוד לבנק מסחרי. הרווח המנוטרל ממס מיוחד ומהטבות ללקוחות ממחיש שכוח הרווח הבסיסי נשאר גבוה.
 מקור: מצגת המשקיעים של מזרחי טפחות
התרשים מראה כי ללא השפעה נטו של 164 מיליון שקל מהמס המיוחד ומהטבות ללקוחות, הרווח הרבעוני היה מגיע ל1.592 מיליארד שקל והתשואה על ההון ל17.7%.
התרחיש הדובי
הסיכון הראשון נמצא בקצב הצמיחה המהיר של תיק האשראי. צמיחה של יותר מ20% באשראי העסקי משפרת את ההכנסות בטווח הקצר, אך היא גם מגדילה את החשיפה להאטה כלכלית, לעלייה בחדלות פירעון ולפרויקטים גדולים ומרוכזים יותר. ההוצאות בגין הפסדי אשראי עלו ל90 מיליון שקל, לעומת 56 מיליון שקל ברבעון המקביל ו31 מיליון שקל ברבעון הראשון. הרמה הכוללת עדיין נמוכה, אך העלייה הרבעונית מחייבת מעקב, במיוחד אם הצמיחה באשראי תמשיך להיות מהירה מהצמיחה במשק.
הסיכון השני הוא שילוב בין ירידת ריבית, מיסוי ייעודי והתערבות רגולטורית. ירידת ריבית בנק ישראל עשויה לצמצם את הרווח שהבנק מפיק מהפער בין הריבית שהוא גובה על אשראי לבין עלות המקורות שלו. במקביל, המס המיוחד וההטבות ללקוחות הפחיתו את הרווח הרבעוני ב164 מיליון שקל נטו. אם צעדים כאלה יהפכו לקבועים, הרווח המנוטרל יהיה פחות רלוונטי למשקיע והרווח המדווח יישאר נמוך מכוח הרווח הכלכלי של הפעילות.
מסקנה
תזת ההשקעה התחזקה בצד הצמיחה והיעילות, אך לא בלי עלייה ברמת המעקב הנדרשת. הבנק מצליח להרחיב במהירות את הפעילות העסקית, לשמור על איכות אשראי טובה ולייצר תשואה גבוהה על ההון גם לאחר המס המיוחד. המשתנה החשוב ביותר בהמשך יהיה איכות הצמיחה באשראי העסקי. מזרחי טפחות צריך להוכיח שהרחבת התיק אינה מגיעה במחיר של הפרשות גבוהות יותר או שחיקה ביחסי ההון.
מעבר ממשכנתאות לבנקאות עסקית רחבה יותר
תיק המשכנתאות הגיע ל252.3 מיליארד שקל, עלייה של 8.7% בתוך שנה, והבנק שמר על מעמדו כמוביל השוק. עם זאת, האשראי העסקי צמח בקצב מהיר משמעותית והגיע ל127.2 מיליארד שקל. השינוי מגדיל את פוטנציאל הצמיחה, אך גם משנה את פרופיל הסיכון של הבנק ודורש יכולות חיתום וניהול חשיפות שונות מאלו הנדרשות במשכנתאות.
איכות האשראי נשארה חזקה
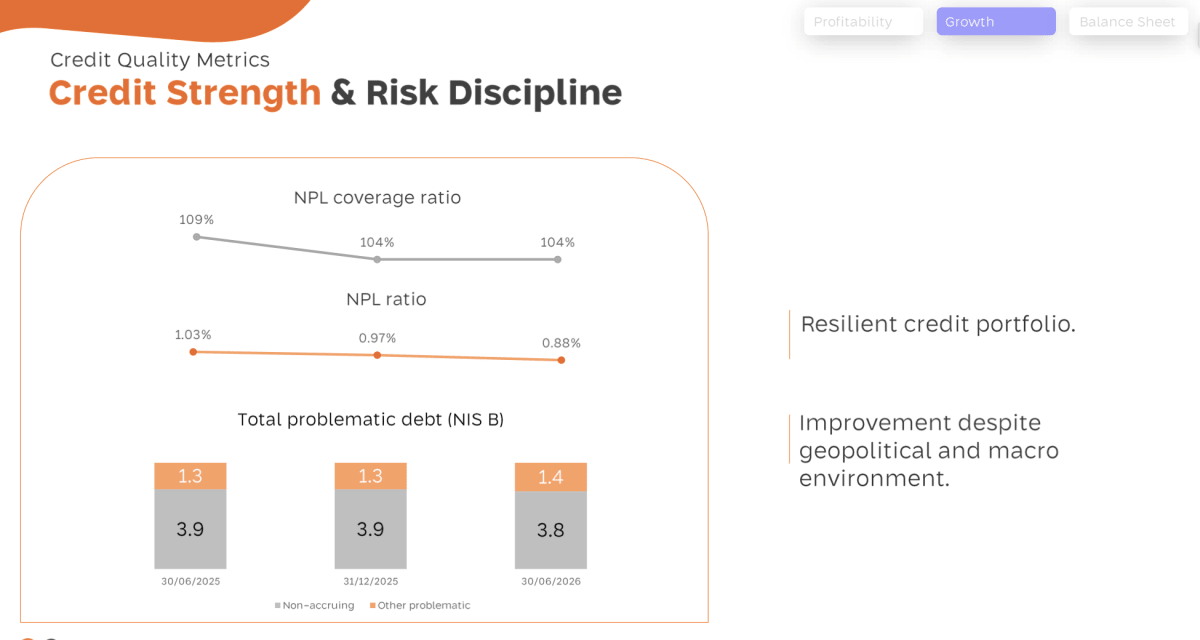
יחס החובות שאינם צוברים, כלומר אשראי שהבנק כבר אינו רושם עליו הכנסות ריבית שוטפות, ירד ל0.88%, לעומת 1.03% שנה קודם. סך החוב הבעייתי עלה מעט ל5.2 מיליארד שקל, אך שיעורו מתוך תיק אשראי שצמח במהירות המשיך לרדת. יחס הכיסוי של החובות שאינם צוברים עמד על 104%, נתון שמראה כי ההפרשות הקיימות עדיין מכסות את מלוא יתרת החובות האלה.
 מקור: מצגת המשקיעים של מזרחי טפחות
התרשים מציג ירידה ביחס החובות שאינם צוברים לצד יציבות יחסית בהיקף החוב הבעייתי. המשמעות היא שאיכות התיק עדיין חזקה, למרות הסביבה הכלכלית והביטחונית.
ההון מאפשר חלוקה גבוהה אך המרווח אינו גדול
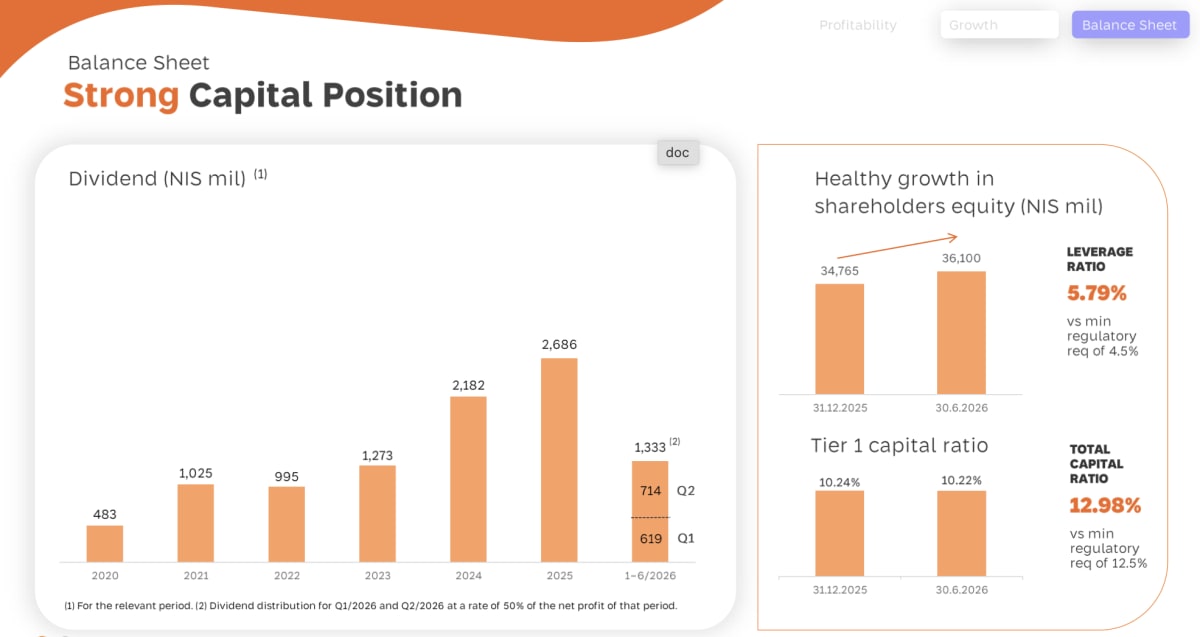
יחס הון עצמי רובד 1, שמציג את ההון האיכותי ביותר הזמין לספיגת הפסדים, עמד על 10.22%, לעומת דרישה רגולטורית של 9.60%. המרווח מעל הדרישה הוא 0.62 נקודת אחוז בלבד. יחס ההון הכולל עמד על 12.92% ויחס המינוף על 5.79%. הנתונים מאפשרים חלוקת 50% מהרווח, אך צמיחה מהירה בנכסי הסיכון עלולה להמשיך ללחוץ על יחסי ההון.
 מקור: מצגת המשקיעים של מזרחי טפחות
התרשים מציג צמיחה בהון העצמי ל36.1 מיליארד שקל וחלוקת דיבידנד מצטברת של 1.333 מיליארד שקל במחצית הראשונה.
שיפור בהוצאות מגן על הרווחיות
הוצאות השכר ירדו ל830 מיליון שקל, לעומת 857 מיליון שקל ברבעון המקביל. כלל ההוצאות התפעוליות ירדו ב2.7% בזמן שההכנסות נותרו יציבות, וכך יחס היעילות השתפר. זהו גורם חשוב במיוחד בתקופה שבה ירידת הריבית עלולה להפעיל לחץ על הכנסות המימון.
שאלות מפתח
- מהו שיעור הפסדי האשראי שהבנק מניח בתיק העסקי החדש, והאם התמחור מפצה על הסיכון הגבוה יותר?
- כמה מהשיפור ביחס היעילות נובע מחיסכון מבני וכמה נובע מתזמון הוצאות שעשויות לחזור ברבעונים הבאים?
- כיצד ישפיעו ירידות ריבית נוספות על מרווחי האשראי ועל התשואה להון במהלך 2027?
למה לשים לב ברבעון הבא
- הוצאות הפסדי האשראי: התייצבות סביב הרמות הנמוכות הנוכחיות תחזק את הטענה שהצמיחה באשראי איכותית. עלייה חדה תצביע על תחילת התפתחות של סיכון בתיק.
- יחס הון עצמי רובד 1: שיפור מעל 10.22% יגדיל את הגמישות להמשך צמיחה ולחלוקת דיבידנד. ירידה לכיוון הדרישה הרגולטורית עלולה להגביל את שני המרכיבים.
- הכנסות המימון מפעילות שוטפת: יציבות למרות ירידת הריבית תראה שצמיחת האשראי מצליחה לפצות על הלחץ במרווחים. ירידה תאותת שהיקפי הפעילות לבדם אינם מספיקים.
מה אומרת ההנהלה
משה לארי, מנכ״ל מזרחי טפחות:
״ניתוח הגידול בתיק האשראי של הבנק מצביע על צמיחה מואצת בפעילות האשראי לעסקים. נכון ל30 ביוני 2026 הסתכם תיק האשראי העסקי בכ127 מיליארד שקל, עלייה של כ21% מהתקופה המקבילה אשתקד״
הציטוט מבהיר שההתרחבות באשראי העסקי אינה תוצאה מקרית של הרבעון, אלא חלק מרכזי מהאסטרטגיה. זה גם התחום שבו פוטנציאל הצמיחה והסיכון העתידי הם הגבוהים ביותר.
סיכום
מזרחי טפחות הציג רבעון חזק מבחינה תפעולית. הרווח המדווח ירד מעט לעומת השנה שעברה, אך כוח הרווח המנוטרל, השיפור ביחס היעילות והצמיחה הדו ספרתית במאזן מצביעים על עסק שממשיך להתרחב. איכות האשראי נשארה טובה והבנק ממשיך להחזיר מחצית מהרווח לבעלי המניות.