סיכום דו״ח Q2 2026 מגדל אחזקות ביטוח ופיננסים
17.8.2026

בקצרה
- מגדל אחזקות הציגה רווחי ליבה שיא של 731 מיליון ש"ח ברבעון השני של 2026, עלייה של 5% לעומת הרבעון המקביל, וצמיחה של 12% במחצית ל-1.311 מיליארד ש"ח, מה שמדגיש את כוחה של החברה בתחומי הליבה ומצביע על פוטנציאל להמשך צמיחה ברווחיות התפעולית.
- הנכסים המנוהלים של מגדל זינקו ב-8% מתחילת השנה והגיעו ל-631 מיליארד ש"ח, בזכות תשואות חיוביות, צבירה משמעותית בפנסיה ובגמל וגידול בקרנות הנאמנות, דבר המרחיב את בסיס ההכנסות הקבועות של הקבוצה ומחזק את מעמדה בשוק החיסכון ארוך הטווח.
- רווחי הליבה בתחום החיסכון ארוך הטווח זינקו ב-32% ברבעון ל-239 מיליון ש"ח וב-58% במחצית ל-443 מיליון ש"ח, כאשר דמי הניהול הקבועים עלו ב-14% ל-1.177 מיליארד ש"ח, מה שמצביע על מנוע צמיחה חזק ויציב המגדיל את הרווחים העתידיים של החברה.
- מנגד, רווחי הליבה בביטוח הכללי ירדו ב-38% ברבעון ל-111 מיליון ש"ח וב-30% במחצית ל-151 מיליון ש"ח, עם מעבר לפסד של 15 מיליון ש"ח ברכב רכוש, דבר המהווה נקודת חולשה משמעותית הדורשת תמחור מחדש של הסיכונים כדי למנוע קיזוז רווחים מתחומים אחרים.
נקודות מפתח
• הרווח הכולל: הסתכם ב575 מיליון ש״ח ברבעון, עלייה של 1% לעומת הרבעון המקביל. במחצית הראשונה הרווח צמח ב9% ל897 מיליון ש״ח
• רווחי הליבה: הגיעו לשיא של 731 מיליון ש״ח ברבעון, עלייה של 5%. במחצית נרשמה צמיחה של 12% ל1.311 מיליארד ש״ח
• פרמיות ודמי גמולים: הסתכמו ב9.5 מיליארד ש״ח ברבעון וב19.3 מיליארד ש״ח במחצית, צמיחה של 21% ו20% בהתאמה
• נכסים מנוהלים: עלו ב8% מתחילת השנה והגיעו ל631 מיליארד ש״ח, בזכות תשואות חיוביות, צבירה בפנסיה ובגמל וגידול בקרנות הנאמנות
• תשואה על ההון: עמדה על 22.4% ברבעון ועל 18% במחצית הראשונה במונחים שנתיים
• יחס כושר הפירעון: הוערך ב144% עם הוראות המעבר וב119% ללא הוראות המעבר. הנתון האחרון גבוה מסף חלוקת הדיבידנד שקבעה החברה
מגדל אחזקות ביטוח ופיננסים היא אחת מקבוצות הביטוח והחיסכון הגדולות בישראל. פעילותה כוללת ביטוח חיים, פנסיה וגמל, ביטוחי בריאות, ביטוח כללי, סוכנויות ביטוח ושירותים פיננסיים. תוצאות הרבעון השני מציגות עסק שצומח במהירות בתחומי החיסכון ארוך הטווח וניהול הנכסים, לצד חולשה משמעותית בביטוח הכללי. במקביל לפרסום התוצאות, מידרוג העלתה את דירוג האיתנות הפיננסית של מגדל ביטוח לAa1.il, בעקבות השיפור ברווח החיתומי, ברווחיות וביחס כושר הפירעון.
התרחיש השורי
מנוע הצמיחה המרכזי הוא החיסכון ארוך הטווח. רווחי הליבה בתחום זינקו ב32% ברבעון ל239 מיליון ש״ח וב58% במחצית ל443 מיליון ש״ח. הצמיחה בפנסיה ובגמל מגדילה את דמי הניהול הקבועים, בעוד התשואות בתיקי הביטוח הישנים תומכות בדמי הניהול המשתנים ובהגדלת הרווח העתידי. דמי הניהול הקבועים במחצית עלו ב14% ל1.177 מיליארד ש״ח, ודמי הניהול המשתנים הגיעו ל656 מיליון ש״ח.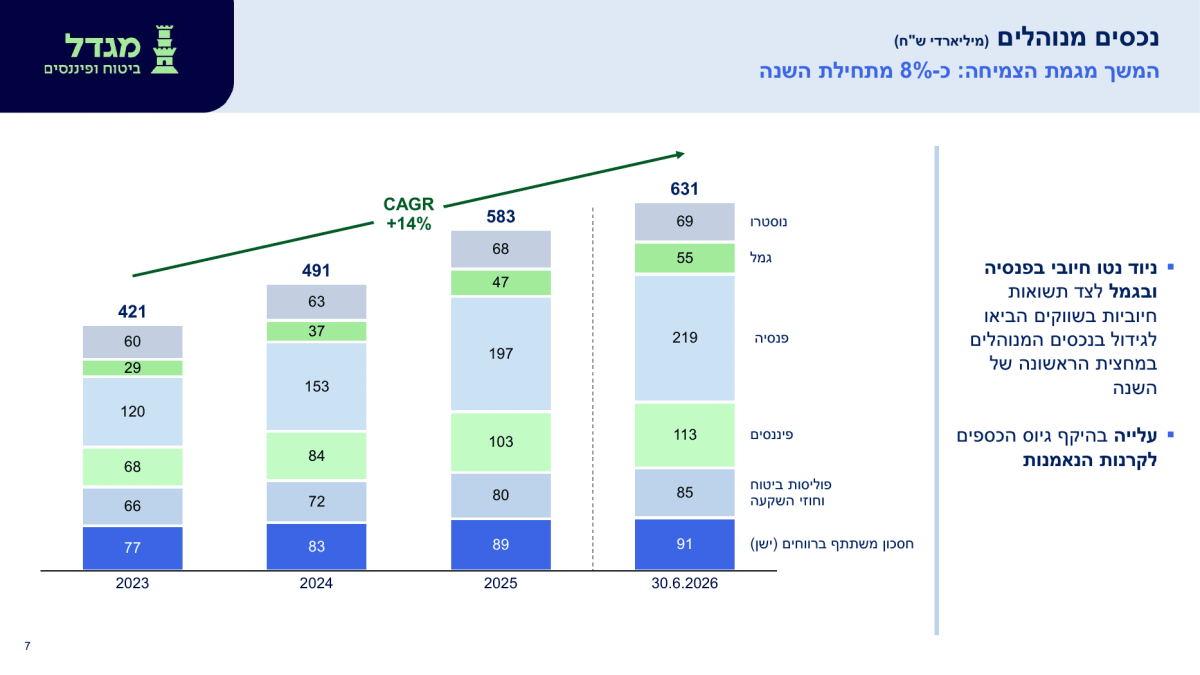 מקור: מצגת המשקיעים של מגדל
ניתן לראות בתמונה את צמיחת הנכסים המנוהלים של החברה
התרשים מציג עלייה בנכסים המנוהלים מ421 מיליארד ש״ח בסוף 2023 ל631 מיליארד ש״ח ביוני 2026. הצמיחה הרחיבה את בסיס ההכנסות הקבועות של הקבוצה.
המנוע החיובי השני הוא השיפור במאזן ובהון. ההון הכולל, הכולל את ההון החשבונאי ואת מרווח השירות החוזי לאחר מס, עלה ב8% מתחילת השנה ל20.8 מיליארד ש״ח. מרווח השירות החוזי, CSM, שמייצג רווח עתידי שטרם הוכר מחוזי ביטוח קיימים, עלה ל15.3 מיליארד ש״ח. יצירת CSM מעסק חדש כמעט הוכפלה ל242 מיליון ש״ח, סימן לכך שהחברה לא רק משחררת רווחים מחוזים ישנים אלא גם בונה מקור רווח עתידי.
התרחיש הדובי
נקודת החולשה הבולטת היא הביטוח הכללי. רווחי הליבה בתחום ירדו ב38% ברבעון ל111 מיליון ש״ח וב30% במחצית ל151 מיליון ש״ח. פעילות רכב רכוש עברה מרווח של 25 מיליון ש״ח להפסד של 15 מיליון ש״ח ברבעון, בעקבות שחיקה בפרמיה הממוצעת. גם רכב חובה הציג ירידה ברווח, בין היתר בגלל שחרורים נמוכים יותר משנות חיתום קודמות. אם החברה לא תצליח לתמחר מחדש את הסיכון ולשפר את תוצאות שנת החיתום הנוכחית, הביטוח הכללי ימשיך לקזז חלק מהצמיחה בתחומים האחרים.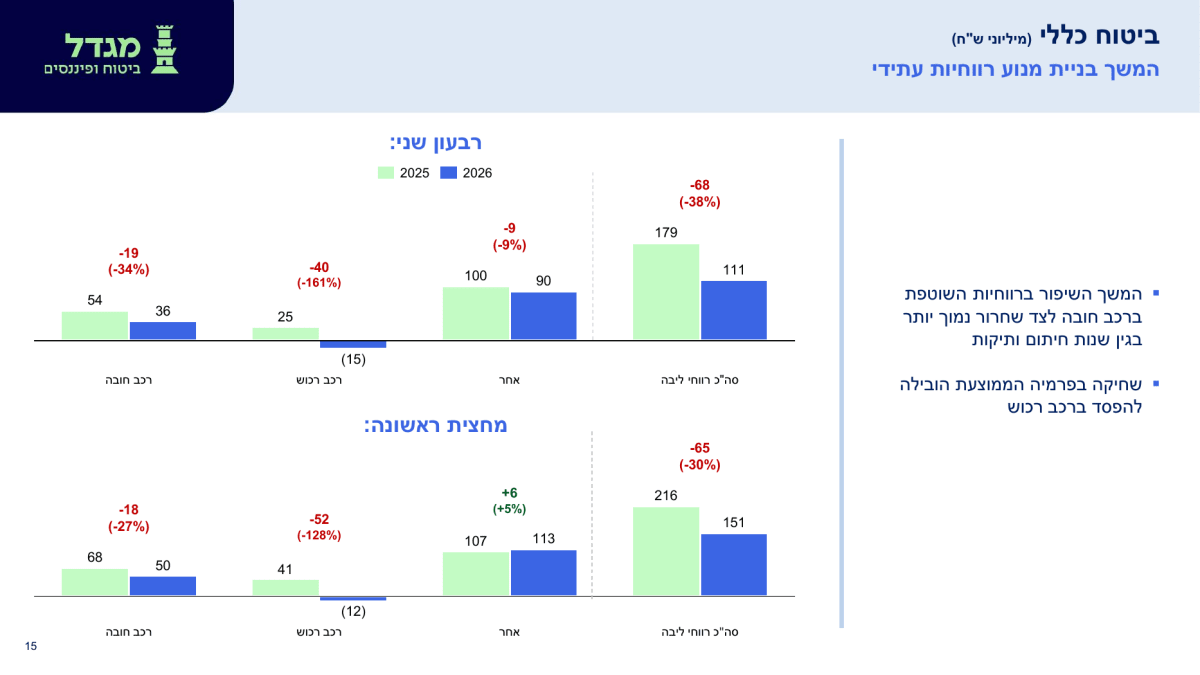 מקור: מצגת המשקיעים של מגדל
ניתן לראות בתמונה את רווחיות הביטוח הכללי של החברה
התרשים מראה שהירידה אינה חשבונאית בלבד. ההפסד ברכב רכוש והשחיקה ברווחי רכב חובה פגעו ישירות ברווחי הליבה של המגזר.
הסיכון השני הוא התלות בשוקי ההון ובריבית. ברבעון נרשם רווח פיננסי עודף של 178 מיליון ש״ח, אך ירידת עקום הריבית הגדילה את ההתחייבויות הביטוחיות וקיזזה חלק מהתשואות החיוביות. גם דמי הניהול המשתנים ויצירת הערך בCSM תלויים ביכולת להשיג תשואות עודפות לאורך זמן. החברה עצמה מדגישה שאין ודאות שתשואות כאלה יימשכו. ירידות בשווקים, שינוי חד בריבית או אינפלציה חריגה יכולים לפגוע ברווח הכולל, בהון ובקצב ההתקדמות לעבר חלוקת דיבידנד.
מסקנה
תזת ההשקעה במגדל התחזקה ברבעון ברמת פעילות הליבה, ניהול הנכסים וההון. הפנסיה, הגמל והפוליסות המשתתפות ברווחים מספקים מנוע צמיחה משמעותי, בעוד הCSM מגדיל את הנראות של הרווח העתידי. עם זאת, השיפור אינו אחיד. הביטוח הכללי נחלש בצורה מהותית וחלק מהרווח הכולל עדיין רגיש לשוקי ההון. המשתנה החשוב להמשך הוא יכולתה של מגדל להפוך את הצמיחה בנכסים וברווחים לחלוקת דיבידנד שוטפת, בלי לפגוע בכרית ההון.
החיסכון ארוך הטווח מוביל את הקבוצה
הפרמיות ודמי הגמולים צמחו ב20% במחצית ל19.3 מיליארד ש״ח. פעילות הפנסיה צמחה ב16% והגמל ב38%, לצד הכפלה בתקבולים מחוזי השקעה. הצמיחה אינה מגיעה רק מעליות בשווקים, אלא גם מניוד נטו חיובי בפנסיה ובגמל. זהו הבדל חשוב, משום שכספים חדשים שנכנסים למערכת מגדילים את בסיס דמי הניהול לאורך זמן.
איכות הרווח השתפרה, אך לא בכל המגזרים
רווחי הליבה במחצית עלו ב144 מיליון ש״ח. החיסכון ארוך הטווח תרם תוספת של 163 מיליון ש״ח, הסוכנויות והשירותים הפיננסיים הוסיפו 39 מיליון ש״ח ופעילות ההון הוסיפה 32 מיליון ש״ח. מנגד, הבריאות ירדה ב24 מיליון ש״ח והביטוח הכללי ירד ב65 מיליון ש״ח. ברבעון עצמו הבריאות כבר הציגה שיפור של 10%, בעיקר בזכות ניהול יעיל יותר של תביעות בתחום הניתוחים.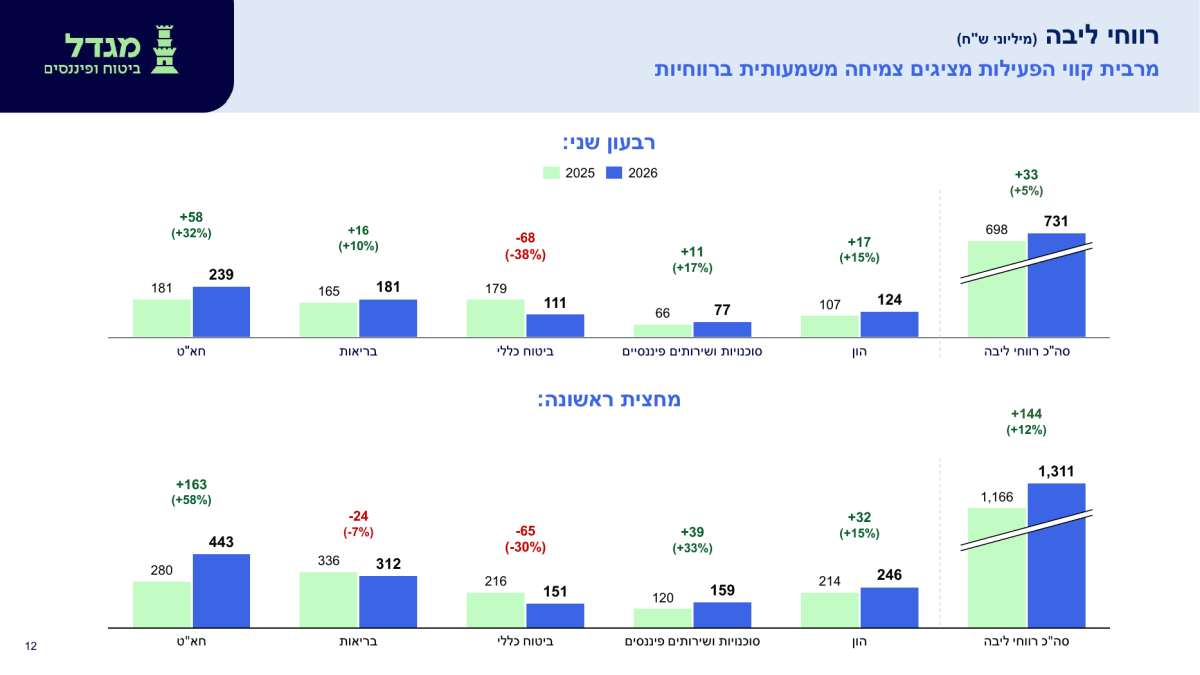 מקור: מצגת המשקיעים של מגדל
ניתן לראות את צמחית חלוקת רווחי הליבה של מגדל
התרשים ממחיש שהצמיחה ברווחי הליבה נשענת בעיקר על החיסכון ארוך הטווח, בעוד הביטוח הכללי נותר נקודת החולשה העיקרית.
הCSM בונה רווח עתידי
יתרת הCSM עלתה ב6% מתחילת השנה ל15.276 מיליארד ש״ח. במהלך המחצית נוספו 242 מיליון ש״ח מעסק חדש ו699 מיליון ש״ח משינויים פיננסיים, בעוד 522 מיליון ש״ח שוחררו או הופחתו. היחס בין יצירת CSM חדשה לשחרור במוצרים בצמיחה עמד על 116%. המשמעות היא שמגדל מחדשת את מאגר הרווח העתידי בקצב גבוה מקצב ההכרה בו.
ההון מתקרב לשלב חלוקת הדיבידנד
יחס כושר הפירעון ללא הוראות המעבר הגיע ל119%, מעל סף החלוקה של 115% שקבע דירקטוריון מגדל ביטוח. יעד החברה לשנת 2028 הוא יחס של 120% עד 130%, לצד חלוקת דיבידנד שוטפת החל מ2027. החברה נמצאת קרוב לתחתית טווח היעד, אך הנתון למרץ 2026 הוא הערכה שאינה מבוקרת או סקורה. מידרוג מעריכה שהכרית ההונית תמשיך להיבנות ושחלוקת דיבידנדים מדודה עשויה להתחיל במהלך תקופת התחזית.
שאלות מפתח
- כיצד מתכוונת ההנהלה להחזיר את רכב הרכוש לרווחיות, ומהו לוח הזמנים הצפוי להשפעת העלאות המחירים ושינוי תמהיל הלקוחות?
- איזה חלק מהצמיחה בנכסים המנוהלים נבע מניוד וצבירה אורגנית, ואיזה חלק נבע מעליות בשווקים?
- מה צריך לקרות ביחס כושר הפירעון ובהון של מגדל ביטוח כדי לאפשר חלוקת דיבידנד כבר ב2027?
למה לשים לב ברבעון הבא
הנושא הראשון הוא הביטוח הכללי. חזרה לרווח ברכב רכוש ושיפור ברווחי רכב חובה יעידו שהצעדים בתמחור ובניהול התביעות מתחילים לעבוד. הפסד נוסף ברכב רכוש יצביע על בעיה עמוקה יותר בתמחור.
הנושא השני הוא הצבירה בפנסיה ובגמל. המשך ניוד חיובי וצמיחה בדמי הגמולים יחזקו את איכות הגידול בנכסים המנוהלים. האטה חדה תגדיל את התלות בתשואות שוק כדי להציג צמיחה.
הנושא השלישי הוא כושר הפירעון. התבססות מעל 120% ללא הוראות המעבר תחזק את האפשרות לחלוקת דיבידנד. ירידה בחזרה לאזור סף החלוקה עלולה לדחות אותה.
מה אומרת ההנהלה
רונן אגסי, מנכ״ל מגדל ביטוח ופיננסים:
״אנו מסכמים את המחצית הראשונה עם רווח שיא מפעילות הליבה, שהינו תוצאה של יישום הדוק של האסטרטגיה העסקית שלנו בכלל קווי הפעילות״
הציטוט משקף את המסר המרכזי של ההנהלה. מגדל מבקשת למקד את המשקיעים ברווחי הליבה, משום שהם יציבים יותר מהרווחים הפיננסיים ותלויים פחות בתנודות קצרות בשוק.
סיכום
מגדל הציגה רבעון חזק בפעילות הליבה, עם צמיחה מהירה בפנסיה, בגמל, בחוזי השקעה ובסוכנויות. הנכסים המנוהלים הגיעו לשיא, הCSM המשיך לגדול וההון התקרב לרמה שתוכל לתמוך בחלוקת דיבידנד. מנגד, הירידה החדה ברווחיות הביטוח הכללי מזכירה שהשיפור עדיין אינו רוחבי.