סיכום דו״ח Q2 2026 פז קמעונאות ואנרגיה
17.8.2026

בקצרה
- הכנסות פז עלו ב-13.3% ל-3.03 מיליארד ש״ח ברבעון השני של 2026, אך גידול זה נבע בעיקר מעליית מחירי הדלקים ולא מצמיחה בכמויות, מה שמעיד על חשיבות ניתוח הרווחיות בנטרול השפעות מחיר חיצוניות להבנת ביצועי הליבה של החברה.
- הרווח הנקי המדווח של פז עלה ב-14% ל-158 מיליון ש״ח, אך בנטרול רווחי מלאי דלקים של 17 מיליון ש״ח, הרווח ירד קלות ל-141 מיליון ש״ח, דבר המצביע על כך שחלק מהשיפור ברווחיות אינו נובע מפעילות תפעולית שוטפת ועלול להיות פחות יציב לאורך זמן.
- מגזר האנרגיה לתחבורה הציג עלייה של 16% ב-EBITDA ל-137 מיליון ש״ח, למרות ירידה של 10% בכמויות הדלקים, בזכות שיפור במרווחים וגידול בפעילות השיווק הישיר והתעופה, מה שמדגים את גמישות החברה ויכולתה להתאים את תמהיל המכירות שלה לסביבה משתנה ולשמר רווחיות.
- פז ייצרה תזרים מזומנים חופשי של 347 מיליון ש״ח במחצית הראשונה וחילקה דיבידנדים בהיקף של 260 מיליון ש״ח, תוך שמירה על יציבות החוב נטו סביב 2.43 מיליארד ש״ח, מה שמחזק את האיתנות הפיננסית של החברה ומאפשר לה להמשיך להשקיע בצמיחה ולהחזיר הון לבעלי המניות.
נקודות מפתח
• הכנסות: עלו ב13.3% ל3.03 מיליארד ש״ח, בעיקר בעקבות עליית מחירי הדלקים והגז, ולא כתוצאה מצמיחה דומה בכמויות
• רווח נקי מדווח: עלה ב14% ל158 מיליון ש״ח, אך כלל רווחי מלאי דלקים של 17 מיליון ש״ח לאחר מס. בנטרול השפעת המלאי הרווח ירד קלות ל141 מיליון ש״ח
• EBITDA: רווח תפעולי לפני ריבית, מסים, פחת והפחתות, עלה ב4% ל354 מיליון ש״ח
• תזרים מזומנים חופשי: הסתכם ב170 מיליון ש״ח, לעומת 168 מיליון ש״ח ברבעון המקביל. התזרים מפעילות שוטפת זינק ל367 מיליון ש״ח
• אנרגיה לתחבורה: הEBITDA עלה ב16% ל137 מיליון ש״ח למרות ירידה של 10% בכמויות הדלקים, בזכות שיפור במרווחים ובפעילות השיווק הישיר והתעופה
• דיבידנד: הדירקטוריון אישר חלוקה נוספת של 130 מיליון ש״ח. הדיבידנד המצטבר בגין המחצית הראשונה הגיע ל260 מיליון ש״ח
פז קמעונאות ואנרגיה פועלת בארבעה תחומים מרכזיים: אנרגיה לתחבורה, קמעונאות מזון, גז ואנרגיות מתחדשות ונדל״ן. הקבוצה מפעילה 264 מתחמי אנרגיה, 316 סניפי קמעונאות מזון ו120 מתחמים הכוללים טעינה חשמלית. הדוח שפורסם ב16 באוגוסט מציג עמידות גבוהה בזמן המלחמה, אך גם פער משמעותי בין הצמיחה בהכנסות לבין הצמיחה בפעילות הבסיסית.
האירועים החשובים מעבר לתוצאות הרבעון הם הארכת ההסכם לאספקת מוצרי נפט לרשות הפלשתינאית עד סוף 2029, חתימה על הסכם מסגרת לאספקת דלק סילוני לצבא ארצות הברית, והמשך יישום תוכנית הצמיחה שמכוונת לרווח שנתי של 800 מיליון ש״ח עד סוף 2029. החברה מדגישה כי עדיין אין ודאות לגבי משך ההסכם עם צבא ארצות הברית, היקפו או הרווח שינבע ממנו.
התרחיש השורי
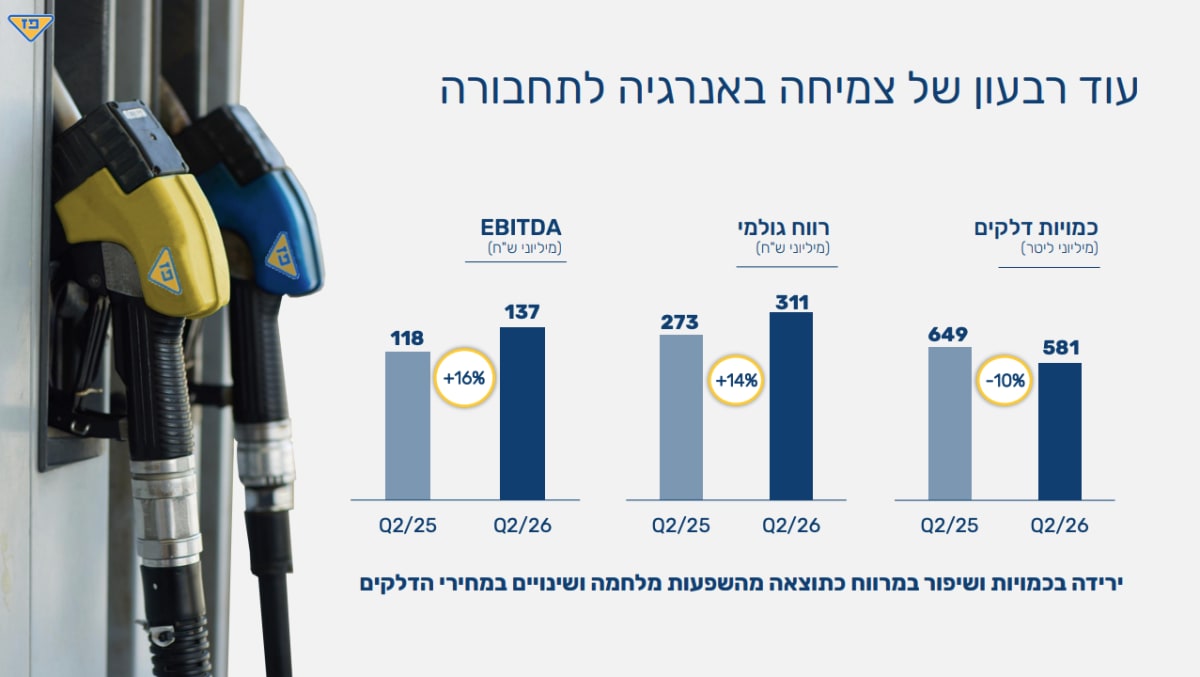
הנקודה החיובית המרכזית היא הגמישות של פעילות האנרגיה לתחבורה. כמויות הדלקים ירדו ב10% ל581 מיליון ליטר, אך הרווח הגולמי של המגזר עלה ב14% ל311 מיליון ש״ח והEBITDA עלה ב16% ל137 מיליון ש״ח. הירידה בפעילות בתחנות קוזזה באמצעות שיפור במרווחים וגידול בשיווק הישיר ובפעילות התעופה. המשמעות היא שפז לא תלויה רק במספר הליטרים שנמכרים לנהגים, אלא מסוגלת לשנות את תמהיל המכירות ולהרוויח גם בסביבה תפעולית מורכבת.
 מקור: מצגת המשקיעים של פז קמעונאות ואנרגיה.
התרשים מציג את הפער בין הירידה בכמויות הדלקים לבין העלייה ברווח הגולמי ובEBITDA. זהו סימן לשיפור במרווח ליחידת פעילות, אך חלק מהשיפור קשור לתנאי המלחמה ולמחירי הדלקים ולכן אינו בהכרח קבוע.
המנוע החיובי השני הוא יכולת ייצור המזומנים והחזרת ההון לבעלי המניות. פז ייצרה במחצית הראשונה תזרים מזומנים חופשי של 347 מיליון ש״ח וחילקה דיבידנדים בהיקף כולל של 260 מיליון ש״ח. החוב נטו נותר יציב סביב 2.43 מיליארד ש״ח, בעוד שהחוב ברוטו ירד ב10%. השילוב בין תזרים יציב, ירידה בחוב ברוטו ודירוג אשראי של AA מינוס מעניק לפז בסיס פיננסי להמשיך להשקיע בצמיחה ולחלק חלק משמעותי מהרווח.
התרחיש הדובי
איכות הצמיחה ברווח דורשת הסתייגות. הרווח הנקי המדווח עלה ב14% ל158 מיליון ש״ח, אך בנטרול רווחי מלאי הרווח ירד מ144 מיליון ש״ח ל141 מיליון ש״ח. פז נהנתה ממכירת מלאי דלקים שנרכש לפני עליית המחירים, והשפעה זו תרמה 17 מיליון ש״ח לרווח לאחר מס. רווחי מלאי אינם מנוע צמיחה יציב, ובתרחיש של ירידת מחירי הדלקים ההשפעה יכולה להתהפך ולהפוך להפסדי מלאי.
הסיכון השני נמצא בפעילויות הצרכניות ובפזגז. מחזור קמעונאות המזון ברבעון ירד ב4% ל822 מיליון ש״ח, המכירות בחנויות זהות ירדו ב4% והרווח התפעולי ירד מ79 מיליון ש״ח ל76 מיליון ש״ח. במקביל, הEBITDA של פזגז ירד ב19% ל30 מיליון ש״ח בעקבות עליית מחיר הגז ופגיעה במרווח. חלק מהחולשה קשור למלחמה, לעיתוי חג הפסח וליום עבודה פחות, אך החברה תצטרך להראות שהחזרה לשגרה מחזירה גם את הצמיחה ולא רק את המחזור.
מסקנה
תזת ההשקעה בפז התחזקה בעיקר בכל הנוגע לעמידות העסקית, לתזרים וליכולת ניהול התמהיל בזמן משבר. מנגד, הרבעון אינו מציג צמיחה נקייה ורחבה בכל הפעילויות. חלק מהשיפור הגיע ממחירי דלקים, מרווחים ורווחי מלאי, בזמן שקמעונאות המזון ופזגז הציגו חולשה ברבעון.
המשתנה החשוב ביותר להמשך הוא יכולתה של פז להפוך את היעד לרווח שנתי של 800 מיליון ש״ח לצמיחה בפעילות השוטפת, בלי להישען במידה גדולה על רווחי מלאי ומימושי נדל״ן. החברה נדרשת להחזיר את קמעונאות המזון לצמיחה, לשפר את מרווחי פזגז ולהוכיח שהרווחיות באנרגיה לתחבורה נשמרת גם לאחר נורמליזציה במחירים ובמצב הביטחוני.
רווחיות אנרגיה חזקה למרות ירידה בכמויות
מגזר האנרגיה לתחבורה היה מנוע הרווח המרכזי ברבעון. ההכנסות עלו ב22% ל2.01 מיליארד ש״ח, הרווח התפעולי עלה ב27% ל80 מיליון ש״ח והEBITDA הגיע ל137 מיליון ש״ח. עם זאת, העלייה בהכנסות נבעה בעיקר ממחירי דלקים גבוהים יותר ולא מגידול בביקוש. המלחמה פגעה במכירות בתחנות ובטעינה החשמלית, אך הגדילה עסקאות בתחום השיווק הישיר והתעופה.
החברה גם האריכה את ההתקשרות עם הרשות הפלשתינאית עד סוף 2029 בהיקפים דומים להסכם הקיים. לצד הארכת ההסכם צפויה הגדלת מסגרת האשראי ושינוי בתנאים המסחריים. מדובר בחיזוק לנראות ההכנסות, אך גם בהגדלת החשיפה ללקוח מהותי ולסיכון אשראי וגיאופוליטי.
קמעונאות המזון שמרה על המרווח
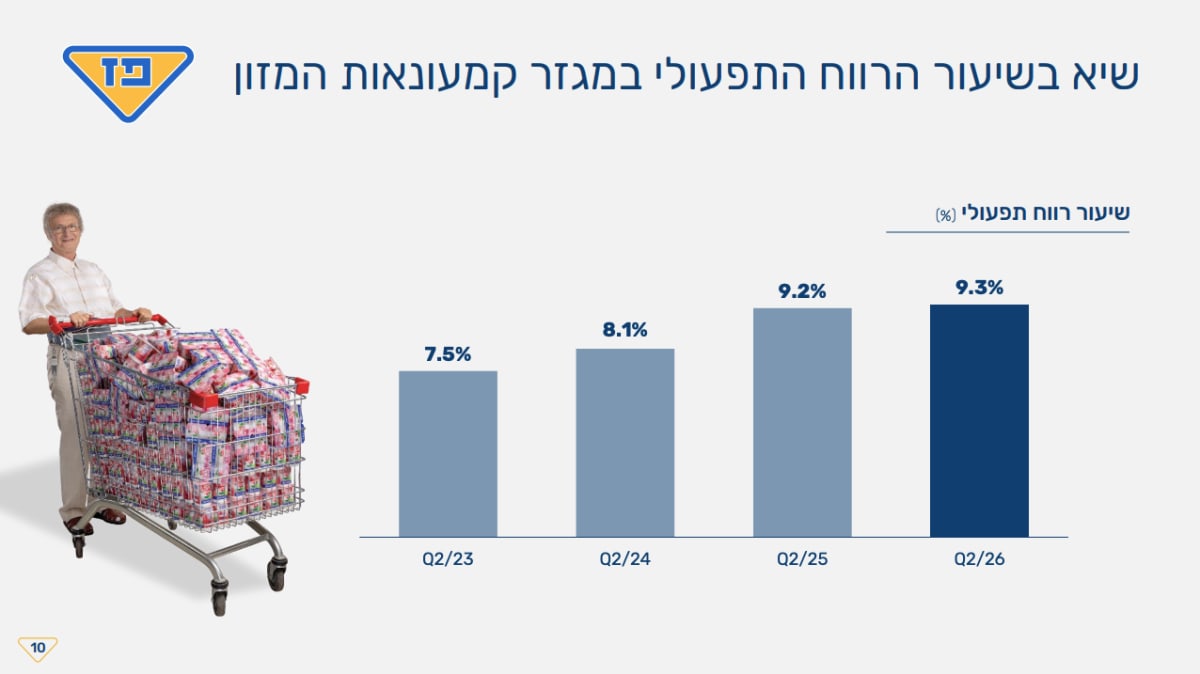
מחזור הקמעונאות ירד ברבעון, אך שיעור הרווח התפעולי הגיע לשיא של 9.3%, לעומת 9.2% ברבעון המקביל. הרווח הגולמי נותר כמעט ללא שינוי והEBITDA עלה מעט ל131 מיליון ש״ח. המשמעות היא שפז הצליחה להגן על הרווחיות באמצעות תמהיל, תמחור והתייעלות, למרות חולשת המכירות.
 מקור: מצגת המשקיעים של פז קמעונאות ואנרגיה.
התרשים מציג שיפור הדרגתי בשיעור הרווח התפעולי של קמעונאות המזון, מ7.5% ברבעון השני של 2023 ל9.3% ברבעון הנוכחי. השיפור במרווח חשוב, אך המשך הצמיחה יחייב גם חזרה של המכירות בחנויות זהות לעלייה.
פז מתכננת להרחיב את רשת הסופרמרקטים מ58 סניפים ב2022 לכ77 סניפים עד סוף 2026 וליותר מ100 סניפים עד סוף 2029. פתיחת הסניפים עשויה לתמוך בצמיחה, אך כרוכה בהוצאות מוקדמות ובתקופת הבשלה לפני שהסניפים החדשים מגיעים לרווחיות מלאה.
פזגז היא נקודת החולשה ברבעון
הכנסות פזגז עלו ב17% ל267 מיליון ש״ח בעקבות מחיר גז גבוה יותר, אך הרווח הגולמי ירד ב9% ל63 מיליון ש״ח והEBITDA ירד ב19% ל30 מיליון ש״ח. זהו פער שממחיש כי צמיחה במחזור אינה בהכרח שיפור עסקי. מחיר חומר הגלם עלה במהירות, בעוד שהיכולת להעביר את מלוא ההתייקרות ללקוחות הייתה מוגבלת או התרחשה באיחור.
ברמת המחצית התמונה טובה יותר. הEBITDA של פזגז עלה ב13% ל103 מיליון ש״ח. החברה תצטרך להראות שהחולשה ברבעון השני הייתה תנודתיות זמנית ולא תחילתה של שחיקת מרווח ממושכת.
התזרים נותר חזק והחוב נשלט
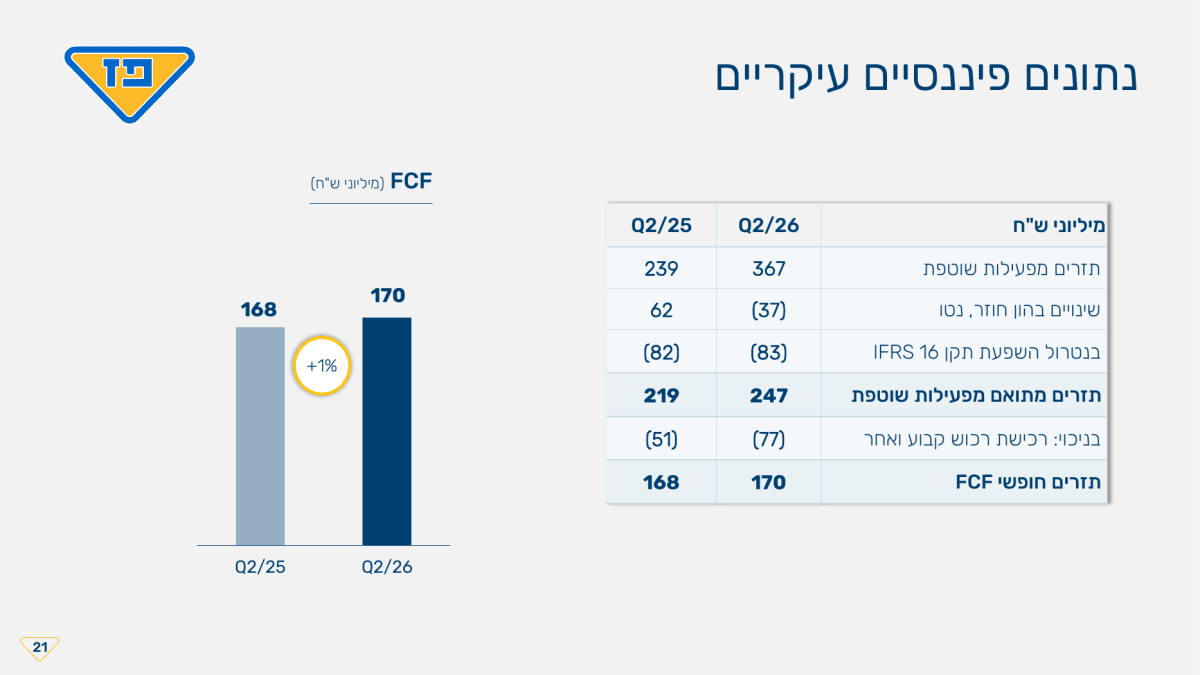
התזרים מפעילות שוטפת הסתכם ב367 מיליון ש״ח, עלייה של 54% לעומת הרבעון המקביל. לאחר התאמות לשינויים בהון החוזר, לחכירות ולהשקעות, התזרים החופשי הסתכם ב170 מיליון ש״ח ונשאר כמעט ללא שינוי.
 מקור: מצגת המשקיעים של פז קמעונאות ואנרגיה.
התרשים ממחיש שהתזרים החשבונאי החזק הושפע משינויים בהון החוזר. לאחר ביצוע ההתאמות, תזרים המזומנים החופשי נשאר יציב יחסית.
החוב נטו הסתכם ב2.428 מיליארד ש״ח, כמעט ללא שינוי לעומת השנה שעברה. יחס החוב לEBITDA עמד על 3.0. לחברה מזומנים בהיקף של 613 מיליון ש״ח ומסגרות אשראי מחייבות של 300 מיליון ש״ח. לפז אמנם גירעון חשבונאי בהון החוזר של 517 מיליון ש״ח, אך בנטרול התחייבויות חכירה לפי IFRS 16 מתקבל הון חוזר חיובי של 231 מיליון ש״ח.
שאלות מפתח
- כמה מהשיפור במרווחי האנרגיה לתחבורה צפוי להישמר לאחר התייצבות מחירי הדלקים וחזרת הפעילות לשגרה?
- מהו היקף ההכנסות והרווח האפשרי מהסכם המסגרת עם צבא ארצות הברית, ומה נדרש כדי להפוך אותו לפעילות קבועה?
- כיצד פז מתכננת להגיע לרווח שנתי של 800 מיליון ש״ח, ומה יהיה היחס בין צמיחה מפעילות שוטפת לבין רווחי נדל״ן?
למה לשים לב ברבעון הבא
ראשית, המכירות בחנויות זהות בקמעונאות המזון. חזרה לצמיחה תעיד שהירידה ברבעון הייתה זמנית. ירידה נוספת תעלה חשש שההתרחבות במספר הסניפים מסתירה חולשה בביקוש הקיים.
שנית, מרווחי פזגז. התאוששות ברווח הגולמי ובEBITDA תראה שהחברה הצליחה להתאים את המחירים לעלות הגז. המשך שחיקה יעיד על לחץ תחרותי או על קושי לגלגל התייקרויות ללקוחות.
שלישית, הרווח באנרגיה לתחבורה בנטרול מלאי. שמירה על EBITDA גבוה גם ללא רווחי מלאי תחזק את ההערכה שהשיפור הוא תפעולי. ירידה חדה תראה שחלק מהתוצאות החזקות היה קשור לתנאי המלחמה ולתנודתיות במחירים.
סיכום
פז הציגה רבעון עמיד עם עלייה בהכנסות, בEBITDA וברווח המדווח, לצד תזרים חזק ודיבידנד משמעותי. אנרגיה לתחבורה הייתה מנוע הרווח, קמעונאות המזון שמרה על מרווח גבוה למרות ירידה במכירות, ופזגז הציגה חולשה בשל עליית עלויות.
איכות הרווח הייתה פחות חזקה מהכותרת. בנטרול רווחי מלאי, הרווח הנקי ירד מעט, והתזרים החופשי נשאר כמעט ללא שינוי. זהו דוח טוב מבחינת עמידות וניהול תמהיל, אבל הוא עדיין אינו מוכיח שהחברה כבר נמצאת במסלול ברור ליעד הרווח של 800 מיליון ש״ח.