סיכום דו״ח Q2 2026 מיטב בית השקעות
17.8.2026

בקצרה
- הכנסות מיטב בית השקעות הסתכמו ב-614 מיליון ש"ח ברבעון השני של 2026, עלייה של 28% לעומת הרבעון המקביל, ורווח נקי מנוטרל לבעלי המניות זינק ב-31% ל-142 מיליון ש"ח, מה שמעיד על צמיחה חזקה ורחבה בכל מגזרי הפעילות של החברה.
- נכסי מיטב המנוהלים הגיעו ל-463 מיליארד ש"ח בסוף יוני 2026, גידול של 28% בתוך שנה, כאשר גיוסים נטו של למעלה מ-31 מיליארד ש"ח במחצית הראשונה מצביעים על יכולת החברה להגדיל את נתח השוק שלה באופן אקטיבי, ולא רק להסתמך על עליית השווקים.
- פעילות החיסכון ארוך הטווח, הכוללת גמל, השתלמות ופנסיה, הציגה צמיחה מרשימה עם עלייה של 42% בהכנסות ל-268 מיליון ש"ח וזינוק של 67% ברווח המגזרי ל-95 מיליון ש"ח, מה שמדגיש את מעמדה כמנוע צמיחה מרכזי המגדיל את הרווחיות הכוללת של הקבוצה.
- המינוף התפעולי של מיטב בא לידי ביטוי בעלייה של 33% ב-EBITDA מנוטרלת ל-265 מיליון ש"ח, כאשר שיעורה השתפר ל-43.2% מההכנסות, דבר המעיד על ניהול יעיל של הוצאות התפעול ומאפשר לחברה להגדיל את רווחיותה בקצב מהיר יותר מקצב גידול ההכנסות.
נקודות מפתח
• הכנסות: הסתכמו ב614 מיליון ש״ח, עלייה של 28% לעומת הרבעון המקביל, עם צמיחה בכל מגזרי הפעילות
• רווח נקי מנוטרל לבעלי המניות: עלה ב31% ל142 מיליון ש״ח, לעומת 108 מיליון ש״ח ברבעון המקביל
• EBITDA מנוטרלת: הרווח לפני ריבית, מסים, פחת והפחתות, בנטרול סעיפים חריגים, עלה ב33% ל265 מיליון ש״ח
• שיעור EBITDA מנוטרלת: השתפר ל43.2% מההכנסות, לעומת 41.8% ברבעון המקביל
• נכסים מנוהלים: הגיעו ל463 מיליארד ש״ח בסוף יוני ול466 מיליארד ש״ח בסוף יולי, עלייה של 28% בתוך שנה
• דיבידנד: הדירקטוריון אישר חלוקה נוספת של 72 מיליון ש״ח, שהם 0.84 ש״ח למניה
מיטב בית השקעות מנהלת חיסכון פנסיוני, קופות גמל, קרנות השתלמות, קרנות נאמנות, תיקי השקעות, שירותי מסחר ואשראי חוץ בנקאי. הדוח לרבעון השני מציג צמיחה רחבה, עם שילוב בין עליית השווקים לבין גיוסים והעברות של כספי לקוחות. זאת נקודה חשובה, משום שהחברה לא הסתמכה רק על עליית מחירי הנכסים. במחצית הראשונה נרשמו גיוסים נטו של יותר מ31 מיליארד ש״ח.
התרחיש השורי
מנוע הצמיחה המרכזי הוא פעילות החיסכון ארוך הטווח. ההכנסות מהפעילות עלו ב42% ל268 מיליון ש״ח, והרווח המגזרי זינק ב67% ל95 מיליון ש״ח. הנכסים המנוהלים הגיעו ל242.4 מיליארד ש״ח, לעומת 175.5 מיליארד ש״ח שנה קודם. הצמיחה נשענה על הפקדות נטו של כ6 מיליארד ש״ח, העברות נטו של כ18 מיליארד ש״ח ועלייה בשיעור דמי הניהול הממוצע. השילוב בין צמיחת הנכסים לבין שיפור בתמחור מגדיל את ההכנסות מהר יותר מבסיס ההוצאות.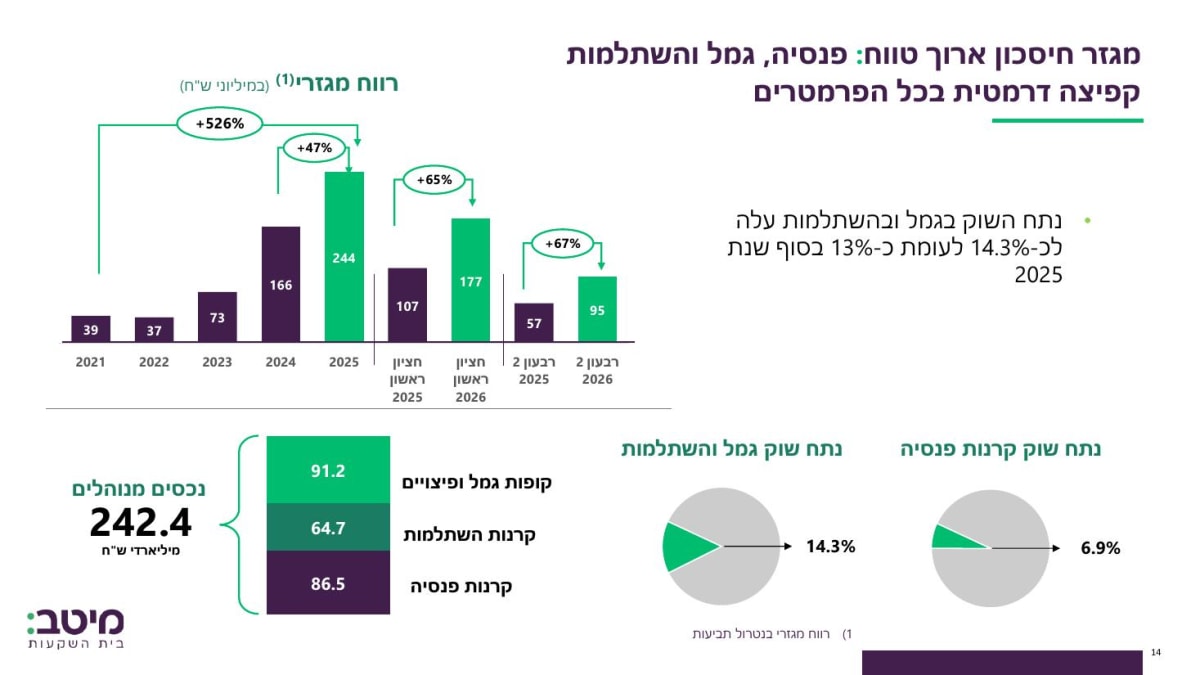 מקור: מצגת המשקיעים של מיטב בית השקעות.
התרשים מציג את העלייה בהכנסות, ברווח המגזרי, בנכסים המנוהלים ובנתחי השוק של פעילות הגמל, ההשתלמות והפנסיה.
המנוע השני הוא המינוף התפעולי. הכנסות הקבוצה עלו ב28%, בעוד שהוצאות התפעול, השיווק, ההנהלה והכלליות עלו בשיעור מתון יותר. כתוצאה מכך, EBITDA מנוטרלת צמחה ב33% ושיעורה עלה ל43.2%. הנהלת מיטב מעריכה כי בכפוף לתנאי השוק, הרווחיות בשנת 2026 תצמח ביותר מ25%. המשך גיוסים חיוביים עשוי לאפשר לחברה להגדיל הכנסות בלי להרחיב את בסיס ההוצאות באותו הקצב.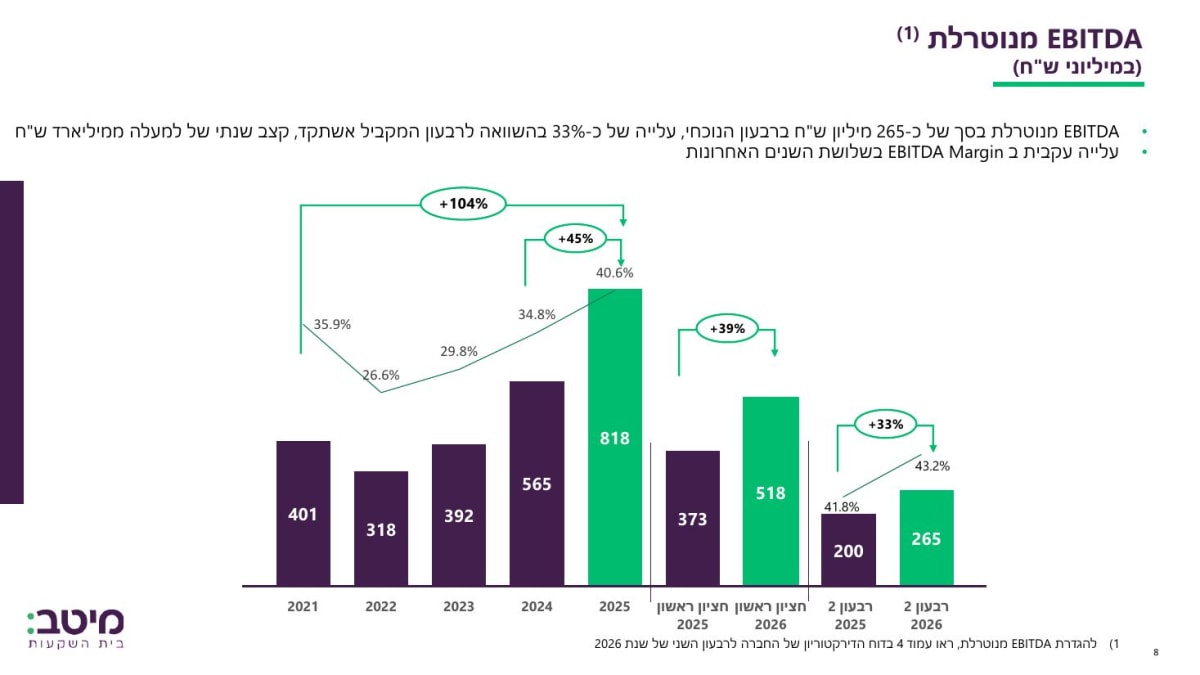 מקור: מצגת המשקיעים של מיטב בית השקעות.
התרשים מראה שהשיפור אינו מוגבל לרבעון אחד, שיעור EBITDA המנוטרלת עלה באופן עקבי בשנים האחרונות.
התרחיש הדובי
ההכנסות של מיטב עדיין רגישות מאוד לשוקי ההון. ירידות בשווקים יקטינו את שווי הנכסים שעליו נגבים דמי הניהול, עלולות לפגוע בגיוסים ולהחליש את פעילות המסחר. חלק משמעותי מהצמיחה בנכסים הגיע מתשואות, ולכן אי אפשר להניח שקצב העלייה הנוכחי יימשך בכל סביבת שוק. גם תחזית ההנהלה לצמיחה של יותר מ25% ברווחיות הותנתה במפורש בתנאים הפיננסיים.
נקודת חולשה נוספת היא התזרים. למרות רווח נקי של 295 מיליון ש״ח במחצית, הפעילות השוטפת צרכה 122 מיליון ש״ח, לעומת תזרים חיובי של 100 מיליון ש״ח בתקופה המקבילה. הסיבה המרכזית היא גידול של 529 מיליון ש״ח בסעיפי הנכסים וההתחייבויות, בעיקר על רקע הרחבת פעילות האשראי. התזרים אינו בהכרח מעיד על הידרדרות בעסק, אך הוא מראה שחלק מהצמיחה דורש הון ומימון נוספים.
מסקנה
תזת ההשקעה התחזקה בעקבות הרבעון. הצמיחה הגיעה מכל המגזרים, הרווחיות השתפרה והיקף הגיוסים מראה שמיטב ממשיכה לקחת נתח שוק. המשתנה החשוב ביותר להמשך הוא היכולת לשמור על גיוסים חיוביים ועל דמי הניהול, גם בתקופה שבה ביצועי השווקים יהיו חלשים יותר. במקביל, צריך לראות שהרחבת האשראי מתורגמת לרווחים בלי ליצור לחץ מתמשך על התזרים ועל איכות המאזן.
החיסכון ארוך הטווח מוביל את הקבוצה
הכנסות מגזר הגמל, ההשתלמות והפנסיה צמחו ל268 מיליון ש״ח. נתח השוק בגמל ובהשתלמות עלה מכ13% בסוף 2025 ל14.3% בסוף יוני 2026, בעוד שנתח השוק בפנסיה הגיע ל6.9%. שיעור דמי הניהול בגמל ובהשתלמות עלה ל0.568%, לעומת 0.539% שנה קודם. הצמיחה בנכסים יחד עם עליית דמי הניהול מסבירה את הקפיצה החדה ברווח המגזרי.
החיסכון השוטף ממשיך להשתפר
הכנסות קרנות הנאמנות וניהול התיקים עלו ב28% ל146 מיליון ש״ח, והרווח המגזרי עלה ב33% ל68 מיליון ש״ח. נכסי קרנות הנאמנות הגיעו ל118.9 מיליארד ש״ח ונכסי ניהול התיקים הגיעו ל101.6 מיליארד ש״ח. במחצית נרשמו גיוסים של יותר מ7 מיליארד ש״ח לקרנות האקטיביות ושל יותר מ1.8 מיליארד ש״ח לניהול תיקים.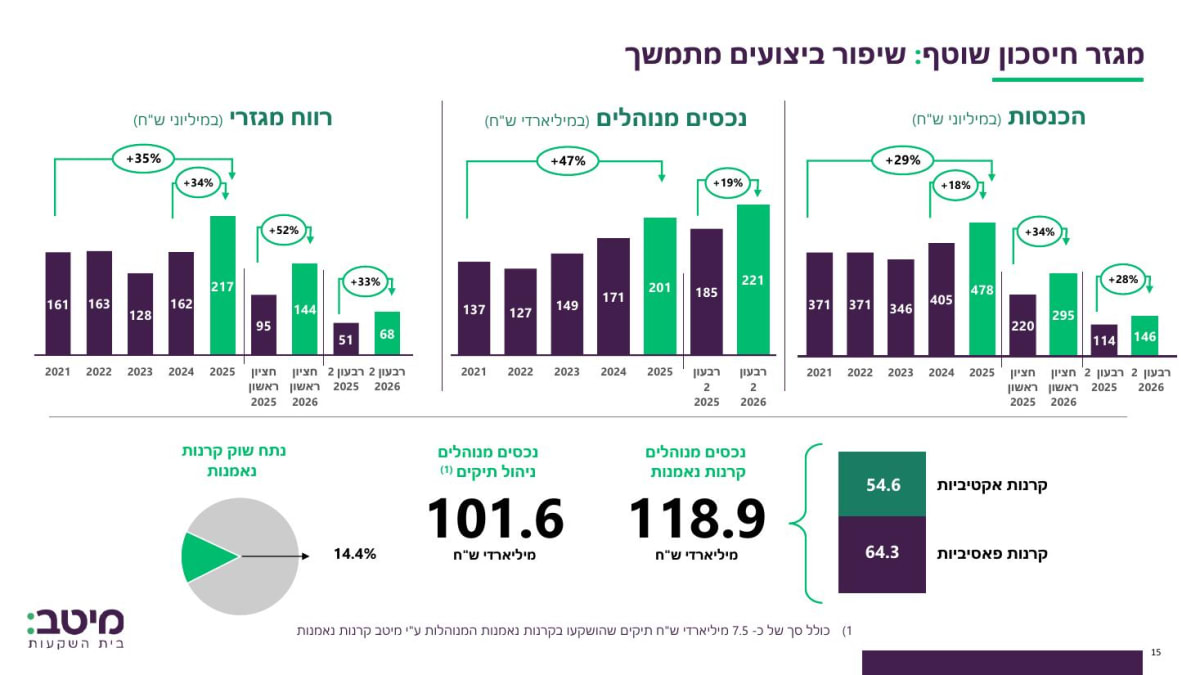 מקור: מצגת המשקיעים של מיטב בית השקעות.
התרשים מציג צמיחה בהכנסות, ברווח המגזרי ובנכסים המנוהלים בקרנות הנאמנות ובניהול התיקים.
הברוקראז׳ צומח, האשראי דורש מעקב
הכנסות הברוקראז׳ עלו ב17% ל75 מיליון ש״ח והרווח המגזרי עלה ב12% ל29 מיליון ש״ח. מספר חשבונות מיטב טרייד הגיע לכ130 אלף בסוף יוני ולכ132 אלף בסוף יולי. מנגד, תיק האשראי גדל ב21% בתוך שנה והגיע לכ4.02 מיליארד ש״ח. ההכנסות מהאשראי עלו ב7% ל105 מיליון ש״ח, אך הרווח המגזרי ירד מעט ל42 מיליון ש״ח. הפער בין צמיחת התיק לבין הרווח דורש מעקב.
המאזן והקצאת ההון
ההון העצמי המיוחס לבעלי המניות עלה ל2.21 מיליארד ש״ח, לעומת 1.96 מיליארד ש״ח בסוף 2025. העלייה נבעה בעיקר מהרווח הכולל, וקוזזה בחלקה באמצעות חלוקת דיבידנדים של 123 מיליון ש״ח. לאחר תאריך המאזן אישרה החברה דיבידנד נוסף של 72 מיליון ש״ח. מיטב גם השלימה את רכישת מלוא מניות פנינסולה, מה שמפשט את מבנה ההחזקה אך מגדיל את החשיפה הישירה לפעילות האשראי.
שאלות מפתח
- כמה מהגיוסים לחיסכון ארוך הטווח צפויים להישאר בחברה אם ביצועי ההשקעות ייחלשו?
- מדוע הרווח במגזר האשראי לא צמח בהתאם לעלייה בתיק, ומהי מגמת הפסדי האשראי?
- האם העלייה בשיעור דמי הניהול בגמל ובהשתלמות יכולה להימשך בלי לפגוע בקצב הגיוסים?
למה לשים לב ברבעון הבא
ראשית, קצב הגיוסים נטו בחיסכון ארוך הטווח. המשך העברות חיוביות בהיקף משמעותי יעיד שהצמיחה בנתח השוק נמשכת גם מעבר להשפעת תשואות השוק.
שנית, שיעור EBITDA המנוטרלת. שמירה על שיעור של יותר מ43% תראה שהמינוף התפעולי נשמר. ירידה חדה תצביע על עלייה בהוצאות או על שינוי פחות איכותי בתמהיל ההכנסות.
שלישית, התזרים מפעילות שוטפת ואיכות תיק האשראי. שיפור בתזרים לצד יציבות בהפרשות יחזק את איכות הרווח. המשך צריכת מזומנים יחד עם שחיקה ברווח האשראי יעלה את רמת הסיכון.
סיכום
מיטב הציגה רבעון חזק עם צמיחה של 28% בהכנסות, עלייה של 31% ברווח הנקי המנוטרל ושיפור ברווחיות. הפעילות הפנסיונית ממשיכה להיות המנוע המרכזי, אך גם קרנות הנאמנות, ניהול התיקים והברוקראז׳ תרמו לצמיחה.