סיכום דו״ח Q2 2026 חברת Brookfield Corporation (BN)
13.8.2026

בקצרה
- Brookfield Corporation הציגה צמיחה מרשימה ברווח הניתן לחלוקה לפני מימושים, אשר עלה ב-14% ל-1.43 מיליארד דולר, או 0.61 דולר למניה, מה שמעיד על שיפור משמעותי בפעילות הליבה התפעולית של החברה ועל יכולתה לייצר רווחים עקביים שאינם תלויים במכירת נכסים.
- החברה רשמה שיא רבעוני בגיוסי הון של 77 מיליארד דולר, שהובילו לעלייה של 19% בהון שמייצר דמי ניהול, שהגיע ל-672 מיליארד דולר, נתון המצביע על אמון המשקיעים ביכולות הניהול של ברוקפילד ומבטיח זרם הכנסות יציב ומתרחב מדמי ניהול.
- Brookfield Corporation הגדילה את ההון הזמין להשקעה לשיא של 210 מיליארד דולר, סכום עצום המאפשר לה לנצל הזדמנויות השקעה גדולות ומשמעותיות בתקופות של חוסר ודאות בשווקים, ובכך למצב את עצמה כגורם דומיננטי ברכישת נכסים אטרקטיביים.
- פעילות פתרונות העושר והביטוח של החברה הציגה צמיחה חזקה, כאשר הרווח הניתן לחלוקה עלה ב-23% ל-480 מיליון דולר ונכסי הביטוח הגיעו ל-191 מיליארד דולר, מה שמחזק את בסיס ההכנסות החוזרות של ברוקפילד ומספק מקור יציב נוסף לצמיחה עתידית.
נקודות מפתח
• הרווח הניתן לחלוקה: הסתכם ב1.55 מיליארד דולר, או 0.66 דולר למניה, לעומת 1.39 מיליארד דולר ו0.59 דולר למניה ברבעון המקביל
• הרווח הניתן לחלוקה לפני מימושים: עלה ב14% ל1.43 מיליארד דולר, או 0.61 דולר למניה, צמיחה של 15% במונחי מניה
• גיוסי הון: הגיעו לשיא רבעוני של 77 מיליארד דולר, והובילו לעלייה של 19% בהון שמייצר דמי ניהול, ל672 מיליארד דולר
• פתרונות עושר וביטוח: הרווח הניתן לחלוקה צמח ב23% ל480 מיליון דולר, ונכסי הביטוח הגיעו ל191 מיליארד דולר
• הון זמין להשקעה: עלה לשיא של 210 מיליארד דולר, שמעניק לחברה יכולת לנצל עסקאות גדולות בתקופות של חוסר ודאות
• הרווח הנקי המיוחס לבעלי המניות: עלה ב34% ל364 מיליון דולר, או 0.14 דולר למניה, לעומת 272 מיליון דולר ו0.10 דולר למניה בשנה שעברה
חברת Brookfield Corporation היא אחת מקבוצות ההשקעה הגדולות בעולם, עם פעילות בניהול נכסים אלטרנטיביים, ביטוח, אשראי, נדל״ן, תשתיות, אנרגיה ועסקים פרטיים. החברה מנהלת נכסים בהיקף של יותר מטריליון דולר ומרוויחה מדמי ניהול, תשואות על ההון שלה, פעילות ביטוחית ומימוש השקעות.
התוצאות פורסמו ב13 באוגוסט 2026 והציגו המשך צמיחה בעסקים שמייצרים תזרים חוזר. במקביל, החברה מתקדמת באיחוד המבנה שלה עם Brookfield Wealth Solutions, השלימה את רכישת יתרת הבעלות בOaktree והרחיבה השקעות בתחומי האנרגיה, האשראי ותשתיות הבינה המלאכותית.
התרחיש השורי
מנוע הצמיחה הראשון הוא פעילות ניהול הנכסים. הון שמייצר דמי ניהול עלה ב19% ל672 מיליארד דולר, ודמי הניהול וההכנסות הנלוות גדלו בעקבות גיוסי הון חזקים והרחבת פעילות האשראי. הרווח הקשור לדמי ניהול צמח ב20% ל808 מיליון דולר. זהו מקור רווח איכותי יחסית, משום שהוא מבוסס בעיקר על הון ארוך טווח ואינו תלוי בכל רבעון במימוש נכסים. אם החברה תמשיך לגייס לקרנות התשתיות, האשראי וההשקעות הפרטיות שלה, בסיס הרווח החוזר עשוי להמשיך להתרחב.
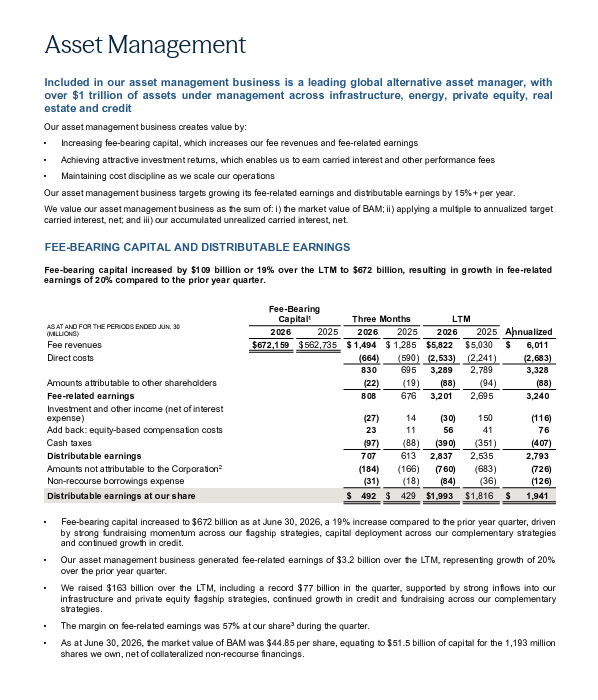 מקור: המידע המשלים לרבעון השני של Brookfield Corporation.
העמוד מציג עלייה של 19% בהון שמייצר דמי ניהול ועלייה של 20% ברווח הקשור לדמי ניהול. הנתונים ממחישים שהצמיחה אינה נשענת רק על מימושים, אלא גם על הרחבת בסיס ההכנסות החוזרות.
המנוע השני הוא היכולת של ברוקפילד להשקיע סכומים גדולים במגמות ארוכות טווח. החברה כבר השקיעה כ100 מיליארד דולר מתחילת השנה ומחזיקה עוד 210 מיליארד דולר של הון זמין. בין ההזדמנויות נמצאות תשתיות חשמל למרכזי נתונים, פרויקטים גרעיניים באמצעות Westinghouse, פתרונות אנרגיה של Bloom Energy ואשראי מגובה בנכסים דרך Oaktree. השילוב בין הון, ניסיון תפעולי וקשרים גלובליים מאפשר לחברה לבצע עסקאות מורכבות שקשה למשקיעים קטנים יותר לבצע.
התרחיש הדובי
הסיכון הראשון הוא המורכבות הגדולה של הקבוצה והפער בין הרווח הכלכלי לרווח החשבונאי. הרווח הניתן לחלוקה הגיע ל1.55 מיליארד דולר, אך הרווח הנקי המיוחס לבעלי המניות עמד על 364 מיליון דולר בלבד. הפער נובע בין היתר משינויים בשווי הוגן, פחת והפחתות. הרווח הניתן לחלוקה הוא מדד שאינו חשבונאי, שנועד להציג את המזומנים שהפעילות יכולה להעביר לחברה, אך הוא מבוסס גם על התאמות והנחות הנהלה. משקיעים צריכים לבחון לאורך זמן אם הצמיחה במדד הזה מתורגמת למזומן, דיבידנדים, רכישות עצמיות ועלייה בערך למניה.
הסיכון השני הוא התלות בשוקי ההון וביכולת לממש נכסים. החברה ביצעה מכירות בהיקף של 40 מיליארד דולר מתחילת השנה, אך הרווח ממימושים ברבעון היה נמוך יחסית. לברוקפילד היו בסוף הרבעון 12.5 מיליארד דולר של דמי הצלחה שנצברו ועדיין לא מומשו. ירידה בשווי נכסים, האטה בעסקאות או עלייה ממושכת בעלויות המימון עלולות לדחות את מימוש הרווחים האלה ולפגוע בקצב החזרת ההון למשקיעים.
מסקנה
תזת ההשקעה התחזקה בעיקר בזכות הצמיחה בעסקים שמייצרים רווח חוזר, גיוסי ההון הגבוהים והתרחבות פתרונות הביטוח והאשראי. הדוח מציג פלטפורמה שגדלה גם ללא תרומה משמעותית ממימוש נכסים. המשתנה החשוב ביותר להמשך יהיה היכולת להפוך את ההון הגדול שגויס להשקעות שמייצרות תשואה, בלי להתפשר על איכות החיתום ובלי להגדיל את הסיכון המאזני.
ניהול הנכסים ממשיך להיות מנוע הרווח המרכזי
פעילות ניהול הנכסים ייצרה רווח ניתן לחלוקה של 740 מיליון דולר, עלייה של 14% לעומת 650 מיליון דולר ברבעון המקביל. מתוך הסכום הזה, חלקה של ברוקפילד בפעילות BAM תרם 492 מיליון דולר, וההשקעות הישירות תרמו 248 מיליון דולר. החברה גייסה 163 מיליארד דולר במהלך 12 החודשים האחרונים, מתוכם 77 מיליארד דולר ברבעון הנוכחי. קרן הדגל השביעית בתחום ההשקעות הפרטיות גייסה 7 מיליארד דולר, וקרן התשתיות השישית גייסה 9 מיליארד דולר.
פעילות הביטוח קופצת מדרגה
פתרונות העושר ייצרו רווח ניתן לחלוקה של 480 מיליון דולר, לעומת 391 מיליון דולר בשנה שעברה. השיפור נתמך בהזרמות חדשות, בהכנסה גבוהה יותר מתיק ההשקעות ובתרומה הראשונה של Just Group לאורך רבעון מלא. רכישת Just Group הוסיפה כ45 מיליארד דולר של נכסי ביטוח.
נכסי הביטוח המושקעים הגיעו ל167 מיליארד דולר, בעוד שסך נכסי הביטוח הגיע לכ191 מיליארד דולר. התשואה נטו על תיק ההשקעות עמדה על 5.23%, מול עלות התחייבויות ממוצעת של 3.29%. הפער הזה הוא מקור הרווח המרכזי של פעילות הביטוח, אך הוא תלוי באיכות הנכסים, בעלויות המימון וביכולת להתאים בין משך ההשקעות למשך ההתחייבויות.
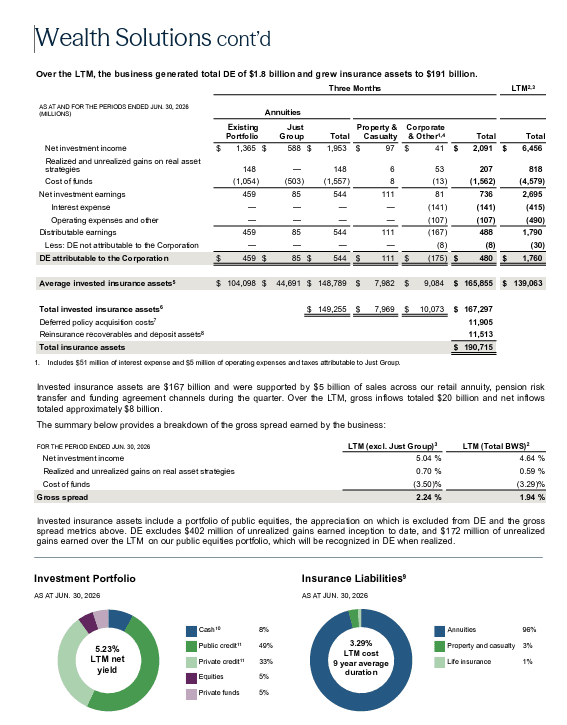 מקור: המידע המשלים לרבעון השני של Brookfield Corporation.
העמוד מציג את הרכב נכסי הביטוח, תשואת תיק ההשקעות ועלות ההתחייבויות. הפער בין התשואה לעלות ההתחייבויות מסביר כיצד פעילות הביטוח מייצרת רווח, אך גם מדגיש את החשיבות של ניהול סיכוני אשראי וריבית.
המבנה החדש אמור לפשט את סיפור ההשקעה
בעלי המניות אישרו את השילוב בין Brookfield Corporation לבין Brookfield Wealth Solutions, והשלמת העסקה צפויה במהלך 2026. לאחר השלמתה ימשיכו ניירות הערך של החברה המאוחדת להיסחר תחת הסימול BN בניו יורק ובטורונטו.
המבנה המאוחד אמור לחבר בין ניהול נכסים, ביטוח, אשראי והון מאזני בתוך חברה אחת. ההנהלה מעריכה שהוא גם יחזק את ההתאמה של המניה למדדי מניות מרכזיים בארצות הברית ובעולם. כניסה עתידית למדדים עשויה להגדיל את הנזילות ואת בסיס המשקיעים, אך מדובר באפשרות ולא בתוצאה מובטחת.
המאזן מאפשר להמשיך להשקיע
לברוקפילד היו בסוף הרבעון 5.6 מיליארד דולר של נזילות ברמת החברה, כולל 2.4 מיליארד דולר במזומן ונכסים פיננסיים ו3.2 מיליארד דולר בקווי אשראי לא מנוצלים. החוב התאגידי נושא תקופה ממוצעת של 15 שנים, ולחברה לא נותרו פירעונות בשנת 2026.
ההון הזמין להשקעה הגיע לשיא של 210 מיליארד דולר. הסכום כולל 96 מיליארד דולר של מזומן, נכסים פיננסיים וקווי אשראי ברמת הקבוצה, ועוד 114 מיליארד דולר של התחייבויות משקיעים שטרם נמשכו. יתרת ההון מעניקה גמישות, אך הצלחתה תלויה במחיר שבו הוא יושקע ובתשואה שתתקבל.
 מקור: המידע המשלים לרבעון השני של Brookfield Corporation.
התרשים מראה שהרווח הניתן לחלוקה ב12 החודשים האחרונים עלה מ4.91 מיליארד דולר בשנת 2022 ל6.17 מיליארד דולר בשנת 2026. הרווח למניה עלה באותה תקופה מ2.02 דולר ל2.61 דולר.
שאלות מפתח
- איזה חלק מ12.5 מיליארד הדולר של דמי ההצלחה שטרם מומשו צפוי להפוך להכנסה במהלך 12 עד 24 החודשים הקרובים?
- כיצד ישפיעו איחוד Brookfield Wealth Solutions ורכישת Oaktree על המינוף, הוצאות המימון והרווח למניה לאחר השלמת האינטגרציה?
- איזו תשואה צפויה החברה להשיג על ההון שיושקע בפרויקטים הגדולים בתחום האנרגיה ותשתיות הבינה המלאכותית?
למה לשים לב ברבעון הבא
הנושא הראשון הוא קצב הגידול בהון שמייצר דמי ניהול. המשך צמיחה דו ספרתית יחזק את בסיס הרווח החוזר, בעוד האטה בגיוסים או דחייה בסגירת קרנות הדגל תצביע על היחלשות בביקוש מצד המשקיעים.
הנושא השני הוא המרווח בפעילות הביטוח. שמירה על פער של כ2% בין תשואת הנכסים לעלות ההתחייבויות תתמוך ברווחיות. ירידה בתשואת התיק, עלייה בעלות הכסף או הפסדי אשראי עלולים לצמצם את המרווח.
הנושא השלישי הוא קצב המימושים והפיכת דמי הצלחה שנצברו להכנסה. עלייה במימושים תאפשר להחזיר הון למשקיעים ולהוכיח את השווי הכלכלי של ההשקעות. חולשה ממושכת בפעילות העסקאות תדחה את הרווחים ותגדיל את התלות במדדים שאינם חשבונאיים.
מה אומרת ההנהלה
ברוס פלאט, מנכ״ל Brookfield Corporation:
״המטרה המרכזית של החברה ממשיכה להיות הגדלת תזרימי המזומנים על בסיס מניה, וכתוצאה מכך הגדלת הערך הפנימי למניה לאורך זמן״
הציטוט מחדד שהנהלת החברה אינה מודדת הצלחה רק לפי גידול בנכסים המנוהלים. המדד החשוב למשקיע הוא הצמיחה בתזרים וברווח הניתן לחלוקה לכל מניה.
סיכום
ברוקפילד הציגה רבעון חזק בעסקים שמייצרים הכנסות חוזרות. הרווח הניתן לחלוקה לפני מימושים צמח ב15% למניה, הרווח הקשור לדמי ניהול עלה ב20%, גיוסי ההון הגיעו לשיא ופעילות הביטוח התרחבה משמעותית. מנגד, המשקיעים עדיין צריכים לעקוב אחר הפער הגדול בין הרווח הניתן לחלוקה לרווח החשבונאי, ואחר היכולת לממש את דמי ההצלחה שנצברו.
במסחר המוקדם בארצות הברית נסחרה המניה סביב 44.69 דולר, ירידה קלה של כ0.17%. מדובר בתנועה מוקדמת וזניחה שאינה מאפשרת עדיין לקבוע כיצד השוק קיבל את הדוח לאחר פתיחת המסחר.