סיכום דו״ח Q2 2026 חברת Intuitive Machines (LUNR)
13.8.2026
בקצרה
- הכנסות Intuitive Machines הגיעו לשיא של 206.2 מיליון דולר ברבעון השני של 2026, גידול של יותר מפי ארבעה לעומת הרבעון המקביל אשתקד, מה שמצביע על התרחבות משמעותית בפעילות החברה, אך חשוב לזכור שחלק מהצמיחה נובע מרכישת Lanteris ולא כולה אורגנית.
- צבר ההזמנות של החברה זינק ל-1.76 מיליארד דולר, כולל הזמנות חדשות בהיקף של 920 מיליון דולר ברבעון, נתון המעיד על נראות גבוהה להכנסות עתידיות ומקטין את התלות במשימות ירח בודדות, אך אינו מבטיח רווחיות מספקת בביצוע החוזים.
- למרות הגידול בהכנסות, ההפסד התפעולי העמיק ל-47.1 מיליון דולר וה-Adjusted EBITDA היה שלילי בגובה 13.8 מיליון דולר, מה שמדגיש את הפער בין צמיחת הפעילות לבין הרווחיות ומעלה שאלות לגבי יכולת החברה לעמוד בתחזית השנתית לרווחיות תפעולית חיובית.
- תזרים המזומנים החופשי של Intuitive Machines היה שלילי בגובה 83.9 מיליון דולר ברבעון, אך יתרת המזומן עלתה ל-367.4 מיליון דולר בעקבות גיוס הון של 238.8 מיליון דולר, מה שמעיד על תלות במימון חיצוני לצורך הרחבת הפעילות ועל סיכון לצורך בגיוסי הון נוספים.
נקודות מפתח
• הכנסות: הגיעו לשיא של 206.2 מיליון דולר, יותר מפי ארבעה לעומת 50.3 מיליון דולר ברבעון המקביל וצמיחה של 10.4% לעומת הרבעון הקודם
• צבר הזמנות: זינק ל1.76 מיליארד דולר, לעומת 213.1 מיליון דולר בסוף 2025, אך 612.8 מיליון דולר מהצבר נוספו באמצעות רכישת Lanteris
• רווחיות: שיעור הרווח הגולמי הגיע ל17.4%, אך ההפסד התפעולי העמיק ל47.1 מיליון דולר וההפסד הנקי המיוחס לחברה הגיע ל46.4 מיליון דולר
• Adjusted EBITDA: הרווח התפעולי המתואם לפני ריבית, מסים, פחת והפחתות, היה שלילי בגובה 13.8 מיליון דולר, לעומת הפסד של 25.4 מיליון דולר בשנה שעברה ורווח של 2.7 מיליון דולר ברבעון הקודם
• תזרים ומזומן: תזרים המזומנים החופשי היה שלילי בגובה 83.9 מיליון דולר ברבעון, אך יתרת המזומן עלתה ל367.4 מיליון דולר בעקבות גיוס הון
• תחזית 2026: ההנהלה הותירה את התחזית להכנסות של 900 מיליון עד מיליארד דולר ולAdjusted EBITDA שנתי חיובי
חברת Intuitive Machines היא חברת תשתיות חלל שמפתחת ומייצרת חלליות ולוויינים, מפעילה משימות ירח ומספקת תקשורת, ניווט, עיבוד נתונים ותשתיות קרקע ללקוחות מסחריים, אזרחיים וביטחוניים. החברה מנסה להפוך מקבלנית המתמקדת במשימות ירח לספקית רחבה שמסוגלת לבנות חלליות, לחבר אותן לרשתות תקשורת ולהפעיל את התשתית לאורך זמן.
הרבעון הציג שינוי משמעותי בקנה המידה של הפעילות, אך גם המחיש את מחיר ההתרחבות. ההכנסות והצבר הגיעו לשיאים חדשים, בעוד ההפסד התפעולי, הוצאות ההנהלה ותזרים המזומנים נותרו נקודות חולשה. התוצאות כוללות את השפעת רכישת Lanteris, ולכן הצמיחה לעומת השנה שעברה אינה אורגנית במלואה.
התרחיש השורי
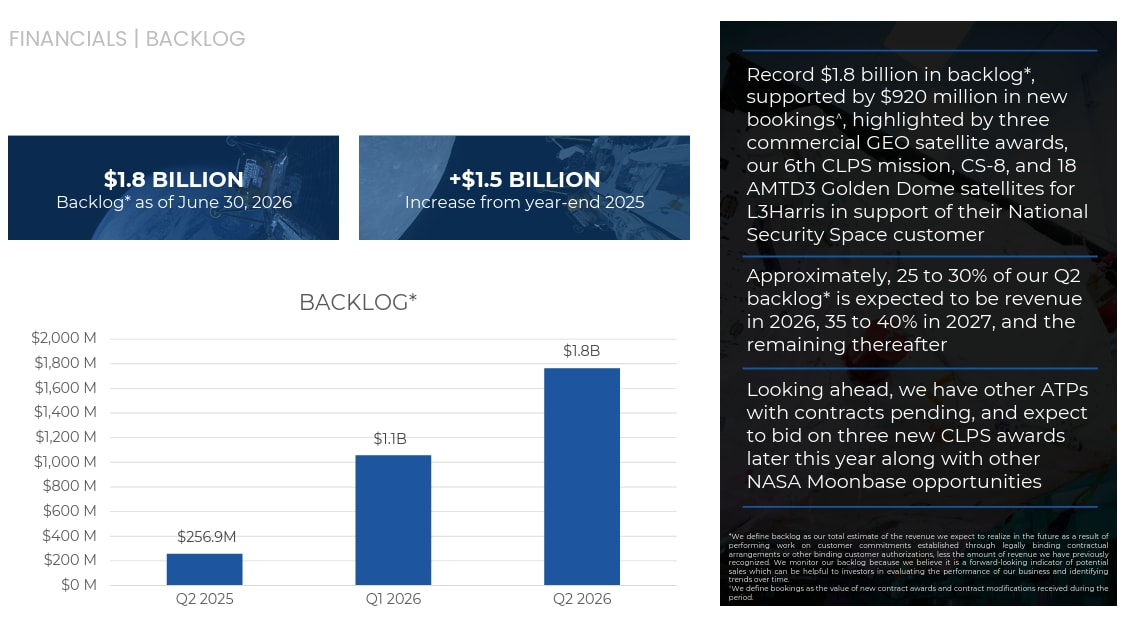
מנוע הצמיחה הראשון הוא הצבר, שהגיע ל1.76 מיליארד דולר לאחר הזמנות חדשות בהיקף של 920 מיליון דולר ברבעון ועוד 300 מיליון דולר מתחילת הרבעון השלישי ועד פרסום התוצאות. החברה מעריכה שכ25% עד 30% מהצבר יוכרו כהכנסות במהלך 2026, כ35% עד 40% ב2027 והיתרה לאחר מכן. הפריסה הזאת מספקת נראות גבוהה יותר להכנסות ומקטינה את התלות במשימת ירח יחידה, אך אינה מבטיחה שהחוזים יבוצעו ברווחיות מספקת.
 מקור: מצגת המשקיעים של Intuitive Machines.
התרשים מציג את צמיחת הצבר מ256.9 מיליון דולר ברבעון המקביל ל1.8 מיליארד דולר. חשוב לזכור שחלק מהעלייה הגיע מרכישות, לצד חוזים חדשים והרחבת תוכניות קיימות.
מנוע הצמיחה השני הוא הרחבת הפעילות מעבר למשימות הירח. החברה חתמה על חוזה בהיקף של יותר מ600 מיליון דולר לשלושה לווייני תקשורת מסחריים, הרחיבה את נתח ההכנסות מהשוק הביטחוני מ3% ל30% וקיבלה אישור להתקדם עם 18 לוויינים עבור תוכנית ההגנה Golden Dome. רכישת תחנות הקרקע Goonhilly וCOMSAT מוסיפה שכבת תקשורת ושירותים חוזרים, שעשויה לשפר לאורך זמן את איכות ההכנסות אם החברה תצליח לשלב את הנכסים ולהשיג שיעורי רווח גבוהים יותר.
התרחיש הדובי
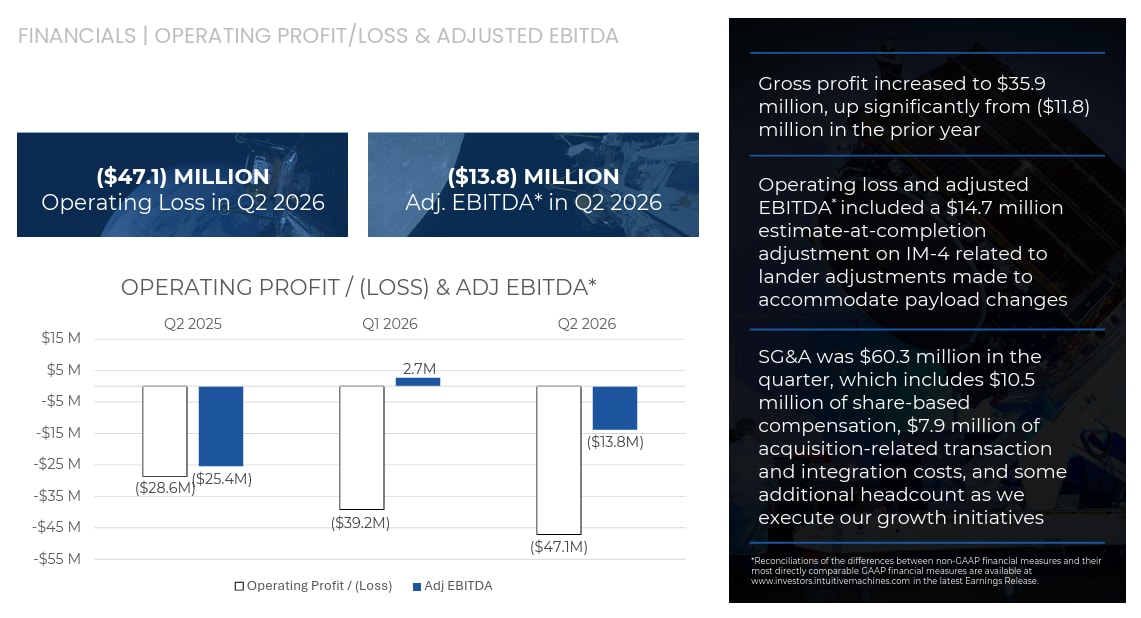
הסיכון הראשון הוא הפער בין הצמיחה בהכנסות לבין הרווחיות. למרות עלייה של יותר מפי ארבעה בהכנסות, ההפסד התפעולי העמיק מ28.6 מיליון דולר ל47.1 מיליון דולר. הוצאות הנהלה וכלליות זינקו ל60.3 מיליון דולר, כולל תגמול מבוסס מניות של 10.5 מיליון דולר והוצאות רכישה ואינטגרציה של 7.9 מיליון דולר. בנוסף, התאמה של 14.7 מיליון דולר בעלויות משימת IM 4 ממחישה את הסיכון לחריגות תקציב בפרויקטים מורכבים.
 מקור: מצגת המשקיעים של Intuitive Machines.
התרשים מראה כי השיפור לעומת השנה שעברה לא הספיק כדי לשמור על הרווחיות שהושגה ברבעון הראשון. המעבר מAdjusted EBITDA חיובי של 2.7 מיליון דולר להפסד של 13.8 מיליון דולר מעלה שאלה לגבי היכולת לעמוד בתחזית השנתית.
הסיכון השני הוא צריכת המזומנים והצורך במימון. הפעילות השוטפת צרכה 59.8 מיליון דולר ברבעון והוצאות ההשקעה הסתכמו ב24.1 מיליון דולר, כך שתזרים המזומנים החופשי היה שלילי בגובה 83.9 מיליון דולר. יתרת המזומן עלתה בזכות גיוס הון של כ238.8 מיליון דולר ברבעון ולא בזכות ייצור מזומנים מהפעילות. החברה מממנת מלאי, תשתיות קרקע ולוויינים לפני קבלת מלוא ההכנסות, ולכן עיכובים בפרויקטים או בתשלומי לקוחות עלולים להגדיל את הצורך בגיוס נוסף.
מסקנה
תזת הצמיחה התחזקה בזכות הצבר, הגיוון בין לקוחות מסחריים, אזרחיים וביטחוניים והמעבר לפעילות רחבה יותר של ייצור, תקשורת ותפעול בחלל. מנגד, איכות הרבעון פחות חזקה מכפי שהצמיחה בהכנסות לבדה מרמזת. חלק מההתרחבות הגיע מרכישות, ההפסד התפעולי גדל והתזרים נותר שלילי. המשתנה המרכזי ברבעונים הקרובים יהיה היכולת להמיר את הצבר להכנסות תוך שיפור הרווחיות, בלי חריגות נוספות ובלי תלות מתמשכת בגיוסי הון.
הצמיחה בהכנסות והדרך ליעד השנתי
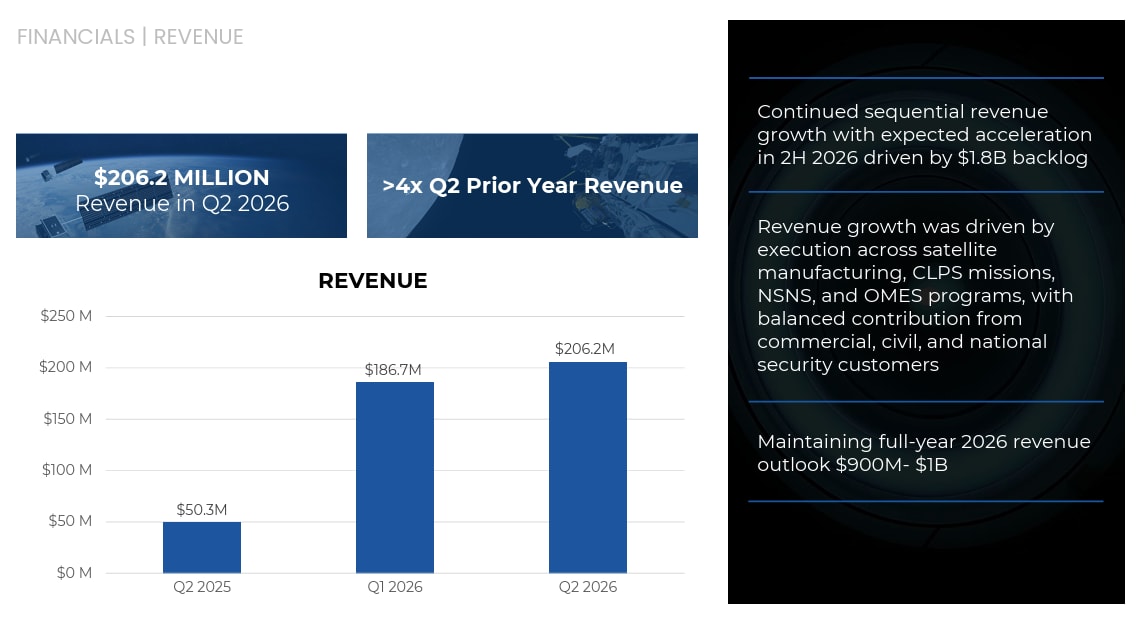
ההכנסות עלו ל206.2 מיליון דולר, לעומת 186.7 מיליון דולר ברבעון הראשון. במחצית הראשונה הסתכמו ההכנסות ב392.9 מיליון דולר. כדי לעמוד בתחזית השנתית, החברה צריכה לייצר במחצית השנייה הכנסות של כ507.1 מיליון עד 607.1 מיליון דולר. מדובר בהאצה של כ29% עד 55% לעומת המחצית הראשונה, לפי חישוב המבוסס על תחזית ההנהלה.
 מקור: מצגת המשקיעים של Intuitive Machines.
התרשים מציג צמיחה רציפה בשלושת הרבעונים האחרונים. החברה מצפה להאצה נוספת במחצית השנייה, בהסתמך על ביצוע חוזים מתוך הצבר.
הרווחיות עדיין אינה יציבה
הרווח הגולמי הגיע ל35.9 מיליון דולר ושיעור הרווח הגולמי עמד על 17.4%, שיפור משמעותי לעומת הפסד גולמי של 11.8 מיליון דולר ברבעון המקביל. עם זאת, ההפסד הנקי המיוחס לבעלי המניות הרגילים הגיע ל46.6 מיליון דולר, או 0.29 דולר למניה, לעומת הפסד של 25.3 מיליון דולר, או 0.22 דולר למניה, בשנה שעברה. הפער בין השיפור ברווח הגולמי להעמקת ההפסד נובע מהתרחבות הוצאות התפעול, האינטגרציה והמימון.
המאזן התחזק באמצעות גיוס הון
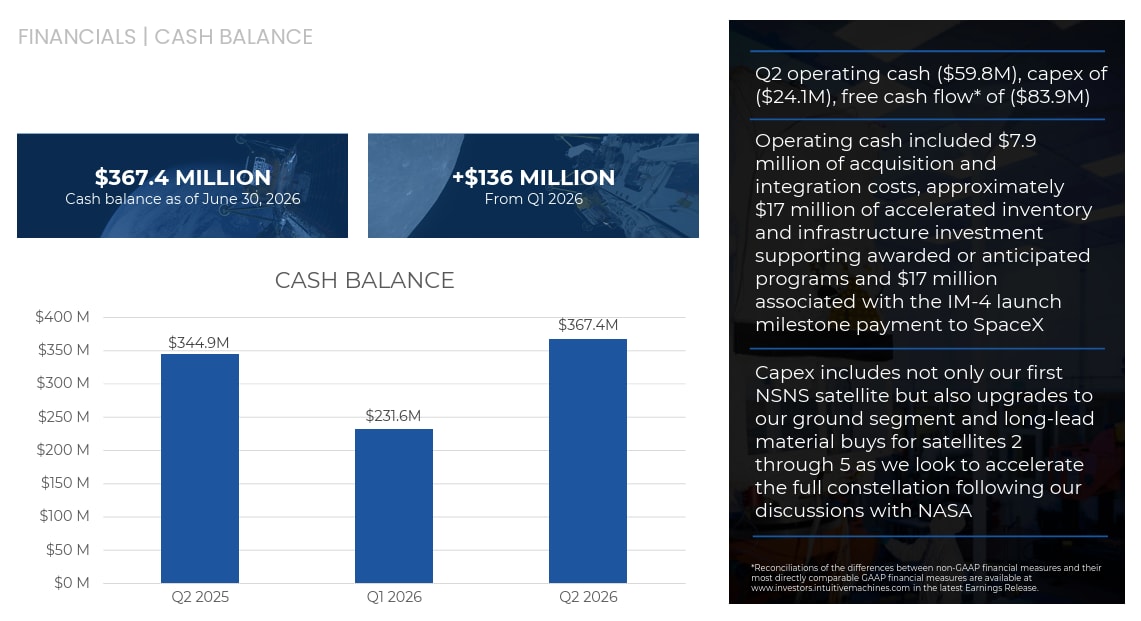
בסוף הרבעון היו לחברה 367.4 מיליון דולר במזומן, לעומת 231.6 מיליון דולר בסוף הרבעון הראשון, מול חוב ארוך טווח של 336.4 מיליון דולר. העלייה במזומן מספקת מרחב נשימה לביצוע הצבר, אך היא הגיעה בעיקר מהנפקת ניירות ערך. מספר המניות הממוצע עלה בכ38% לעומת השנה שעברה, ולכן המשקיעים צריכים לעקוב גם אחר הדילול ולא רק אחר צמיחת הפעילות.
 מקור: מצגת המשקיעים של Intuitive Machines.
התרשים מראה את ההתאוששות ביתרת המזומן לעומת הרבעון הראשון. לצד זאת, החברה מציינת השקעות מואצות במלאי, תשתיות תקשורת ולוויינים, כך שחלק ניכר מהמזומן מיועד לתמיכה בצמיחה העתידית.
שינוי בתמהיל הלקוחות
38% מהכנסות הרבעון הגיעו מהשוק האזרחי, 32% מהשוק המסחרי ו30% מהשוק הביטחוני. המעבר מתלות גבוהה במשימות NASA לתמהיל רחב יותר עשוי להפחית סיכון של לקוח או תוכנית בודדת. מנגד, החברה עדיין תלויה במידה רבה בתקציבי ממשלת ארצות הברית, בקצב אישור חוזים וביכולת של הלקוחות והממשלה לממן את התוכניות לאורך זמן.
שאלות מפתח
- מהו שיעור הרווח הגולמי הצפוי בחוזה שלושת הלוויינים המסחריים, וכמה מהצבר כבר מגובה במימון מלא ובהזמנות סופיות?
- כיצד מתכוונת ההנהלה לעבור מהפסד Adjusted EBITDA של 13.8 מיליון דולר ברבעון השני לתוצאה שנתית חיובית?
- האם רכישות Goonhilly וCOMSAT צפויות לייצר תזרים חיובי כבר ב2027, ומהן הוצאות האינטגרציה הנוספות הצפויות?
למה לשים לב ברבעון הבא
- קצב ההכנסות: הכנסות גבוהות משמעותית מ206.2 מיליון דולר יצביעו על תחילת ההאצה הדרושה לעמידה בתחזית. קיפאון יגדיל את הסיכון להחמצת היעד השנתי.
- Adjusted EBITDA: חזרה לאיזון או לרווח תתמוך ביכולת לעמוד בתחזית. הפסד נוסף בגובה דומה ידרוש שיפור חד במיוחד ברבעון הרביעי.
- תזרים המזומנים: ירידה בצריכת המזומנים תראה שהשקעות המלאי והתשתית מתחילות להפוך להכנסות. צריכה גבוהה נוספת עלולה להגדיל את הסיכון לדילול עתידי.
מה אומרת ההנהלה
סטיב אלטמוס, מנכ״ל Intuitive Machines
״הצגנו רבעון חזק, עם הכנסות הגבוהות ביותר מפי ארבעה מהרבעון השני של 2025, לצד היקף חסר תקדים של הזמנות וצבר״
המסר של ההנהלה מדגיש את השינוי בקנה המידה, אך המשקיעים יצטרכו לבדוק אם אותו צבר יוכל לייצר גם רווח ותזרים ולא רק הכנסות.
סיכום
זהו רבעון של התרחבות מהירה, גיוון פעילות וצבר שיא, אך עדיין לא רבעון שמוכיח מודל כלכלי יציב. חברת Intuitive Machines בונה פלטפורמת תשתיות חלל רחבה בהרבה מזו שהייתה לה בעבר, והצלחת המהלך תלויה ביכולת לבצע פרויקטים מורכבים בזמן, במסגרת התקציב וברווחיות משתפרת.