סיכום דו״ח Q2 2026 חברת Cerebras Systems (CBRS)
13.8.2026
בקצרה
- חברת Cerebras Systems הציגה צמיחה מרשימה בהכנסות הליבה לרבעון השני של 2026, שהסתכמו ב-209.9 מיליון דולר, גידול של 103% ומעל צפי השוק, מה שמצביע על ביצועים תפעוליים חזקים ופוטנציאל צמיחה משמעותי במגזר הליבה, למרות שהכנסות ה-GAAP פיגרו מעט אחר התחזיות.
- הכנסות הענן והשירותים של Cerebras זינקו ב-281% והגיעו ל-126 מיליון דולר, המהווים 70% מסך ההכנסות, לעומת 32% בלבד ברבעון המקביל אשתקד, שינוי מהותי המעיד על מעבר מוצלח למודל עסקי מבוסס שירותים חוזרים וצפויים יותר, אשר עשוי להגביר את יציבות ההכנסות העתידיות של החברה.
- החברה העלתה את תחזית הכנסות הליבה השנתית לטווח של 880 עד 890 מיליון דולר, לצד שיעור רווח גולמי בליבה של 41% עד 43%, מה שמשקף אופטימיות ניהולית לגבי המשך הצמיחה והשיפור ברווחיות התפעולית, ומספק איתות חיובי למשקיעים לגבי הכיוון העסקי של Cerebras.
- היקף התחייבויות הביצוע שנותרו (RPO) הסתכם ב-25.4 מיליארד דולר, כאשר חלק משמעותי קשור להסכם עם OpenAI, ובמקביל החברה הגדילה את קיבולת מרכזי הנתונים ליותר מ-600 מגה ואט, נתונים המעידים על נראות חוזית גבוהה ופוטנציאל הכנסות עתידי אדיר, המבסס את תוכנית ההנהלה להגדיל את ההכנסות ביותר מפי שלושה בשנת 2027.
נקודות מפתח
• הכנסות GAAP: הגיעו ל180.1 מיליון דולר, צמיחה של 74% לעומת השנה שעברה, אך מתחת לצפי האנליסטים לכ194.2 מיליון דולר
• הכנסות ליבה: הסתכמו ב209.9 מיליון דולר, צמיחה של 103% ומעל צפי השוק לכ198.1 מיליון דולר. הכנסות הליבה מנטרלות בין היתר הפחתת כתבי אופציה ללקוחות והעברות של עלויות מרכזי נתונים
• פעילות הענן: הכנסות הענן והשירותים לפי GAAP זינקו ב281% ל126 מיליון דולר והיוו 70% מההכנסות, לעומת 32% בלבד ברבעון המקביל
• רווחיות: שיעור הרווח הגולמי לפי GAAP ירד ל14.2%, אך שיעור הרווח הגולמי בליבה עלה ל40.6%, לעומת 31.2% בשנה שעברה
• תחזית שנתית: החברה העלתה את תחזית הכנסות הליבה ל880 עד 890 מיליון דולר, לצד שיעור רווח גולמי של 41% עד 43% ושיעור הפסד תפעולי של 17% עד 19%
• היקף הפעילות העתידית: התחייבויות הביצוע שנותרו הסתכמו ב25.4 מיליארד דולר, ובמקביל החברה הגדילה את קיבולת מרכזי הנתונים הפעילה והחוזית ליותר מ600 מגה ואט
חברת Cerebras Systems מפתחת תשתיות מחשוב לבינה מלאכותית המבוססות על שבבים בגודל פרוסת סיליקון שלמה. הארכיטקטורה שלה מאחדת מספר גדול של ליבות חישוב וזיכרון על רכיב אחד, במטרה לספק מהירות גבוהה במיוחד באימון ובהרצה של מודלים. החברה מוכרת מערכות ללקוחות שמפעילים אותן בעצמם, אך מנוע הצמיחה המרכזי שלה כיום הוא שירותי ענן וקיבולת מחשוב ייעודית.
Cerebras פרסמה את תוצאות הרבעון השני ב12 באוגוסט 2026, כשלושה חודשים לאחר הנפקתה בנאסד״ק. בתקופה האחרונה היא החלה לספק קיבולת לOpenAI, הרחיבה את שיתוף הפעולה עם AWS, הכריזה על פתרון משותף עם AMD והוסיפה לקוחות כמו Cognition וLovable. ההתפתחויות האלה מחזקות את מיצובה כספקית חלופית ליחידות עיבוד גרפי במשימות inference, תהליך שבו מודל שכבר אומן מייצר תשובות ותוצאות למשתמשים.
התרחיש השורי
מנוע הצמיחה הראשון הוא השינוי המהיר בתמהיל העסקי. הכנסות הענן והשירותים לפי GAAP זינקו מ33 מיליון דולר ל126 מיליון דולר והפכו למקור של 70% מהכנסות החברה. הצמיחה הגיעה מעלייה בשימוש מצד לקוחות, הפעלת קיבולת ייעודית והתחלת אספקה במסגרת הסכמים חדשים. זהו שינוי מהותי, מפני ששירותי ענן עשויים לייצר הכנסות חוזרות וצפויות יותר ממכירת מערכות חד פעמית. אם Cerebras תצליח להפעיל את הקיבולת שכבר הוזמנה תוך שמירה על ניצולת גבוהה, המודל העסקי שלה עשוי להפוך ליציב ולגדול משמעותית.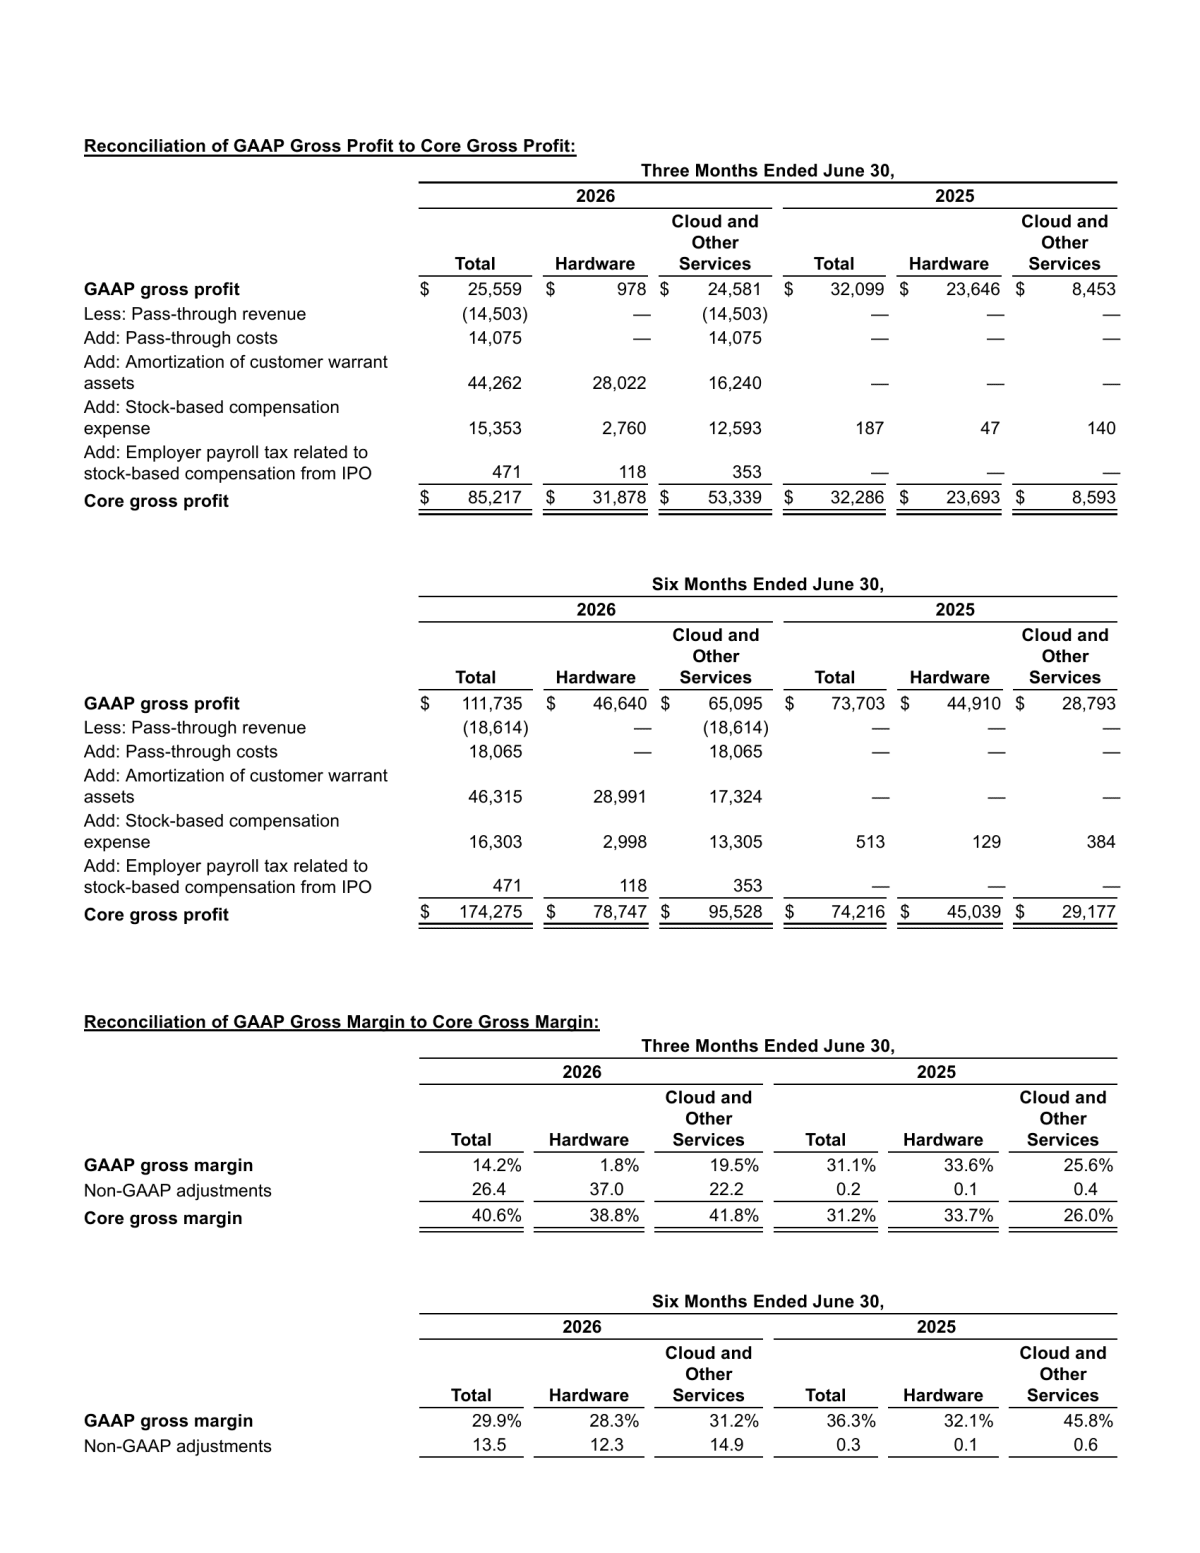 מקור: הודעת התוצאות של Cerebras Systems
הטבלאות מציגות את הפער הגדול בין הרווחיות המדווחת לבין מדדי הליבה. שיעור הרווח הגולמי בליבה עלה ל40.6%, לעומת 31.2% בשנה שעברה, למרות שהרווחיות לפי GAAP נפגעה מהפחתת כתבי אופציה, תגמול מבוסס מניות ועלויות שהועברו ללקוחות.
מנוע הצמיחה השני הוא הנראות החוזית. התחייבויות הביצוע שנותרו, RPO, הסכומים שהלקוחות התחייבו לשלם עבור שירותים שעדיין לא סופקו, עמדו על 25.4 מיליארד דולר. חלק משמעותי מהסכום קשור להסכם עם OpenAI לרכישת 750 מגה ואט של קיבולת מחשוב. החברה מעריכה שתכיר בכ22% מהסכום עד יוני 2028 וב43% נוספים במהלך השנתיים שלאחר מכן. לצד זאת, קיבולת מרכזי הנתונים הפעילה והחוזית עלתה ליותר מ600 מגה ואט והחברה מתכננת להגדיל את כושר הייצור ביותר מפי עשרה במהלך 2026. השילוב בין חוזים, קיבולת ושרשרת אספקה הוא הבסיס לתוכנית ההנהלה להגדיל את ההכנסות ביותר מפי שלושה בשנת 2027.
התרחיש הדובי
הסיכון הראשון הוא שהצמיחה המהירה עדיין אינה מתורגמת לרווחיות מדווחת. ההפסד התפעולי לפי GAAP הגיע ל477.2 מיליון דולר וההפסד הנקי הסתכם ב450.5 מיליון דולר. חלק גדול מההפסד נבע מתגמול מבוסס מניות של 377 מיליון דולר בעקבות ההנפקה והבשלת מענקים, אך גם לאחר ההתאמות החברה רשמה הפסד תפעולי בליבה של 33.6 מיליון דולר וAdjusted EBITDA שלילי של 53.1 מיליון דולר. Adjusted EBITDA הוא רווח תפעולי מותאם לפני ריבית, מסים, פחת והפחתות. הנתונים מראים שהפעילות המרכזית משתפרת, אך עדיין צורכת משאבים ואינה רווחית.
הסיכון השני הוא ריכוז לקוחות גבוה ותלות ביכולת לבצע פרויקטים גדולים. שלושת הלקוחות הגדולים ברבעון ייצרו 34%, 32% ו10% מההכנסות, כלומר 76% מהמחזור הגיע משלושה לקוחות בלבד. ההסכם עם OpenAI מספק נראות יוצאת דופן, אך הוא גם מגדיל את החשיפה לעיכובים בהקמת מרכזי נתונים, שינויים בלוחות האספקה או החלטות של לקוח יחיד. בנוסף, החוזה כולל כתבי אופציה בהיקף משמעותי ועלויות מרכזי נתונים שעשויות להגדיל את ההכנסות החשבונאיות בלי להוסיף רווח גולמי מהותי.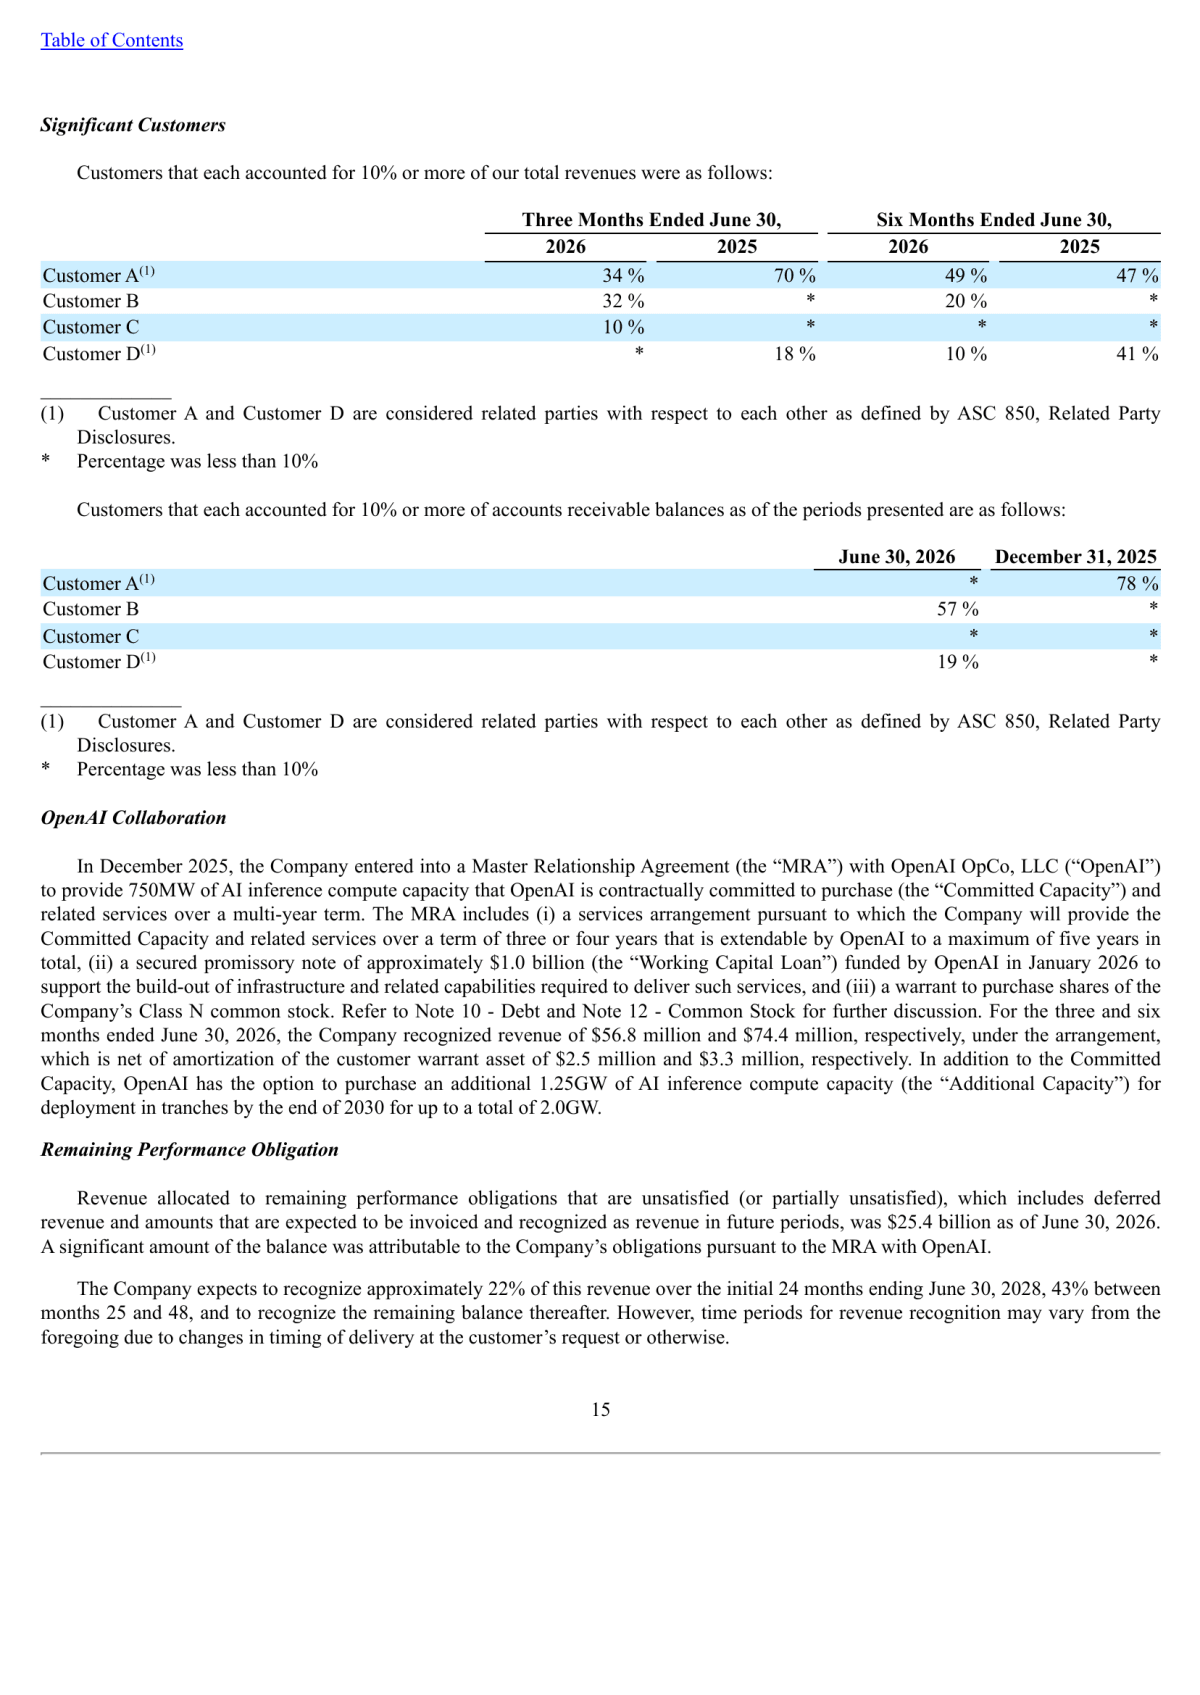 מקור: הדוח הרבעוני של Cerebras Systems
הטבלה מראה כי שלושה לקוחות היו אחראים ל76% מהכנסות הרבעון. אותו עמוד מפרט גם את התחייבות OpenAI לרכוש 750 מגה ואט ואת העובדה שחלק משמעותי מהתחייבויות הביצוע של Cerebras קשור להסכם הזה.
מסקנה
הרבעון חיזק את ההוכחה שיש ביקוש אמיתי למהירות ולשירותי הענן של Cerebras, אך גם המחיש שהדרך מהזמנות גדולות לרווחיות בת קיימא עדיין מורכבת. תזת ההשקעה נשענת כיום פחות על מכירת שבבים ויותר על יכולת החברה להקים ולהפעיל תשתית ענן בקנה מידה עצום. המשתנה החשוב ביותר להמשך הוא לא רק קצב הצמיחה בהכנסות, אלא היכולת להרחיב את הקיבולת בלי לפגוע ברווחיות ובלי לייצר תלות קיצונית במספר קטן של לקוחות.
הענן הופך לליבת העסק
המעבר מפעילות חומרה לפעילות ענן כבר ניכר במספרים. הכנסות החומרה ירדו ב23% ל54.1 מיליון דולר, בעוד שהכנסות הענן והשירותים זינקו ל126 מיליון דולר. הכנסות הליבה מהענן הגיעו ל127.7 מיליון דולר, צמיחה של 287%. ההבדל הקטן בין ההכנסה לפי GAAP להכנסת הליבה בענן מסתיר התאמות גדולות יותר של הפחתת כתבי אופציה והעברת עלויות מרכזי נתונים, שמתקזזות חלקית זו מול זו.
הפער הגדול בין GAAP לנתוני הליבה
Cerebras דיווחה על הכנסות GAAP של 180.1 מיליון דולר, אך הכנסות הליבה הגיעו ל209.9 מיליון דולר. הפער נובע בעיקר מהפחתה חשבונאית של 44.3 מיליון דולר הקשורה לכתבי אופציה שהוענקו ללקוחות, בניכוי 14.5 מיליון דולר של הכנסות מעבר מעלויות מרכזי נתונים. גם ברווחיות קיים פער חריג. שיעור הרווח הגולמי לפי GAAP עמד על 14.2%, לעומת 40.6% בליבה.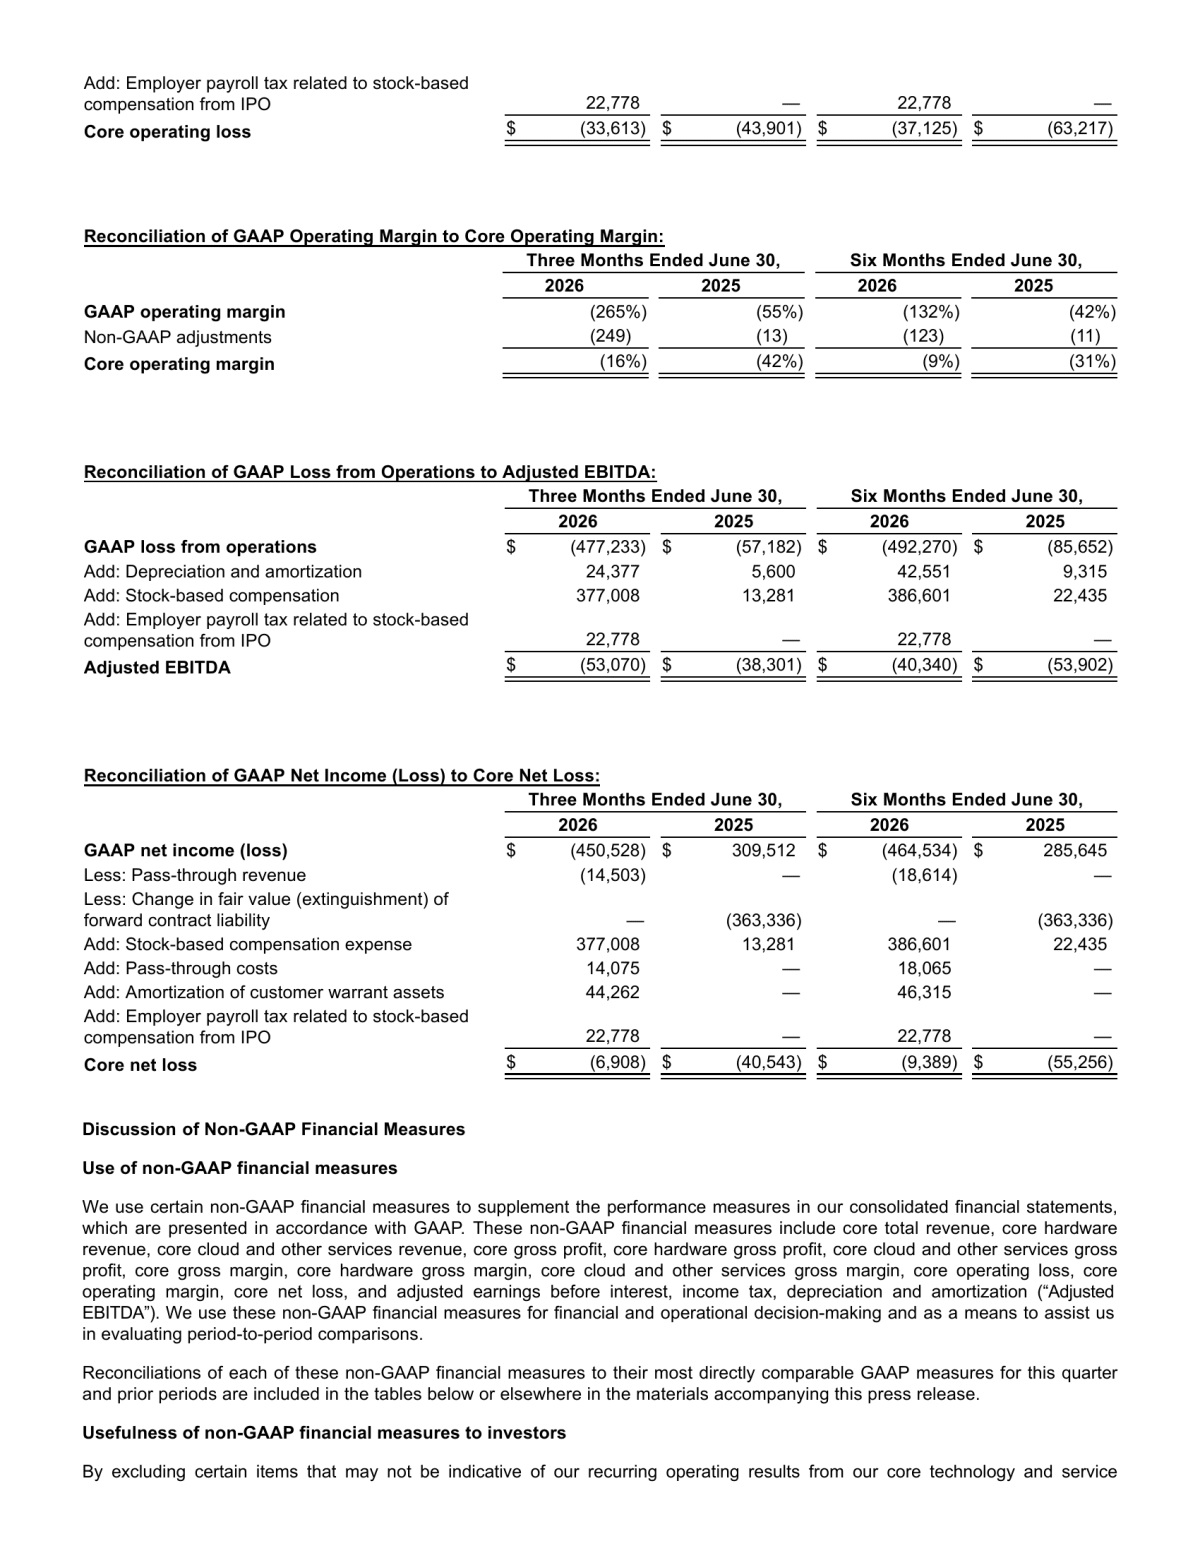 מקור: הודעת התוצאות של Cerebras Systems
הטבלה מראה שההפסד התפעולי לפי GAAP הושפע בעיקר מתגמול מבוסס מניות ומהפחתת כתבי אופציה ללקוחות. מנגד, גם לאחר ההתאמות נותרו הפסד תפעולי של 33.6 מיליון דולר וAdjusted EBITDA שלילי של 53.1 מיליון דולר.
ההשקעה בקיבולת מקדימה את ההכנסות
במחצית הראשונה של 2026 השקיעה Cerebras כ548.9 מיליון דולר ברכוש ובציוד, לעומת 185.1 מיליון דולר בתקופה המקבילה. היא חתמה גם על חוזי שכירות למרכזי נתונים הכוללים תשלומים עתידיים של כ1.5 מיליארד דולר, ולאחר סוף הרבעון הוסיפה חוזים בהיקף של כ753.4 מיליון דולר. החברה מממנת את ההתרחבות בעזרת ההון שגייסה בהנפקה, הלוואת הון חוזר של כמיליארד דולר מOpenAI ומסגרת אשראי של עד850 מיליון דולר. בסוף הרבעון היו לה מזומן, מזומן מוגבל והשקעות קצרות טווח בהיקף כולל של כ8.6 מיליארד דולר.
התחזית עלתה אך השוליים יישארו תנודתיים
לרבעון השלישי צופה Cerebras הכנסות ליבה של 214 עד 216 מיליון דולר, שיעור רווח גולמי של 38% עד 40% ושיעור הפסד תפעולי של 23% עד 25%. הירידה הצפויה ברווחיות הגולמית נובעת מעלויות הקמה מואצות ושכירת מערכות מחשוב כדי לענות על הביקוש לפני השלמת התשתיות העצמאיות. החברה צופה שיפור בהמשך, אך עליה להראות שקנה המידה אכן מוריד את העלות ליחידת מחשוב ולא רק מגדיל את המחזור.
שאלות מפתח
- איזה חלק מהתחייבויות הביצוע בסך 25.4 מיליארד דולר צפוי לייצר שיעור רווח גולמי מהותי, לאחר נטרול עלויות מרכזי נתונים שמועברות ללקוחות?
- מה יהיה קצב ההפעלה בפועל של יותר מ600 מגה ואט, ואילו אבני דרך עלולות לעכב את ההכרה בהכנסות מהסכם OpenAI?
- באיזה שלב החברה מצפה שהשיפור בניצולת ובהפעלת תשתיות עצמאיות יוביל לAdjusted EBITDA חיובי ולתזרים מזומנים חופשי חיובי?
למה לשים לב ברבעון הבא
ראשית, שיעור הרווח הגולמי בליבה. החברה צופה ירידה ל38% עד 40%. תוצאה בחלק העליון של הטווח, לצד תחזית לשיפור ברבעון הרביעי, תעיד שהלחץ זמני. ירידה מתחת לטווח תעלה חשש שהעלות של הרחבת הענן גבוהה מהצפוי.
שנית, קצב הצמיחה בענן. המשך צמיחה מהירה והגדלת הכנסות מלקוחות שאינם OpenAI יחזקו את איכות ההכנסות. האטה חדה או תלות גבוהה יותר בלקוח מרכזי יחלישו את התזה.
שלישית, התקדמות הקיבולת וההשקעות. הפעלה בזמן של מרכזי נתונים וקווי ייצור תאפשר לחברה להתחיל לממש את הצבר. דחיות, חריגות תקציב או עלייה נוספת בהתחייבויות לפני גידול בהכנסות יגדילו את סיכון הביצוע.
מה אומרת ההנהלה
אנדרו פלדמן, מייסד שותף ומנכ״ל Cerebras Systems:
״מהירות משנה את מה שבינה מלאכותית יכולה לעשות. היא הופכת אותה לשימושית ופרודוקטיבית יותר ופותחת שווקים חדשים לחלוטין. כתוצאה מכך, הביקוש להרצת מודלים מהירה עצום, וCerebras מתרחבת כדי לענות עליו.״
הציטוט מסכם היטב את התזה, אך גם את הסיכון. החברה כבר הוכיחה שקיים ביקוש למהירות, ועכשיו היא צריכה להוכיח שהיא מסוגלת לספק אותו בקנה מידה גדול וברווחיות.
סיכום
Cerebras הציגה רבעון של צמיחה עסקית חזקה מאוד. פעילות הענן כמעט גדלה פי ארבעה, שיעורי הרווח בליבה השתפרו, התחזית השנתית הועלתה והחברה צברה נראות חוזית חסרת תקדים. במקביל, נתוני GAAP נותרו חלשים, ההוצאות ההוניות גדלו במהירות והחברה תלויה במספר קטן של לקוחות ובהקמה מוצלחת של תשתית בהיקף עצום.
מניית Cerebras ירדה בכ16% במסחר המאוחר לכ220.38 דולר, לאחר שעלתה בכ12% במהלך יום המסחר. הירידה נבעה בעיקר מהכנסות GAAP של 180.1 מיליון דולר מול צפי לכ194.2 מיליון דולר, מירידה ברווחיות הליבה לעומת הרבעון הקודם ומהחשש שהרחבת הקיבולת תדרוש השקעות כבדות לפני שתייצר רווחים. זאת למרות שהכנסות הליבה, ההפסד המתואם והתחזית היו טובים מציפיות השוק