סיכום דו״ח Q4 2026 חברת Coherent (COHR)
13.8.2026

בקצרה
- חברת Coherent הציגה צמיחה מרשימה בהכנסות הרבעוניות לשיא של 2.046 מיליארד דולר, עלייה של 33.8% לעומת השנה שעברה, מה שמעיד על ביצועים חזקים ויכולת החברה להגדיל את נתח השוק שלה בתחום הפוטוניקה והתקשורת.
- הרווח למניה המתואם (EPS) של Coherent זינק ל-1.74 דולר, עלייה משמעותית מ-1.00 דולר בשנה שעברה ועקיפה של קונצנזוס האנליסטים, דבר המצביע על שיפור ברווחיות התפעולית ועל ניהול יעיל של עלויות, מה שמשפר את האטרקטיביות של המניה למשקיעים.
- מגזר מרכזי הנתונים והתקשורת של Coherent הציג זינוק של 58.6% בהכנסות ל-1.615 מיליארד דולר, המהווים 79% מסך ההכנסות, מה שמדגיש את התלות הגוברת של החברה בתחום ה-AI והמעבר לחיבורים אופטיים, ומספק מנוע צמיחה ארוך טווח.
- למרות הצמיחה בהכנסות וברווחיות, התזרים התפעולי השנתי של Coherent ירד משמעותית ל-79.5 מיליון דולר, בעוד שהמלאי זינק ל-2.581 מיליארד דולר, מה שמעלה חשש לגבי איכות הרווחים ועלול להעיד על סיכונים תזרימיים אם הביקוש יתמתן או תמהיל המוצרים ישתנה.
נקודות מפתח
• הכנסות: הגיעו לשיא של 2.046 מיליארד דולר, צמיחה של 33.8% לעומת השנה שעברה ושל 13.3% לעומת הרבעון הקודם. בנטרול פעילויות שנמכרו, הצמיחה עמדה על 42%
• EPS מתואם: הרווח למניה בנטרול סעיפים חשבונאיים מסוימים, עלה ל1.74 דולר, לעומת 1.00 דולר בשנה שעברה ומעל קונצנזוס האנליסטים של 1.62 דולר
• שיעור הרווח הגולמי המתואם: הגיע ל40.2%, לעומת 38.1% בשנה שעברה ו39.6% ברבעון הקודם, סימן לכך שהצמיחה מתורגמת גם לשיפור ברווחיות
• מרכזי נתונים ותקשורת: ההכנסות זינקו ב58.6% ל1.615 מיליארד דולר והיוו 79% מהכנסות החברה. הפעילות התעשייתית ירדה ב15.8% ל430.5 מיליון דולר
• תחזית לרבעון הראשון של 2027: ההנהלה צופה הכנסות של 2.2 עד 2.4 מיליארד דולר וEPS מתואם של 1.85 עד 2.05 דולר, מעל ציפיות השוק שעמדו על כ2.14 מיליארד דולר ו1.77 דולר בהתאמה
• תזרים והון חוזר: התזרים התפעולי השנתי ירד ל79.5 מיליון דולר, לעומת 633.6 מיליון דולר בשנה הקודמת, בזמן שהמלאי זינק ל2.581 מיליארד דולר
חברת Coherent מפתחת רכיבים ומערכות פוטוניות המשתמשות באור לצורך העברת מידע, חישה, ייצור ותשתיות תקשורת. מוצריה כוללים משדרים אופטיים, לייזרים, רכיבי סיליקון פוטוניקס ופתרונות קירור, והם נמכרים בעיקר ללקוחות בתחום מרכזי הנתונים, התקשורת והתעשייה.
החברה דיווחה ב12 באוגוסט על הרבעון שהסתיים ב30 ביוני 2026. האירוע המרכזי בתקופה הוא האצת ההשקעה בכושר הייצור עבור תשתיות AI, כולל הרחבת המפעל בטקסס בשיתוף NVIDIA והסכם עקרונות לקבלת מימון של עד 50 מיליון דולר מתוכנית CHIPS האמריקאית.
התרחיש השורי
מנוע הצמיחה המרכזי הוא המעבר מחיבורי נחושת לחיבורים אופטיים בתוך מרכזי נתונים של AI. ככל שכמות המעבדים והמידע גדלה, נדרשת העברת נתונים מהירה יותר ובצריכת חשמל נמוכה יותר. הכנסות מגזר מרכזי הנתונים והתקשורת זינקו ל1.615 מיליארד דולר והיוו כמעט ארבע חמישיות מהחברה. זו אינה רק התאוששות מחזורית, אלא שינוי ארוך טווח בארכיטקטורת מרכזי הנתונים, שיכול לתמוך בביקוש למשדרים אופטיים, לייזרים ורכיבי תקשורת מתקדמים במשך כמה שנים.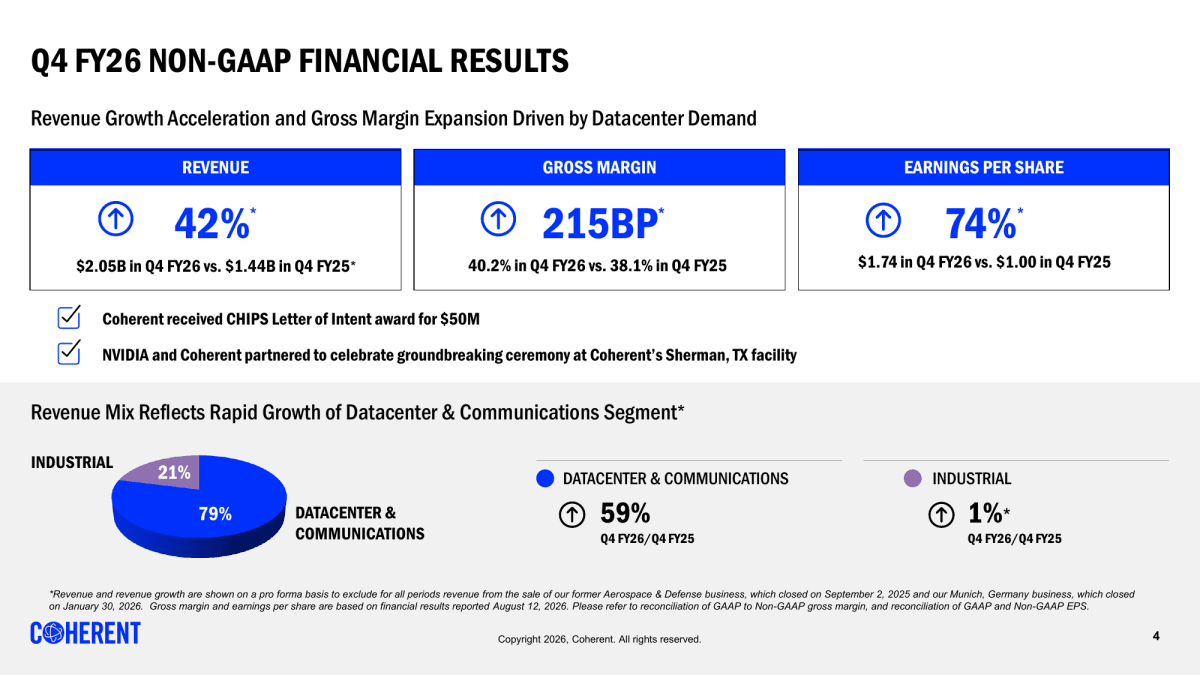 מקור: מצגת המשקיעים של Coherent
התרשים מציג צמיחה פרופורמה של 42% בהכנסות, התרחבות בשיעור הרווח הגולמי המתואם ל40.2% ועלייה של 74% בEPS המתואם. הוא מראה גם שמרכזי הנתונים והתקשורת כבר מייצרים 79% מההכנסות.
המנוע השני הוא השילוב בין הגדלת כושר הייצור לבין מוצרים חדשים. Coherent מתכננת להכפיל את תפוקת רכיבי InP, חומר מוליך למחצה המשמש לייצור רכיבים אופטיים מהירים, עד סוף השנה ולהכפיל אותה שוב ביותר מפי שניים במהלך 2027. במקביל מתחילים להיכנס לשוק מתגים אופטיים, פתרונות CPO שבהם האופטיקה משולבת קרוב למעבד, משדרים מהירים ופתרונות קירור. אם הגדלת הקיבולת תתבצע בזמן וללא פגיעה בתשואה על ההשקעה, החברה יכולה להמשיך לצמוח מהר יותר מהוצאות התפעול.
התרחיש הדובי
איכות התזרים חלשה משמעותית מאיכות הרווח החשבונאי. למרות רווח נקי שנתי של 805 מיליון דולר, החברה ייצרה תזרים תפעולי של 79.5 מיליון דולר בלבד והשקיעה 1.103 מיליארד דולר ברכוש ובציוד. בחישוב פשוט, תזרים המזומנים החופשי היה שלילי בכ1.02 מיליארד דולר. חלק מהפער קשור להשקעה מכוונת בכושר ייצור ובהון חוזר, אך המלאי עלה בתוך שנה מ1.438 מיליארד דולר ל2.581 מיליארד דולר. אם הביקוש יידחה או תמהיל המוצרים ישתנה, החברה עלולה להישאר עם מלאי וקיבולת יקרים.
הסיכון השני הוא ריכוז התזה בתחום הAI לצד חולשה בעסק התעשייתי. הכנסות הפעילות התעשייתית ירדו ל430.5 מיליון דולר, לעומת 511.1 מיליון דולר בשנה שעברה, והן נמצאות בירידה רצופה לאורך שנת הכספים. במקביל, מחיר המניה כבר משקף ציפיות גבוהות מאוד לאחר עלייה של יותר מ200% בתוך שנה. במצב כזה גם דוח שעוקף את התחזיות עלול שלא להספיק, במיוחד אם קצב הצמיחה האופטית יאט, לקוחות יתאימו מלאי או הרחבת הייצור תתעכב.
מסקנה
הרבעון מחזק את תזת הצמיחה של Coherent בתחום תשתיות הAI. ההכנסות, שולי הרווח והתחזית הצביעו על האצה ממשית ולא רק על ציפיות עתידיות. עם זאת, המשקיע צריך לעקוב לא רק אחר קצב המכירות, אלא גם אחר הפיכת הצמיחה למזומן. המשתנה החשוב ביותר בהמשך יהיה יכולת החברה להגדיל קיבולת ולהשיק מוצרים חדשים בלי להמשיך לצבור מלאי ולהציג תזרים חופשי שלילי.
מרכזי הנתונים הפכו לעסק המרכזי
 מקור: מצגת המשקיעים של Coherent
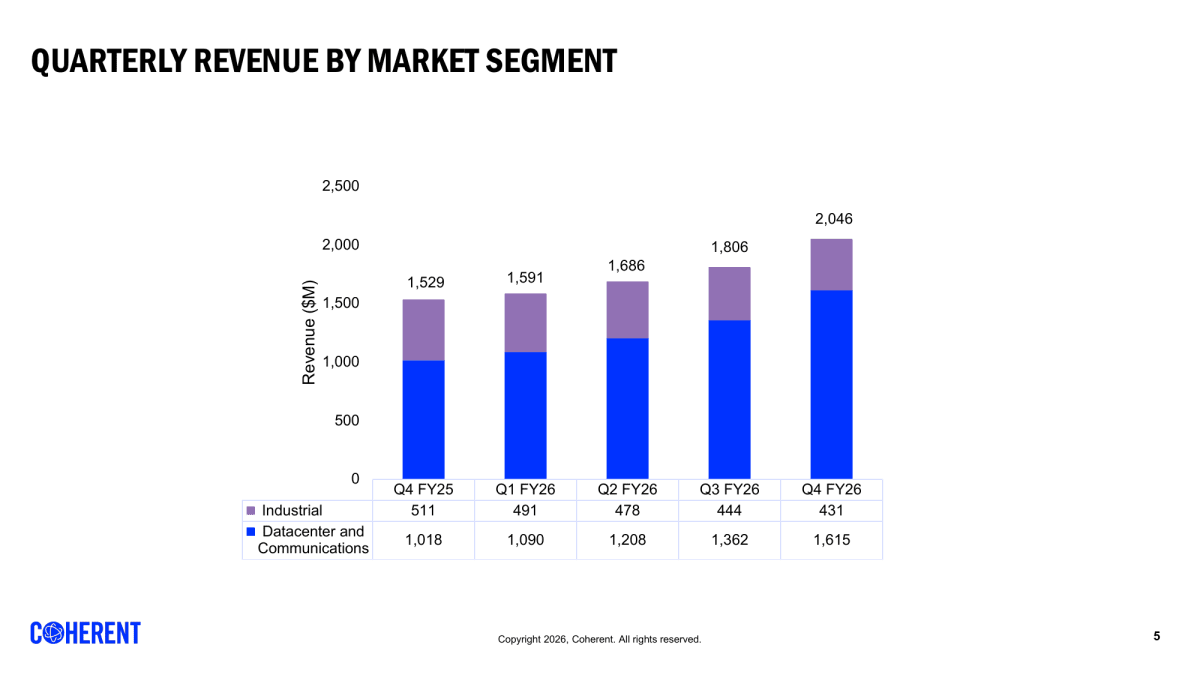
התרשים מראה שהכנסות מרכזי הנתונים והתקשורת עלו מ1.018 מיליארד דולר ל1.615 מיליארד דולר בתוך שנה. מנגד, ההכנסות התעשייתיות ירדו מ511 מיליון דולר ל431 מיליון דולר, כך שהצמיחה תלויה יותר ויותר במחזור ההשקעות בAI.
הרווחיות משתפרת מהר מההכנסות
הרווח התפעולי המתואם הגיע ל446 מיליון דולר, עלייה של 62.1%, ושיעור הרווח התפעולי המתואם עלה מ18.0% ל21.8%. גם לפי GAAP נרשם שיפור מהותי, עם רווח תפעולי של 254 מיליון דולר לעומת 6 מיליון דולר בלבד בשנה שעברה. הפער בין GAAP לנתון המתואם נבע בין היתר מתגמול מבוסס מניות, הפחתת נכסים בלתי מוחשיים, ירידת ערך ועלויות ארגון מחדש.
מפת המוצרים מתרחבת
 מקור: מצגת המשקיעים של Coherent
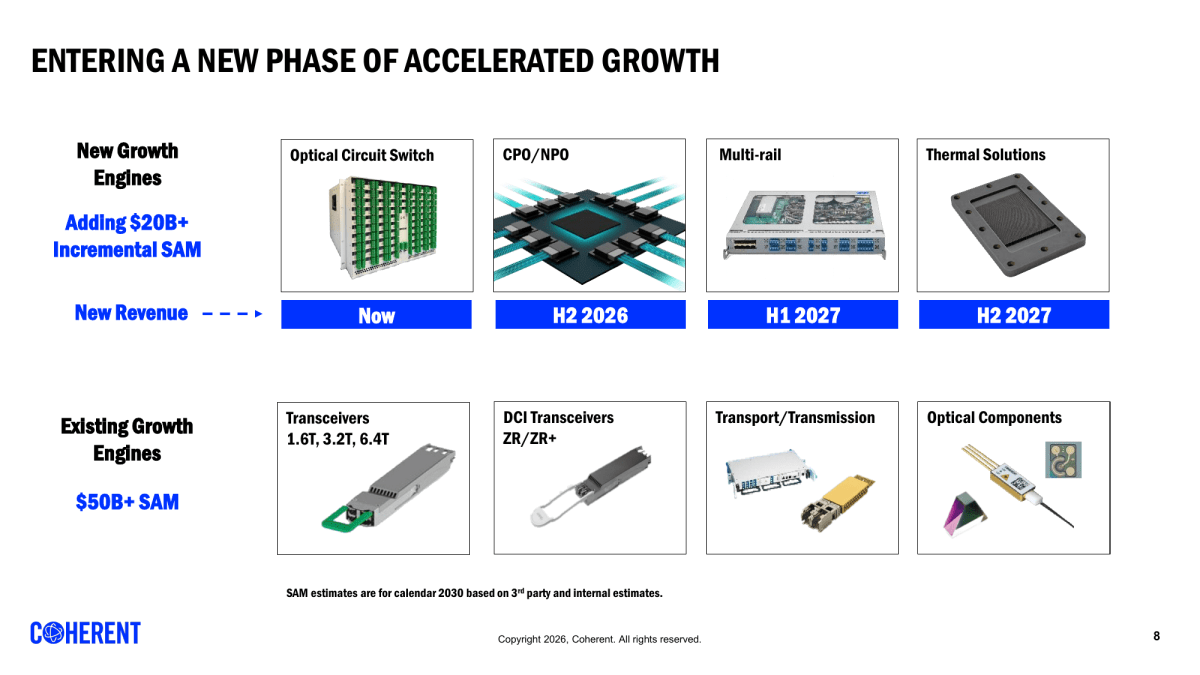
התרשים מציג שוק יעד קיים המוערך ביותר מ50 מיליארד דולר ומנועים חדשים המוסיפים שוק יעד של יותר מ20 מיליארד דולר עד 2030. מדובר בהערכות הנהלה ומקורות צד שלישי, ולא בהכנסות מובטחות.
המאזן השתפר אך ההשקעות נשארו כבדות
בסוף הרבעון היו לחברה 1.162 מיליארד דולר במזומן ועוד 825 מיליון דולר בהשקעות קצרות טווח, מול חוב כולל של כ3.222 מיליארד דולר. החוב ירד בכ465 מיליון דולר בתוך שנה, אך הירידה נתמכה גם בהנפקת מניות בהיקף של כמעט 2 מיליארד דולר. מספר המניות המדולל הממוצע ברבעון עלה מ155.5 מיליון ל202.2 מיליון, ולכן חשוב להביא בחשבון את הדילול לצד השיפור בחוב.
שאלות מפתח
- כמה מהזינוק במלאי נובע מהזמנות מחייבות של לקוחות וכמה מבניית מלאי על בסיס תחזית ביקוש עתידית?
- באיזה קצב צפויים ההשקעות בכושר הייצור להפוך להכנסות ולשפר מחדש את התזרים החופשי?
- מהו שיעור החשיפה של Coherent ללקוחות מרכזיים בתחום הAI, וכיצד משפיע הריכוז על כוח התמחור ועל תנודתיות ההזמנות?
למה לשים לב ברבעון הבא
• קצב הצמיחה במרכזי הנתונים: הכנסות המתקרבות לחלק העליון של תחזית החברה, לצד המשך צמיחה חזקה במגזר, יחזקו את ההערכה שהביקוש אינו זמני. האטה רצופה תעלה חשש להתאמות מלאי אצל הלקוחות
• שיעור הרווח הגולמי המתואם: תוצאה מעל 40% תראה שהרחבת הקיבולת ותמהיל מוצרי הAI ממשיכים לשפר את הכלכלה העסקית. ירידה מתחת לטווח התחזית של 39.5% עד 41.5% תצביע על לחצי עלויות או תמחור
• מלאי ותזרים: התייצבות במלאי ושיפור בתזרים התפעולי יהיו סימן שההשקעה מתחילה להפוך למכירות ולמזומן. המשך גידול מהיר במלאי ללא שיפור בתזרים יחליש את איכות הרווח
מה אומרת ההנהלה
ג׳ים אנדרסון, מנכ״ל Coherent:
״אנו נכנסים לשנת הכספים 2027 עם ביקוש יוצא דופן מצד הלקוחות, הרחבת כושר הייצור ומספר פלטפורמות צמיחה חדשות שמתחילות לעלות בקצב הייצור. ככל שמרכזי נתונים של AI עוברים מחיבורי נחושת לחיבורים אופטיים, אנו מאמינים שסל הטכנולוגיות הפוטוניות הרחב והיקף הייצור שלנו ממקמים אותנו היטב לנצל את ההזדמנות הרב שנתית״.
הציטוט מחדד שההנהלה רואה במעבר לאופטיקה שינוי ארכיטקטוני ארוך טווח. המבחן יהיה עמידה בביקוש תוך שמירה על שולי הרווח והחזרת התזרים החופשי לרמה חיובית.
סיכום
Coherent סיימה את 2026 עם הכנסות שנתיות של 7.118 מיליארד דולר, עלייה של 22.5%, וEPS מתואם של 5.61 דולר, עלייה של 58.9%. ברבעון הרביעי נרשמו צמיחה מואצת, שיפור בשולי הרווח ותחזית גבוהה מציפיות האנליסטים.
למרות התוצאות, המניה ירדה בכ2.1% במסחר המאוחר לכ348.15 דולר, לאחר שעלתה בכ8.2% במהלך יום המסחר. התגובה מצביעה על רף ציפיות גבוה במיוחד ועל כך שחלק גדול מההאצה בביקוש לאופטיקה כבר מגולם במחיר.