סיכום דו״ח Q4 2026 חברת Cisco (CSCO)
13.8.2026

בקצרה
- Cisco הציגה צמיחה מרשימה בהכנסותיה ברבעון הרביעי של 2026, שהסתכמו ב-17.25 מיליארד דולר, עלייה של 18% לעומת השנה הקודמת, ועקפו את ציפיות האנליסטים, מה שמעיד על ביצועים תפעוליים חזקים וביקוש גובר למוצריה בשוק.
- הזמנות תשתיות AI מלקוחות ענן גדולים זינקו ל-9.3 מיליארד דולר בשנת 2026, גידול של פי 4.5 בתוך שנה, כאשר ההכנסות מהתחום צפויות להגיע ל-7.5 מיליארד דולר בשנת 2027, מה שממצב את Cisco כשחקנית מפתח בתחום ה-AI ומעיד על פוטנציאל צמיחה משמעותי.
- למרות שיעור רווח תפעולי מתואם שהגיע לשיא של 35.9%, שיעור הרווח הגולמי המתואם ירד מ-68.4% ל-66.3% עקב מעבר להכנסות ממוצרי חומרה לתשתיות AI בעלי עלויות רכיבים גבוהות יותר, מה שעלול להשפיע על הרווחיות הכוללת של החברה בעתיד.
- Cisco צופה הכנסות של 72.2 עד 73.4 מיליארד דולר ו-EPS מתואם של 5.05 עד 5.11 דולר לשנת 2027, תחזיות העולות על ציפיות השוק, אך עליית המניה ביותר מ-60% מתחילת 2026 מצביעה על כך שחלק ניכר מהשיפור כבר תומחר, מה שמגביל את פוטנציאל העלייה הנוסף בטווח הקצר.
נקודות מפתח
• הכנסות: הסתכמו ב17.25 מיליארד דולר, צמיחה של 18% לעומת השנה שעברה ומעל צפי האנליסטים לכ16.84 מיליארד דולר
• EPS מתואם: הרווח למניה בנטרול סעיפים חשבונאיים מסוימים הגיע ל1.22 דולר, לעומת צפי של 1.17 דולר ו0.99 דולר ברבעון המקביל
• הזמנות תשתיות AI: ההזמנות מלקוחות ענן גדולים הסתכמו ב4 מיליארד דולר ברבעון וב9.3 מיליארד דולר בשנת 2026, גידול של פי 4.5 בתוך שנה
• הזמנות מוצרים: צמחו ב35%, או ב25% גם ללא ההזמנות מלקוחות הענן הגדולים, נתון שמצביע על ביקוש רחב מעבר לAI
• רווחיות: שיעור הרווח התפעולי המתואם הגיע לשיא של 35.9%, אך שיעור הרווח הגולמי המתואם ירד מ68.4% ל66.3%
• תחזית 2027: Cisco צופה הכנסות של 72.2 עד 73.4 מיליארד דולר וEPS מתואם של 5.05 עד 5.11 דולר, מעל תחזיות השוק טרם הפרסום
חברת Cisco מפתחת ציוד תקשורת, מתגים, נתבים, שבבי רשת, מערכות אבטחת מידע וכלים לניטור תשתיות מחשוב. לקוחותיה כוללים ארגונים, ממשלות, חברות תקשורת ומפעילות מרכזי נתונים גדולים. החברה דיווחה ב12 באוגוסט על תוצאות הרבעון שהסתיים ב25 ביולי 2026, לאחר שנה שבה הביקוש לתשתיות AI שינה משמעותית את קצב הצמיחה שלה. במהלך הרבעון Cisco גם השלימה את רכישת Galileo Technologies בתחום ניטור התשתיות ואת Astrix Security בתחום אבטחת זהויות שאינן אנושיות.
התרחיש השורי
מנוע הצמיחה הראשון הוא המעבר של Cisco מספקית תקשורת ארגונית ותיקה לשחקנית משמעותית בתשתיות AI. הזמנות תשתיות AI מלקוחות ענן גדולים הגיעו ל9.3 מיליארד דולר בשנת 2026, לעומת 2 מיליארד דולר בשנה הקודמת. ההכנסות מהתחום הסתכמו בכ4 מיליארד דולר, וההנהלה צופה שהן יגדלו ל7.5 מיליארד דולר בשנת 2027. הפער בין ההזמנות להכנסות מצביע על פעילות שעדיין נמצאת בתהליך המרה להכנסות, ולא רק על זינוק חד שכבר מוצה. מקור: מצגת המשקיעים של Cisco
התרשים מציג את העלייה בהזמנות תשתיות AI מלקוחות ענן גדולים מ2 מיליארד דולר בשנת 2025 ל9.3 מיליארד דולר בשנת 2026. העלייה התרחבה לאורך השנה והגיעה לשיא של 4 מיליארד דולר ברבעון הרביעי.
מנוע הצמיחה השני הוא מחזור החלפת ציוד התקשורת הארגוני. הזמנות מוצרי הרשת צמחו ב40%, הרבעון השמיני ברציפות של צמיחה דו ספרתית. הזמנות ציוד לרשתות קמפוס צמחו ב20%, הזמנות אלחוטיות ביותר מ25%, ומוצרי WiFi 7 כבר ייצגו יותר ממחצית מתמהיל ההזמנות האלחוטיות. רק 7% מבסיס מתגי הקמפוס של Cisco שודרג עד סוף השנה, כך שלדברי החברה מדובר בשלב מוקדם של מחזור החלפה רב שנתי.
התרחיש הדובי
הסיכון הראשון נמצא באיכות תמהיל הצמיחה. הכנסות המוצרים צמחו ב24%, אך הכנסות השירותים נותרו כמעט ללא שינוי ברמה של 3.79 מיליארד דולר. מוצרי חומרה לתשתיות AI מייצרים צמיחה מהירה, אך הם כרוכים בעלויות רכיבים גבוהות יותר. שיעור הרווח הגולמי המתואם ירד ב2.1 נקודות אחוז ל66.3%, והתחזית לרבעון הבא עומדת על 65% עד 66%. המשך מעבר להכנסות חומרה בעלות רווחיות נמוכה יותר עלול לגרום להכנסות לגדול מהר יותר מהרווח.
הסיכון השני הוא רף הציפיות הגבוה. מניית Cisco עלתה ביותר מ60% מתחילת 2026 עד פרסום הדוח, כך שחלק משמעותי מהשיפור הצפוי כבר תומחר. נוסף על כך, חלק מהזמנות הAI מגיע ממספר מצומצם של לקוחות ענן גדולים, והעיתוי שלהן עשוי להיות תנודתי. האטה בהשקעות מרכזי נתונים, מחסור ברכיבים או דחייה של פרויקט גדול עלולים לייצר פער חד בין רבעונים גם אם המגמה ארוכת הטווח תישאר חזקה.
מסקנה
הרבעון חיזק את תזת הצמיחה של Cisco והראה שהחברה נהנית גם מהשקעות AI וגם ממחזור החלפת ציוד ארגוני רחב. עם זאת, מוקד הדיון עובר כעת מקצב ההזמנות ליכולת להמיר אותן להכנסות בלי לפגוע משמעותית בשיעורי הרווח. בשנת 2027 Cisco תצטרך להוכיח שהצמיחה בתשתיות AI יכולה להפוך למקור רווח משמעותי ולא רק למנוע הכנסות עתיר חומרה.
תשתיות AI הופכות לפעילות מהותית
Cisco צופה שהכנסות תשתיות הAI מלקוחות ענן גדולים יעלו מכמיליארד דולר בשנת 2025 לכ4 מיליארד דולר בשנת 2026 ול7.5 מיליארד דולר בשנת 2027. החברה זכתה במהלך הרבעון בשלושה תכנוני מערכת חדשים, המבוססים על שבבי Silicon One ומערכות אופטיות. Design win, בחירת הטכנולוגיה של Cisco כחלק מתכנון מוצר או תשתית עתידיים של הלקוח, אינו מבטיח הכנסה מלאה, אך הוא מגדיל את הנראות להזמנות עתידיות.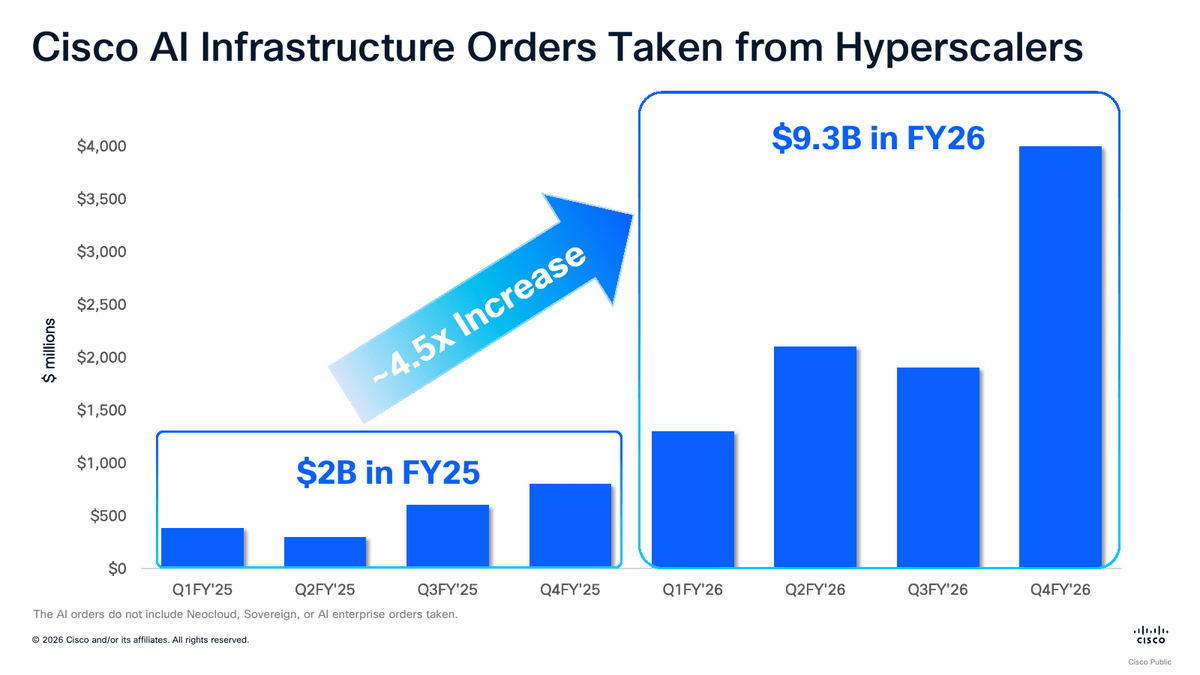 מקור: מצגת המשקיעים של Cisco
התרשים מציג כיצד Cisco משתתפת בתשתיות AI בשלוש שכבות מרכזיות, לקוחות ענן גדולים, עננים עצמאיים וארגונים, ורשתות קמפוס. הפיזור הזה חשוב מפני שהוא מפחית במידה מסוימת את התלות בסוג לקוח יחיד.
הצמיחה רחבה יותר מלקוחות הענן הגדולים
הזמנות המוצרים הכוללות עלו ב35%, אך גם ללא הזמנות מלקוחות הענן הגדולים נרשמה צמיחה של 25%. הכנסות תחום הרשתות צמחו ב28% ל9.79 מיליארד דולר, אבטחת המידע צמחה ב14%, שיתוף הפעולה ב12% ותחום ניטור התשתיות ב6%. הנתונים מראים שהצמיחה אינה נשענת רק על עסקת AI בודדת, אף שהרשתות הן עדיין המנוע המרכזי.
שיפור תפעולי לצד לחץ ברווח הגולמי
הרווח התפעולי המתואם הגיע לשיא של 6.2 מיליארד דולר ושיעורו עלה ל35.9%, אף ששיעור הרווח הגולמי המתואם ירד. ההסבר נמצא בשליטה בהוצאות, שעלו ב5% בלבד על בסיס מתואם, לעומת צמיחה של 18% בהכנסות. תזרים המזומנים מפעילות שוטפת צמח ב27% ל5.4 מיליארד דולר. מנגד, התזרים השנתי נותר ללא שינוי ברמה של 14.2 מיליארד דולר, ולכן עדיין צריך לבחון אם השיפור הרבעוני יהפוך למגמה יציבה.
מחזור החלפת רשתות הקמפוס
 מקור: מצגת המשקיעים של Cisco
ניתן לראות בתמונה את מוצרי הדור הבא ואת הגידול בהזמנות רשתות קמפוס, ציוד אלחוטי ופתרונות לתעשייה. החדירה המוקדמת של WiFi 7 מעודדת לקוחות להחליף גם מתגים וציוד נלווה, וכך מגדילה את שווי הפרויקט עבור Cisco.
שאלות מפתח
- איזה שיעור מהכנסות תשתיות הAI הצפויות בשנת 2027 כבר מגובה בהזמנות מחייבות, ואיזה שיעור תלוי בזכיות עתידיות?
- עד כמה הירידה ברווח הגולמי נובעת מתמהיל זמני של רכיבים, ועד כמה היא משקפת רווחיות נמוכה יותר באופן קבוע בתשתיות AI?
- מתי הצמיחה בהזמנות רשתות הקמפוס צפויה להגיע לשיא, ומהו קצב ההמרה הצפוי שלה להכנסות?
למה לשים לב ברבעון הבא
- שיעור הרווח הגולמי המתואם: תוצאה קרובה לחלק העליון של תחזית 65% עד 66% תראה שCisco מצליחה לשלוט בעלויות. ירידה מתחת לטווח תחזק את החשש שתמהיל הAI שוחק את איכות הרווח.
- המרת הזמנות AI להכנסות: צמיחה בקצב התואם את היעד השנתי של 7.5 מיליארד דולר תחזק את הנראות. דחיות באספקה או קצב הכרה איטי יותר יעלו שאלות לגבי עיתוי הביקוש.
- הזמנות ללא לקוחות הענן הגדולים: המשך צמיחה דו ספרתית יראה שהביקוש נותר רחב. האטה חדה תעיד שהצמיחה הופכת תלויה יותר במספר מצומצם של לקוחות.
מה אומרת ההנהלה
צ׳אק רובינס, יו״ר ומנכ״ל Cisco:
״עם הרוחב והעומק של סל המוצרים שלנו והבידול התחרותי ברשתות מאובטחות, Cisco ממוצבת היטב לתמוך בלקוחות בכל דרך ובכל מקום שבהם יבחרו לפרוס בינה מלאכותית״
המסר המרכזי הוא שCisco אינה מנסה להתחרות במפתחי מודלי הAI עצמם. החברה רוצה לספק את שכבת התקשורת, האבטחה והניטור שנדרשת בכל תרחיש פריסה.
סיכום
Cisco הציגה רבעון חזק מהצפוי, עם צמיחה דו ספרתית בהכנסות וברווח, האצה בהזמנות רשתות ותחזית גבוהה משמעותית לשנת 2027. הזמנות הAI הפכו מפוטנציאל עתידי לפעילות בהיקף של מיליארדי דולרים, ומחזור החלפת ציוד הקמפוס מספק מנוע צמיחה נוסף.
למרות התוצאות, המניה ירדה ביותר מ4% במסחר המאוחר לאחר שעלתה בתחילה. הסיבות המרכזיות היו ירידת שיעור הרווח הגולמי, תחזית רווח גולמי מעט מתחת לציפיות והרף הגבוה שנוצר לאחר עלייה של יותר מ60% במניה מתחילת השנה.