סיכום דו״ח Q2 2026 ניו מד אנרג'י
13.8.2026

בקצרה
- ניו מד אנרג'י הציגה ברבעון השני של 2026 עלייה משמעותית בהכנסות וברווח הנקי, כאשר ההכנסות נטו הסתכמו ב-250.1 מיליון דולר, גידול של 52.5% לעומת הרבעון המקביל, והרווח הנקי הגיע ל-117.8 מיליון דולר, עלייה של 45.1%, מה שמשקף התאוששות חזקה לאחר רבעון קודם חלש ומצביע על שיפור בביצועים התפעוליים.
- מכירות הגז ממאגר לוויתן עלו ל-2.7 BCM, כאשר עיקר הגידול נבע מעלייה ביצוא למצרים מ-1.3 BCM ל-1.7 BCM, ובמקביל מחיר המכירה הממוצע עלה ב-16.3% ל-6.55 דולר ליחידת חום, מה שמדגיש את החשיבות הגוברת של שוק היצוא ושיפור תנאי הסחר כגורמים מניעים לצמיחה בהכנסות החברה.
- למרות הגידול ברווח הנקי, התזרים מפעילות שוטפת הסתכם ב-41.2 מיליון דולר בלבד, ירידה חדה של 68.5% לעומת הרבעון המקביל, מה שמעיד על פער משמעותי בין הרווח החשבונאי לתזרים המזומנים ומעלה חשש לגבי יכולת החברה לממן השקעות עתידיות וחלוקות דיבידנדים ללא הגדלת מינוף.
- ניו מד אנרג'י מתמודדת עם סיכונים משמעותיים, כולל ריכוזיות גבוהה במאגר לוויתן וחשיפה לאירועים ביטחוניים, לצד חוב שוטף של כ-544.1 מיליון דולר לפירעון ביוני 2027 והלוואות בנקאיות ארוכות טווח שעלו ל-500 מיליון דולר, מה שמחייב רציפות תפעולית גבוהה ויכולת למחזר חוב בתנאים נוחים כדי לשמור על יציבות פיננסית.
נקודות מפתח
• הכנסות נטו: הסתכמו ב250.1 מיליון דולר, עלייה של 52.5% לעומת 164 מיליון דולר ברבעון המקביל ועלייה של 77.4% לעומת הרבעון הראשון
• רווח נקי: הגיע ל117.8 מיליון דולר, עלייה של 45.1% לעומת 81.2 מיליון דולר בשנה שעברה, לאחר רווח כמעט אפסי ברבעון הקודם
• מכירות מלוויתן: הסתכמו ב2.7 BCM, מיליארד מטרים מעוקבים של גז טבעי, לעומת 2 BCM ברבעון המקביל. עיקר העלייה הגיע מהיצוא למצרים
• מחיר המכירה הממוצע: עלה ל6.55 דולר ליחידת חום, לעומת 5.63 דולר בשנה שעברה, בעיקר בעקבות העלייה במחיר הנפט מסוג ברנט
• תזרים מפעילות שוטפת: הסתכם ב41.2 מיליון דולר בלבד, לעומת 130.9 מיליון דולר ברבעון המקביל, פער משמעותי מול הרווח החשבונאי
• חלוקת רווחים: אושרה חלוקה נוספת של 60 מיליון דולר, לאחר חלוקות בסך 130.2 מיליון דולר במחצית הראשונה
ניו מד אנרג'י עוסקת בחיפוש, פיתוח, הפקה ושיווק של גז טבעי וקונדנסט, בעיקר באמצעות מאגר לוויתן, שבו היא מחזיקה 45.34%. המאגר מספק גז לישראל ומייצא גז למצרים ולירדן. הרבעון השני הציג חזרה לרווחיות גבוהה לאחר שהרבעון הראשון נפגע מהשבתת לוויתן למשך 33 ימים ומהפחתה של 73.3 מיליון דולר בעקבות הקידוח היבש בבולגריה.
אחרי סיום הרבעון הושלמו מבחני הקבלה של המקטע המשולב במערכת ההולכה, התפתחות שאפשרה להגדיל את הכמות היומית שניו מד מחויבת לספק ללקוח במצרים. במקביל, השותפים ממשיכים לקדם את השלב הראשון בהרחבת לוויתן ואת פיתוח מאגר אפרודיטה בקפריסין.
התרחיש השורי
המנוע החיובי הראשון הוא השילוב בין גידול בכמויות לבין שיפור במחיר. מכירות לוויתן ברבעון עלו ל2.7 BCM, בהובלת עלייה במכירות למצרים מ1.3 BCM ל1.7 BCM. המחיר הממוצע עלה במקביל ב16.3% ל6.55 דולר ליחידת חום. המשמעות היא שהעלייה בהכנסות לא נשענה רק על גורם אחד. אם יכולת ההולכה המשופרת תאפשר יצוא גבוה יותר והביקוש האזורי יישאר חזק, ניו מד עשויה להציג בסיס הכנסות גבוה יותר לאורך זמן.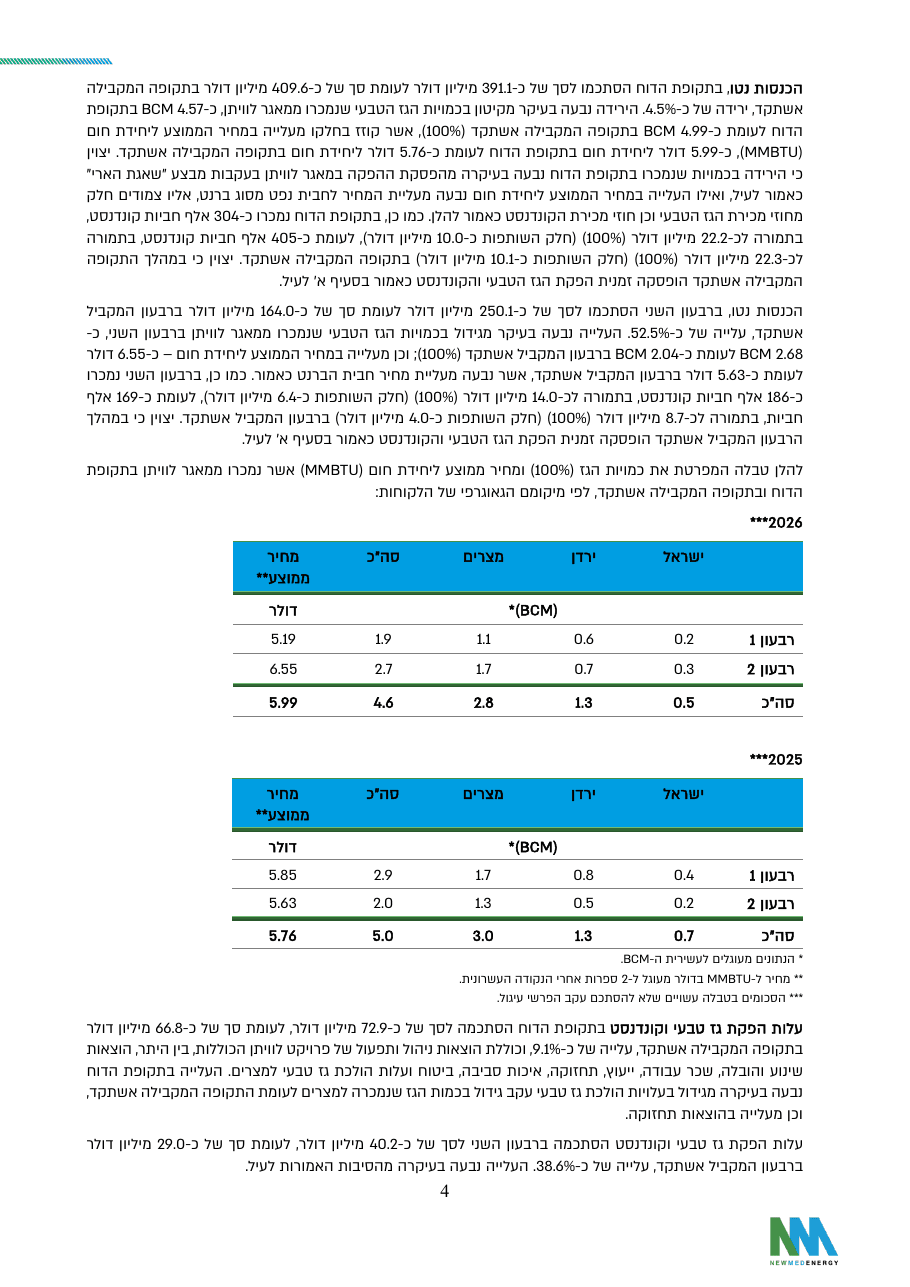 מקור: הדוח הרבעוני של ניו מד אנרג'י
הטבלה מציגה את העלייה בכמות הגז שנמכרה ואת השיפור במחיר הממוצע. מצרים הייתה מנוע הגידול המרכזי, בעוד שהמכירות לירדן נותרו יציבות.
המנוע השני הוא הרחבת לוויתן. החלטת ההשקעה הסופית כבר התקבלה והשותפות החלה להגדיל את ההשקעות בנכס. נוסף על כך, תחזית ההכנסות השנתית של פרויקט לוויתן, במונחי 100%, עודכנה לכ2.74 מיליארד דולר על בסיס מחיר ברנט ממוצע של כ82 דולר לחבית. זה גבוה בכ184 מיליון דולר מהתחשיב המקורי, אף שמדובר בהערכה שתלויה במחירי האנרגיה, בכמויות ההפקה וביציבות האזורית.
התרחיש הדובי
הסיכון הראשון הוא איכות הרווח והתזרים. למרות רווח נקי של 117.8 מיליון דולר, התזרים מפעילות שוטפת הסתכם ב41.2 מיליון דולר וירד ב68.5% לעומת השנה שעברה. במקביל, 108.9 מיליון דולר שימשו לפעילות השקעה. הפער אינו אומר שהרווח אינו אמיתי, אך הוא מראה שהרחבת הפעילות, תזמון הגבייה והשקעות ההון צורכים מזומנים. אם התזרים לא ישתפר לצד הרווח, יכולת החברה לממן השקעות וחלוקות במקביל עלולה להישחק.
הסיכון השני הוא הריכוז הגבוה בלוויתן והחשיפה לאירועים ביטחוניים. השבתה נוספת עלולה לפגוע מיד בכמויות המכירה, בהכנסות ובתזרים. לכך מצטרפים חוב שוטף של כ544.1 מיליון דולר לפירעון ביוני 2027 והלוואות בנקאיות לזמן ארוך שעלו מ275 מיליון דולר בסוף 2025 ל500 מיליון דולר. מדובר בשילוב שמגדיל את חשיבות הרציפות התפעולית ומחזור החוב בתנאים סבירים.
מסקנה
תזת ההשקעה התחזקה ברמה התפעולית, בעיקר בזכות החזרה להפקה מלאה, העלייה ביצוא למצרים והשיפור במחיר המכירה. עם זאת, איכות הרבעון פחות חזקה מכפי שהזינוק ברווח הנקי לבדו מציג. התזרים נחלש, הוצאות המימון עלו וההשקעות בהרחבת לוויתן מגדילות את צורכי ההון. ניו מד צריכה להוכיח שהגדלת הקיבולת הופכת לצמיחה עקבית בכמויות ובתזרים, בלי עלייה חריגה במינוף.
החזרה לרווחיות
הרווח התפעולי הגיע ל175 מיליון דולר, לעומת 109.3 מיליון דולר ברבעון המקביל ו4.3 מיליון דולר ברבעון הראשון. ההתאוששות החדה לעומת הרבעון הקודם נבעה גם מהיעדר ההפחתה החריגה שנרשמה בבולגריה. לכן ההשוואה השנתית מספקת תמונה נקייה יותר מההשוואה הרציפה. מקור: הדוח הרבעוני של ניו מד אנרג'י
הטבלה מציגה את ההתאוששות בהכנסות וברווח התפעולי, לצד עלייה בהוצאות ההפקה, הפחת והמימון. היא גם ממחישה עד כמה תוצאות המחצית עדיין הושפעו מהחולשה החריגה ברבעון הראשון.
הוצאות ומימון
עלות הפקת הגז והקונדנסט עלתה ב38.6% ל40.2 מיליון דולר, והוצאות הפחת כמעט הוכפלו ל32.9 מיליון דולר. הוצאות המימון הגיעו ל39.6 מיליון דולר, לעומת 22.6 מיליון דולר בשנה שעברה, בעיקר בעקבות שערוך שלילי של תמלוגים מכריש ותנין ועלייה בריבית על הלוואות בנקאיות. מנגד, ניו מד רשמה הכנסה אחרת חד פעמית של 6.8 מיליון דולר מהסדרת זכויות ברישיון ערן.
הרחבת לוויתן והיצוא
השלמת המקטע המשולב הסירה מגבלת תשתית ואפשרה את הגדלת הכמות היומית במסגרת הסכם היצוא למצרים. זהו שינוי חשוב, אך הערך הכלכלי ייקבע לפי ניצול הקיבולת בפועל. במקביל, החברה משקיעה בשלב הראשון של הרחבת לוויתן ומקדמת סקר סייסמי תלת ממדי בתקציב כולל של 68.8 מיליון דולר, שחלקה בו כ31.2 מיליון דולר.
מאזן וחלוקות
בסוף יוני היו לניו מד 52.5 מיליון דולר במזומן ועוד 111.3 מיליון דולר בפיקדונות לזמן קצר, שרובם קשורים לאגרות החוב. ההון העצמי עמד על 1.876 מיליארד דולר. חלוקת הרווחים החדשה בסך 60 מיליון דולר משדרת ביטחון מצד ההנהלה, אך היא מגיעה בתקופה של השקעות גדולות ועלייה בהלוואות הבנקאיות.
שאלות מפתח
- מהו קצב הגידול הצפוי ביצוא למצרים בעקבות השלמת המקטע המשולב, וכמה מהקיבולת כבר מגובה בהתחייבויות חוזיות?
- כיצד מתכננת ניו מד למחזר או לפרוע את אגרות החוב בסך כ544.1 מיליון דולר שמועד פירעונן ביוני 2027?
- מתי צפויה הרחבת לוויתן להתחיל לייצר תזרים נוסף, ומהו אומדן ההשקעה שנותר עד להשלמת השלב הראשון?
למה לשים לב ברבעון הבא
הנתון הראשון הוא כמות המכירות מלוויתן, בעיקר למצרים. עלייה מעבר ל2.7 BCM תצביע על ניצול מוצלח של תשתית ההולכה החדשה, בעוד ירידה תעלה שאלות בנוגע לביקוש, לקיבולת או לרציפות ההפקה.
הנתון השני הוא התזרים מפעילות שוטפת. התאוששות לכיוון רמות הרווח תחזק את איכות התוצאות. הישארות באזור 41 מיליון דולר, לצד המשך השקעות גבוהות, תגדיל את התלות בחוב.
הנתון השלישי הוא קצב ההשקעה והתקדמות הרחבת לוויתן. עמידה בתקציב ובלוחות הזמנים תחזק את פוטנציאל הצמיחה. עיכובים או חריגות יגדילו את הוצאות המימון וידחו את ההכנסות העתידיות.
סיכום
ניו מד הציגה רבעון חזק משמעותית, עם עלייה בכמות הגז שנמכרה, שיפור במחיר המכירה וחזרה לרווח נקי של 117.8 מיליון דולר. התשתית החדשה והרחבת לוויתן עשויות לתמוך בצמיחה נוספת, אך התזרים החלש, עליית המימון והחשיפה הביטחונית מונעים התייחסות לרבעון כנקי מסיכונים.
הדוח פורסם לפני פתיחת המסחר בבורסה בתל אביב, ולכן לא ניתן לדעת על תנועת שער המניה