סיכום דו״ח Q2 2026 קבוצת דיסקונט
13.8.2026

בקצרה
- קבוצת דיסקונט רשמה רווח נקי של 1.203 מיליארד שקל ברבעון השני של 2026, עלייה של 29.4% לעומת הרבעון הקודם, מה שמשקף התאוששות משמעותית ברווחיות הבנק ומעיד על יכולתו לשפר את ביצועיו הפיננסיים בתקופה זו.
- הבנק הציג שיפור ביחס היעילות שהגיע ל-44% ברבעון השני, לעומת 48.3% ברבעון הקודם, נתון המצביע על התייעלות תפעולית משמעותית המאפשרת לו להוציא פחות כדי לייצר כל שקל של הכנסה, ובכך לתמוך בשיפור הרווחיות העתידית.
- תיק האשראי של דיסקונט צמח ב-5.4% מתחילת השנה והגיע ל-304.5 מיליארד שקל, בעיקר בזכות גידול באשראי לדיור ולנדל"ן, מה שמדגיש את המשך צמיחת פעילות הליבה של הבנק ומעיד על אמון ביכולת ההחזר של הלקוחות למרות הגידול המהיר.
- הכנסות המימון מפעילות שוטפת ירדו ל-2.258 מיליארד שקל, ירידה של 8.4% לעומת הרבעון המקביל, מה שמעלה חשש לגבי איכות הרווחים ומצביע על הצורך של הבנק למצוא מנועי צמיחה יציבים יותר מעבר לרכיבים תנודתיים כמו עליית מדד ומרווחים מנגזרים.
נקודות מפתח:
• הרווח הנקי: הסתכם ב1.203 מיליארד שקל, עלייה של 7.9% לעומת הרבעון המקביל ושל 29.4% לעומת הרבעון הקודם
• התשואה להון: עלתה ל14%, לעומת 13.6% ברבעון המקביל ו10.9% ברבעון הראשון. בנטרול רכיבים מסוימים היא הגיעה ל15.4%
• יחס היעילות: השתפר ל44%, לעומת 46.1% ברבעון המקביל ו48.3% ברבעון הקודם. ככל שהיחס נמוך יותר, הבנק מוציא פחות כדי לייצר כל שקל של הכנסה
• תיק האשראי: הגיע ל304.5 מיליארד שקל, צמיחה של 5.4% מתחילת השנה, בעיקר בעקבות גידול באשראי לדיור, לבינוי ונדל״ן ולשירותים פיננסיים
• איכות האשראי: ההוצאות בגין הפסדי אשראי הסתכמו ב70 מיליון שקל, לעומת 60 מיליון שקל בשנה שעברה ו182 מיליון שקל ברבעון הקודם
• הדיבידנד: הבנק יחלק 481 מיליון שקל, המהווים 40% מרווחי הרבעון וכ39.33 אגורות למניה
קבוצת דיסקונט היא אחת הקבוצות הבנקאיות הגדולות בישראל ומספקת שירותי בנקאות למשקי בית, עסקים, חברות וגופים מוסדיים. הקבוצה כוללת בין היתר את דיסקונט, מרכנתיל, בנקורפ בניו יורק, פייבוקס ודיסקונט קפיטל. כאל מוצגת בדוחות כפעילות מופסקת לקראת מכירת החזקות הבנק בחברה.
הבנק הציג ברבעון השני התאוששות משמעותית לעומת הרבעון הראשון, עם עלייה ברווח, שיפור בתשואה להון וירידה בהוצאות. במקביל, הבנק ממשיך בתוכנית התייעלות וצופה שמצבת העובדים בקבוצה תצטמצם בכ600 עובדים במהלך 2026. העלות השנתית של העובדים שכבר פרשו או חתמו על הסדרי פרישה נאמדת בכ250 מיליון שקל, אך חלק מהחיסכון יקוזז בגיוס עובדים חדשים.
התרחיש השורי
הנקודה החזקה ביותר בדוח היא השילוב בין צמיחת אשראי להתייעלות. תיק האשראי גדל ב5.4% מתחילת השנה, בזמן שההוצאות התפעוליות במחצית ירדו ב5.1%. כתוצאה מכך, יחס היעילות הרבעוני ירד ל44%, קרוב ליעד האסטרטגי של פחות מ43% בשנת 2030. אם הבנק ימשיך לצמוח בלי להגדיל את בסיס ההוצאות באותו קצב, הוא יוכל לשפר את הרווחיות גם בסביבה של ריבית נמוכה יותר.
איכות האשראי נותרה טובה למרות הצמיחה המהירה בתיק. האשראי הבעייתי ירד ב17.8% מתחילת השנה ל4.45 מיליארד שקל, והאשראי שאינו צובר ריבית ירד ב3.9%. ההוצאות בגין הפסדי אשראי אמנם עלו מעט מול השנה שעברה, אך נפלו בצורה חדה לעומת הרבעון הראשון. הנתונים עדיין אינם מצביעים על הרעה רחבה ביכולת ההחזר של הלקוחות.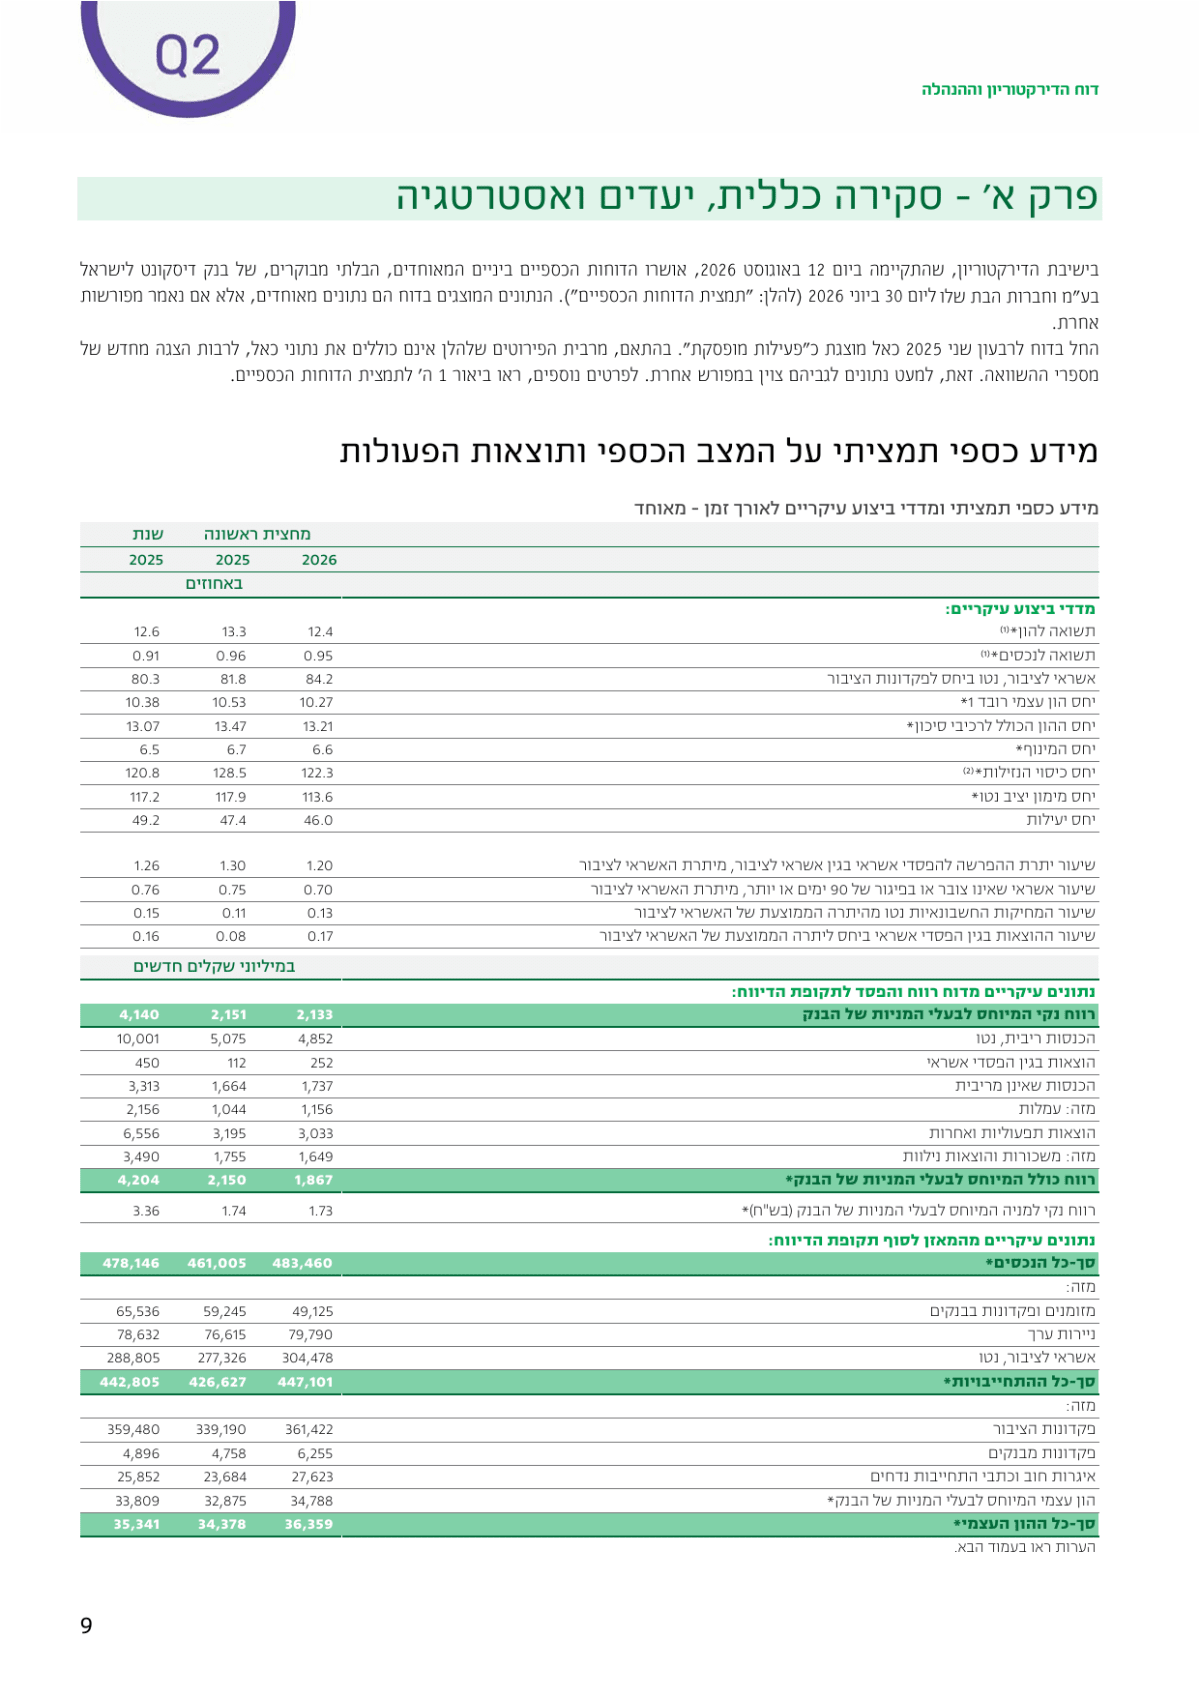 מקור: הדוח הכספי של קבוצת דיסקונט.
הטבלה מציגה את הרווח, התשואה להון, יחס היעילות, איכות האשראי והמאזן במחצית הראשונה. הנתונים מראים שיפור ביעילות וצמיחה באשראי, לצד ירידה מתונה בתשואה להון במחצית כולה.
התרחיש הדובי
למרות העלייה ברווח המדווח, פעילות המימון השוטפת נחלשה. הכנסות המימון מפעילות שוטפת הסתכמו ב2.258 מיליארד שקל, ירידה של 8.4% לעומת הרבעון המקביל ושל 4.5% לעומת הרבעון הקודם. גם המרווח ממתן אשראי ירד מ1.8% ל1.6%, והמרווח מפיקדונות ירד מ1.4% ל1.2%. חלק משמעותי מהשיפור ברווח הגיע מעליית המדד, מרווחים בנגזרים ומהשקעות, רכיבים שעשויים להיות תנודתיים יותר מהכנסות הליבה.
הצמיחה באשראי מהירה בהרבה מהצמיחה בפיקדונות. תיק האשראי גדל ב5.4% מתחילת השנה, בעוד פיקדונות הציבור גדלו ב0.5% בלבד. יחס האשראי לפיקדונות עלה מ80.3% ל84.2%, ויחס הון עצמי רובד 1, שמודד את ההון האיכותי הזמין לספיגת הפסדים, ירד מ10.38% ל10.27%. הבנק עדיין נמצא מעל הדרישה הרגולטורית של 9.21%, אך המשך צמיחה מהירה באשראי ידרוש ניהול זהיר של ההון ומקורות המימון.
מסקנה
הרבעון חיזק את התזה סביב יכולת ההתייעלות של דיסקונט ואת יכולתו לצמוח באשראי בלי לפגוע בשלב זה באיכות התיק. מנגד, איכות הרווח פחות חזקה מהכותרת, מאחר שהכנסות המימון השוטפות ממשיכות להישחק. המשתנה המרכזי להמשך יהיה יכולת הבנק להפוך את החיסכון בהוצאות לשיפור קבוע ברווחיות, תוך שמירה על מרווחי האשראי ועל יחס הון מספק.
שיפור ברווחיות ובהוצאות
הרווח הנקי עלה ל1.203 מיליארד שקל, אך במחצית הראשונה כולה הוא הסתכם ב2.133 מיליארד שקל, ירידה של 0.8% לעומת השנה שעברה. התמונה הרבעונית טובה יותר מהתמונה החצי שנתית, בעיקר בזכות הירידה בהוצאות להפסדי אשראי, העלייה בהכנסות המימון שאינן מריבית והמשך הירידה בהוצאות התפעוליות. התשואה להון של 14% נמצאת בתוך יעד הבנק לשנת 2030, שעומד על לפחות 13% עד 14%.
מכירת כאל עשויה לשחרר הון
דיסקונט צפוי לקבל עד 2.873 מיליארד שקל עבור החזקותיו בכאל, מהם כ2.694 מיליארד שקל כתמורה מיידית ועד כ180 מיליון שקל כתמורה המותנית בביצועים. הבנק מעריך רווח של כ221 מיליון שקל לאחר מס במועד השלמת העסקה. יציאת נכסי הסיכון של כאל עשויה להוסיף 0.53 עד 0.60 נקודת אחוז ליחס הון עצמי רובד 1. בטווח הקצר עלולה להירשם ירידה בתשואה להון, עד שהבנק ישקיע מחדש או יחלק את עודפי ההון.
תוכנית דיסקונט 2030
התוכנית האסטרטגית מתמקדת בהתייעלות, הרחבת הפעילות הדיגיטלית, שימוש בבינה מלאכותית, צמיחה בעסקים קטנים ומיקוד מבנה הקבוצה. היעדים כוללים רווח נקי של יותר מ5.2 מיליארד שקל, יחס יעילות נמוך מ43%, תשואה להון של לפחות 13% עד 14% וחלוקה של עד 50% מהרווח כדיבידנד.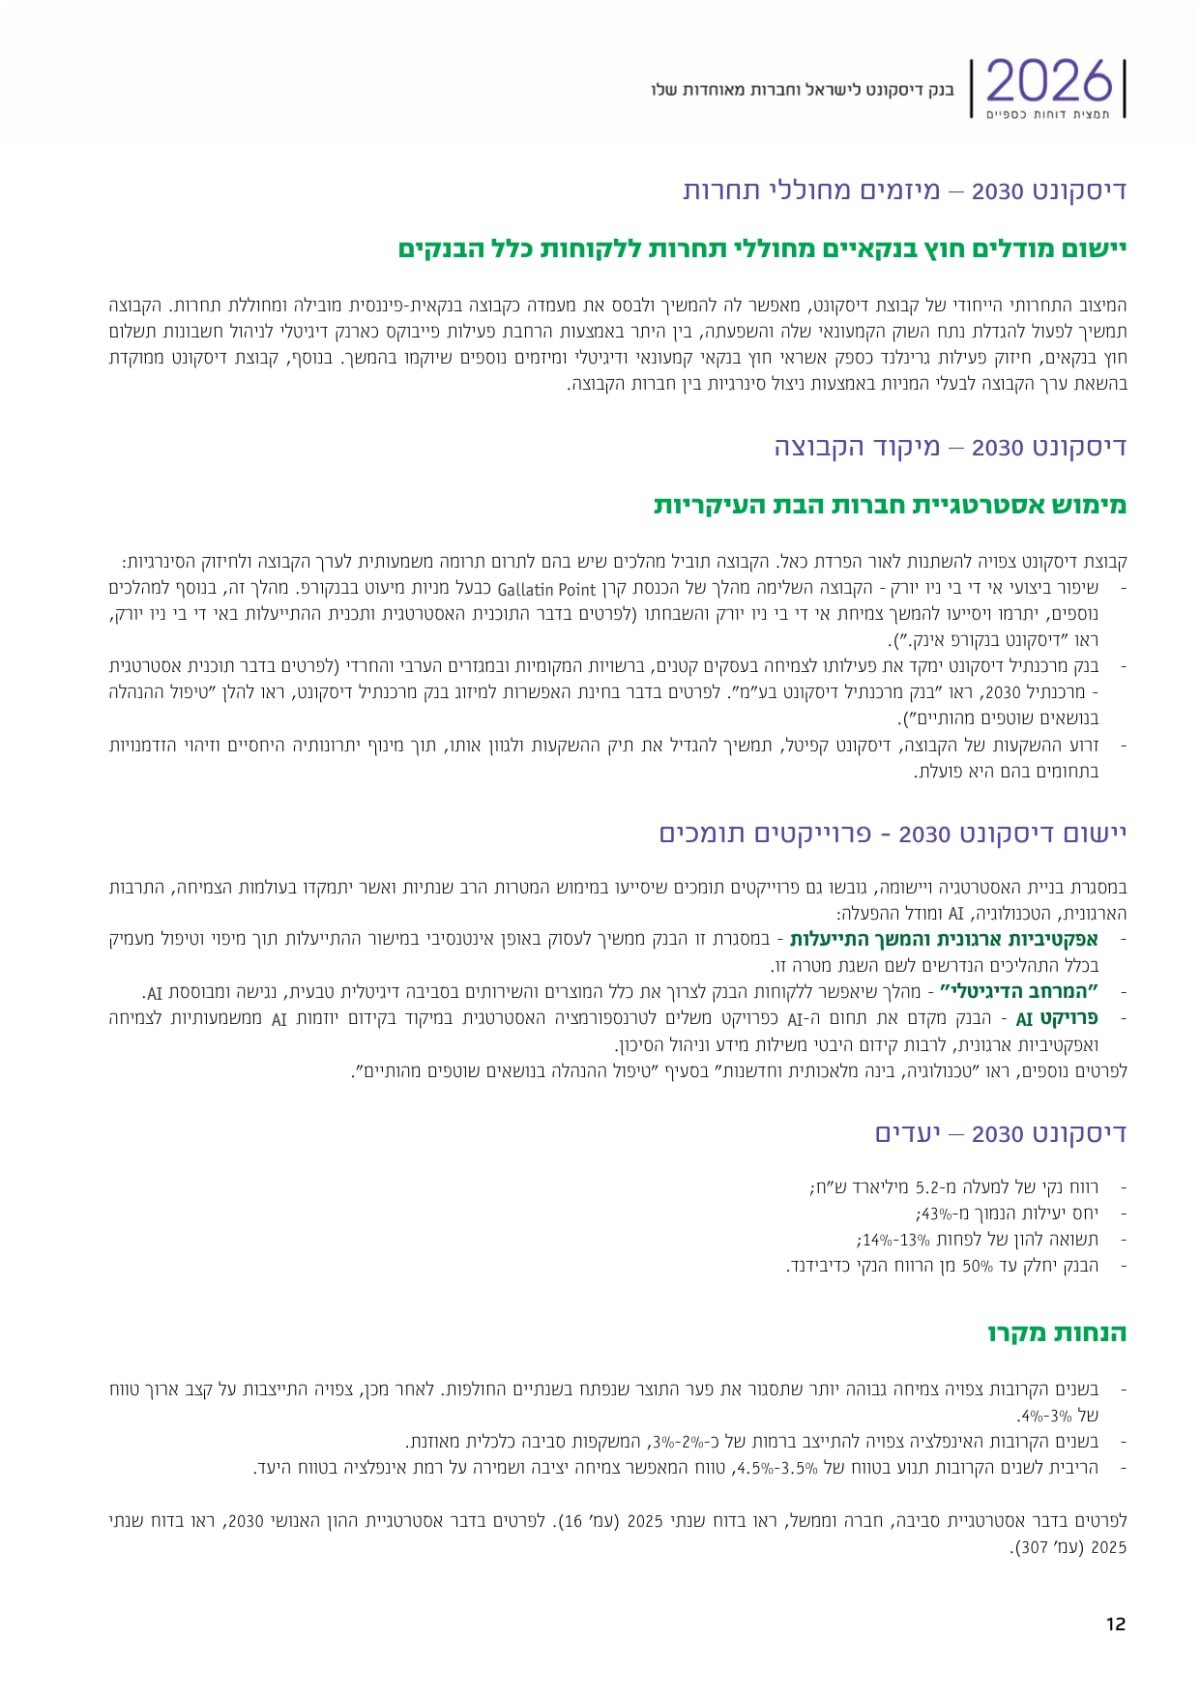 מקור: הדוח הכספי של קבוצת דיסקונט.
העמוד מציג את יעדי 2030 ואת המהלכים שנועדו להשיג אותם. יחס היעילות הרבעוני כבר מתקרב ליעד, אך יעד הרווח דורש המשך צמיחה ושמירה על רווחיות הליבה.
חשיפה לסביבת הריבית
ירידה בריבית עשויה ללחוץ על הכנסות הבנק מפיקדונות ומאשראי. הנהלת הבנק גם מזהירה שהמשך מעבר של לקוחות מחשבונות עובר ושב לפיקדונות נושאי ריבית יצמצם את המרווח מפיקדונות. מנגד, גידול בנפח האשראי והמשך ההתייעלות עשויים לקזז חלק מהשחיקה.
שאלות מפתח
- כמה מהשיפור ביחס היעילות נובע מחיסכון קבוע וכמה מתזמון הוצאות או מגורמים זמניים?
- כיצד מתכוון הבנק להשתמש בעודפי ההון שיתפנו לאחר מכירת כאל, דרך צמיחת אשראי, השקעה בעסק או חלוקה לבעלי המניות?
- האם הבנק יכול להמשיך להגדיל את תיק האשראי בקצב הנוכחי בלי להפעיל לחץ נוסף על יחס ההון ועל מקורות המימון?
למה לשים לב ברבעון הבא
הנתון הראשון הוא הכנסות המימון מפעילות שוטפת. התייצבות לאחר הירידה ל2.258 מיליארד שקל תעיד שהשחיקה במרווחים מתמתנת, בעוד ירידה נוספת תראה שהרווח עדיין נשען במידה גבוהה על רכיבים תנודתיים.
הנתון השני הוא איכות האשראי. יציבות בהוצאות להפסדי אשראי וירידה נוספת באשראי הבעייתי יחזקו את הטענה שהצמיחה בתיק מבוקרת. עלייה חדה בהפרשות, בעיקר באשראי לבינוי ונדל״ן, תהיה סימן אזהרה.
הנתון השלישי הוא יחס הון עצמי רובד 1 והתקדמות מכירת כאל. השלמת העסקה עשויה לשחרר הון משמעותי, אך המשקיעים יצטרכו להבין כיצד הבנק מתכוון להשתמש בו ומה תהיה ההשפעה על התשואה להון.
סיכום
דיסקונט הציג רבעון חזק יותר מהרבעון הראשון, עם רווח של 1.203 מיליארד שקל, תשואה להון של 14%, שיפור חד ביחס היעילות וצמיחה משמעותית באשראי. איכות האשראי נשארה טובה והבנק ממשיך לקדם התייעלות שתומכת ביעדי 2030.
החולשה העיקרית נמצאת בהכנסות המימון השוטפות ובשחיקת המרווחים. כדי שהשיפור יהפוך למגמה יציבה, הבנק יצטרך להראות שהחיסכון בהוצאות והצמיחה באשראי יכולים לפצות על סביבת ריבית פחות תומכת.
הדוחות פורסמו לפני פתיחת המסחר ב13 באוגוסט 2026, ולכן אין לדעת נתונים על תנועת המניה לאחר פרסום הדו״ח