שוק המשכנתאות מתחמם, אבל הרוכשים משנים את כללי המשחק
13.8.2026

בקצרה
- שוק המשכנתאות בישראל חווה התחממות משמעותית, כאשר היקף המשכנתאות ביולי הסתכם ב-11.5 מיליארד שקל, הרמה הגבוהה ביותר מאז סוף 2024, מה שמעיד על חזרה לפעילות ערה בשוק הדיור וממשיך מגמת עלייה חודשית ממוצעת של כ-6% בעשרת החודשים האחרונים.
- הלווים מפגינים העדפה ברורה לוודאות, כאשר משקל הרכיב הלא צמוד במשכנתא הממוצעת הגיע לשיא של 89.9%, מה שמשקף רצון לצמצם חשיפה לאינפלציה ולמדד המחירים לצרכן, ובכך להגדיל את היציבות והצפיות לגבי התפתחות החוב העתידי.
- רכיב הפריים במשכנתאות עלה ל-19.2%, הרמה הגבוהה ביותר מאז מאי 2023, מה שמצביע על שינוי בתפיסת סיכון הריבית בקרב הלווים, המוכנים לקחת חשיפה לריבית משתנה מתוך ציפייה להתמתנות עתידית בריביות ורצון ליהנות מהפחתה אפשרית בהחזר החודשי.
- עלות המימון הממוצעת למשכנתאות מציגה סימני התמתנות, כאשר הריבית המשוקללת הממוצעת ירדה לכ-4.35%, וההחזר החודשי הממוצע צפוי לעמוד על כ-6,243 שקל, ירידה מדצמבר 2024, מה שמעלה את הרלוונטיות של מיחזור משכנתאות עבור לווים קיימים.
שוק המשכנתאות בישראל חוזר לרמות פעילות גבוהות, אך מאחורי הזינוק בהיקף האשראי מסתתר שינוי משמעותי בהתנהגות הרוכשים. הציבור נוטל יותר אשראי, אך במקביל מנסה לצמצם חשיפה לאינפלציה, להגדיל ודאות בתשלומים ולנצל את ההתמתנות שנרשמה בעלויות המימון. הנתונים האחרונים מצביעים על שוק פעיל מאוד, אך גם על משקי בית שמנהלים את סיכון הריבית בצורה שונה לחלוטין מזו שנראתה לפני מספר שנים.
היקף המשכנתאות חוזר לרמות הגבוהות של 2024
היקף המשכנתאות בחודש יולי הסתכם בכ 11.5 מיליארד שקל, הרמה הגבוהה ביותר מאז סוף 2024. מדובר בהמשך ישיר למגמת ההתחממות שנרשמה בחודשים האחרונים, כאשר בעשרת החודשים האחרונים נרשמה עלייה חודשית ממוצעת של כ 6 אחוזים בהיקף המשכנתאות.
חלק משמעותי מהפעילות בשוק ממשיך להגיע מעסקאות שנעשו במסגרת מבצעי מימון ושיטות תשלום של הקבלנים. הלוואות בולט ובלון הסתכמו בכ 1.6 מיליארד שקל והיוו %13.9 מסך המשכנתאות שנלקחו במהלך החודש.
שיעור הלוואות הבולט והבלון עדיין גבוה משמעותית מהרמות שאפיינו את השוק לפני מספר שנים, אך ירד לרמה הנמוכה ביותר מאז נובמבר 2025. המשמעות היא שמבצעי המימון ממשיכים להיות גורם משמעותי בשוק הדיור, אך משקלם מתוך הפעילות הכוללת מתחיל להתמתן.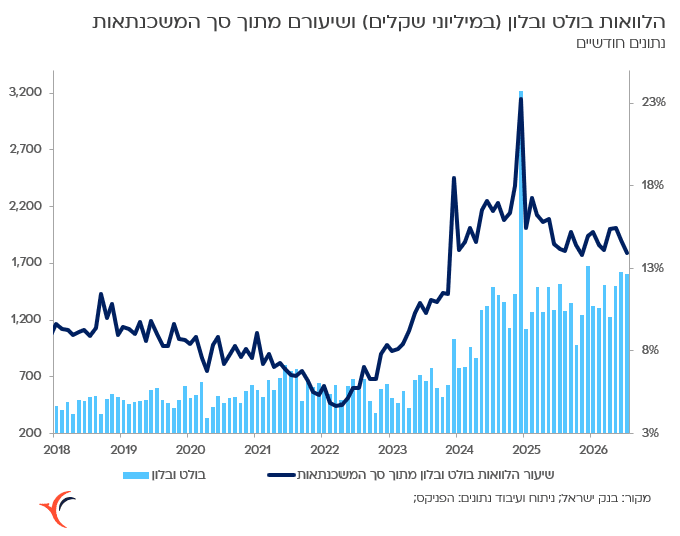
מקור: בנק ישראל, ניתוח ועיבוד נתונים: הפניקס, מתן שיטרית X
הציבור רוצה דבר אחד, ודאות
אחד הנתונים הבולטים ביותר מגיע דווקא מהרכב המשכנתא הממוצעת. משקל הרכיב הלא צמוד הגיע לשיא של 89.9 אחוזים.
המשמעות ברורה, לאחר מספר שנים שבהן האינפלציה והריבית חזרו להיות גורם משמעותי בהחלטות הפיננסיות של משקי הבית, הלווים מעדיפים לצמצם ככל האפשר את החשיפה למדד המחירים לצרכן.
העדפה למסלולים שאינם צמודים מאפשרת ללווה לדעת בצורה טובה יותר כיצד החוב צפוי להתפתח לאורך השנים, במקום להתמודד עם מצב שבו עלייה במדד מגדילה את קרן ההלוואה ואת ההחזר העתידי.
במקביל, משקל רכיב הפריים עלה ל 19.2 אחוזים, הרמה הגבוהה ביותר מאז מאי 2023, מדובר בשינוי מעניין במיוחד. מצד אחד, משקי הבית מפחיתים חשיפה לאינפלציה, מצד שני, הם מגדילים בהדרגה את החשיפה למסלול שמושפע ישירות משינויים בריבית.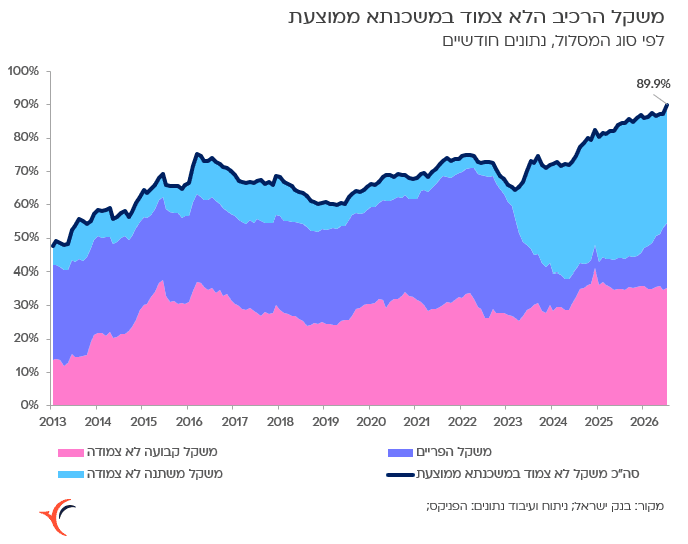
מקור: בנק ישראל, ניתוח ועיבוד נתונים: הפניקס, מתן שיטרית X
למה רכיב הפריים חוזר לתמונה
העלייה במשקל הפריים יכולה להעיד על שינוי באופן שבו הלווים מסתכלים על סיכון הריבית.
כאשר הריבית גבוהה, מסלול הפריים מגדיל את ההחזר החודשי ולכן נתפס כמסלול פחות אטרקטיבי. אך כאשר עולה האפשרות להתמתנות עתידית בריבית, הרכיב מקבל יתרון אחר. ירידה בריבית יכולה לעבור באופן ישיר יחסית להחזר החודשי של הלווה.
לכן נוצר כיום שילוב מעניין. הציבור אינו מעוניין להיחשף למדד, אך במקביל מוכן לקחת חשיפה מסוימת לריבית משתנה מתוך ניסיון לבנות תמהיל שיוכל ליהנות משיפור עתידי בסביבת המימון.
צירפתי לכם גרף שממחיש היטב את השינוי. משקל המסלולים הלא צמודים נמצא ברמת שיא, בעוד רכיב הפריים מתחיל לעלות מחדש לאחר הירידה החדה שנרשמה בשנים הקודמות.
הריבית כבר מתחילה להשפיע על ההחזר החודשי
השינוי אינו מתרחש רק בהרכב המשכנתאות, גם עלות המימון עצמה מציגה סימנים של התמתנות.
הריבית המשוקללת הממוצעת על משכנתאות ירדה לכ 4.35 אחוזים. ירידה בתשואות בשוק אגרות החוב יכולה להשפיע על תמחור מסלולי המשכנתא, ולכן השינוי בשוק האגח מתחיל לחלחל בהדרגה גם להצעות שמקבלים משקי הבית.
במקביל, תשלום המשכנתא החודשי הממוצע צפוי לעמוד על כ 6,243 שקל, בהנחה שהמשכנתא הממוצעת נותרה דומה לחודש הקודם. לשם השוואה, בדצמבר 2024 נרשם תשלום ממוצע של כ 6,764 שקל.
עדיין מדובר בהחזר חודשי גבוה משמעותית מזה שהיה מקובל לפני מספר שנים, עם זאת, הכיוון בתקופה האחרונה מצביע על הקלה מסוימת בעלויות המימון.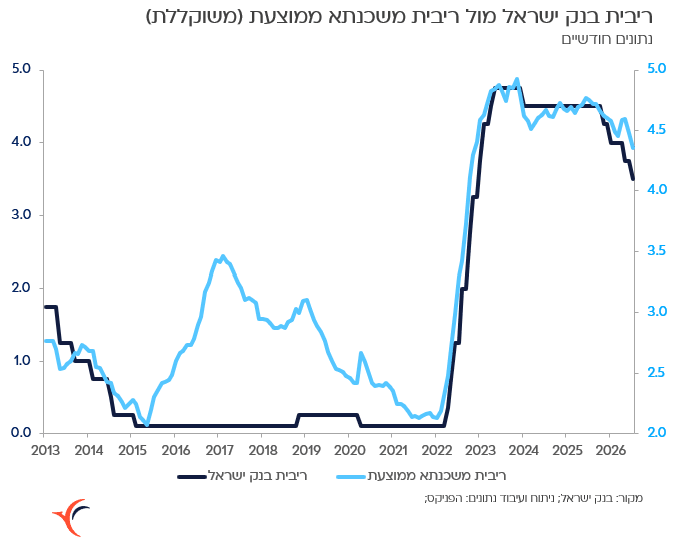
מקור: בנק ישראל, ניתוח ועיבוד נתונים: הפניקס, מתן שיטרית X
מיחזור משכנתאות חוזר להיות רלוונטי
ההתמתנות בריבית הממוצעת מעלה מחדש שאלה חשובה עבור מי שנטל משכנתא בשנים האחרונות, האם התמהיל הקיים עדיין מתאים לסביבת השוק הנוכחית.
כאשר משכנתא נלקחת בתקופה שבה עלויות המימון גבוהות, ירידה עתידית בריביות יכולה לייצר פער משמעותי בין תנאי ההלוואה הקיימת לבין התנאים שניתן לקבל בשוק.
אלא שהחישוב אינו מסתכם רק בהשוואת הריבית, ירידה בריביות יכולה גם להגדיל את עמלת הפירעון המוקדם במסלולים מסוימים, לכן משכנתא בריבית גבוהה יותר אינה הופכת באופן אוטומטי למועמדת כדאית למחזור.
הבחינה צריכה לכלול את יתרת הקרן, תקופת ההלוואה שנותרה, מבנה המסלולים, הריבית בכל מסלול, עלויות הפירעון והחיסכון הפוטנציאלי לאורך חיי המשכנתא.
שוק חזק יותר, אבל גם ציבור זהיר יותר
התמונה שעולה מהנתונים מורכבת יותר מזינוק פשוט בהיקף המשכנתאות.
מצד אחד, היקף האשראי חוזר לרמות גבוהות ומעיד על פעילות משמעותית בשוק הדיור, מצד שני, מבנה ההלוואות מלמד שמשקי הבית הפכו רגישים יותר לסיכוני אינפלציה וריבית.
העלייה החדה במשקל המסלולים הלא צמודים, החזרה ההדרגתית לרכיב הפריים והירידה בהחזר החודשי הממוצע הם חלק מאותו תהליך. הרוכשים ממשיכים לפעול בשוק, אך מנסים לבנות משכנתאות שמעניקות להם יותר ודאות בהווה ויותר גמישות במקרה שסביבת הריבית תשתפר.
הנקודה המרכזית אינה רק שכמות המשכנתאות עולה. השינוי המשמעותי נמצא בדרך שבה הציבור בוחר לקחת אותן. אם מגמת ההתמתנות בעלויות המימון תימשך, השלב הבא עשוי להיות מעבר מהתמקדות ביכולת לעמוד בהחזר הנוכחי, לבחינה מחודשת של תנאי המשכנתאות שנלקחו בשנים האחרונות.