סיכום דו״ח Q2 2026 חברת מור גמל ופנסיה
12.8.2026

בקצרה
- נכסי חברת מור גמל ופנסיה המנוהלים הגיעו ל-136.2 מיליארד שקל בסוף יוני 2026, צמיחה מרשימה של 34.3% בתוך שנה, וטיפסו אף ל-139.7 מיליארד שקל בתחילת אוגוסט, מה שמבסס את מודל ההכנסות מדמי ניהול ומעיד על פוטנציאל גידול עתידי משמעותי.
- החברה העלתה את תחזית הרווח המתואם לפני מס לשנת 2026 לטווח של 150 עד 165 מיליון שקל, לעומת תחזית קודמת של 140 עד 160 מיליון שקל, דבר המצביע על אמון ההנהלה ביכולת לתרגם את הגידול בנכסים לרווחיות גבוהה יותר, למרות העלייה בהוצאות התפעוליות.
- הרווח הנקי של מור גמל ופנסיה ירד ל-17.5 מיליון שקל ברבעון השני, ירידה של 33.8% לעומת הרבעון הקודם, בעיקר בשל עלייה חדה של 36.6% בהוצאות שיווק ורכישה שהסתכמו ב-106.9 מיליון שקל, מה שמעיד כי הצמיחה המהירה דורשת השקעות כבדות הפוגעות ברווחיות לטווח הקצר.
- תזרים המזומנים מפעילות שוטפת היה שלילי ועמד על 40.4 מיליון שקל במחצית הראשונה של השנה, לעומת תזרים חיובי בתקופה המקבילה, נתון המעלה חשש לגבי איכות הרווחים החשבונאיים ועלול להגביל את יכולת החברה לחלק דיבידנדים עתידיים או לממן התרחבות נוספת ללא מימון חיצוני.
נקודות מפתח
• הכנסות: הסתכמו ברבעון ב202.5 מיליון שקל, עלייה של 32.3% לעומת הרבעון המקביל ועלייה קלה של 0.6% לעומת הרבעון הראשון
• רווח נקי: הסתכם ב17.5 מיליון שקל, ירידה של 3.4% לעומת השנה שעברה וירידה של 33.8% לעומת הרבעון הקודם
• נכסים מנוהלים: הגיעו ל136.2 מיליארד שקל בסוף יוני, צמיחה של 34.3% בתוך שנה ושל 11.9% מתחילת 2026. בתחילת אוגוסט הם כבר הגיעו ל139.7 מיליארד שקל
• רווח מתואם לפני מס: הסתכם ב33.4 מיליון שקל ברבעון, עלייה של 26.5% לעומת השנה שעברה, אך ירידה של 20.6% לעומת הרבעון הראשון
• תחזית שנתית: החברה העלתה את תחזית הרווח המתואם לפני מס ל150 עד 165 מיליון שקל, לעומת תחזית קודמת של 140 עד 160 מיליון שקל
• דיבידנד: הדירקטוריון אישר חלוקה נוספת של כ20 מיליון שקל, לאחר חלוקות מצטברות של כ35 מיליון שקל במהלך הרבעון השני
מור גמל ופנסיה מנהלת קופות גמל, קרנות השתלמות, קופות גמל להשקעה וקרנות פנסיה. המודל העסקי שלה נשען בעיקר על גביית דמי ניהול מהכספים שהיא מנהלת, כך שגידול בנכסים המנוהלים משפיע ישירות על פוטנציאל ההכנסות. הרבעון השני המשיך להציג צמיחה חזקה בהיקף הפעילות, אבל גם הראה שהתרחבות מהירה דורשת השקעה כבדה בשיווק, בסוכנים, בכוח אדם ובתפעול.
התרחיש השורי
הנקודה החזקה ביותר בדוח היא המשך הצמיחה המהירה בנכסים המנוהלים. היקף הנכסים עלה מ101.4 מיליארד שקל ביוני 2025 ל136.2 מיליארד שקל ביוני 2026, ובתחילת אוגוסט כבר הגיע ל139.7 מיליארד שקל. הצמיחה נבעה משילוב של צבירה נטו חיובית ותשואות חיוביות. זהו מנוע משמעותי, משום שדמי הניהול נגבים לאורך זמן מתוך בסיס נכסים הולך וגדל.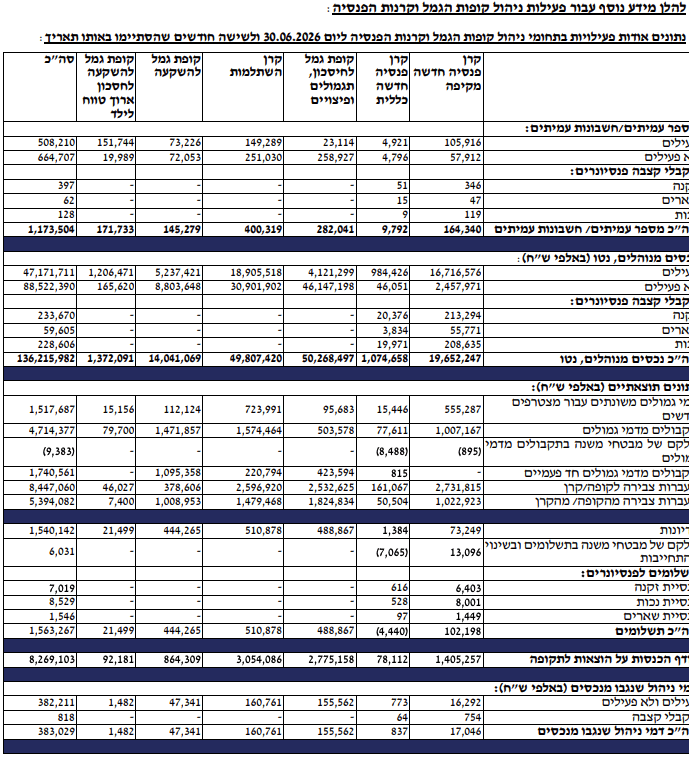 מקור: הדוח הרבעוני של מור גמל ופנסיה.
הטבלה מציגה את התפתחות הנכסים המנוהלים בקופות הגמל ובקרנות הפנסיה. הנתון החשוב הוא שהצמיחה נמשכה גם לאחר סיום הרבעון ולא הסתכמה בעלייה זמנית בנקודת הדיווח.
המנוע החיובי השני הוא העלאת התחזית. החברה צופה כעת רווח מתואם לפני מס של 150 עד 165 מיליון שקל בשנת 2026. רווח מתואם לפני מס הוא מדד שהחברה מחשבת לאחר נטרול תשלומים מבוססי מניות והפרשות משפטיות מסוימות. העלאת התחזית מצביעה על כך שההנהלה מעריכה כי הגידול בנכסים ובהכנסות ימשיך להיות משמעותי יותר מהעלייה בהוצאות.
התרחיש הדובי
למרות הצמיחה בהכנסות, הרווח הנקי ברבעון ירד ל17.5 מיליון שקל, לעומת 18.2 מיליון שקל בשנה שעברה ו26.5 מיליון שקל ברבעון הראשון. הפער נובע בעיקר מהוצאות שיווק ורכישה שהגיעו ל106.9 מיליון שקל, עלייה של 36.6% בתוך שנה, ומהוצאות הנהלה וכלליות שעלו ב37.4% ל64 מיליון שקל. החברה צומחת, אבל חלק גדול מההכנסה הנוספת עדיין מופנה לרכישת לקוחות ולהרחבת התשתית התפעולית.
הסיכון השני נמצא באיכות התזרים. במחצית הראשונה נרשם תזרים מזומנים שלילי של 40.4 מיליון שקל מפעילות שוטפת, לעומת תזרים חיובי של 7 מיליון שקל בתקופה המקבילה. ברבעון השני לבדו התזרים השלילי הגיע ל55.4 מיליון שקל. החברה מסבירה זאת בעיקר בתשלומי מקדמות מס ובהוצאות רכישה נדחות, ולכן אין מדובר בהכרח בהידרדרות בפעילות. עם זאת, אם הפער בין הרווח החשבונאי למזומן יימשך, הוא עלול להגביל את חלוקת הדיבידנדים ואת הגמישות הפיננסית.
מסקנה
הדוח מחזק את תזת הצמיחה של מור גמל ופנסיה, בעיקר בזכות העלייה בנכסים המנוהלים והעלאת התחזית השנתית. מנגד, הירידה ברווח לעומת הרבעון הראשון והתזרים השלילי מראים שהצמיחה עדיין עולה הרבה כסף. החברה צריכה להוכיח שהגידול בבסיס הנכסים יתורגם בהמשך לצמיחה מהירה יותר ברווח ובמזומן, ולא רק בהכנסות.
בסיס הנכסים ממשיך להתרחב
בסוף יוני ניהלה החברה 115.5 מיליארד שקל בקופות גמל ו20.7 מיליארד שקל בקרנות פנסיה. הפנסיה הציגה צמיחה מהירה במיוחד, עם עלייה של כ61.1% לעומת יוני 2025. מספר העמיתים והחשבונות הכולל הגיע לכ1.17 מיליון, לעומת כ944 אלף בתקופה המקבילה, עלייה של כ24.3%.
ההכנסות צומחות מהר, הרווח פחות
הכנסות דמי הניהול ברבעון עלו ל196.6 מיליון שקל, לעומת 148.3 מיליון שקל בשנה שעברה. למרות זאת, הרווח הנקי ירד מעט. המשמעות היא שבשלב הנוכחי הצמיחה בהיקף הפעילות אינה מתורגמת במלואה לשיפור בשורת הרווח, בעיקר בשל העלייה בעמלות לסוכנים, בהוצאות השיווק ובמצבת העובדים.
איכות הצבירה השתנתה
במחצית הראשונה נרשמו העברות נכנסות של 8.45 מיליארד שקל לעומת העברות יוצאות של 5.39 מיליארד שקל, כלומר צבירה חיובית מהעברות של כ3.05 מיליארד שקל. בתקופה המקבילה הצבירה מהעברות הייתה גבוהה יותר והגיעה לכ5.78 מיליארד שקל. מצד שני, ההפקדות השוטפות והחד פעמיות עלו, כך שבסך הכול בסיס הנכסים המשיך לצמוח בצורה חזקה.
הדיבידנד נשאר חלק מרכזי בסיפור
מור גמל ופנסיה חילקה כ35 מיליון שקל במהלך הרבעון השני ואישרה לאחר מועד הדוח חלוקה נוספת של כ20 מיליון שקל. החלוקה משקפת ביטחון של הדירקטוריון ביכולת החברה לייצר רווחים, אך במקביל חשוב לעקוב אחר הקשר בין הדיבידנדים לבין התזרים השלילי מפעילות שוטפת.
שאלות מפתח
- מתי העלייה בהכנסות תתחיל להתבטא בשיפור עקבי בשיעור הרווח הנקי?
- האם הצבירה מהעברות תחזור לקצב שנרשם במחצית הראשונה של 2025?
- מהו לוח הזמנים המעודכן למעבר פעילות הפנסיה לרווח מתואם לפני מס?
למה לשים לב ברבעון הבא
הנתון הראשון הוא קצב הצמיחה בנכסים המנוהלים. המשך עלייה מעבר ל139.7 מיליארד שקל יחזק את בסיס ההכנסות, בעוד עצירה או ירידה עשויות להצביע על היחלשות בגיוסים או בשווקים.
הנתון השני הוא הוצאות השיווק והרכישה. שיפור יירשם אם ההכנסות ימשיכו לצמוח בלי עלייה דומה בעמלות ובהוצאות, בעוד המשך גידול מהיר בהוצאות יכביד על שיעורי הרווח.
הנתון השלישי הוא התזרים מפעילות שוטפת. חזרה לתזרים חיובי תראה שהרווחים מתחילים להפוך למזומן, בעוד תזרים שלילי נוסף יחייב לבחון מקרוב את הוצאות הרכישה, תשלומי המס ומדיניות הדיבידנד.
סיכום
מור גמל ופנסיה הציגה רבעון חזק בהיקף הפעילות, עם צמיחה של יותר מ30% בהכנסות ובנכסים המנוהלים ועלייה בתחזית השנתית. מנגד, הרווח הנקי נשחק לעומת השנה שעברה וירד בחדות לעומת הרבעון הראשון, בזמן שהוצאות השיווק, הסוכנים וכוח האדם המשיכו לעלות.