סיכום דו״ח Q2 2026 חברת מניף
12.8.2026

בקצרה
- חברת מניף הציגה עלייה משמעותית ברווחיות ברבעון השני של 2026, כאשר הרווח הנקי זינק ב-17.9% ל-50.8 מיליון שקל והרווח הפיננסי עלה ב-22.3% ל-53.9 מיליון שקל, למרות קיפאון בהכנסות שהסתכמו ב-128.8 מיליון שקל, מה שמצביע על שיפור ניכר ביעילות התפעולית ובתנאי המימון של החברה.
- השיפור ברווחיות נבע בעיקר מירידה בהוצאות המימון ושיפור במרווחים שהבנקים גובים ממניף, כאשר שיעור הרווח הפיננסי מההכנסות קפץ מ-34.5% ל-41.9%, מה שמדגיש את יכולת החברה למנף תנאי שוק משופרים ולהציג תשואה שנתית גבוהה על ההון של כ-31%, למרות האטה בצמיחת תיק הלקוחות.
- תיק הלקוחות הכולל של מניף הגיע ל-4.797 מיליארד שקל, גידול של כ-19% לעומת יוני 2025, אך צמיחה מתונה של פחות מ-1% מתחילת 2026, מה שמעלה חשש מהאטה בקצב צמיחת הפעילות העסקית ומחייב את החברה להפוך את צבר הפרויקטים המאושרים, שעלה ל-619 מיליון שקל, לצמיחה ממשית בהמשך.
- הדירקטוריון אישר דיבידנד של כ-21 מיליון שקל, לאחר חלוקה של 64 מיליון שקל במחצית הראשונה, אך החליט להשאיר כרית ביטחון שמרנית של 25% מעל מודל ההפרשה להפסדי אשראי, מה שמשקף אי ודאות בענף הנדל"ן והכרה בסיכונים פוטנציאליים, למרות ירידה בהפרשות הספציפיות לחובות בעייתיים ברבעון הנוכחי.
נקודות מפתח
• ההכנסות ברבעון הסתכמו ב128.8 מיליון שקל, כמעט ללא שינוי לעומת 128.5 מיליון שקל ברבעון המקביל, ועלייה של 1.5% מהרבעון הראשון
• הרווח הנקי הכולל עלה ב17.9% ל50.8 מיליון שקל, לעומת 43.1 מיליון שקל ברבעון המקביל. מול הרבעון הראשון נרשמה עלייה מתונה של 0.9%
• הרווח הפיננסי הסתכם ב53.9 מיליון שקל, עלייה של 22.3% לעומת השנה שעברה. שיעורו מההכנסות השתפר מ34.5% ל41.9%
• תיק הלקוחות הכולל הגיע ל4.797 מיליארד שקל, עלייה של כ19% לעומת יוני 2025, אך צמיחה של פחות מ1% לעומת סוף 2025
• התשואה השנתית על ההון לפי הרווח הפיננסי עמדה על כ31%, וההון העצמי הגיע ל731 מיליון שקל
• הדירקטוריון אישר דיבידנד של כ21 מיליון שקל, לאחר חלוקה של 64 מיליון שקל במהלך המחצית הראשונה
מניף מספקת פתרונות מימון חוץ בנקאיים ליזמי נדל״ן, בעיקר לצורך השלמת ההון העצמי בפרויקטים למגורים. החברה מממנת לרוב בין 50% ל70% מההון העצמי הנדרש ליזם, לצד מימון עודפים, קרקעות וצרכים נוספים. הדוח לרבעון השני אושר ב11 באוגוסט 2026.
השאלה המרכזית שעולה מהתוצאות היא כיצד מניף הצליחה להציג צמיחה דו ספרתית ברווח, בזמן שההכנסות כמעט לא השתנו ותיק הלקוחות התרחב בקצב מתון מאוד מתחילת השנה.
התרחיש השורי
הרווחיות השתפרה בצורה משמעותית. הרווח הנקי עלה בכ18%, והרווח הפיננסי, מדד פנימי שמנטרל הפרשה כללית להפסדי אשראי ותשלום מבוסס מניות, צמח ביותר מ22%. שיעור הרווח הפיננסי מההכנסות הגיע ל41.9%, לעומת 34.5% ברבעון המקביל. השיפור נבע בין היתר מירידה בהוצאות המימון, לאחר ירידה בריבית הפריים ושיפור במרווחים שהבנקים גובים מהחברה. זהו מנוע חיובי, אך המשך תרומתו תלוי ביכולת מניף לשמר תנאי מימון טובים.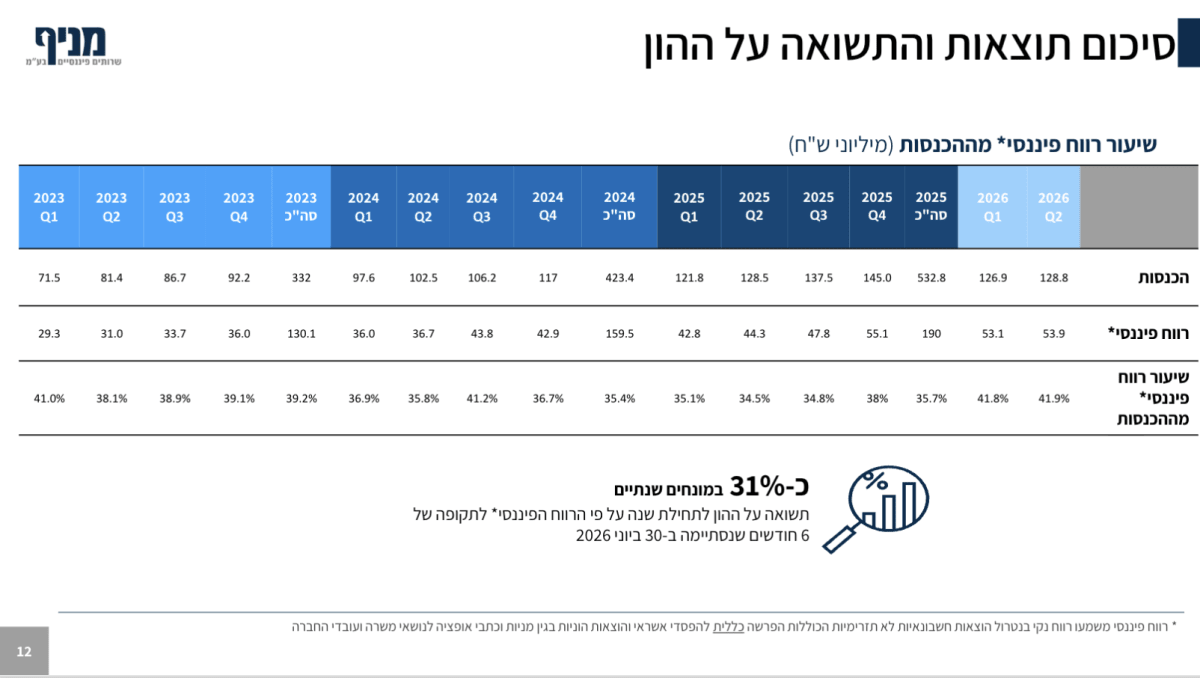 מקור: מצגת מניף לשוק ההון
התרשים מציג את השיפור החד בשיעור הרווח הפיננסי מההכנסות ואת התשואה השנתית הגבוהה על ההון. השיפור ברווחיות בולט במיוחד על רקע הצמיחה המתונה בהכנסות.
החברה ממשיכה להציג בסיס פעילות רחב. תיק הלקוחות הכולל הגיע ל4.797 מיליארד שקל ונפרס על פני 230 פרויקטים ו164 לקוחות. צבר הפרויקטים שאושרו אך טרם מומנו עלה מ542 מיליון שקל בסוף יוני ל619 מיליון שקל במועד אישור הדוח. הצבר מספק אפשרות לצמיחה בהמשך, אך חשוב לזכור שהוא אינו הכנסה מובטחת והעמדת המימון תלויה בהתקדמות הפרויקטים ובהחלטות החברה.
התרחיש הדובי
החולשה המרכזית היא האטה ברורה בצמיחת הפעילות. הכנסות הרבעון עלו ב0.2% בלבד לעומת השנה שעברה, וההכנסות במחצית הראשונה צמחו ב2.1%. תיק הלקוחות הכולל גדל בפחות מ1% לעומת סוף 2025. כלומר, מניף הצליחה לשפר את הרווח באמצעות עלויות מימון נמוכות יותר ופחות הפסדי אשראי, אך בשלב הזה אין האצה מקבילה בנפח העסקי.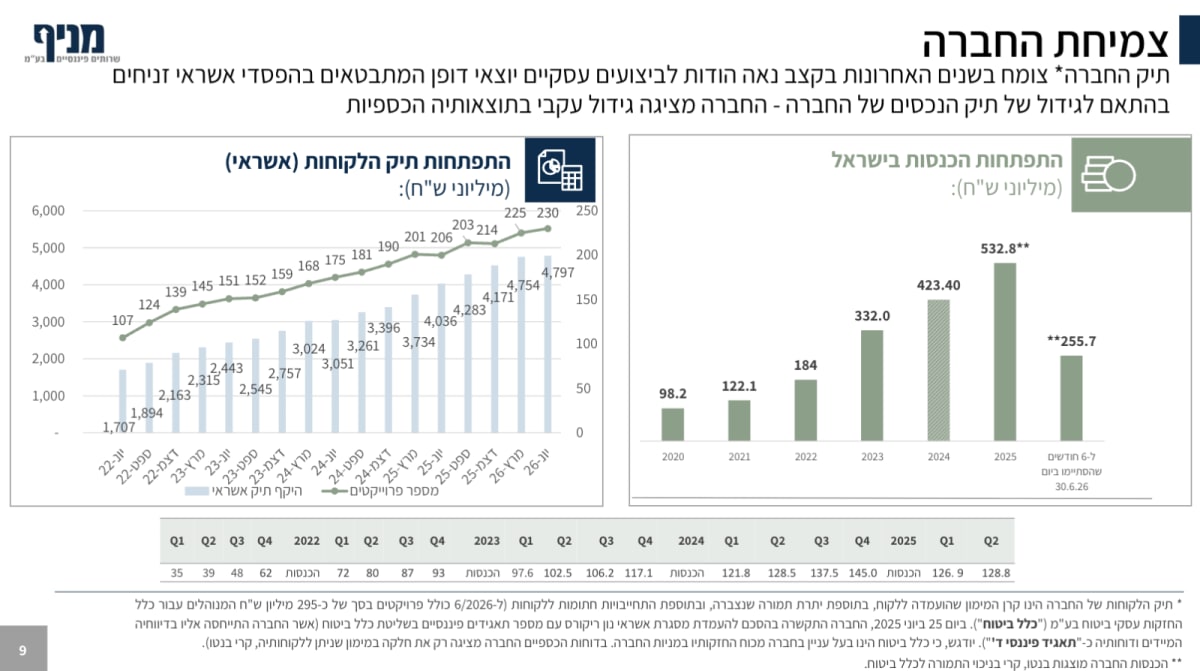 מקור: מצגת מניף לשוק ההון
התרשים מראה את הצמיחה ארוכת הטווח בתיק האשראי, אך גם את ההתמתנות האחרונה. ההכנסות ברבעון השני כמעט לא השתנו לעומת הרבעון המקביל.
הסיכון השני הוא איכות תיק האשראי בתקופה חלשה בענף הנדל״ן. החברה רשמה במחצית הפרשות ספציפיות של כ5.2 מיליון שקל בגין חובות בטיפול מיוחד, לעומת כ36 מיליון שקל בכל שנת 2025. הנתון הנוכחי השתפר, אך הדירקטוריון החליט להשאיר כרית שמרנית של 25% מעל תוצאת מודל ההפרשה ולהעמיד את שיעור ההפרשה הכללית על 0.575%. ההחלטה משקפת אי ודאות בענף, האטה בעסקאות, קשיי מימון והתארכות לוחות זמנים בפרויקטים.
מסקנה
התוצאות מחזקות את התזה לגבי יכולתה של מניף לייצר רווחיות גבוהה גם בסביבה מאתגרת. הירידה בהוצאות המימון והצמצום בהפסדי האשראי אפשרו לרווח לצמוח הרבה מעבר להכנסות.
מנגד, הצמיחה בהכנסות ובתיק האשראי נחלשה, והחברה ממשיכה לפעול מול ענף נדל״ן שבו קצב המכירות והנזילות של היזמים נמצאים תחת לחץ. כדי שהתזה תתחזק באופן ברור יותר, מניף תצטרך להפוך את הצבר החדש לצמיחה ממשית בתיק, בלי עלייה בחובות הבעייתיים.
הנושאים המרכזיים
הרווח צומח מהר יותר מהפעילות
ברבעון השני נרשמו הכנסות של 128.8 מיליון שקל, אך הרווח הנקי הגיע ל50.8 מיליון שקל והרווח הפיננסי ל53.9 מיליון שקל. הפער בין קצב צמיחת ההכנסות לקצב צמיחת הרווח מלמד שהמנוע המרכזי ברבעון היה שיפור במבנה העלויות ובהוצאות המימון, ולא צמיחה חזקה בהיקף האשראי.
במחצית הראשונה הסתכם הרווח הנקי ב101.3 מיליון שקל, עלייה של 19% לעומת התקופה המקבילה. הרווח הפיננסי הגיע לכ107 מיליון שקל, לעומת כ86.7 מיליון שקל בשנה שעברה.
תיק האשראי נעצר, הצבר גדל
תיק הלקוחות הכולל הגיע ל4.797 מיליארד שקל, אך נותר קרוב לרמתו בסוף 2025. יתרת האשראי המוצגת במאזן, ללא התחייבויות עתידיות והמימון המנוהל עבור כלל ביטוח, עלתה בכ5% מתחילת השנה לכ3.96 מיליארד שקל.
מנגד, הצבר המאושר שטרם הועמד גדל ל619 מיליון שקל במועד אישור הדוח. זהו נתון חיובי קדימה, אך המבחן יהיה כמה מהצבר אכן יועמד ובאיזו תשואה.
איכות האשראי דורשת מעקב
הפסדים מפרויקטים וירידת ערך הסתכמו ב3.9 מיליון שקל ברבעון וב8.1 מיליון שקל במחצית, לעומת 9.4 מיליון שקל ו19.2 מיליון שקל בהתאמה בתקופות המקבילות. מדובר בשיפור משמעותי.
עם זאת, החברה עצמה מציינת האטה בענף, קשיי מימון ואי ודאות ביטחונית וכלכלית. הארכות של הסכמי מימון הקיפו 18% מתיק הלקוחות במחצית, אך רק 7% מהתיק הוארך לאחר תום התקופה החוזית. הנתון מפחית מעט את החשש, אך אינו מבטל את הסיכון.
מאזן ממונף אך עם נגישות למימון
למניף הון עצמי של 731 מיליון שקל מול מאזן של 3.935 מיליארד שקל, יחס הון למאזן של כ18.6%. המזומנים הסתכמו ב21.8 מיליון שקל, אך ההון החוזר היה חיובי בהיקף של כ471 מיליון שקל.
החברה השלימה הנפקת אג״ח של 189 מיליון שקל, הרחיבה מסגרות אשראי בנקאיות ושיפרה את תנאי הריבית. הדירקטוריון קבע שאין בעיית נזילות צפויה, אך המודל העסקי תלוי בהמשך גישה רציפה לבנקים ולשוק האג״ח.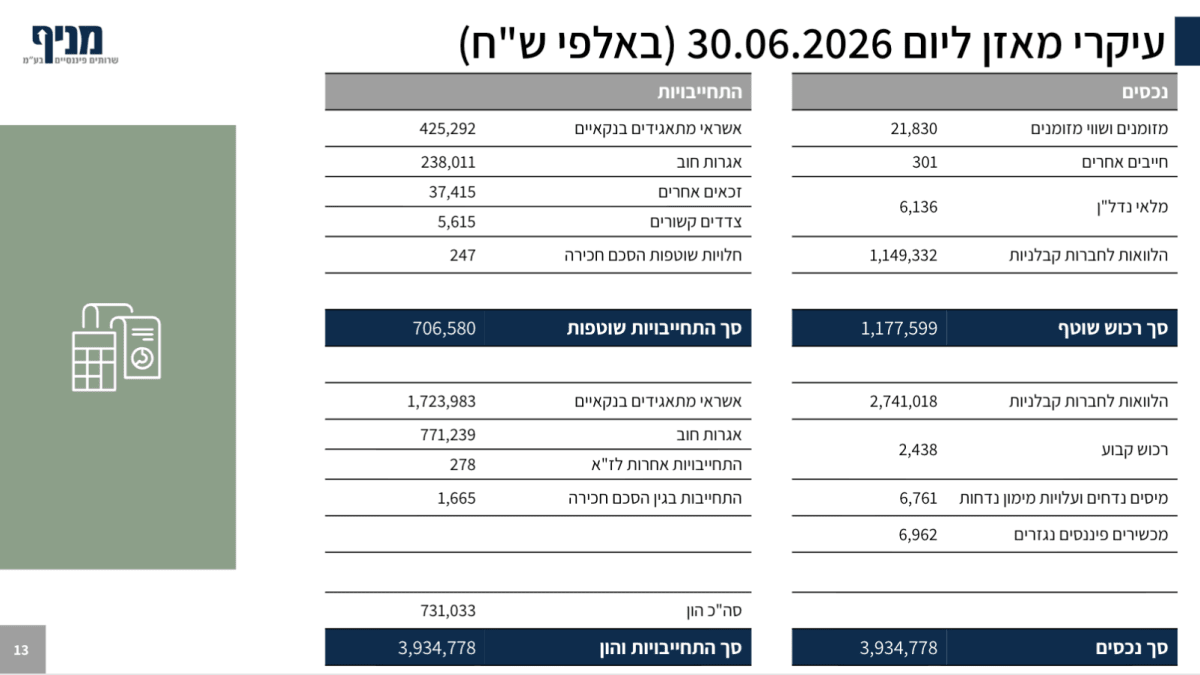 מקור: מצגת מניף לשוק ההון
התרשים מציג מאזן המבוסס ברובו על הלוואות ליזמי נדל״ן, מול אשראי בנקאי ואגרות חוב. ההון העצמי מספק שכבת הגנה, אך המינוף והחשיפה הענפית מחייבים משמעת אשראי גבוהה.
שאלות מפתח
- איזה חלק מצבר הפרויקטים בהיקף 619 מיליון שקל צפוי להפוך למימון בפועל במהלך המחצית השנייה, ובאיזה שיעור תשואה?
- האם שיעור החובות בטיפול מיוחד וההסכמים שהוארכו ממשיך לעלות על רקע החולשה במכירת דירות?
- כמה מהשיפור בהוצאות המימון הוא קבוע, וכמה ממנו עלול להתהפך אם תנאי האשראי או ריבית בנק ישראל ישתנו?
למה לשים לב ברבעון הבא
קצב צמיחת תיק האשראי
עלייה משמעותית מעבר לרמת 4.8 מיליארד שקל, לצד גידול בהכנסות, תעיד שהצבר מתחיל להפוך לפעילות. קיפאון נוסף יצביע על חולשה בביקוש או על מדיניות חיתום זהירה יותר.
הפסדי האשראי והחובות בטיפול
המשך ירידה בהפרשות הספציפיות יחזק את הטענה שאיכות החיתום נשמרת. עלייה חדה בהפרשות או בחובות שעברו לטיפול מיוחד תהיה סימן לכך שהחולשה בענף מתחילה לחלחל לתוצאות.
שיעור הרווח הפיננסי
שמירה על שיעור של כ42% מההכנסות תעיד שהשיפור בתנאי המימון יציב. ירידה חזרה לאזור אמצע ה30% תראה שחלק מהשיפור ברבעון היה זמני.
סיכום
מניף הציגה רבעון חזק מבחינת רווחיות, אך מתון מבחינת צמיחה. החברה נהנתה מירידה בעלויות המימון ומפחות הפסדי אשראי, והצליחה להציג תשואה שנתית של כ31% על ההון.
הנקודה החשובה עד הדוח הבא תהיה איכות הצמיחה. אם הצבר יתורגם להרחבת התיק בלי הידרדרות באשראי, התזה תתחזק. אם ההכנסות יישארו ללא שינוי והחובות הבעייתיים יעלו, השיפור הנוכחי ברווחיות יהיה פחות משכנע.