סיכום דו״ח Q2 2026 חברת שטראוס
12.8.2026

בקצרה
- שטראוס הציגה שיפור דרמטי ברווחיות התפעולית ברבעון השני של 2026, כאשר הרווח התפעולי הניהולי זינק ב-41.9% ל-363 מיליון שקל ושיעורו עלה מ-8.3% ל-12.6%, מה שמעיד על התייעלות תפעולית משמעותית ויכולת החברה לייצר רווחים גבוהים יותר למרות ירידה במכירות.
- הרווח הנקי המיוחס לבעלי המניות של שטראוס יותר מהוכפל והגיע ל-195 מיליון שקל, לעומת 90 מיליון שקל ברבעון המקביל, והרווח למניה עלה מ-0.78 שקל ל-1.65 שקל, דבר המצביע על שיפור מהותי ברווחיות הנקייה של החברה ועלייה בתשואה למשקיעים.
- תזרים המזומנים החופשי הניהולי של שטראוס השתפר באופן ניכר והגיע ל-150 מיליון שקל, לעומת תזרים שלילי של 89 מיליון שקל ברבעון המקביל, מה שמחזק את היציבות הפיננסית של החברה ומאפשר לה גמישות רבה יותר בהשקעות עתידיות וחלוקת דיבידנדים.
- פעילות הקפה הבינלאומית של שטראוס, למרות ירידה של 13.1% במכירות, הציגה עלייה של 44.3% ברווח התפעולי ל-148 מיליון שקל, בעיקר הודות לירידה בעלויות הקפה הירוק, מה שמדגיש את יכולת החברה לשפר רווחיות גם בסביבת מכירות מאתגרת וממצב את הקפה כמנוע רווחיות מרכזי.
נקודות מפתח
• המכירות הניהוליות הסתכמו ב2.867 מיליארד שקל, ירידה של 6.7% לעומת הרבעון המקביל. בנטרול השפעת המטבע והפעילות שנמכרה, הירידה הייתה מתונה יותר ועמדה על 1.9%
• הרווח התפעולי הניהולי עלה ב41.9% ל363 מיליון שקל. שיעור הרווח התפעולי זינק מ8.3% ל12.6%
• הרווח הנקי המיוחס לבעלי המניות יותר מהוכפל והגיע ל195 מיליון שקל, לעומת 90 מיליון שקל. הרווח למניה עלה מ0.78 שקל ל1.65 שקל
• תזרים המזומנים החופשי הניהולי השתפר ל150 מיליון שקל, לעומת תזרים שלילי של 89 מיליון שקל ברבעון המקביל
• הקפה הבינלאומי הציג ירידה של 13.1% במכירות, אך הרווח התפעולי עלה ב44.3% ל148 מיליון שקל בעקבות הירידה בעלויות הקפה הירוק
• החברה הכריזה על דיבידנד של 180 מיליון שקל, כ1.54 שקל למניה, שישולם ב3 בספטמבר 2026
שטראוס היא קבוצת מזון ומשקאות הפועלת בישראל ובשווקים בינלאומיים בתחומי מוצרי החלב, הסלטים, החטיפים, הממתקים, הקפה ומערכות המים. החברה דיווחה ב12 באוגוסט 2026 על תוצאות הרבעון השני, שהסתיים ב30 ביוני.
זהו דוח עם ניגוד ברור. המכירות נחלשו, בעיקר בגלל שערי מטבע, ירידת מחירי המכירה בקפה ומכירת רשת קפה עלית, אך הרווחיות השתפרה בצורה חדה. השאלה המרכזית למשקיעים היא כמה מהשיפור הזה משקף שינוי תפעולי מתמשך וכמה נובע מתנאי השוואה נוחים, מחירי חומרי גלם והכנסה חד פעמית.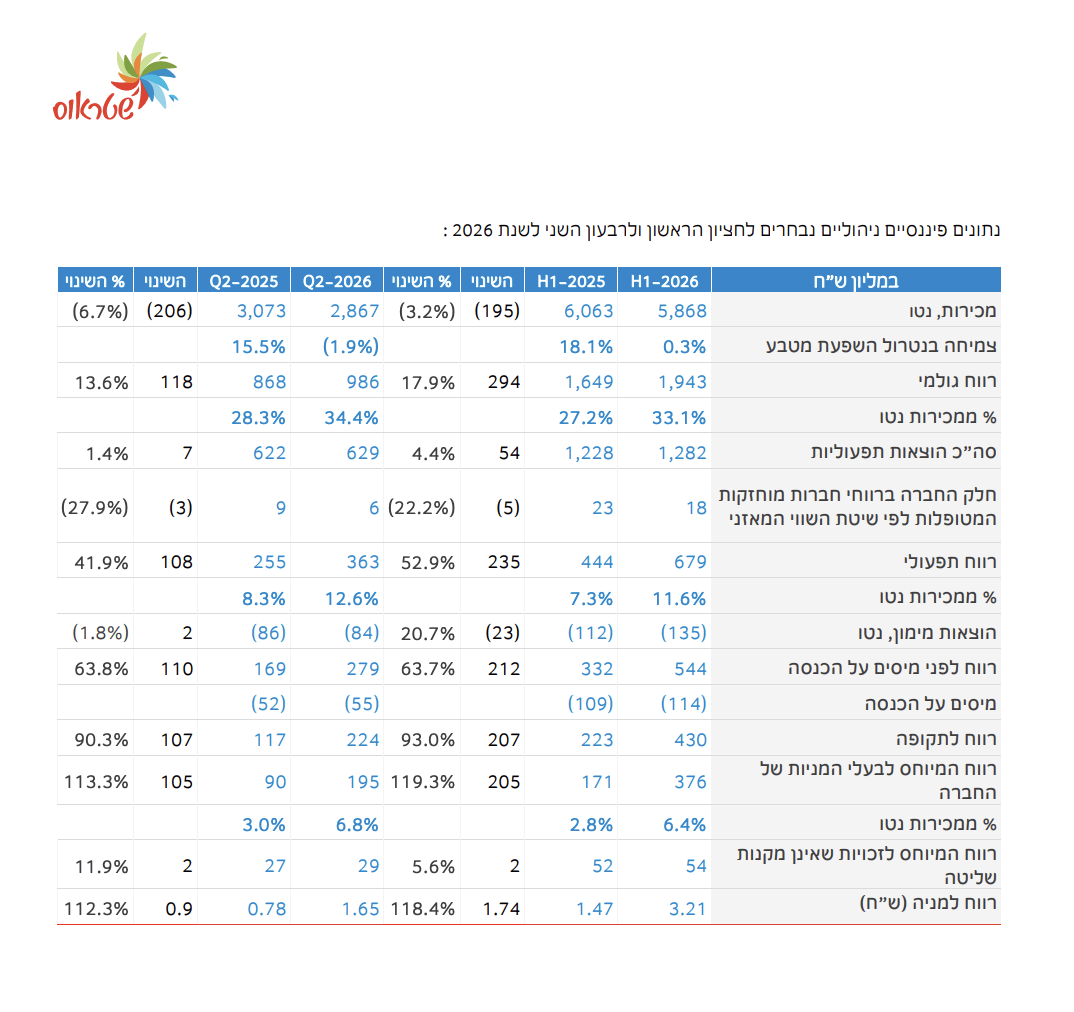 מקור: הדוח התקופתי של שטראוס לרבעון השני של 2026
הטבלה מציגה את הפער המרכזי בדוח. המכירות ירדו, אך הרווח הגולמי, הרווח התפעולי והרווח הנקי השתפרו משמעותית בעקבות ירידת עלויות ומהלכי התייעלות.
התרחיש השורי
השיפור ברווחיות רחב יותר מגורם חשבונאי יחיד. הרווח הגולמי גדל ב13.6% ל986 מיליון שקל ושיעור הרווח הגולמי עלה מ28.3% ל34.4%. הירידה במחירי הקפה הירוק שיפרה את הרווחיות בפעילות הקפה הבינלאומית, ובמקביל החברה הציגה שיפור תפעולי בישראל. גם לאחר נטרול הכנסה ביטוחית חד פעמית של 27 מיליון שקל, הרווח התפעולי הגיע ל336 מיליון שקל ושיעורו עמד על 11.7%, לעומת 8.3% בתקופה המקבילה. הנתון הזה מחזק את ההערכה שלא כל השיפור נבע מאירוע חד פעמי.
איכות הרווח השתפרה גם דרך התזרים. FCF, תזרים המזומנים החופשי שנותר לאחר הוצאות ההשקעה, הסתכם ב150 מיליון שקל, לעומת תזרים שלילי של 89 מיליון שקל. תזרים המזומנים מפעילות שוטפת הגיע ל265 מיליון שקל, לעומת 51 מיליון שקל. במקביל, יחס החוב נטו לEBITDA, הרווח לפני ריבית, מסים, פחת והפחתות, ירד מ2.4 ל1.5. השילוב בין רווחיות גבוהה יותר, תזרים חיובי ודיבידנד של 180 מיליון שקל מצביע על שיפור ממשי ביכולת הפיננסית של הקבוצה.
התרחיש הדובי
המכירות עדיין אינן מציגות צמיחה משכנעת. הכנסות הקבוצה ירדו ב6.7%, וגם לאחר נטרול השפעות מטבע נרשמה ירידה של 1.9%. פעילות הקפה הבינלאומית, המהווה כמעט מחצית ממכירות הקבוצה, רשמה ירידה של 13.1% בהכנסות ושל 3.9% במטבע מקומי. בברזיל ירדו המכירות במטבע מקומי ב8.2%, אף שהירידה במחירי המכירה קוזזה בחלקה באמצעות גידול בכמויות. אם הירידה במחירים תימשך בלי שיפור מספיק בנפח המכירות, יהיה קשה יותר להציג צמיחה בשורה העליונה.
חלק מהשיפור ברווחיות נהנה מתנאי השוואה נוחים. בתקופה המקבילה נרשמו הפסדים הקשורים לנגזר קקאו, בעוד שברבעון הנוכחי נרשמה הכנסה ביטוחית חד פעמית של 27 מיליון שקל. נוסף על כך, מחירי הקקאו והקפה החלו לעלות מחדש במהלך יוני ויולי. החברה ציינה שמתחילת יולי ועד סמוך לפרסום הדוח עלו מחירי הערביקה בכ8% ומחירי הקקאו בכ11%. אם העלייה תימשך, חלק מהשיפור בעלות המכר עלול להתהפך בהמשך, בהתאם להגנות וליכולת לעדכן מחירים לצרכן.
מסקנה
תזת ההשקעה התחזקה ברבעון, בעיקר בגלל שהשיפור הופיע ברווח הגולמי, ברווח התפעולי, ברווח הנקי ובתזרים במקביל. גם בנטרול ההכנסה הביטוחית, הרווחיות התפעולית הייתה גבוהה משמעותית מהתקופה המקבילה.
עם זאת, זה עדיין אינו דוח של צמיחה חזקה. המשתנה החשוב להמשך הוא היכולת לשמור על שיעורי הרווחיות החדשים גם אם מחירי הקפה והקקאו יעלו, ובמקביל להחזיר את פעילות הקפה הבינלאומית לצמיחה במטבע מקומי.
הנושאים המרכזיים
הקפה הבינלאומי הפך למנוע הרווחיות
מכירות הקפה הבינלאומי ירדו ב13.1% ל1.334 מיליארד שקל, אך הרווח התפעולי עלה ב44.3% ל148 מיליון שקל ושיעור הרווח התפעולי עלה מ6.7% ל11.1%. הירידה בעלות הקפה הירוק הייתה מהירה יותר מהירידה במחירי המכירה, בעיקר בברזיל. התוצאה היא פחות הכנסות מדווחות, אך רווח גבוה יותר מכל שקל של מכירות.
בטרס קוראסואס, המיזם המשותף בברזיל, המכירות במטבע מקומי ירדו ב8.2%, אך הרווח הגולמי במטבע המקומי עלה ב27.5% והרווח התפעולי עלה ב34.5%. שיעור הרווח התפעולי השתפר מ7.9% ל11.6%. מדובר בשיפור משמעותי, אך כזה שרגיש מאוד למחירי הקפה ולתזמון התאמות המחירים.
הפעילות בישראל השתפרה גם לאחר הנטרול
מכירות שטראוס בישראל ירדו ב1.5% ל1.3 מיליארד שקל. בנטרול מכירת רשת קפה עלית, המכירות נותרו ללא שינוי. הרווח התפעולי עלה ב46% ל198 מיליון שקל, אך כלל את ההכנסה הביטוחית של 27 מיליון שקל. בנטרולה, הרווח התפעולי הסתכם ב171 מיליון שקל ושיעורו עמד על 13.2%, עדיין שיפור ברור לעומת 10.2% ברבעון המקביל.
תחום החטיפים והממתקים הציג את השינוי החד ביותר. הרווח התפעולי הגיע ל52 מיליון שקל, לעומת כמיליון שקל בלבד ברבעון המקביל. לאחר נטרול ההכנסה הביטוחית הוא עמד על 25 מיליון שקל. ההשוואה הושפעה גם מהפסד בגין נגזר קקאו בתקופה המקבילה, ולכן אין להשליך את מלוא קצב השיפור קדימה.
המים צומחים בישראל, אך סין ממשיכה ללחוץ
הכנסות שטראוס מים צמחו ב7.1% ל233 מיליון שקל בעקבות גידול במספר הלקוחות בישראל ושיפור בתמהיל המוצרים. הרווח התפעולי עלה ב4.9% ל28 מיליון שקל, אך שיעורו ירד מעט מ12.1% ל11.8%.
במיזם האייר שטראוס מים בסין, המכירות במטבע מקומי עלו ב2.6%, אך הרווח הנקי ירד ב14.3%. החברה משקיעה בפיתוח מוצרים, שיווק ושיפור ערוצי המכירה על רקע תחרות גוברת. ההשקעות עשויות לתמוך בצמיחה בעתיד, אך בטווח הקצר הן מכבידות על הרווח.
המאזן יציב למרות העלייה בחוב
החוב הנקי הניהולי הסתכם ב2.504 מיליארד שקל, לעומת 2.223 מיליארד שקל בסוף 2025, בעיקר לאחר הרחבת סדרת אג״ח ו׳. מנגד, החוב הנקי נמוך ב15.6% לעומת יוני 2025 ויחס החוב לEBITDA השתפר משמעותית. יתרת המזומנים ושווי המזומנים עמדה על 527 מיליון שקל.
דירוגי החברה נותרו ברמות גבוהות עם אופק יציב. מעלות אשררה דירוג ilAA+ ומידרוג הותירה דירוג Aa1.il. הנתונים תומכים ביכולת החברה למחזר חוב, להמשיך להשקיע ולחלק דיבידנד, אך עדיין חשוב לעקוב אחר החוב האבסולוטי ולא רק אחר היחס לרווח.
שאלות מפתח
- איזה חלק מהשיפור בשיעור הרווח הגולמי צפוי להישמר אם מחירי הקפה והקקאו ימשיכו לעלות במחצית השנייה?
- מתי צפויה פעילות הקפה בברזיל לחזור לצמיחה במטבע מקומי, והאם העלייה בכמויות יכולה לפצות על ירידת מחירי המכירה?
- מהו לוח הזמנים להפיכת ההשקעות במיזם המים בסין לצמיחה מהירה יותר ולשיפור מחודש ברווח הנקי?
למה לשים לב ברבעון הבא
שיעור הרווח התפעולי
שיעור רווח תפעולי של כ11.7% ומעלה, בנטרול אירועים חד פעמיים, יחזק את הטענה שמדובר בשיפור תפעולי מתמשך. נסיגה חדה לכיוון הרמות שנרשמו ב2025 תצביע על כך שחלק גדול מהשיפור היה זמני.
המכירות במטבע מקומי
חזרה לצמיחה בקפה הבינלאומי, ובמיוחד בברזיל, תהיה סימן שהחברה מצליחה לשלב רווחיות עם צמיחה. המשך ירידה במכירות ובכמויות עלול להפוך את השיפור ברווחיות לפחות איכותי.
מחירי חומרי הגלם
יש לעקוב אחר מחירי הקפה הירוק והקקאו, היקף הגידור וקצב עדכון מחירי המכירה. עלייה בעלויות ללא התאמת מחירים עלולה ללחוץ על הרווח הגולמי. שמירה על המרווח למרות עליית חומרי הגלם תחזק את איכות הביצוע של ההנהלה.
מה אומר המנכ״ל?
שי באב״ד, נשיא ומנכ״ל שטראוס:
״תוצאות הרבעון מעידות על החוסן של שטראוס ועל איכות הביצוע שלנו. גם בסביבה עסקית מורכבת הצלחנו לשפר משמעותית את הרווחיות, תוך המשך השקעה במותגים, בחדשנות וביכולות שיניעו את הצמיחה שלנו בשנים הבאות.״
המסר המרכזי הוא שההנהלה רואה בשיפור תוצאה של תהליך מתמשך ולא מהלך של רבעון יחיד. ברבעונים הבאים יהיה צורך לאמת זאת באמצעות שמירה על הרווחיות לצד חזרת ההכנסות לצמיחה.
סיכום
שטראוס יצאה מהרבעון חזקה יותר מבחינת רווחיות, תזרים ויכולת פיננסית, אך עדיין לא פתרה את אתגר הצמיחה במכירות. הירידה בעלויות הקפה, ההתייעלות בישראל ושיפור התזרים יצרו רבעון חיובי מאוד בשורה התחתונה.
עד הדוח הבא, המבחן המרכזי יהיה שמירה על המרווחים בתקופה של עלייה מחודשת בחומרי הגלם, לצד התייצבות המכירות בקפה הבינלאומי.