סיכום דו״ח Q2 2026 חברת Supermicro (SMCI)
12.8.2026

בקצרה
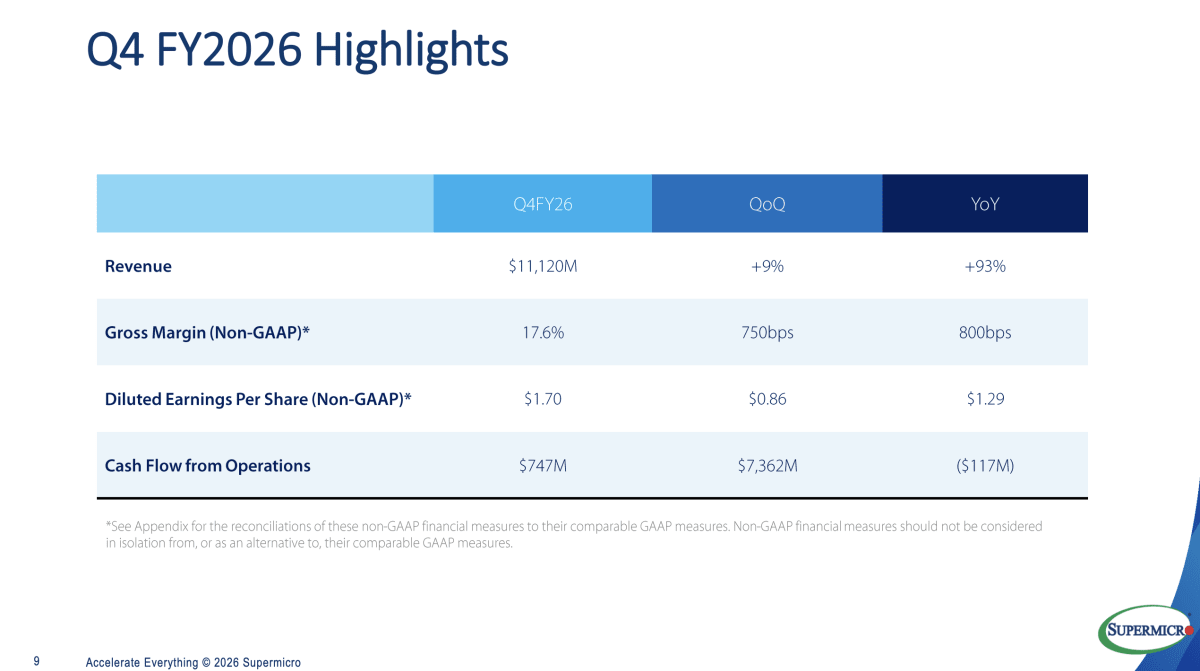
- חברת Supermicro הציגה ברבעון השני של 2026 רווח מתואם למניה של 1.70 דולר, הרבה מעל צפי האנליסטים שעמד על 0.92 דולר, ושיעור רווח גולמי מתואם של 17.6% לעומת 9.6% בשנה שעברה, מה שמצביע על שיפור משמעותי ברווחיות ובתמהיל המוצרים של החברה.
- החברה נכנסת לשנת 2027 עם צבר הזמנות שיא של למעלה מ-60 מיליארד דולר ותחזית הכנסות של 65 עד 72 מיליארד דולר, גבוה משמעותית מ-39.1 מיליארד דולר בשנת 2026, מה שמבטא את עוצמת הביקוש לתשתיות AI ומעיד על המשך צמיחה מואצת.
- למרות הגידול בהכנסות, תחזית הרווח המתואם למניה לרבעון הראשון של 2027 עומדת על 1.01 עד 1.10 דולר, ירידה של כ-38% לעומת הרבעון הנוכחי, מה שמעלה חשש לגבי קיימות שיעורי הרווח הגבוהים והאם פרויקטים עתידיים יהיו פחות רווחיים.
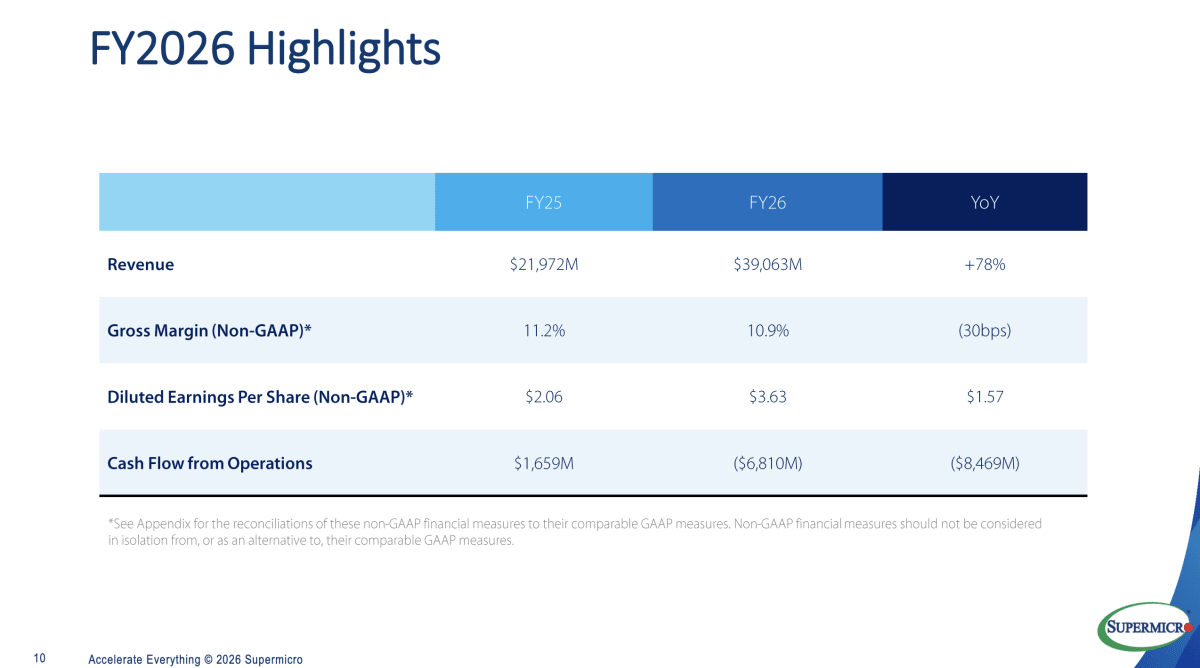
- תזרים המזומנים מפעילות שוטפת היה שלילי ב-6.81 מיליארד דולר בשנת 2026, כאשר המלאי ויתרות הלקוחות זינקו באופן דרמטי, מה שמעיד על צריכת הון חוזר גבוהה ומעלה סיכון לצורכי מימון נוספים ולחשיפה לביטולי הזמנות.
נקודות מפתח
• הכנסות: הסתכמו ב11.12 מיליארד דולר, צמיחה של 93% לעומת השנה שעברה ושל 9% לעומת הרבעון הקודם. ההכנסות היו נמוכות מצפי האנליסטים שעמד על כ11.55 מיליארד דולר
• הרווח המתואם למניה: הסתכם ב1.70 דולר, הרבה מעל צפי האנליסטים שעמד על כ0.92 דולר ומעל 0.41 דולר ברבעון המקביל
• שיעור הרווח הגולמי המתואם: הגיע ל17.6%, לעומת 9.6% בשנה שעברה. זהו השיפור החשוב ביותר בדוח
• החברה נכנסת לשנת 2027 עם הזמנות חדשות בהיקף של יותר מ60 מיליארד דולר וצבר הזמנות שיא
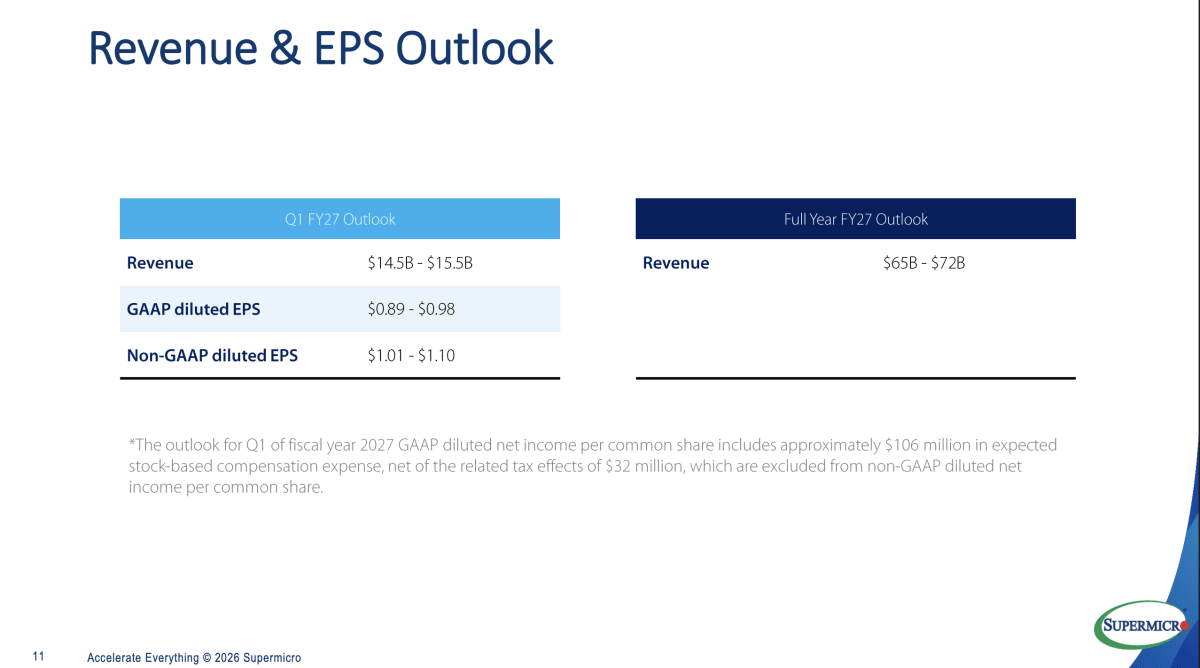
• ברבעון הראשון של 2027: החברה צופה הכנסות של 14.5 עד 15.5 מיליארד דולר, אך רווח מתואם למניה של 1.01 עד 1.10 דולר
• התחזית לשנת 2027: עומדת על הכנסות של 65 עד 72 מיליארד דולר, גבוה משמעותית מהכנסות של 39.1 מיליארד דולר בשנת 2026
חברת Supermicro מפתחת ומרכיבה שרתים, מערכות אחסון ותשתיות מלאות למרכזי נתונים, עם התמחות בשרתים עתירי שבבים גרפיים ובקירור נוזלי לעומסי בינה מלאכותית. החברה חוותה כל מיני פרשיות בשנה וחצי האחרונות, ואתמול היא פרסמה את התוצאות לאחר סיום המסחר בארה״ב ב11 באוגוסט 2026.
זהו דוח יוצא דופן מבחינת השיפור ברווחיות והיקף התחזית. עם זאת, הוא מעלה שאלה חשובה: האם Supermicro יכולה להמשיך להגדיל את ההכנסות בקצב קיצוני בלי לחזור ללחץ על שיעורי הרווח ועל ההון החוזר.
התרחיש השורי
המנוע החיובי הראשון הוא שהצמיחה כבר אינה נשענת רק על מכירת שרתים בודדים. החברה מרחיבה את פעילות DCBBS, פתרון הכולל את מרבית התשתית הדרושה להקמת מרכז נתונים, מהשרתים והקירור ועד אספקת החשמל, התקשורת, התוכנה והשירותים. ככל שהלקוחות רוכשים פתרון רחב יותר, Supermicro יכולה להגדיל את ההכנסה מכל פרויקט ולשפר את הרווחיות באמצעות תמהיל מוצרים עשיר יותר.
המנוע השני הוא עוצמת הביקוש לתשתיות AI. החברה דיווחה על יותר מ60 מיליארד דולר בהזמנות חדשות ועל צבר שיא, בעוד מספר הלקוחות שייצרו יותר ממיליארד דולר בשנה עלה מארבעה לתשעה. התחזית להכנסות של 65 עד 72 מיליארד דולר בשנת 2027 מצביעה על כך שההנהלה רואה המשך האצה ולא האטה, למרות בסיס ההשוואה הגבוה.
 מקור: מצגת המשקיעים של Supermicro.
התרשים מציג צמיחה של 93% בהכנסות לצד זינוק של 8 נקודות אחוז בשיעור הרווח הגולמי המתואם. השילוב בין צמיחה לרווחיות הוא הסיבה המרכזית לכך שהדוח התקבל בחיוב.
התרחיש הדובי
הסיכון הראשון נמצא בתחזית הרווח. נקודת האמצע של תחזית ההכנסות לרבעון הראשון עומדת על 15 מיליארד דולר, עלייה של כ35% לעומת הרבעון האחרון. מנגד, נקודת האמצע של תחזית הרווח המתואם למניה היא כ1.06 דולר, ירידה של כ38% לעומת 1.70 דולר. הפער מרמז שחלק מהשיפור ברווחיות ברבעון האחרון עלול להיות זמני, או שהפרויקטים הבאים יגיעו בתמהיל פחות רווחי.
הסיכון השני הוא צריכת ההון החוזר. תזרים המזומנים מפעילות שוטפת היה שלילי ב6.81 מיליארד דולר בשנת 2026, למרות רווח נקי של 2.23 מיליארד דולר. המלאי זינק מ4.68 מיליארד דולר ל12.90 מיליארד דולר ויתרת הלקוחות עלתה מ2.20 מיליארד דולר ל6.13 מיליארד דולר. צמיחה שמחייבת השקעה כזאת במלאי ובאשראי ללקוחות יכולה להגדיל את צורכי המימון ולחשוף את החברה לביטולי הזמנות או לשינויים מהירים במחירי החומרה.
 מקור: מצגת המשקיעים של Supermicro.
התרשים ממחיש את הניגוד בדוח השנתי: ההכנסות והרווח למניה זינקו, אך תזרים המזומנים מפעילות שוטפת עבר מחיובי לשלילי בהיקף חריג.
מסקנה
תזת ההשקעה התחזקה בזכות התאוששות חדה ברווחיות, צבר הזמנות שיא ותחזית הכנסות חריגה בעוצמתה. המשתנה המרכזי להמשך הוא איכות הצמיחה. החברה צריכה להוכיח שהקפיצה במכירות יכולה להתבטא גם ברווחיות יציבה ובתזרים מזומנים חיובי, ולא רק בהתרחבות המאזן.
הנושאים המרכזיים
התאוששות הרווחיות
שיעור הרווח הגולמי לפי GAAP הגיע ל17.5%, לעומת 9.9% ברבעון הקודם ו9.5% ברבעון המקביל. ההנהלה מייחסת את השיפור לתמהיל לקוחות ומוצרים טוב יותר ולהתרחבות הפעילות מול לקוחות ארגוניים. השיפור גדול מכדי להתעלם ממנו, אך התחזית לרווח נמוך יותר ברבעון הבא מחייבת לבדוק כמה ממנו ניתן לשמר.
מעבר משרתים להקמת מרכזי נתונים
Supermicro מנסה להפוך מספקית שרתים לספקית של תשתית מלאה למרכזי נתונים. DCBBS כולל שרתים, תקשורת, קירור נוזלי, אספקת חשמל, תוכנה ושירותי הקמה. המודל עשוי להגדיל את חלקה של החברה בתקציב הכולל של הלקוח, אך גם מגדיל את מורכבות הפרויקטים ואת התלות בזמינות חשמל, קירור ורכיבי תקשורת.
הרחבת כושר הייצור
החברה מתכננת קיבולת של יותר מ6,000 ארונות שרתים, מחציתם בקירור נוזלי, לצד הרחבת אתרי הייצור בארצות הברית, טייוואן, מלזיה ואזורים נוספים. הקיבולת נועדה לתמוך בהכנסות גבוהות משמעותית מהרמה הנוכחית. הצלחת ההרחבה תלויה ביכולת להפעיל את האתרים במהירות וללא פגיעה בעלויות ובאיכות.
מאזן גדול אך עמוס
בסוף יוני היו לחברה 7.52 מיליארד דולר במזומן, לעומת חוב בנקאי ואגרות חוב להמרה של כ8.72 מיליארד דולר. הנזילות מאפשרת להמשיך להשקיע בצמיחה, אך העלייה החדה במלאי וביתרת הלקוחות הופכת את ניהול ההון החוזר לנושא מרכזי למשקיעים.
שאלות מפתח
- איזה חלק מהשיפור בשיעור הרווח הגולמי נבע מתמהיל לקוחות חד פעמי, ואיזה חלק צפוי להישאר גם ברבעונים הבאים?
- כמה מתוך צבר ההזמנות כבר מגובה בתשתיות חשמל, קירור ותקשורת שיאפשרו ללקוחות לקבל את המערכות במועד?
- מתי צפויה העלייה במלאי וביתרת הלקוחות להתהפך ולהחזיר את תזרים המזומנים השנתי לטריטוריה חיובית?
למה לשים לב ברבעון הבא
שיעור הרווח הגולמי
התייצבות באזור הרמה הנוכחית תחזק את ההערכה שהחברה שיפרה את כוח התמחור ואת תמהיל הלקוחות. חזרה לאזור 10% עד 12% תצביע על כך שהרבעון האחרון היה חריג.
המרת הצבר להכנסות
הכנסות הקרובות לנקודת האמצע של התחזית או מעליה יראו שהחברה מסוגלת לספק פרויקטים בקצב הנדרש. דחיות נוספות בגלל חשמל, קירור או תקשורת יגדילו את הספק לגבי מועדי ההכרה בהכנסות.
תזרים המזומנים והמלאי
ירידה במלאי לצד תזרים חיובי תעיד על שיפור באיכות הצמיחה. המשך גידול במלאי וביתרת הלקוחות יחייב יותר מימון ועלול להכביד על התזה.
 מקור: מצגת המשקיעים של Supermicro.
התרשים מציג תחזית להכנסות של 14.5 עד 15.5 מיליארד דולר ברבעון הראשון ושל 65 עד 72 מיליארד דולר בשנה כולה. מול הזינוק הצפוי בהכנסות, תחזית הEPS לרבעון הקרוב מצביעה על לחץ מחודש על הרווחיות.
מה אומר המנכ״ל
צ׳רלס ליאנג, מייסד ומנכ״ל Supermicro, אמר:
״הוספנו כמה מאות לקוחות ארגוניים ואחרים בשנה האחרונה, ייצרנו יותר מ60 מיליארד דולר בהזמנות חדשות ונכנסנו לשנת הכספים 2027 עם צבר הזמנות שיא.״
הציטוט ממחיש שעוצמת התחזית מבוססת על הזמנות שכבר התקבלו ולא רק על הערכה כללית לגבי שוק הAI. עדיין נותר לבדוק באיזה קצב הצבר יהפוך להכנסות ולמזומן.
סיכום
Supermicro הציגה רבעון חזק מאוד, שבו הצמיחה המהירה לוותה לראשונה זה זמן בשיפור משמעותי ברווחיות. צבר ההזמנות והתחזית מצביעים על ביקוש עצום, אך הירידה הצפויה ברווח למניה והחולשה בתזרים מונעות מהדוח להיות נקי מסיכונים. עד הדוח הבא, המבחן החשוב ביותר יהיה השילוב בין צמיחה, שיעור רווח גולמי ותזרים מזומנים.
מניית Supermicro עלתה בכ7% לאחר פרסום התוצאות. התגובה החיובית נבעה בעיקר מהרווח הגבוה מהצפי, השיפור בשיעור הרווח הגולמי והתחזית החזקה לשנת 2027, למרות פספוס בהכנסות הרבעוניות.