סיכום דו״ח Q2 2026 חברת מיטב טרייד
12.8.2026

בקצרה
- הכנסות חברת מיטב טרייד הסתכמו ב-76.6 מיליון שקל ברבעון השני של 2026, המשקפים צמיחה שנתית של 16.1% אך ירידה רבעונית של 4.7%, מה שמצביע על תלות החברה בהיקפי המסחר בשוק ועל פוטנציאל לתנודתיות בהכנסות בתקופות של האטה.
- הרווח הנקי של מיטב טרייד עמד על 18.1 מיליון שקל ברבעון השני, עלייה של 11.9% לעומת השנה שעברה אך ירידה של 15.7% לעומת הרבעון הקודם, מה שמדגיש את הרגישות של רווחיות החברה למחזורי המסחר ודורש בחינה של יציבות הרווחים לאורך זמן.
- מיטב טרייד גייסה 9,200 חשבונות חדשים ברבעון השני והגיעה לכ-132 אלף חשבונות בסוף יולי, נתון המעיד על המשך צמיחה משמעותית בבסיס הלקוחות ומחזק את תזת ההשקעה לטווח ארוך, בתנאי שהחברה תצליח להגדיל את ההכנסה הממוצעת מכל לקוח.
- הוצאות התפעול ועלות השירותים של מיטב טרייד עלו ב-20.0% והגיעו ל-49.7 מיליון שקל ברבעון, קצב מהיר יותר מצמיחת ההכנסות, מה שמעלה חשש לגבי יעילות תפעולית ומחייב את החברה להבטיח שכל לקוח חדש יניב רווחיות מספקת כדי למנוע שחיקה ברווחיות הכוללת.
נקודות מפתח
• ההכנסות הסתכמו ב76.6 מיליון שקל, צמיחה של 16.1% לעומת הרבעון המקביל, אך ירידה של 4.7% לעומת הרבעון הראשון
• הרווח הנקי הכולל הסתכם ב18.1 מיליון שקל, עלייה של 11.9% לעומת השנה שעברה, אך ירידה של 15.7% לעומת הרבעון הקודם
• הרווח הבסיסי למניה הסתכם ב0.37 שקל, לעומת 0.36 שקל ברבעון המקביל. הרווח המדולל הסתכם ב0.34 שקל
• החברה גייסה 9,200 חשבונות חדשים ברבעון והגיעה לכ132 אלף חשבונות בסוף יולי
• נכסי הלקוחות הסתכמו ב46 מיליארד שקל בסוף יוני, והחברה אישרה דיבידנד נוסף של כ13 מיליון שקל
מיטב טרייד מספקת למשקיעים פרטיים ומוסדיים שירותי מסחר בניירות ערך בישראל ובחו״ל, המרות מטבע, אשראי למסחר, עשיית שוק ושירותי ברוקראז׳ מוסדי. החברה פרסמה ב12 באוגוסט 2026 את תוצאות הרבעון השני, שאושרו בדירקטוריון יום קודם לכן. התמונה המרכזית היא של המשך צמיחה שנתית מרשימה במספר הלקוחות ובהכנסות, לצד היחלשות לעומת הרבעון הראשון שממחישה עד כמה התוצאות תלויות בהיקפי המסחר בשוק.
התרחיש השורי
מנוע הצמיחה המרכזי נשאר המעבר של משקיעים ישראלים ממסחר דרך הבנקים לפלטפורמות מסחר עצמאיות. החברה גייסה 18,900 חשבונות במחצית הראשונה, מתוכם 9,200 ברבעון השני, ומספר החשבונות עלה מ116 אלף בסוף 2025 לכ130 אלף בסוף יוני ולכ132 אלף בסוף יולי. הצמיחה הזאת הגדילה את הכנסות שירותי חבר הבורסה ל38.6 מיליון שקל ברבעון, עלייה של 15.0% לעומת הרבעון המקביל. אם החברה תצליח לשמור על קצב הגיוס ובמקביל להגדיל את ההכנסה מכל לקוח, בסיס ההכנסות עשוי להפוך רחב ועמיד יותר.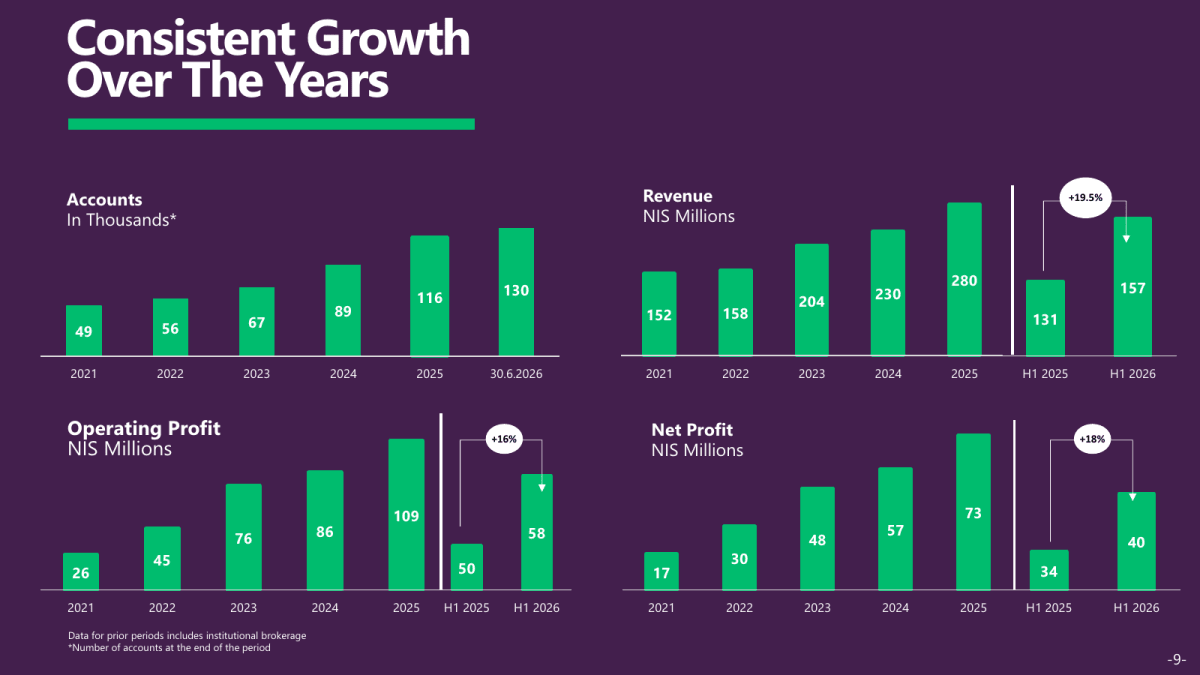 מקור: מצגת המשקיעים של מיטב טרייד
התרשים מציג צמיחה עקבית במספר החשבונות, בהכנסות וברווח לאורך השנים. במחצית הראשונה של 2026 ההכנסות עלו ב19.5% והרווח הנקי עלה בכ18% לעומת התקופה המקבילה.
המנוע החיובי השני הוא הגיוון במקורות ההכנסה. פעילות הברוקראז׳ המוסדי תרמה 16.3 מיליון שקל ברבעון, עלייה של 22.7% לעומת השנה שעברה, והכנסות המימון וההכנסות האחרות הגיעו ל21.6 מיליון שקל. החברה כבר אינה נשענת רק על עמלות המסחר של לקוחות פרטיים, והיא יכולה לייצר הכנסות גם ממחזורי מסחר מוסדיים, פיקדונות, מרווחי ריבית, המרות מטבע ועשיית שוק. הגיוון הזה מחזק את התזה, בתנאי שהפעילויות החדשות ימשיכו לצמוח בלי לדרוש עלייה מהירה מדי בהוצאות.
התרחיש הדובי
למרות הצמיחה השנתית, הרבעון השני היה חלש יותר מהרבעון הראשון. ההכנסות ירדו מ80.4 מיליון שקל ל76.6 מיליון שקל, הרווח התפעולי ירד מ31.5 מיליון שקל ל26.8 מיליון שקל והרווח הנקי ירד מ21.5 מיליון שקל ל18.1 מיליון שקל. הסיבה המרכזית הייתה ירידה של 23.4% בהכנסות הברוקראז׳ המוסדי, מ21.3 מיליון שקל ל16.3 מיליון שקל. מדובר בפעילות שמושפעת ממחזורי המסחר, ולכן חלק מהצמיחה אינו בהכרח קבוע או חוזר.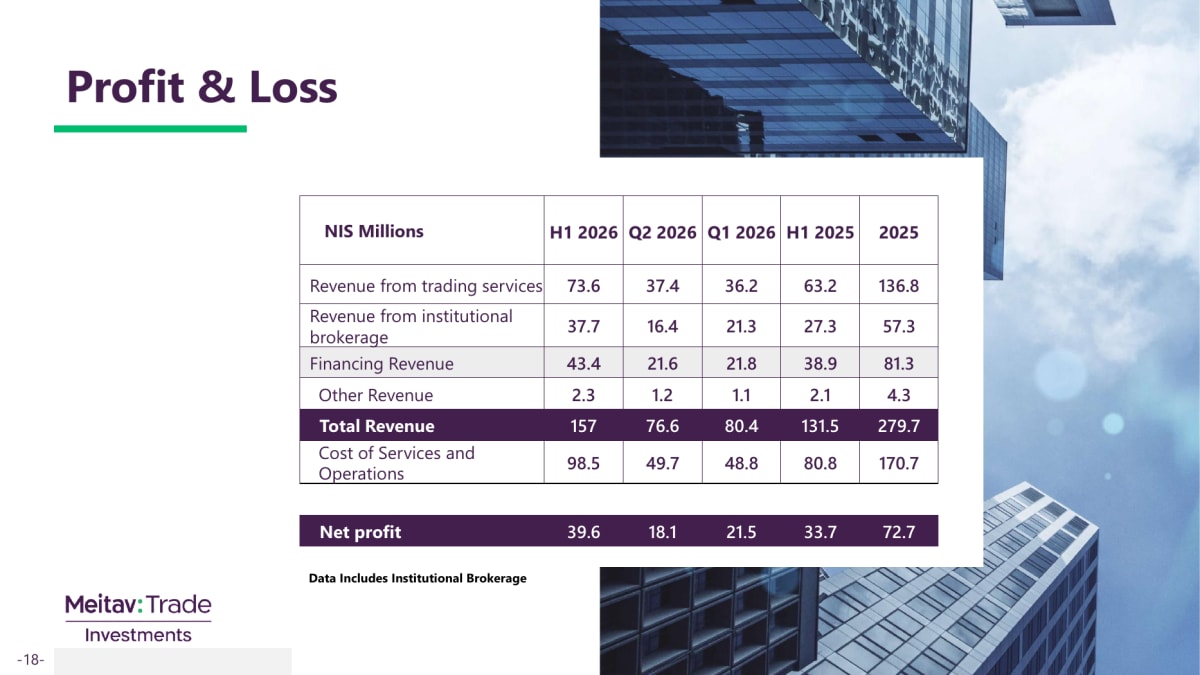 מקור: מצגת המשקיעים של מיטב טרייד.
הטבלה ממחישה שהצמיחה לעומת השנה שעברה נמשכה, אך גם חושפת את הירידה בהכנסות וברווח הנקי לעומת הרבעון הראשון של 2026.
הסיכון השני הוא שההוצאות והתזרים אינם משתפרים באותו קצב כמו בסיס הלקוחות. עלות השירותים והתפעול עלתה ברבעון ב20.0% והגיעה ל49.7 מיליון שקל, מהר יותר מהצמיחה בהכנסות. במקביל, הפעילות השוטפת צרכה 14.3 מיליון שקל במחצית הראשונה, למרות רווח נקי של 39.6 מיליון שקל. הפער נבע בין היתר מגידול באשראי ללקוחות, שינויים ביתרות הסליקה והוצאות נדחות לגיוס לקוחות. אם כל לקוח חדש ידרוש הוצאות שיווק, שירות וטכנולוגיה גבוהות בלי לייצר הכנסה מספקת, קצב גיוס החשבונות לבדו לא יספיק כדי להרחיב את הרווחיות.
מסקנה
תזת ההשקעה התחזקה בצד צמיחת הלקוחות, הרחבת מקורות ההכנסה והעמקת המעמד בשוק המסחר העצמאי. מנגד, הירידה הרבעונית בהכנסות הברוקראז׳ המוסדי וברווח הנקי מראה שהחברה עדיין רגישה למחזורי המסחר ולהוצאות התפעול. המשתנה המרכזי להמשך הוא היכולת להפוך את הגידול במספר החשבונות לצמיחה בהכנסה וברווח מכל לקוח, גם בתקופות שבהן פעילות המסחר מתמתנת.
הנושאים המרכזיים
גיוס הלקוחות ממשיך בקצב גבוה
מיטב טרייד גייסה 9,200 חשבונות ברבעון השני, לעומת כ9,700 ברבעון הראשון. קצב הגיוס נשאר גבוה, אך כבר נרשמה האטה קלה. הצעד הבא עבור החברה הוא להראות שהלקוחות החדשים אינם רק פותחים חשבון, אלא גם מפקידים נכסים, מבצעים פעולות ומשתמשים בשירותים שמייצרים הכנסות.
הברוקראז׳ המוסדי מוסיף גיוון ותנודתיות
הכנסות הברוקראז׳ המוסדי עלו ב37.7% במחצית והגיעו ל37.7 מיליון שקל, בעקבות עלייה במחזורי המסחר במניות ובאיגרות חוב בישראל. עם זאת, הירידה החדה לעומת הרבעון הראשון מראה שהפעילות יכולה להשתנות מרבעון לרבעון. המשקיע צריך להפריד בין שיפור מבני שנובע מהרחבת הפעילות לבין תקופות זמניות של מחזורי מסחר גבוהים.
אשראי ללקוחות גדל
האשראי ללקוחות הסתכם ב103.3 מיליון שקל בסוף יוני, לעומת 85.6 מיליון שקל בסוף 2025. האשראי מגובה בתיקי ניירות הערך של הלקוחות ומייצר הכנסות ריבית, אך הוא גם מוסיף סיכון. ההפרשה להפסדי אשראי עלתה מ407 אלף שקל בתחילת השנה ל603 אלף שקל בסוף יוני. הסכום עדיין קטן ביחס לתיק האשראי, אך הכיוון מחייב מעקב.
דיבידנד גבוה לצד תזרים שלילי
החברה אימצה מדיניות חלוקה של 75% מהרווח הנקי ואישרה בגין הרבעון דיבידנד של 28 אגורות למניה, בסכום כולל של כ13 מיליון שקל. מועד התשלום הצפוי הוא 28 באוגוסט 2026. המדיניות מייצרת החזר שוטף לבעלי המניות, אך בתקופה שבה הפעילות השוטפת צורכת מזומן והחברה ממשיכה להשקיע בגיוס לקוחות, חשוב לבדוק שהחלוקה אינה מגבילה את הגמישות הפיננסית.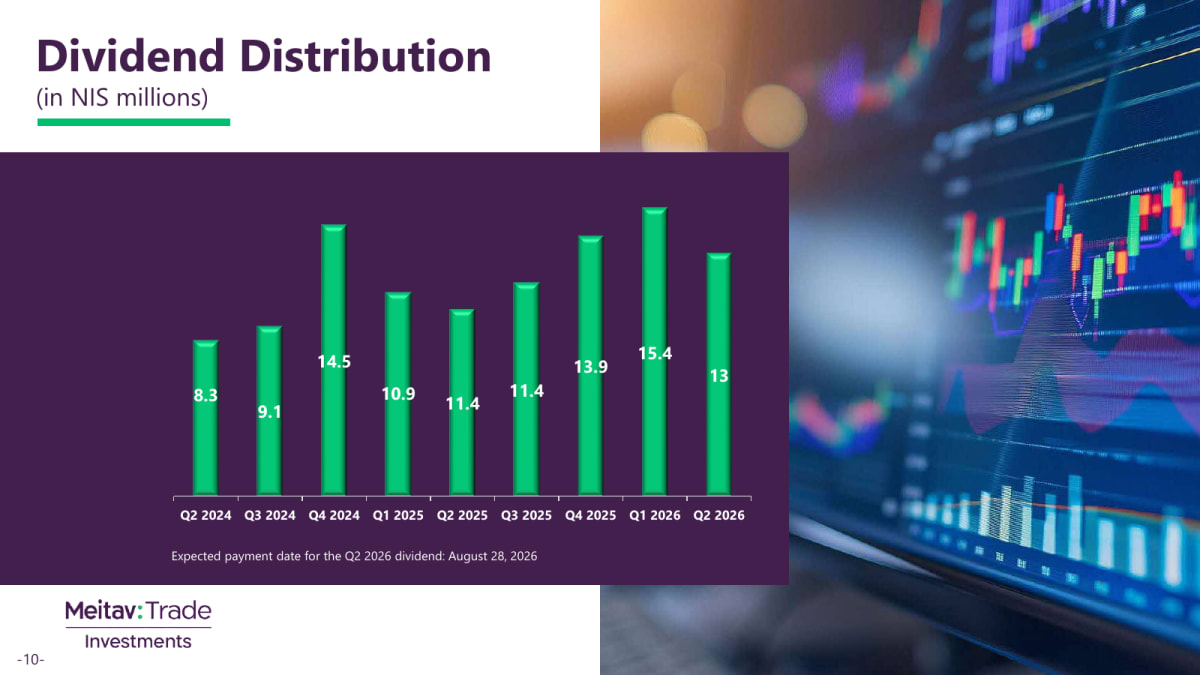 מקור: מצגת המשקיעים של מיטב טרייד
התרשים מציג חלוקה עקבית של דיבידנדים מאז הרבעון השני של 2024. בגין הרבעון השני של 2026 אושרה חלוקה של כ13 מיליון שקל.
שאלות מפתח
- איזה חלק מהחשבונות החדשים הופך לחשבונות פעילים, ומה ההכנסה הממוצעת שהחברה מפיקה מכל לקוח לאורך זמן?
- מה גרם לירידה החדה בהכנסות הברוקראז׳ המוסדי לעומת הרבעון הראשון, והאם ההנהלה רואה בכך נרמול זמני או שינוי מתמשך?
- מתי ההשקעות בפלטפורמת המסחר, בשירות מבוסס בינה מלאכותית ובגיוס לקוחות צפויות להתחיל לייצר יתרון תפעולי ברור?
למה לשים לב ברבעון הבא
הכנסה מלקוחות פרטיים
שיפור יהיה המשך צמיחה בהכנסות משירותי מסחר בקצב שגבוה מקצב גידול ההוצאות. האטה בהכנסות לצד המשך גיוס מהיר של חשבונות תעלה חשש שהלקוחות החדשים פחות פעילים או פחות רווחיים.
התאוששות הברוקראז׳ המוסדי
עלייה מהכנסה רבעונית של 16.3 מיליון שקל תתמוך בהנחה שהירידה ברבעון השני הייתה זמנית. ירידה נוספת עשויה להצביע על נורמליזציה במחזורי המסחר ולהחליש את קצב הצמיחה המאוחד.
המרת הרווח למזומן
שיפור בתזרים מפעילות שוטפת יצביע על איכות רווח גבוהה יותר ועל התייצבות בהון החוזר. המשך צריכת מזומן, במיוחד לצד עלייה נוספת באשראי ללקוחות וחלוקת דיבידנדים, ידרוש בחינה זהירה יותר של המאזן.
סיכום
מיטב טרייד יצאה מהמחצית עם בסיס לקוחות גדול יותר, נכסי לקוחות בהיקף של 46 מיליארד שקל ומקורות הכנסה מגוונים יותר. עם זאת, הירידה לעומת הרבעון הראשון והעלייה המהירה בהוצאות מונעות הגדרה של הדוח כחיובי באופן חד משמעי. עד הדוח הבא יהיה חשוב לראות האם הצמיחה במספר החשבונות מתורגמת לצמיחה יעילה ורווחית יותר.