סיכום דו״ח Q2 2026 חברת Lumentum (LITE)
12.8.2026

בקצרה
- חברת Lumentum הציגה צמיחה מרשימה בהכנסותיה ברבעון השני של 2026, שהגיעו ל-1.006 מיליארד דולר, עלייה של 109.3% לעומת השנה הקודמת ועקיפה משמעותית של צפי האנליסטים, מה שמעיד על ביקוש חזק למוצריה בתחומי מרכזי נתונים ותשתיות AI ומחזק את תזת ההשקעה בחברה.
- הרווח למניה המתואם (EPS) של Lumentum זינק ל-3.23 דולר, גבוה מצפי האנליסטים של 2.97 דולר ושיפור ניכר מ-0.88 דולר ברבעון המקביל, נתון המעיד על שיפור משמעותי ברווחיות החברה ועל יכולתה להמיר את הגידול בהכנסות לרווחים גבוהים יותר למשקיעים.
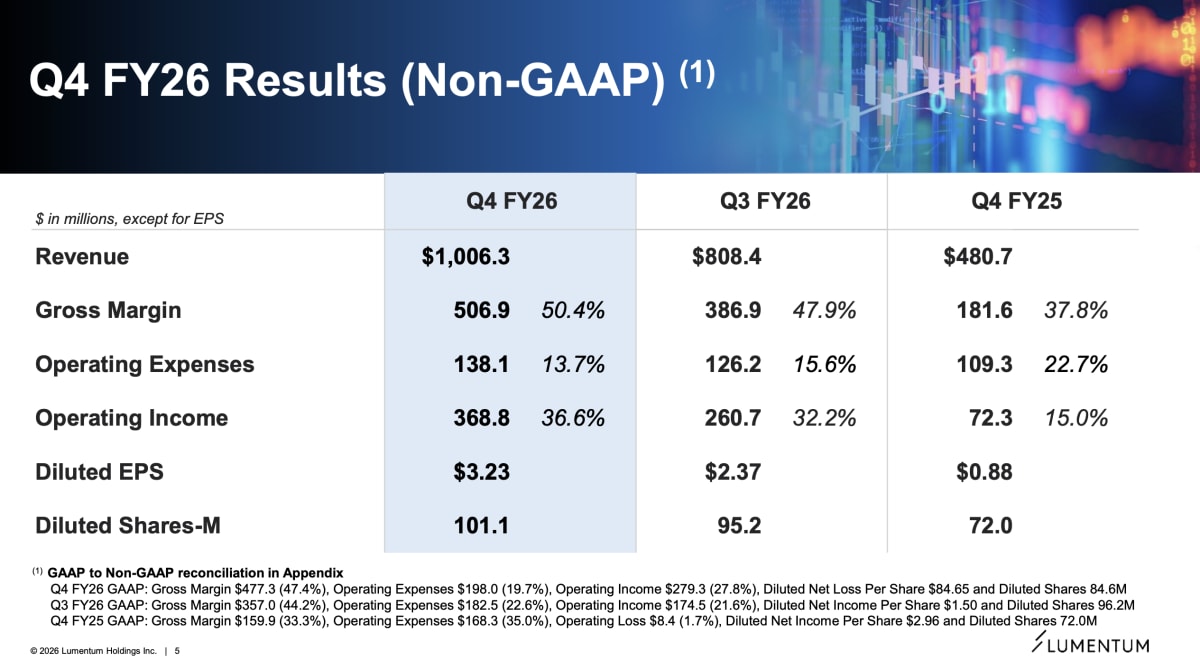
- Lumentum הפגינה מינוף תפעולי חזק, כאשר שיעור הרווח התפעולי המתואם עלה ל-36.6% מ-32.2% ברבעון הקודם, בעוד שההוצאות התפעוליות ירדו ל-13.7% מההכנסות, מה שמצביע על ניהול יעיל יותר ועל כך שחלק גדול יותר מכל דולר הכנסה נוסף מגיע לשורת הרווח, ובכך מגדיל את פוטנציאל הרווח העתידי.
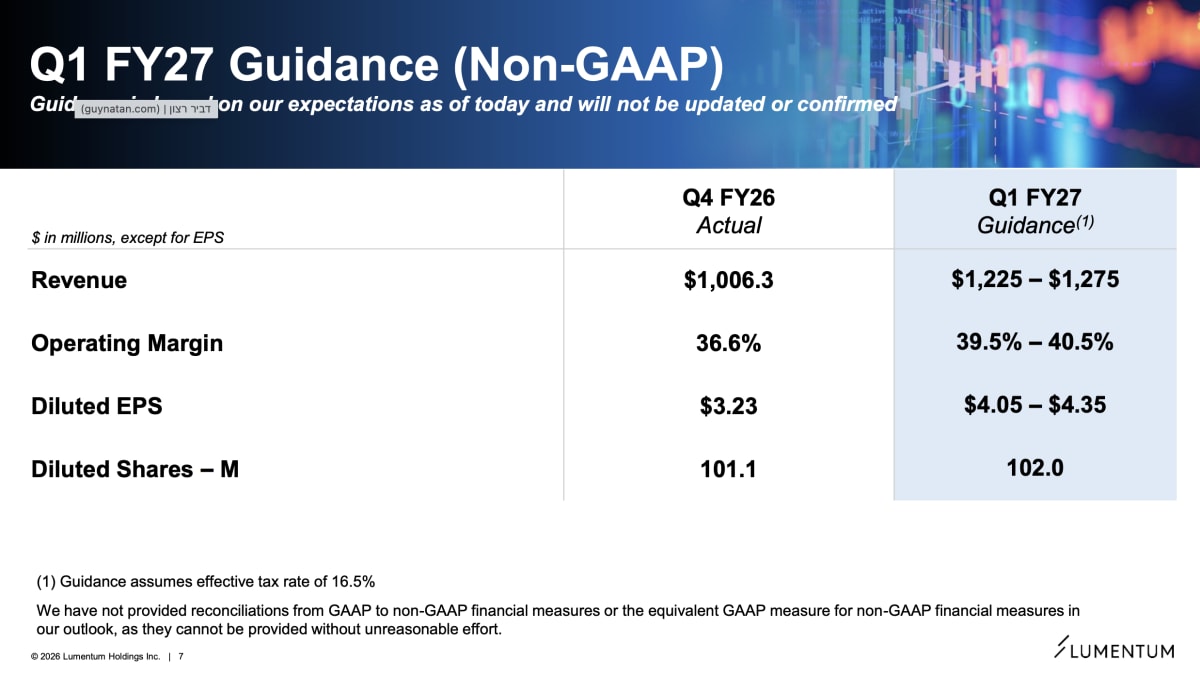
- החברה צופה הכנסות של 1.225 עד 1.275 מיליארד דולר ברבעון הראשון של 2027, תחזית המעידה על האצה נוספת בצמיחה ועל ביטחון ההנהלה ביכולתה להמשיך להגדיל את הייצור ולעמוד בביקוש הגובר למוצריה, למרות סיכונים הקשורים להרחבת כושר הייצור וזמינות רכיבים.
נקודות מפתח
• הכנסות: הגיעו ל1.006 מיליארד דולר, צמיחה של 109.3% לעומת השנה הקודמת ומעל צפי האנליסטים לכ988 מיליון דולר
• EPS מתואם: הרווח למניה בנטרול סעיפים חשבונאיים מסוימים, עמד על 3.23 דולר לעומת צפי של כ2.97 דולר ו0.88 דולר ברבעון המקביל
• שיעור הרווח הגולמי המתואם: עלה ל50.4%, לעומת 47.9% ברבעון הקודם ו37.8% בשנה שעברה
• שיעור הרווח התפעולי המתואם: הגיע ל36.6%, שיפור של 21.6 נקודות אחוז בתוך שנה
• ההכנסות ברבעון הראשון של 2027: צפויות להגיע ל1.225 עד 1.275 מיליארד דולר, לעומת 1.006 מיליארד דולר ברבעון הנוכחי
• החברה רשמה הפסד GAAP חריג של 7.2 מיליארד דולר, שנבע בעיקר מהוצאה חד פעמית ולא תזרימית של 7.8 מיליארד דולר הקשורה להמרת אג״ח למניות
חברת Lumentum מפתחת רכיבים, לייזרים ומערכות אופטיות המשמשים מרכזי נתונים, תשתיות ענן ובינה מלאכותית, רשתות תקשורת ויישומים תעשייתיים. החברה דיווחה לאחר סיום המסחר בארה״ב על תוצאות הרבעון הרביעי ושנת הכספים שהסתיימה ב27 ביוני 2026.
זה היה רבעון חזק מאוד מבחינה תפעולית. החברה יותר מהכפילה את הכנסותיה, הציגה צמיחה רבעונית של 24.5%, שיפרה משמעותית את הרווחיות וסיפקה תחזית שמצביעה על האצה נוספת. השאלה המרכזית למשקיעים כבר אינה אם קיים ביקוש למוצרי החברה, אלא כמה מהר היא תוכל להגדיל את הייצור ולהצדיק את הציפיות הגבוהות שכבר מגולמות במניה.
התרחיש השורי
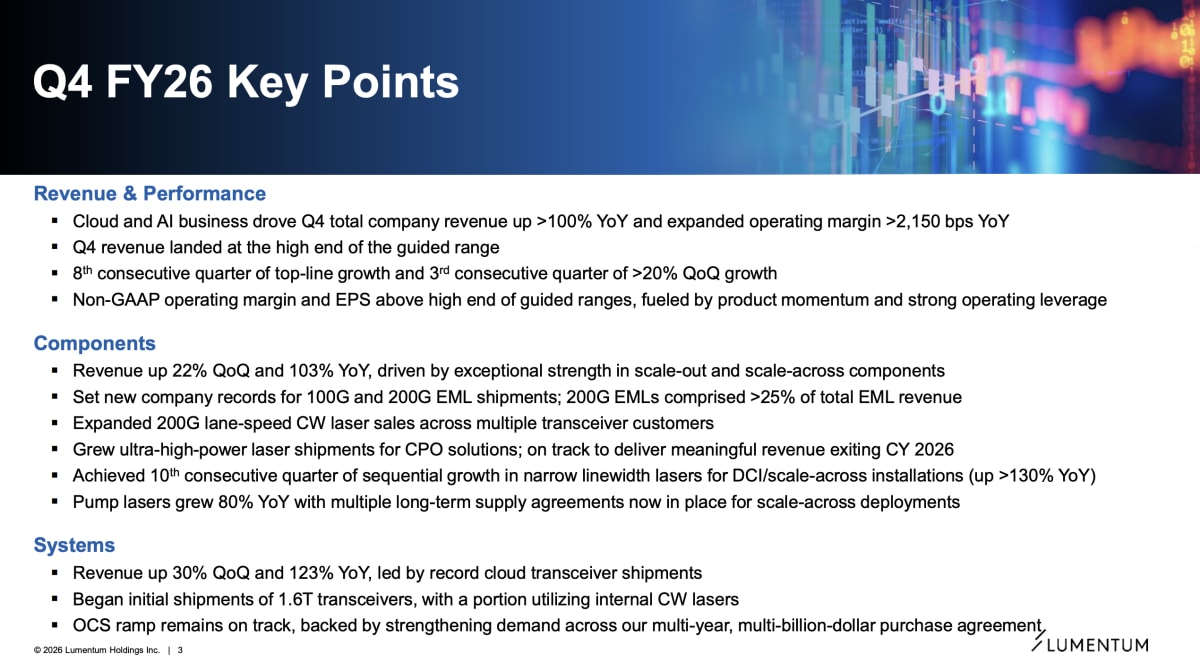
הנקודה החיובית המרכזית היא שהצמיחה רחבה ואינה נשענת על מוצר יחיד. הכנסות הרכיבים צמחו ב102.7% לעומת השנה שעברה והגיעו ל649.4 מיליון דולר, בעוד שהכנסות המערכות צמחו ב122.6% והגיעו ל356.9 מיליון דולר. החברה רשמה שיא במשלוחי לייזרים מסוג EML בקצבי 100G ו200G, החלה לספק משדרים אופטיים במהירות 1.6T והרחיבה את מכירות הלייזרים המשמשים פתרונות אופטיים בתוך מרכזי נתונים. מדובר בביקוש שקשור ישירות לגידול במהירות, בהיקף ובצריכת הנתונים של מערכות AI.
 מקור: מצגת המשקיעים של Lumentum.
השקף מציג את רוחב הצמיחה במוצרי החברה. לצד משדרי 1.6T, נרשמה צמיחה בלייזרים, ברכיבים לחיבור בין מרכזי נתונים ובמערכות המיועדות לתשתיות ענן.
המנוע החיובי השני הוא המינוף התפעולי. ההכנסות צמחו ב24.5% לעומת הרבעון הקודם, אבל הרווח התפעולי המתואם צמח ב41.5% והגיע ל368.8 מיליון דולר. שיעור ההוצאות התפעוליות ירד מ15.6% ל13.7% מההכנסות, ושיעור הרווח התפעולי עלה מ32.2% ל36.6%. המשמעות היא שחלק הולך וגדל מכל דולר נוסף של הכנסות מגיע לשורת הרווח, בזכות ניצול טוב יותר של מפעלי החברה, תמהיל מוצרים משופר והוצאות שאינן גדלות באותו קצב כמו המכירות.
 מקור: מצגת המשקיעים של Lumentum.
התרשים ממחיש שהשיפור אינו מוגבל להכנסות. שיעור הרווח הגולמי והתפעולי עלה בצורה חדה, בעוד ששיעור ההוצאות התפעוליות מתוך ההכנסות ירד.
התרחיש הדובי
הסיכון המרכזי הוא היכולת לספק את כל הביקוש. ההנהלה מציגה התקדמות במוצרים רבים במקביל, כולל משדרים אופטיים, לייזרים חזקים ופתרונות OCS, מערכות שמנתבות חיבורים אופטיים בתוך תשתיות מחשוב. קצב הצמיחה דורש הרחבת ייצור, עמידה בדרישות איכות וזמינות של רכיבים וספקים. אם הרחבת הקיבולת תתעכב, החברה עלולה להמשיך לקבל הזמנות אך לא להמיר אותן להכנסות בקצב שהתחזית מניחה.
הסיכון השני הוא הפער הגדול בין התוצאות החשבונאיות לתוצאות המתואמות. החברה רשמה הפסד GAAP של 7.2 מיליארד דולר ו84.65 דולר למניה, בעיקר בשל הפסד חד פעמי ולא תזרימי של 7.8 מיליארד דולר שנוצר מהמרת אג״ח למניות. הסעיף אינו מעיד על קריסה תפעולית, אבל הוא אינו חסר משמעות. מספר המניות המדולל ששימש לחישוב הEPS המתואם עלה ל101.1 מיליון, לעומת 72 מיליון בשנה שעברה, והמזומן וההשקעות לטווח קצר ירדו ב433.9 מיליון דולר לעומת הרבעון הקודם. משקיעים צריכים לבחון לא רק את הרווח המתואם, אלא גם את הדילול ואת השינויים במבנה ההון.
מסקנה
תזת ההשקעה התחזקה ברמה התפעולית. החברה מציגה האצה בביקוש, צמיחה בשני סוגי המוצרים, הרחבת רווחיות ותחזית חזקה במיוחד לרבעון הבא. הביקוש לתקשורת אופטית עבור תשתיות AI עובר משלב של ציפיות להזמנות, משלוחים והכנסות בפועל.
עם זאת, המניה הגיעה לדוח לאחר עלייה חדה מאוד, כך שגם תוצאות מצוינות אינן מבטיחות תגובה חיובית. המשתנה החשוב להמשך יהיה היכולת להרחיב קיבולת ייצור ולהמשיך לצמוח בלי לפגוע ברווחיות או לייצר דילול נוסף לבעלי המניות.
הנושאים המרכזיים
הביקוש לAI משנה את קצב הצמיחה
מרכזי נתונים מבוססי AI דורשים העברה מהירה של כמויות עצומות של מידע בין שרתים, שבבים ומערכות אחסון. ככל שהעומס גדל, חיבורים חשמליים רגילים מתקשים לספק את המהירות והיעילות האנרגטית הנדרשות, ולכן מפעילי מרכזי הנתונים עוברים בהדרגה לקישוריות אופטית.
Lumentum נמצאת בתוך המעבר הזה באמצעות לייזרים, רכיבים ומשדרים אופטיים. החברה רשמה רבעון שמיני ברציפות של צמיחה בהכנסות ורבעון שלישי ברציפות שבו הצמיחה הרבעונית הייתה גבוהה מ20%. הדבר מצביע על מגמה מתמשכת ולא על קפיצה חד פעמית בעקבות עסקה אחת.
המוצרים החדשים מתחילים להפוך להכנסות
החברה החלה לספק משדרים במהירות 1.6T, כאשר חלקם משתמשים בלייזרים פנימיים מתוצרתה. בנוסף, נרשמה עלייה במשלוחי לייזרים חזקים עבור CPO, טכנולוגיה שמשלבת את הרכיבים האופטיים קרוב יותר לשבבי העיבוד כדי לשפר מהירות ולצמצם צריכת חשמל.
גם פעילות הOCS ממשיכה להתקדם על בסיס הסכם רכישה רב שנתי בהיקף של מיליארדי דולרים. הנקודה החשובה היא שמנועים אלה רק מתחילים לתרום להכנסות. אם החדירה תימשך, הם עשויים להרחיב את שוק היעד של Lumentum מעבר לקישור בין מרכזי נתונים גם לקישוריות בתוך מרכז הנתונים עצמו.
הרווחיות ממשיכה להשתפר
שיעור הרווח הגולמי המתואם חצה לראשונה ברבעון את רמת 50% והגיע ל50.4%. שיעור הרווח התפעולי המתואם עלה ל36.6%, לעומת 15% בלבד בשנה שעברה.
השיפור נובע משילוב של צמיחה בהיקפי הייצור, תמהיל מוצרים איכותי ומינוף תפעולי. החברה אינה רק מוכרת יותר, אלא מייצרת רווח גבוה יותר מכל דולר של הכנסות. התחזית לרבעון הבא מצביעה על המשך המגמה, עם שיעור רווח תפעולי מתואם של 39.5% עד 40.5%.
התחזית מסמנת האצה נוספת
הנהלת החברה צופה הכנסות של 1.225 עד 1.275 מיליארד דולר ברבעון הראשון של 2027. נקודת האמצע, 1.25 מיליארד דולר, משקפת צמיחה רבעונית של כ24.2% לעומת הרבעון הנוכחי.
הרווח המתואם למניה צפוי להגיע ל4.05 עד 4.35 דולר, לעומת 3.23 דולר ברבעון הנוכחי. התחזית מרמזת שהחברה אינה רואה האטה מיידית בביקוש ושמנועי הצמיחה החדשים מתחילים להשתלב מהר מהצפוי.
 מקור: מצגת המשקיעים של Lumentum.
התרשים מציג עלייה צפויה בהכנסות, ברווחיות התפעולית וברווח למניה. בנקודת האמצע, ההכנסות צפויות לגדול בכ24% בתוך רבעון נוסף.
שאלות מפתח
- כמה מהביקוש הנוכחי אינו מסופק בשל מגבלות קיבולת, ומתי החברה צופה שההשקעות בייצור יסגרו את הפער?
- מה יהיה תמהיל ההכנסות בין משדרי 1.6T, פתרונות OCS, לייזרים עבור CPO והמוצרים הוותיקים במהלך 2027?
- כיצד צפויים המרת האג״ח והגידול במספר המניות להשפיע על הרווח למניה ועל מבנה ההון בשנה הקרובה?
למה לשים לב ברבעון הבא
עמידה בתחזית ההכנסות
הכנסות הקרובות לנקודת האמצע של 1.25 מיליארד דולר יאשרו שהביקוש ממשיך להפוך למשלוחים בפועל. תוצאה מתחת לטווח עלולה להצביע על בעיית אספקה, עיכוב אצל לקוח או האטה בביקוש.
שיעור הרווח התפעולי
שיפור לכ40% יראה שהחברה ממשיכה ליהנות ממינוף תפעולי גם בזמן הרחבת הייצור. ירידה מהרמה הנוכחית עלולה להעיד על תמהיל חלש יותר, עלויות ייצור גבוהות או השקעות שמקדימות את ההכנסות.
קצב החדירה של המוצרים החדשים
חשוב לעקוב אחר משלוחי 1.6T, הכנסות מOCS והתקדמות פתרונות CPO. גידול במספר הלקוחות ובהכנסות יראה שמדובר במנועים מסחריים אמיתיים. דחיות או היעדר פירוט עלולים להצביע על כך שחלק מהציפיות עדיין רחוק מהבשלה.
מה אומר המנכ״ל
מייקל הרלסטון, נשיא ומנכ״ל Lumentum, אמר בהודעת התוצאות:
״ככל שעומסי המחשוב של בינה מלאכותית גדלים במהירות וברוחב הפס, מתכנני מרכזי נתונים עוברים לקישורים אופטיים כאמצעי קישוריות מרכזי.״
הציטוט מסכם את התזה המרכזית. הצמיחה אינה נובעת רק ממחזור שדרוג רגיל, אלא משינוי באופן שבו תשתיות AI נבנות ומעבירות מידע.
סיכום
Lumentum יצאה מהרבעון חזקה יותר מבחינה תפעולית. הצמיחה רחבה, הרווחיות משתפרת והמוצרים החדשים מתחילים לייצר הכנסות ממשיות. מנגד, מחיר המניה משקף ציפיות גבוהות, ומבנה ההון יצר דילול ורעש חשבונאי משמעותי. עד הדוח הבא, המבחן יהיה עמידה בתחזית לצד המשך הרחבת הייצור והרווחיות, המניה עלתה לאחר המסחר בכ3%.