סיכום דו״ח Q2 2026 חברת קאבה (CAVA)
12.8.2026

בקצרה
- הכנסות חברת CAVA צמחו ב-31.3% ל-365.4 מיליון דולר ברבעון השני של 2026, תוך עקיפת ציפיות השוק, מה שמעיד על ביצועים פיננסיים חזקים ויכולת החברה להגדיל את נתח השוק שלה באופן משמעותי.
- צמיחת המכירות במסעדות זהות הגיעה ל-9%, כאשר 5.3% נבעו מגידול בתנועת הלקוחות ולא רק מעליית מחירים, מה שמצביע על חוזק המותג ויכולת החברה למשוך לקוחות חדשים בסביבה צרכנית מאתגרת.
- CAVA פתחה 17 מסעדות חדשות נטו והגיעה ל-476 סניפים, גידול של 19.6% לעומת השנה שעברה, כאשר הסניפים החדשים מציגים ביצועים מעל הציפיות, דבר המחזק את מודל ההתרחבות ומעיד על פוטנציאל צמיחה עתידי.
- שיעור הרווח ברמת המסעדה נשחק מ-26.3% ל-25.7% למרות צמיחה אבסולוטית ברווח, עקב עלויות חומרי גלם, משלוחים ושכר עובדים, מה שמעלה חשש לגבי יכולת החברה לשמר רווחיות גבוהה תוך כדי המשך התרחבות.
נקודות מפתח
• הכנסות פעילות: CAVA הסתכמו ב365.4 מיליון דולר, צמיחה של 31.3% לעומת הרבעון המקביל ומעל צפי השוק לכ360 מיליון דולר
• הרווח המדולל למניה: עמד על 0.19 דולר, לעומת 0.16 דולר ברבעון המקביל וצפי של כ0.18 דולר
• המכירות במסעדות זהות: צמחו ב9%, בעיקר בזכות עלייה של 5.3% בתנועת הלקוחות ועלייה נוספת של 3.7% שנבעה ממחירים ותמהיל המוצרים
• החברה פתחה 17 מסעדות חדשות נטו והגיעה ל476 מסעדות, עלייה של 19.6% במספר המסעדות לעומת השנה שעברה
• הרווח ברמת המסעדה צמח ב28.1% ל93.8 מיליון דולר, אך שיעור הרווח נשחק מ26.3% ל25.7%
• Adjusted EBITDA, רווח תפעולי מתואם לפני ריבית, מסים, פחת והוצאות נוספות, צמח ב30% ל54.7 מיליון דולר
CAVA Group מפעילה רשת מסעדות מהירות המתמקדת באוכל ים תיכוני, עם קערות, פיתות, חלבונים, ירקות וממרחים הניתנים להתאמה אישית. החברה פרסמה את התוצאות לאחר סיום המסחר בארה״ב ב11 באוגוסט 2026, עבור רבעון שהסתיים ב12 ביולי.
זה היה רבעון חזק מבחינת צמיחה, פתיחת מסעדות והבאת לקוחות חדשים. השאלה המרכזית אינה אם CAVA מסוגלת לצמוח, אלא אם היא יכולה להמשיך להתרחב בקצב מהיר בלי שהשקעות בשכר, מוצרים חדשים ושירותי משלוחים ישחקו בהדרגה את הרווחיות.
התרחיש השורי
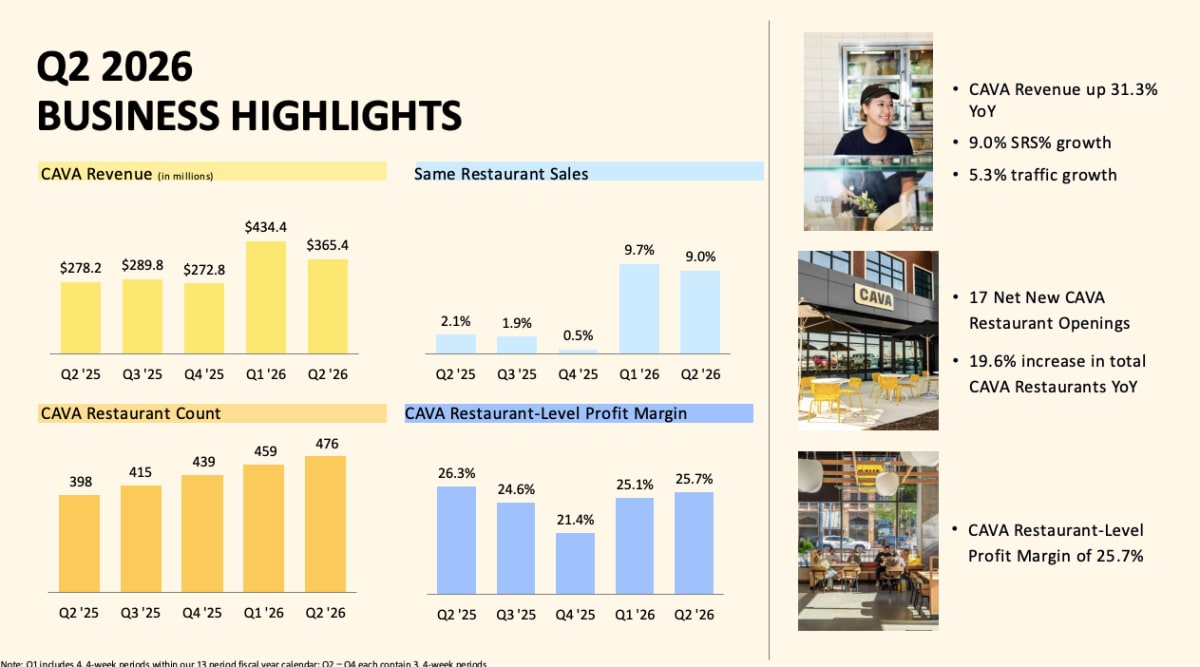
החלק החזק ביותר בדוח הוא איכות הצמיחה במסעדות הקיימות. המכירות במסעדות זהות עלו ב9%, אבל רק 3.7% מהצמיחה הגיעו ממחירים ומתמהיל המוצרים, בעוד שתנועת הלקוחות גדלה ב5.3%. זה חשוב במיוחד בסביבה שבה צרכנים אמריקאים עדיין בררנים בהוצאות שלהם. CAVA אינה נשענת רק על העלאת מחירים כדי להגדיל מכירות, אלא מצליחה להביא יותר אנשים למסעדות. בנוסף, AUV, היקף המכירות השנתי הממוצע למסעדה ותיקה, עלה מ2.9 מיליון דולר ל3.1 מיליון דולר.
 מקור: חומרי ההשלמה לרבעון השני של CAVA.
התרשים מציג את הצמיחה בהכנסות, במספר המסעדות ובמכירות במסעדות זהות. העלייה בתנועת הלקוחות לצד התרחבות הרשת מחזקת את הטענה שהצמיחה אינה מבוססת רק על פתיחת סניפים.
מנוע הצמיחה השני הוא המשך פתיחת המסעדות, לצד ביצועים טובים מהצפוי של הסניפים החדשים. CAVA פתחה 17 מסעדות נטו במהלך הרבעון והרחיבה את הרשת ל476 מסעדות. החברה דיווחה כי 94 המסעדות שנפתחו מאז הרבעון המקביל מציגות ביצועים מעל הציפיות שלה. זה נתון חשוב מפני שפתיחת מסעדות לבדה אינה מבטיחה יצירת ערך. אם הסניפים החדשים מגיעים להיקפי מכירות טובים בלי לפגוע במסעדות קיימות, החברה יכולה להמשיך לשכפל את המודל בשווקים חדשים.
התרחיש הדובי
הסיכון הראשון נמצא ברווחיות. הרווח ברמת המסעדה עלה ב28.1%, אך קצב העלייה היה נמוך מקצב הצמיחה בהכנסות ושיעור הרווח ירד ב60 נקודות בסיס ל25.7%. השחיקה נבעה מעלויות חומרי הגלם הקשורות להשקת מנת הסלמון, מגידול במשקל המשלוחים באמצעות פלטפורמות חיצוניות ומהשקעה נוספת בשכר העובדים. חלק מההשפעות עשויות להיות זמניות, אך עלייה מתמשכת בשכר ובמשלוחים עלולה להפוך ללחץ קבוע על הרווחיות.
הסיכון השני הוא הפער בין התוצאות החזקות לבין החלטת ההנהלה להשאיר את התחזית השנתית ללא שינוי. התחזית עדיין צופה צמיחה של 4.5% עד 6.5% במכירות במסעדות זהות, שיעור רווח ברמת המסעדה של 23.7% עד 24.3% וAdjusted EBITDA של 181 מיליון דולר עד 191 מיליון דולר. ההנהלה הסבירה כי היא שומרת על זהירות בשל אי ודאות צרכנית וסביבת בטיחות המזון. ביולי נרשמה גם פגיעה זמנית במכירות בעקבות חששות ציבוריים מהתפרצות מחלה הקשורה לירקות, אף שהחברה מסרה כי שרשרת האספקה שלה לא נפגעה ישירות.
מסקנה
תזת הצמיחה של CAVA התחזקה ברבעון. החברה לא רק פתחה יותר מסעדות, אלא הציגה עלייה אמיתית בתנועת הלקוחות במסעדות הקיימות והמשיכה להגדיל את הרווח האבסולוטי.
עם זאת, זו אינה תמונה מושלמת. שיעור הרווח ברמת המסעדה נשחק והתחזית לא הועלתה. המשתנה החשוב ביותר להמשך יהיה יכולתה של החברה לשמור על צמיחה בתנועת הלקוחות ובמקביל לבלום את השחיקה ברווחיות.
הנושאים המרכזיים
צמיחה המבוססת על לקוחות ולא רק על מחיר
עלייה של 5.3% בתנועת הלקוחות היא סימן חיובי במיוחד לחוסן המותג. יותר ממחצית מהצמיחה במכירות במסעדות זהות נבעה ממספר גדול יותר של מנות שנמכרו, ולא מהעלאת מחירים. החברה גם ציינה שהצמיחה החזקה ביותר הגיעה מלקוחות בעלי הכנסה נמוכה יותר, נתון שעשוי להעיד שהצעת הערך של CAVA מצליחה למשוך קהל רחב למרות הלחץ על תקציבי משקי הבית.
התרחבות ארצית עם כניסה לסן פרנסיסקו
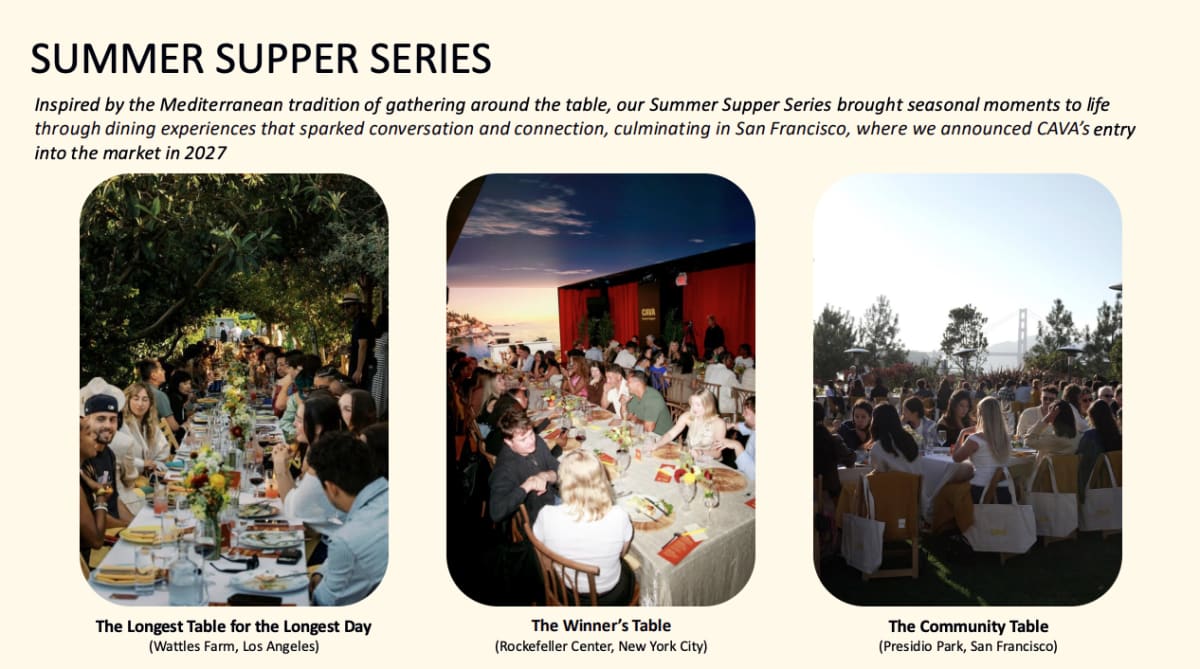
מספר המסעדות עלה מ398 ל476 בתוך שנה. החברה ממשיכה להיכנס לשווקים חדשים והודיעה כי תיכנס לשוק סן פרנסיסקו במהלך 2027. הצלחת המסעדות החדשות מחזקת בשלב זה את ההנחה שהמותג מתאים גם מחוץ לאזורי הפעילות הוותיקים שלו.
 מקור: חומרי ההשלמה לרבעון השני של CAVA.
התרשים מציג את פעילות השיווק הקהילתית של CAVA ואת האירוע בסן פרנסיסקו שבו הכריזה החברה על כניסתה לשוק במהלך 2027. המהלך מהווה מבחן נוסף ליכולת להעביר את המודל לשווקים חדשים.
חדשנות בתפריט מגדילה מכירות אך עולה כסף
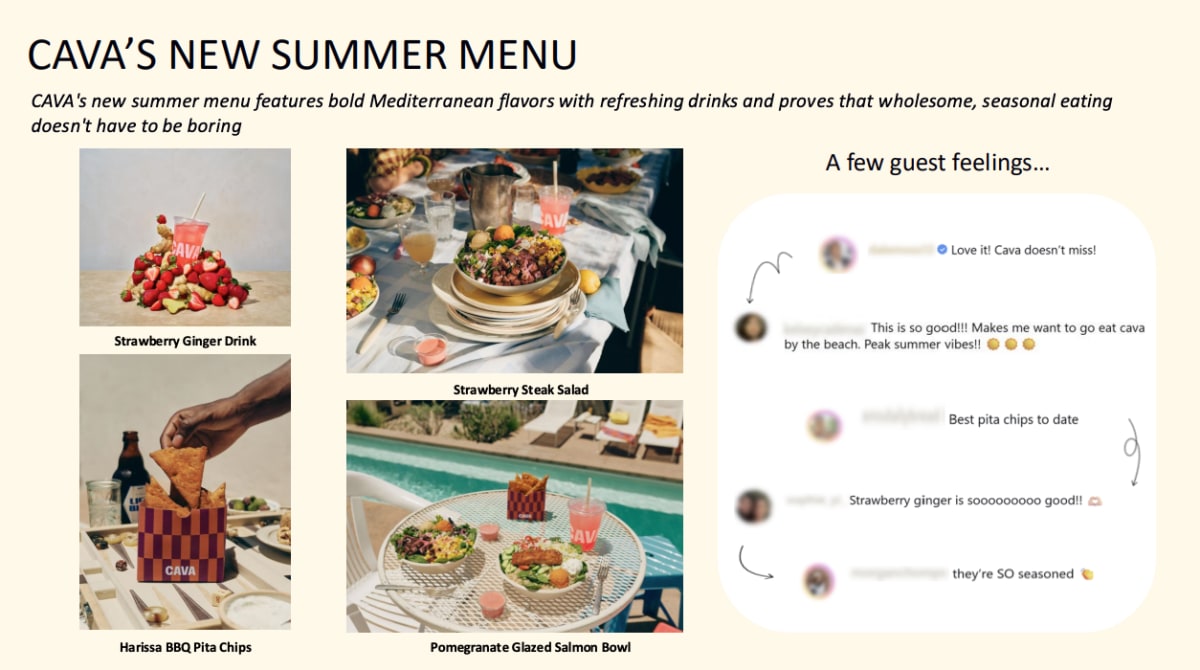
התפריט העונתי כלל מוצרים חדשים כמו קערת סלמון בזיגוג רימונים, סלט סטייק ומשקאות עונתיים. המוצרים החדשים תמכו בביקוש ובסכום הממוצע להזמנה, אך הסלמון גם העלה את עלויות חומרי הגלם ופגע בשיעור הרווח. מבחינת המשקיעים, חדשנות בתפריט חיובית כל עוד היא מגדילה את הרווח הכולל ולא מחייבת את החברה להקריב רווחיות באופן קבוע.
 מקור: חומרי ההשלמה לרבעון השני של CAVA.
התרשים מציג את המוצרים העונתיים החדשים של CAVA. התפריט ממחיש את יכולת החברה לחדש ולמשוך לקוחות, אך גם את הסיבה לחלק מהלחץ שנרשם בעלויות המזון.
תזרים ומאזן תומכים בהמשך ההתרחבות
מתחילת השנה ייצרה החברה תזרים מפעילות שוטפת של 134.5 מיליון דולר. FCF, תזרים המזומנים החופשי לאחר השקעות בציוד ובנכסים, הסתכם ב44.8 מיליון דולר לעומת 21.9 מיליון דולר בתקופה המקבילה. לחברה היו בסוף הרבעון כ322.8 מיליון דולר במזומן ועוד כ112.8 מיליון דולר בהשקעות, המעניקים לה בסיס נוח יחסית למימון פתיחת מסעדות נוספות.
שאלות מפתח
- כמה זמן יידרש למסעדות החדשות להגיע להיקפי המכירות ולרווחיות של המסעדות הוותיקות?
- האם ההשקעה בשכר והגידול במשלוחים חיצוניים ימשיכו ללחוץ על שיעור הרווח ברמת המסעדה גם בשנת 2027?
- האם ההנהלה תוכל להאיץ את פתיחת המסעדות מעבר לקצב הנוכחי בלי לפגוע באיכות השירות, בתרבות הארגונית ובביצועי הסניפים?
למה לשים לב ברבעון הבא
תנועת הלקוחות
המשך צמיחה של לפחות אמצע טווח חד ספרתי בתנועת הלקוחות יחזק את הטענה שהמותג ממשיך לצבור נתח שוק. האטה חדה או מעבר לצמיחה המבוססת בעיקר על העלאות מחיר יהיו סימן פחות חיובי.
שיעור הרווח ברמת המסעדה
התייצבות או חזרה לשיפור ברווחיות תראה שעלויות הסלמון וההשקעות בשכר היו ניתנות לניהול. ירידה נוספת, במיוחד לצד מכירות חזקות, עלולה להצביע על לחץ עמוק יותר במודל ההפעלה.
ביצועי המסעדות החדשות
המשקיעים צריכים לעקוב אחר קצב הפתיחה, היקף המכירות במסעדות החדשות והאם קיימת פגיעה במסעדות ותיקות הנמצאות בקרבתן. המשך ביצועים מעל הציפיות יתמוך בתזת ההתרחבות הארצית.
מה אומר המנכ״ל
ברט שולמן, מייסד שותף ומנכ״ל CAVA, אמר עם פרסום התוצאות:
״המסעדות החדשות ביותר שלנו ממשיכות להציג ביצועים מעל הציפיות, דבר המחזק את יכולתנו להעביר את המודל לשווקים שונים ואת הביקוש הגובר למטבח הים תיכוני הייחודי שלנו.״
המשמעות היא שההנהלה רואה בביצועי הסניפים החדשים הוכחה שהמותג מסוגל להתרחב מעבר לשווקים שבהם הוא כבר מבוסס. זו נקודת מפתח בתזה, מפני שרוב הצמיחה העתידית תלויה בפתיחת מסעדות חדשות.
סיכום
CAVA יצאה מהרבעון חזקה יותר, עם צמיחה מהירה בהכנסות, עלייה ממשית בתנועת הלקוחות וביצועים טובים של המסעדות החדשות. איכות הצמיחה גבוהה יחסית, אך השחיקה ברווחיות והתחזית הזהירה מונעות מהדוח להיות מושלם. עד הדוח הבא, המבחן יהיה שמירה על תנועת לקוחות חזקה לצד התייצבות שיעור הרווח ברמת המסעדה.
המניה סיימה את המסחר ב11 באוגוסט במחיר של 60.81 דולר ועלתה לאחר שעות המסחר בכ11.6% למחיר של כ67.87 דולר.