סיכום דו״ח Q2 2026 חברת CoreWeave (CRWV)
12.8.2026

בקצרה
- הכנסות חברת CoreWeave זינקו ל-2.575 מיליארד דולר ברבעון השני של 2026, צמיחה של 112% לעומת השנה שעברה, מה שמעיד על ביקוש חזק לשירותי תשתית ענן לבינה מלאכותית ומחזק את מעמדה בשוק הצומח במהירות.
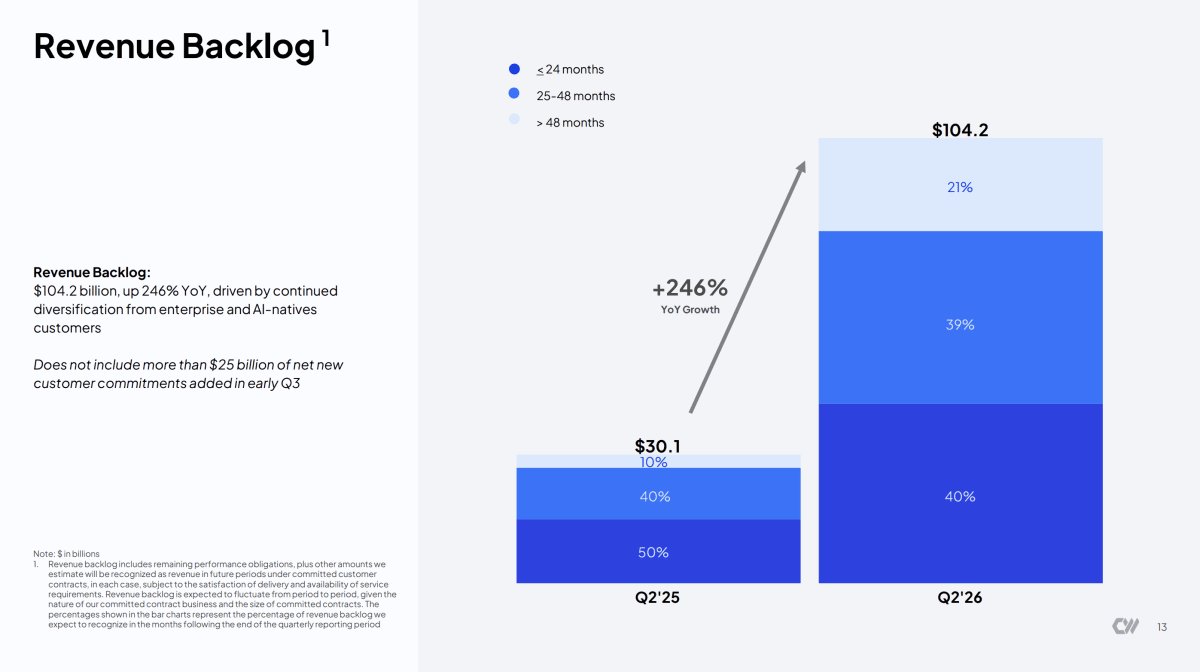
- צבר ההכנסות של החברה הגיע ל-104.2 מיליארד דולר, עלייה של 246% לעומת השנה שעברה, בתוספת התחייבויות חדשות של 25 מיליארד דולר בתחילת הרבעון השלישי, דבר המבטיח נראות גבוהה להכנסות עתידיות ומצביע על פוטנציאל צמיחה משמעותי לטווח ארוך.
- הרווח התפעולי המתואם של CoreWeave השתפר ל-128 מיליון דולר, עם שיעור רווחיות של 5% לעומת 1% ברבעון הקודם, מה שמסמן התחלה של שיפור ביעילות התפעולית ומאותת על יכולת החברה להפוך את הצמיחה המהירה לרווחיות תפעולית.
- החברה רשמה הפסד נקי של 626 מיליון דולר, בעיקר עקב הוצאות ריבית של 640 מיליון דולר, לצד השקעות הון עצומות של 9.4 מיליארד דולר ברבעון, מה שמדגיש את הסיכון המימוני הגבוה הכרוך בצמיחה אגרסיבית זו ואת הצורך בניהול חוב יעיל.
נקודות מפתח
• ההכנסות הסתכמו ב2.575 מיליארד דולר, צמיחה של 112% לעומת השנה שעברה ושל 24% לעומת הרבעון הקודם. ההכנסות היו מעט מעל צפי השוק, שעמד על כ2.56 מיליארד דולר.
• צבר ההכנסות הגיע ל104.2 מיליארד דולר, עלייה של 246% לעומת השנה שעברה. הצבר אינו כולל התחייבויות לקוחות חדשות של יותר מ25 מיליארד דולר שנוספו בתחילת הרבעון השלישי.
• הרווח התפעולי המתואם הסתכם ב128 מיליון דולר, לעומת 21 מיליון דולר ברבעון הקודם. שיעור הרווח התפעולי המתואם השתפר מ1% ל5%.
• ההפסד הנקי לפי GAAP, כללי החשבונאות המקובלים בארצות הברית, התרחב ל626 מיליון דולר, בעיקר על רקע הוצאות ריבית של 640 מיליון דולר.
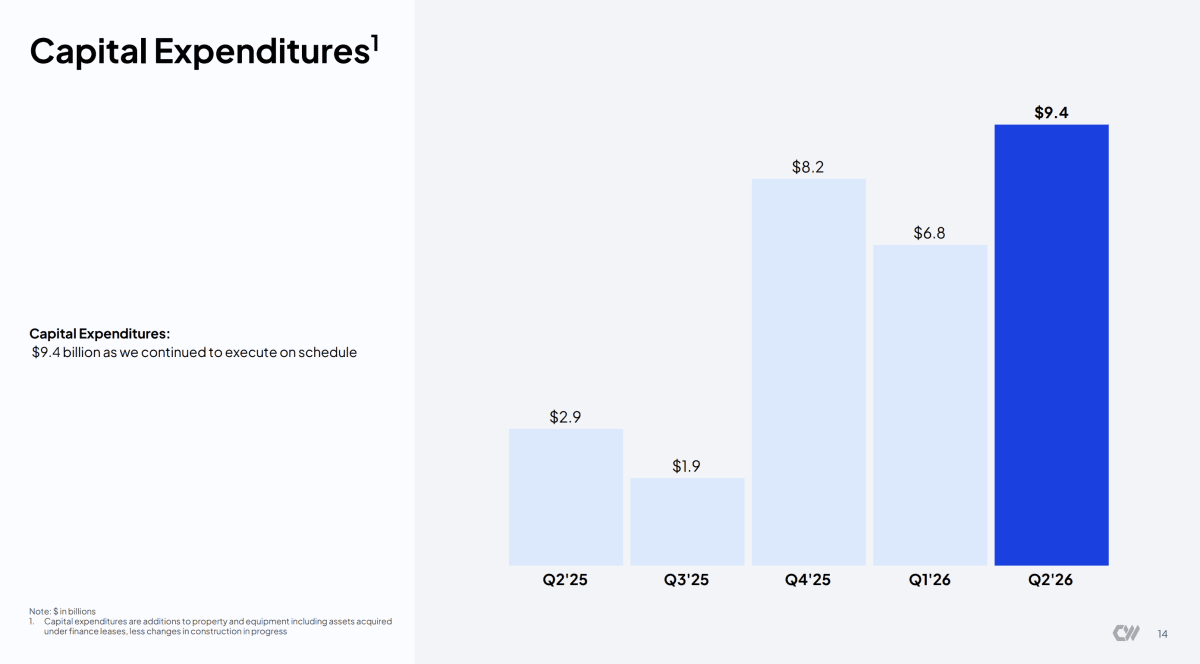
• CapEx, השקעות ההון בבניית מרכזי נתונים ורכישת תשתיות, הגיע ל9.4 מיליארד דולר ברבעון. החברה העלתה את תחזית ההשקעות השנתית ל35 עד 39 מיליארד דולר.
• תחזית ההכנסות לשנת 2026 הועלתה ל12.4 עד 13.2 מיליארד דולר, לצד יעד קצב הכנסות שנתי של 18.5 עד 19.5 מיליארד דולר בסוף השנה.
חברת CoreWeave, מספקת תשתיות ענן שנבנו במיוחד עבור אימון והרצה של מודלים ומערכות בינה מלאכותית. הפלטפורמה משלבת שרתי GPU, אחסון, רשתות תקשורת, קירור, כלי פיתוח ושירותי inference, כלומר הרצת מודלים שכבר אומנו כדי להפיק תשובות ותוצאות בפועל. החברה דיווחה לאחר סיום המסחר בארצות הברית ב11 באוגוסט 2026.
הדוח מציג עסק שנמצא בעיצומה של התרחבות חריגה בקנה המידה שלה. הביקוש, ההכנסות והצבר ממשיכים לצמוח במהירות, אבל החברה נדרשת להשקיע סכומי עתק ולגייס חוב לפני שהקיבולת החדשה מתחילה לייצר הכנסות. השאלה המרכזית היא אם CoreWeave תצליח להפוך את יתרון הביקוש והתשתית לרווח נקי ולתזרים חיובי, לפני שהוצאות המימון יהפכו למעמסה גדולה מדי.
התרחיש השורי
הנקודה החיובית ביותר היא הנראות הגבוהה להכנסות העתידיות. צבר ההכנסות גדל ל104.2 מיליארד דולר, יותר מפי שלושה לעומת השנה שעברה, ועוד יותר מ25 מיליארד דולר של התחייבויות חדשות נוספו בתחילת הרבעון השלישי. יותר ממחצית הצבר כבר קשורה לחוזים שהאספקה במסגרתם החלה, וההנהלה צופה שהשיעור יעלה ליותר משני שלישים עד סוף השנה. המשמעות היא שחלק משמעותי מהצמיחה אינו מבוסס רק על תחזיות לביקוש עתידי, אלא על חוזים שכבר מתחילים להפוך להכנסות.
מקור: מצגת המשקיעים של CoreWeave לרבעון השני של 2026.
התרשים מציג את העלייה בצבר מ30.1 מיליארד דולר ל104.2 מיליארד דולר ואת פיזור ההכרה בהכנסות על פני מספר שנים.
המנוע החיובי השני הוא תחילת השיפור ברווחיות התפעולית. הרווח התפעולי המתואם עלה מ21 מיליון דולר ברבעון הראשון ל128 מיליון דולר, ושיעור הרווח השתפר מ1% ל5%. ההנהלה צופה המשך התרחבות ברבעון השלישי ושיעור רווח תפעולי מתואם באזור העשרה הנמוכה ברבעון הרביעי. גם שירותי התוכנה, האחסון, הרשתות והמעבדים, שנחשבים לבעלי רווחיות גבוהה יותר, כבר מייצרים ARR, קצב הכנסות שנתי חוזר, של יותר מ400 מיליון דולר. פעילות הInference המנוהל זינקה מקצב שנתי של מיליון דולר ליותר מ100 מיליון דולר בתוך רבעון, והחברה מכוונת לפחות ל250 מיליון דולר עד סוף השנה.
התרחיש הדובי
הסיכון העיקרי נשאר מבנה המימון. החברה הפסידה 626 מיליון דולר ברבעון, לעומת 290 מיליון דולר בשנה שעברה, אף שההכנסות יותר מהוכפלו. הוצאות הריבית עלו מ267 מיליון דולר ל640 מיליון דולר, סכום הגבוה מהרווח התפעולי המתואם כמעט פי חמישה. החברה אמנם הורידה את עלות החוב הממוצעת בכמעט 300 נקודות בסיס במהלך השנה האחרונה, אך הצורך לממן השקעות של עשרות מיליארדי דולרים צפוי להעלות את הוצאות הריבית ברבעון השלישי לטווח של 860 עד 940 מיליון דולר.
מקור: מצגת המשקיעים של CoreWeave לרבעון השני של 2026.
הגרף ממחיש את הקפיצה בהשקעות ההון מ2.9 מיליארד דולר ברבעון המקביל ל9.4 מיליארד דולר ברבעון הנוכחי. העלייה מראה עד כמה הצמיחה דורשת מימון מוקדם וכבד.
הסיכון השני הוא פער הזמנים בין ההשקעה להכנסה. CoreWeave צריכה לרכוש ציוד, להבטיח חשמל ולבנות תשתיות לפני שהלקוח מתחיל לשלם בהיקף מלא. ברבעון נוספו כמעט 500 מגה ואט של חשמל פעיל, אך יותר מ300 מגה ואט נוספו רק ביוני ולכן כמעט שלא תרמו להכנסות הרבעון. השיטה יכולה לייצר תשואה חזקה לאחר שהמתקנים מופעלים, אבל עיכובים בחיבורי חשמל, באספקת רכיבים או בהקמת מרכזי הנתונים עלולים לפגוע בהכנסות בזמן שהחוב והריבית כבר נמצאים במאזן.
מסקנה
תזת הצמיחה התחזקה בצורה משמעותית. החברה הציגה ביקוש חזק, צבר גדול, תחזית מוגדלת ושיפור ברור ברווחיות התפעולית לעומת הרבעון הקודם. גם הצמיחה המהירה בInference המנוהל מראה שCoreWeave מתחילה להתרחב מעבר להשכרת תשתית בסיסית.
מנגד, תזת הרווחיות עדיין לא הוכחה. החברה משקיעה הרבה יותר מההכנסות שהיא מייצרת, ההפסד הנקי התרחב והוצאות הריבית ממשיכות לעלות. זהו דוח חיובי מבחינת ביצוע וביקוש, אך כזה שמגדיל במקביל את הסיכון הפיננסי.
הנושאים המרכזיים
הצבר מספק נראות, אך לא מבטל את סיכון הביצוע
צבר ההכנסות של 104.2 מיליארד דולר כולל התחייבויות חוזיות שההכרה בהן תלויה באספקה ובזמינות השירות. כ40% מהצבר צפויים להפוך להכנסות בתוך 24 חודשים, 39% בין 25 ל48 חודשים ו21% לאחר מכן. הפיזור מספק נראות רב שנתית, אבל גם מדגיש שהחברה חייבת לבנות ולהפעיל את הקיבולת בזמן כדי לממש את מלוא הצבר.
CoreWeave מנסה להפוך מפעילת GPU לפלטפורמת AI מלאה
החברה מרחיבה את ההיצע לאחסון, תקשורת, מעבדים, כלי פיתוח, ניטור והרצת מודלים. מוצרים אלה עשויים להגדיל את ההכנסה מכל לקוח ולהציג שיעורי רווח טובים יותר מהשכרת תשתיות בלבד. ההתקדמות החשובה ביותר ברבעון הייתה בInference המנוהל, שצמח בקצב מהיר יותר מהיכולת של החברה לספק לו קיבולת.
החשמל הופך ליתרון תחרותי מרכזי
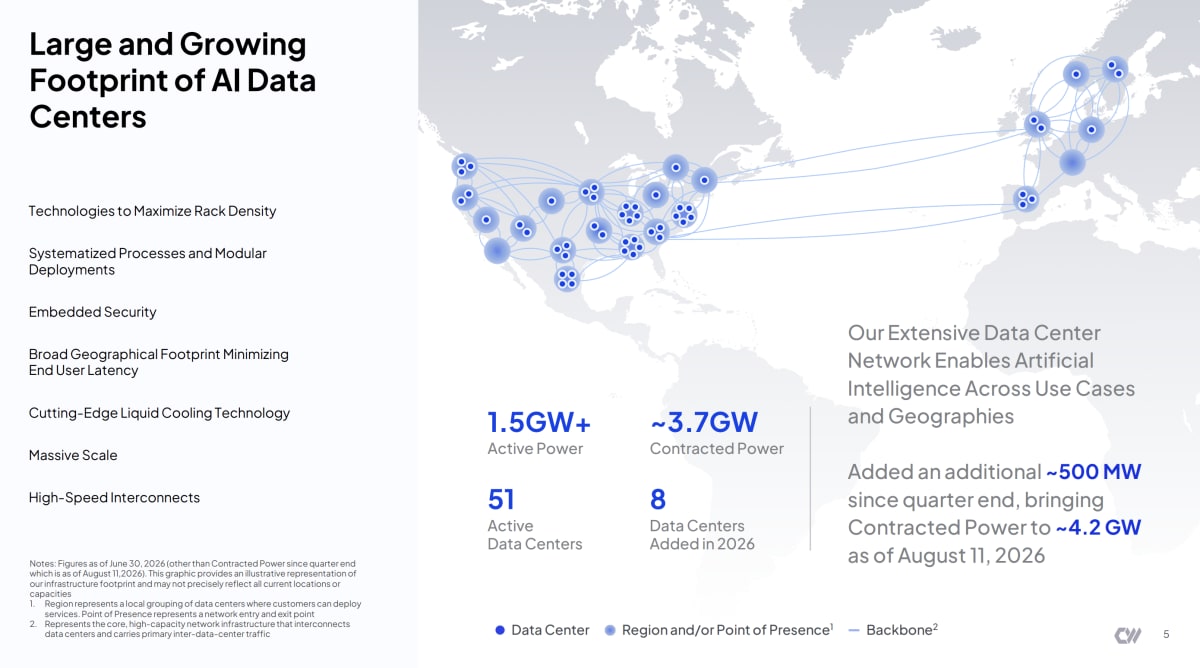
בסוף הרבעון הפעילה החברה 1.5 גיגה ואט של חשמל והחזיקה בחוזים ל3.7 גיגה ואט. לאחר סוף הרבעון הנתון החוזי עלה ל4.2 גיגה ואט. בנוסף קיימות אפשרויות לעוד יותר מ1.5 גיגה ואט, והחברה מכוונת להגיע לפחות ל8 גיגה ואט פעילים עד 2030. בעולם שבו חיבורי חשמל הם צוואר בקבוק, השליטה בתשתית יכולה להפוך ליתרון מהותי, בתנאי שהקיבולת תושלם ותאויש בחוזים רווחיים.
מקור: מצגת המשקיעים של CoreWeave לרבעון השני של 2026.
המפה מציגה 51 מרכזי נתונים פעילים, קיבולת פעילה של 1.5 גיגה ואט ופריסה שמתרחבת מעבר לארצות הברית. מאז סוף הרבעון עלתה הקיבולת החוזית לכ4.2 גיגה ואט.
הטכנולוגיה החדשה תומכת בכוח התמחור
חברת CoreWeave הייתה ספקית הענן הראשונה שהשלימה הפעלה ובדיקה של מערכת NVIDIA Vera Rubin NVL72. לדברי ההנהלה, החוזים על הדור החדש משקפים שיפור של 5 עד 10 נקודות אחוז במרווח התרומה ביחס לחוזים מהתקופה האחרונה. החברה גם העלתה ביולי את המחירים בכ25% בחלק מהמוצרים, בעקבות עוצמת הביקוש והעלייה בתשואה שהלקוחות מפיקים מהפלטפורמה.
שאלות מפתח
- כמה מתוך צבר ההכנסות ומעל 25 מיליארד הדולר של ההתחייבויות החדשות ידרשו השקעות נוספות שעדיין אינן ממומנות?
- באיזה שלב השיפור ברווח התפעולי יהיה מספיק כדי לכסות את הוצאות הריבית ולייצר רווח נקי?
- איזה חלק מהצמיחה בInference המנוהל מגיע מביקוש עצמאי ורווחי, ואיזה חלק נובע מהקצאת קיבולת שהייתה יכולה להימכר בחוזים ארוכי טווח?
למה לשים לב ברבעון הבא
הפיכת הקיבולת החדשה להכנסות
יותר מ300 מגה ואט נוספו רק ביוני ולכן התרומה שלהם אמורה להופיע בעיקר ברבעון השלישי והרביעי. הכנסות בטווח התחזית של 3.45 עד 3.6 מיליארד דולר, ללא עיכובים בהפעלה, יחזקו את הטענה שהחברה מסוגלת להפוך השקעות להכנסות במהירות.
המשך השיפור בשיעור הרווח התפעולי
החברה צופה רווח תפעולי מתואם של 200 עד 260 מיליון דולר ברבעון השלישי והמשך שיפור בשיעור הרווח. עלייה עקבית מעבר ל5% תראה שהיתרון לגודל מתחיל לפעול. עצירה או נסיגה למרות הצמיחה בהכנסות תעלה שאלות לגבי איכות הכלכלה של החוזים.
החוב והוצאות הריבית
הוצאות ריבית של עד 940 מיליון דולר ברבעון השלישי עלולות לבלוע את כל הרווח התפעולי ואף יותר. שיפור בעלות החוב, מימון המבוסס יותר על מקדמות לקוחות או האטה בקצב צבירת החוב יחזקו את התזה. המשך עלייה מהירה בהוצאות המימון יגדיל את הסיכון.
מה אומרת ההנהלה
מייקל אינטרייטור, מייסד שותף ומנכ״ל CoreWeave, אמר בשיחת המשקיעים:
״הביקוש ממשיך לעלות על ההיצע בכל המגזרים, האזורים הגיאוגרפיים ודורות התשתית. אנחנו מספקים קיבולת בקנה מידה יוצא דופן, לקהל לקוחות מגוון, תוך שיפור המינוף התפעולי.״
הציטוט מסכם היטב את הצד החיובי בדוח, אך המבחן עבור המשקיעים הוא אם עוצמת הביקוש תתורגם לרווחים לאחר הוצאות הפחת והמימון.
סיכום
CoreWeave יצאה מהרבעון כחברה גדולה וחזקה יותר מבחינה תפעולית. ההכנסות, הצבר, הקיבולת והתחזית עלו, ונרשם שיפור ממשי ברווחיות לעומת הרבעון הקודם. במקביל, ההפסד הנקי והוצאות הריבית מדגישים שהחברה עדיין משלמת מחיר כבד כדי לממן את הצמיחה. עד הדוח הבא, הנתון החשוב ביותר יהיה קצב השיפור ברווח התפעולי ביחס לקצב העלייה בהוצאות המימון.
מניית CoreWeave עלתה לאחר שעות המסחר בכ13.5%, למחיר של כ102.55 דולר, לאחר שסגרה את המסחר הרגיל ב90.32 דולר. התגובה משקפת בעיקר את התחזית המוגדלת, השיפור ברווחיות התפעולית והצבר החדש. מדובר בנתון משתנה שנבדק בסמוך לפרסום הדוח.