סיכום דו״ח Q2 2026 חברת Hims & Hers Health (HIMS)
11.8.2026

בקצרה
- חברת Hims & Hers Health הציגה צמיחה מרשימה בהכנסות של 38% ל-753.2 מיליון דולר ברבעון השני של 2026, תוך עקיפת ציפיות השוק, מה שמעיד על יכולת החברה להגדיל את היקף פעילותה ולמשוך לקוחות חדשים באופן עקבי.
- מספר המנויים של החברה עלה ב-19% והגיע ל-2.89 מיליון, ובמקביל ההכנסה החודשית הממוצעת למנוי זינקה ב-21% ל-92 דולר, דבר המצביע על הצלחה בהעמקת הקשר עם הלקוחות ומכירת שירותים נוספים, בעיקר בתחום הירידה במשקל, המשפר את פוטנציאל ההכנסה ללקוח.
- למרות הצמיחה בהכנסות, החברה עברה מרווח נקי של 42.5 מיליון דולר להפסד של 86.3 מיליון דולר, ושיעור הרווח הגולמי ירד מ-76% ל-64%, מה שמעיד על שחיקה משמעותית ברווחיות הנובעת מעלויות תפעול גבוהות יותר, בעיקר בטיפולי ירידה במשקל ובהתרחבות גיאוגרפית.
- הפער בין ההפסד החשבונאי לרווח התפעולי המתואם (Adjusted EBITDA) התרחב, כאשר ה-Adjusted EBITDA ירד ב-27% ל-60.3 מיליון דולר וכלל התאמות משמעותיות, דבר המעלה חשש לגבי איכות הרווחים ומחייב את המשקיעים לבחון את ההוצאות הלא מתואמות המשפיעות על השורה התחתונה.
עיקרי הדוח
• הכנסות: צמחו ב38% והגיעו ל753.2 מיליון דולר, לעומת צפי שוק של כ699 מיליון דולר
• מספר המנויים: עלה ב19% והגיע ל2.89 מיליון
• ההכנסה החודשית הממוצעת למנוי: עלתה ב21% ל92 דולר
• רווח הגולמי: עלה ב16%, אך שיעור הרווח הגולמי נפל מ76% ל64%
• החברה עברה מרווח נקי של 42.5 מיליון דולר להפסד של 86.3 מיליון דולר
• Adjusted EBITDA, רווח תפעולי מתואם לפני ריבית, מסים, פחת והפחתות, ירד ב27% ל60.3 מיליון דולר
חברת Hims & Hers היא פלטפורמת בריאות דיגיטלית שמחברת מטופלים עם ספקי שירות רפואי ומציעה טיפולים בתחומי ירידה במשקל, בריאות מינית, עור, שיער, בריאות הנפש והורמונים. החברה דיווחה לאחר סיום המסחר בארה״ב ב10 באוגוסט 2026 על רבעון שבו הצמיחה חזרה להאיץ, אך העלות של אותה צמיחה נחשפה בצורה ברורה יותר.
השאלה המרכזית שעולה מהדוח אינה אם Hims & Hers מסוגלת להגדיל את ההכנסות, אלא אם היא יכולה לעשות זאת בלי להמשיך לשחוק את שיעורי הרווח ולהגדיל את הפער בין התוצאות המתואמות לבין ההפסד החשבונאי.
התרחיש השורי
מנוע הצמיחה המרכזי ממשיך להיות העמקת הקשר עם הלקוחות. מספר המנויים גדל ב19%, ובמקביל ההכנסה החודשית למנוי עלתה מ76 דולר ל92 דולר. השילוב מלמד שהחברה אינה צומחת רק באמצעות גיוס לקוחות חדשים, אלא מצליחה למכור לכל לקוח יותר שירותים ומוצרים, בעיקר טיפולי ירידה במשקל. גם בנטרול Eucalyptus, ההכנסה החודשית למנוי הייתה מגיעה לכ90 דולר, כך שרוב השיפור לא נבע מהרכישה.
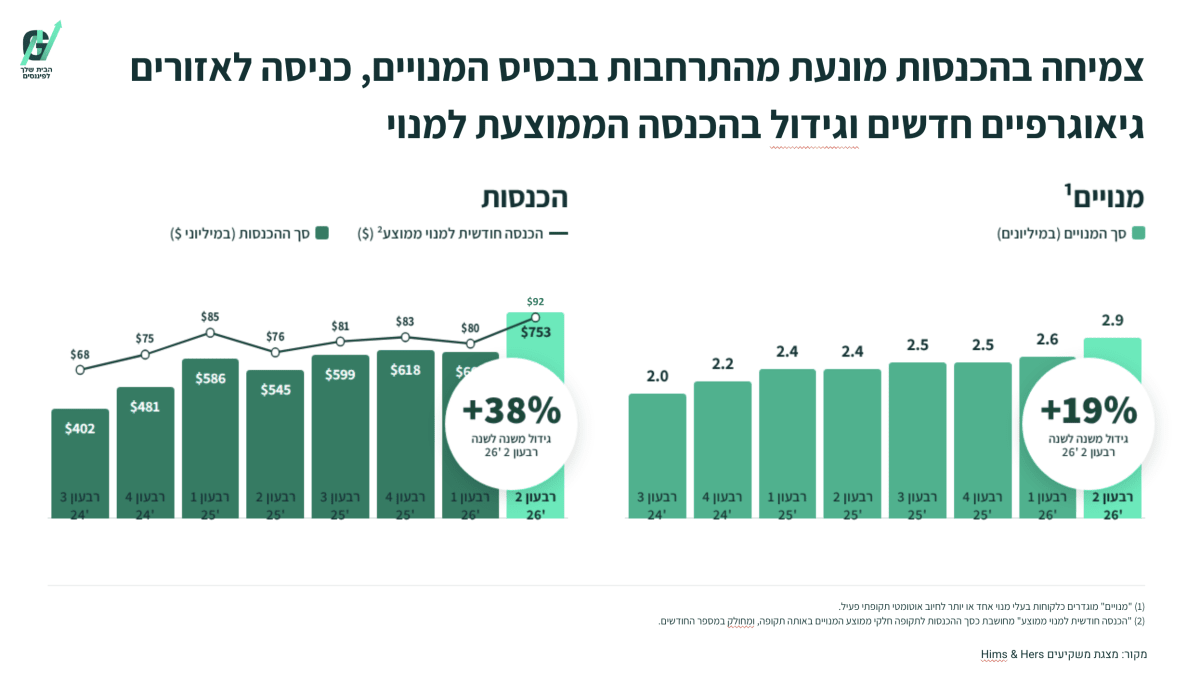
התרשים מציג את העלייה במספר המנויים, בהכנסות ובהכנסה הממוצעת למנוי. שלושת המדדים צמחו במקביל ברבעון השני.
מנוע הצמיחה השני הוא ההתרחבות הגיאוגרפית. ההכנסות מחוץ לארה״ב הגיעו ל131.4 מיליון דולר, לעומת 7.5 מיליון דולר בלבד ברבעון המקביל. רוב הקפיצה נבעה מרכישות, כולל Eucalyptus, אך היא מעניקה לחברה נוכחות באוסטרליה, יפן, בריטניה ושווקים נוספים. התחזית לרבעון השלישי, הכנסות של 880 עד 900 מיליון דולר, מצביעה על צמיחה שנתית של 47% עד 50% ומראה שההאצה צפויה להימשך לפחות בטווח הקרוב.
התרחיש הדובי
נקודת החולשה המרכזית היא איכות הרווח. עלות ההכנסות גדלה ב112%, כמעט פי שלושה מקצב צמיחת ההכנסות, ושיעור הרווח הגולמי ירד ב12 נקודות אחוז ל64%. טיפולי הירידה במשקל, משלוחים בתדירות גבוהה יותר, עלויות מימוש גבוהות והתרחבות לשווקים חדשים יצרו תמהיל פחות רווחי. כל עוד הירידה במשקל היא מנוע מרכזי, קשה להניח ששיעור הרווח הגולמי יחזור במהירות לרמות ההיסטוריות.
הפער בין ההפסד החשבונאי לתוצאה המתואמת רחב. החברה דיווחה על הפסד נקי של 86.3 מיליון דולר ועל הפסד GAAP, הנתון החשבונאי הרשמי, של 0.37 דולר למניה, לעומת רווח של 0.17 דולר למניה ברבעון המקביל. Adjusted EBITDA נותר חיובי, אך כלל התאמות של 47.5 מיליון דולר בגין התחייבויות משפטיות, 42.1 מיליון דולר בתגמול מבוסס מניות ו28.8 מיליון דולר בעלויות רכישה ועסקאות. המשקיע צריך להביא בחשבון שחלק מההוצאות האלו משמעותיות גם אם החברה אינה כוללת אותן במדד המתואם.
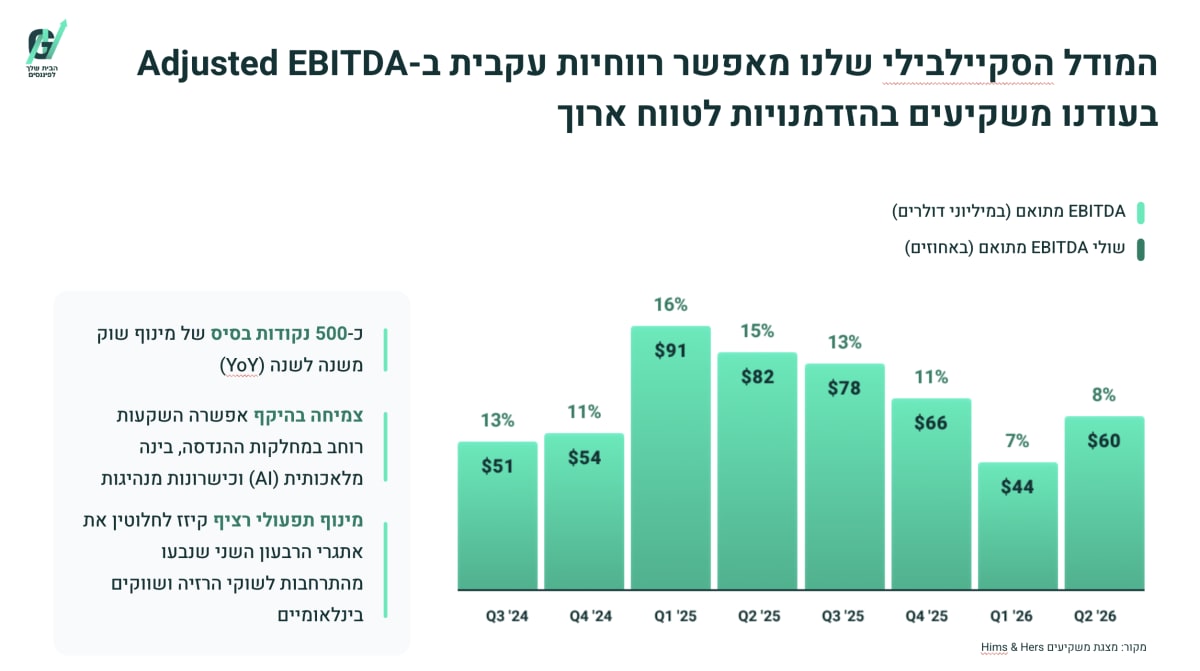
התרשים ממחיש שהרווחיות המתואמת השתפרה לעומת הרבעון הראשון, אך נותרה נמוכה משמעותית מהרמות שנרשמו בתחילת 2025.
מסקנה
תזת הצמיחה התחזקה, אך תזת הרווחיות נחלשה. ההכנסות, מספר המנויים, ההכנסה למנוי והתחזית היו חזקים, והפעילות בארה״ב חזרה לצמוח בקצב גבוה יותר. מנגד, השחיקה החדה ברווח הגולמי, ההפסד החשבונאי והפער הגדול מול Adjusted EBITDA מראים שהחברה משלמת מחיר כבד עבור המעבר לטיפולי ירידה במשקל ממותגים ועבור ההתרחבות הבינלאומית.
הנושאים המרכזיים
הירידה במשקל משנה את מבנה החברה
תחום הירידה במשקל מגדיל את ההכנסה מכל לקוח ופותח לחברה שוק משמעותי, אך הוא גם יקר יותר לתפעול. החברה מתרחקת מחלק מהתרופות המורכבות ועוברת לתמהיל הכולל יותר תרופות ממותגות ומאושרות, בעלות מוצר גבוהה יותר. זהו שינוי מבני ולא רק רעש זמני של רבעון אחד.
Hers הופכת למנוע הכנסות מרכזי
מותג Hers ייצר יותר מ40% מההכנסות בארה״ב ברבעון, לעומת כ35% בשנה שעברה. החברה מעריכה שהמותג יחצה הכנסות שנתיות של מיליארד דולר במהלך 2026. הצמיחה נשענת בעיקר על ירידה במשקל וטיפולי עור, ובהמשך החברה מתכננת להרחיב את פעילותה לבריאות הורמונלית ולגיל המעבר.
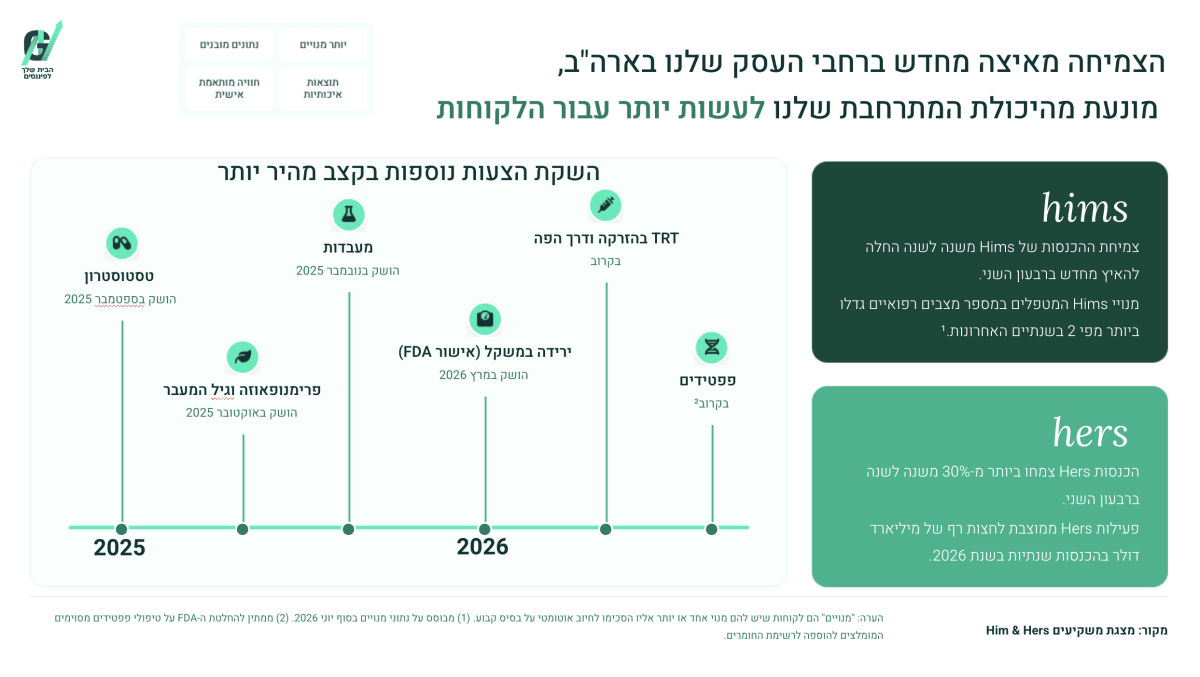
התרשים מציג את הרחבת סל הטיפולים, כולל טסטוסטרון, גיל המעבר, בדיקות מעבדה וטיפולי ירידה במשקל. המטרה היא להגדיל את מספר המצבים הרפואיים שכל מנוי מטפל בהם דרך הפלטפורמה.
הצמיחה הבינלאומית מגיעה בעיקר מרכישות
ההכנסות הבינלאומיות זינקו ביותר מפי 17, אך לא מדובר בצמיחה אורגנית בלבד. Eucalyptus תרמה כחודש אחד לתוצאות הרבעון והייתה אחראית לכ5% מהכנסות הרבעון. החברה התחייבה לתמורה כוללת שעשויה להגיע ל1.15 מיליארד דולר עבור הרכישה, ולכן הצלחת האינטגרציה והיכולת לשפר את רווחיות הפעילות יהיו מבחן חשוב.
התחזית חזקה יותר מהתוצאות הנוכחיות
החברה העלתה את תחזית ההכנסות השנתית לטווח של 3.1 עד 3.3 מיליארד דולר. תחזית Adjusted EBITDA עומדת על 275 עד 325 מיליון דולר, המשקפת שיעור רווח של כ9%. ברבעון השלישי החברה צופה הכנסות של 880 עד 900 מיליון דולר וAdjusted EBITDA של 75 עד 95 מיליון דולר.
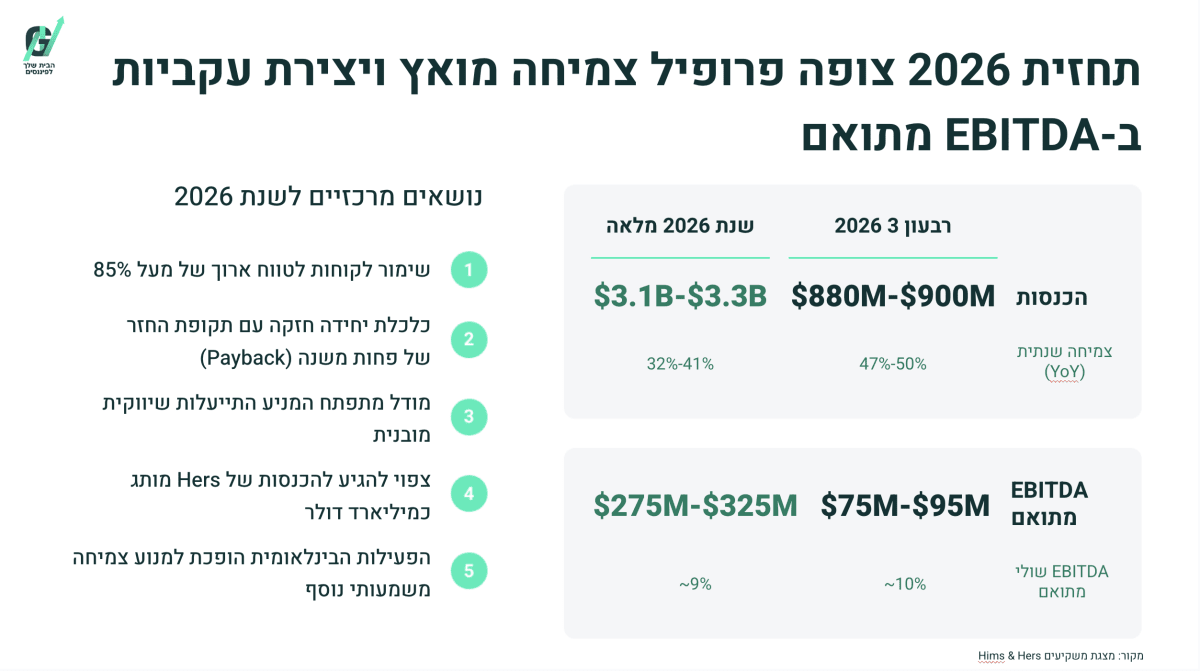
התרשים מציג האצה צפויה בצמיחה ברבעון השלישי, לצד שיעור רווחיות מתואמת שנשאר סביב 10%.
שאלות מפתח
- מהו שיעור הרווח הגולמי שאליו יכולה החברה להגיע בתמהיל החדש של טיפולי ירידה במשקל ופעילות בינלאומית?
- כמה מהצמיחה הצפויה במחצית השנייה תהיה אורגנית, וכמה תנבע מאיחוד Eucalyptus ורכישות נוספות?
- מתי ההשקעות הנוכחיות יתורגמו לחזרה לרווח נקי ולתזרים מזומנים חופשי חיובי באופן עקבי?
למה לשים לב ברבעון הבא
שיעור הרווח הגולמי
התייצבות סביב 64% או שיפור ממנו יראו שהחברה מתחילה לשלוט בעלויות התמהיל החדש. ירידה נוספת תעיד שהצמיחה בתחום הירידה במשקל עדיין אינה מייצרת כלכלה אטרקטיבית מספיק.
צמיחה אורגנית בארה״ב
האצה מעבר לצמיחה של 16%, במיוחד ללא תלות בהכנסות מרכישות, תחזק את הטענה שהפעילות המקומית חוזרת למסלול צמיחה מהיר. האטה מחודשת תגדיל את התלות ברכישות ובהתרחבות בינלאומית.
המרת Adjusted EBITDA למזומן
FCF, תזרים המזומנים החופשי לאחר השקעות הוניות, היה שלילי בגובה 68.2 מיליון דולר ברבעון. שיפור משמעותי יראה שהרווחיות המתואמת מתחילה להפוך למזומן אמיתי. תזרים שלילי ממושך יחליש את איכות הרווח המדווח.
סיכום
Hims & Hers יצאה מהרבעון עם מנוע צמיחה חזק יותר, בסיס לקוחות רחב יותר ותחזית הכנסות גבוהה משמעותית. במקביל, המעבר לעולם טיפולי הירידה במשקל וההתרחבות הבינלאומית הורידו את שיעורי הרווח והחזירו את החברה להפסד חשבונאי. עד הדוח הבא, הנתון החשוב ביותר יהיה היכולת לשמור על האצת ההכנסות בלי להעמיק את שחיקת הרווחיות.
המניה ירדה בכ7% במסחר המאוחר לאחר פרסום התוצאות. השוק העניק משקל גבוה להפסד למניה ולשחיקת הרווחיות, למרות ההכנסות החזקות והעלאת התחזית.