סיכום דו״ח Q2 2026 חברת מאנדיי (MNDY)
10.8.2026

בקצרה
- הכנסות חברת מאנדיי צמחו ב-22% והגיעו ל-364.6 מיליון דולר ברבעון השני של 2026, עלייה משמעותית מ-299 מיליון דולר ברבעון המקביל, מה שמעיד על המשך צמיחה חזקה וביקוש למוצרי החברה בשוק התחרותי.
- הרווח התפעולי המתואם של מאנדיי הגיע לשיא של 61.1 מיליון דולר, ושיעור הרווח התפעולי המתואם עלה מ-15% ל-17%, נתון המצביע על שיפור משמעותי ביעילות התפעולית וברווחיות, ככל הנראה כתוצאה ממהלכי התייעלות ופיטורי עובדים שבוצעו לאחרונה.
- מספר הלקוחות הגדולים של מאנדיי, המייצרים מעל 100 אלף דולר בשנה, צמח ב-37%, ומספר הלקוחות המייצרים מעל 500 אלף דולר זינק ב-68%, מה שמעיד על יכולת החברה להרחיב את פעילותה בקרב ארגונים גדולים ולהגדיל את ההכנסה הממוצעת מלקוח.
- תזרים המזומנים החופשי המתואם של מאנדיי ירד מ-64.1 מיליון דולר ל-52.3 מיליון דולר, ושיעורו מההכנסות ירד מ-21% ל-14%, נתון המצביע על ירידה ביכולת החברה לייצר מזומנים מפעילותה השוטפת, ודורש בחינה מעמיקה של הגורמים לירידה זו.
עיקרי הדוח
• ההכנסות: צמחו ב22% ל364.6 מיליון דולר, לעומת 299 מיליון דולר ברבעון המקביל.
• הרווח התפעולי: המתואם הגיע לשיא של 61.1 מיליון דולר, ושיעור הרווח התפעולי המתואם עלה מ15% ל17%.
• מספר הלקוחות: שמייצרים יותר מ100 אלף דולר בשנה צמח ב37%, ומספר הלקוחות שמייצרים יותר מ500 אלף דולר זינק ב68%.
• תזרים המזומנים החופשי המתואם: ירד מ64.1 מיליון דולר ל52.3 מיליון דולר, ושיעורו מההכנסות ירד מ21% ל14%.
גם מי שלא מכיר את מאנדיי בשם, כנראה מכיר את הבעיה שהיא מנסה לפתור, משימות שמתפזרות בין מיילים, קבצים, הודעות וטבלאות, עד שאף אחד כבר לא באמת יודע מי אחראי על מה.
החברה הישראלית, שנסחרת בוול סטריט בסימבול MNDY, פיתחה פלטפורמה שמרכזת במקום אחד ניהול פרויקטים, קשרי לקוחות, שירות ותהליכי פיתוח.
בשנים האחרונות היא צמחה במהירות וניסתה להפוך מכלי לניהול משימות למערכת רחבה שמלווה חלקים שלמים בעבודת הארגון.
רק לפני זמן קצר כתבתי כאן על אחת ההחלטות הכואבות והשנויות במחלוקת שקיבלה מאנדיי בדרך לשלב הבא שלה, פיטוריהם של כ620 עובדים, שהם כ20% מכוח האדם בחברה.
המהלך עורר שאלות לא רק בגלל ההיקף שלו, אלא גם בגלל העיתוי.
במקביל לצמצום העובדים, בעלי המניות התבקשו לבחון תוכנית תגמול נדיבה יותר לשני המייסדים והמנכ״לים המשותפים, רועי מן וערן זינמן.
במאנדיי הסבירו שהפיטורים הם לא רק מהלך לחיסכון בהוצאות, אלא חלק משינוי עמוק יותר בדרך שבה החברה רוצה לפעול.
היא מבקשת לבנות ארגון רזה וממוקד יותר סביב AI Work Platform, פלטפורמה שבה עובדים וסוכני בינה מלאכותית פועלים יחד וחלק מהמשימות מתבצעות באופן אוטומטי.
החברה אף הבהירה שתמשיך לגייס לתפקידים אסטרטגיים, כך שלא מדובר בעצירה מוחלטת של ההתרחבות, אלא בהעברת משאבים מתחומים מסוימים לאחרים.
הדוח שפורסם היום לפני פתיחת המסחר חשוב במיוחד, מפני שהוא מספק מבחן ראשון לסיפור הזה.
אחרי הפיטורים, שינוי סדרי העדיפויות והוויכוח סביב תגמול המייסדים, המשקיעים רוצים לראות שמאנדיי לא רק מקצצת בעלויות, אלא באמת בונה מנוע צמיחה חדש.
ברמת המספרים, הכיוון נראה חיובי, ההכנסות המשיכו לצמוח, הלקוחות הגדולים הרחיבו את השימוש בפלטפורמה והרווחיות המתואמת הגיעה לשיא.
גם מוצרי הבינה המלאכותית צומחים במהירות ומתחילים לקבל מקום משמעותי יותר בעסק.
עם זאת, הדוח עדיין לא סוגר את כל השאלות.
החברה עדיין הציגה בבירור כמה הכנסות מוצרי הAI מייצרים בפועל, התחזית לרבעון הבא מצביעה על התמתנות נוספת בקצב הצמיחה ותזרים המזומנים החופשי נחלש.
התרחיש השורי
מנוע הצמיחה המסקרן ביותר ברבעון היה הבינה המלאכותית.
ARR, ההכנסה השנתית החוזרת מחוזי המנויים, ממוצרי הAI הוכפל לעומת הרבעון הראשון והיווה 17% מהARR החדש נטו שנוסף ברבעון.
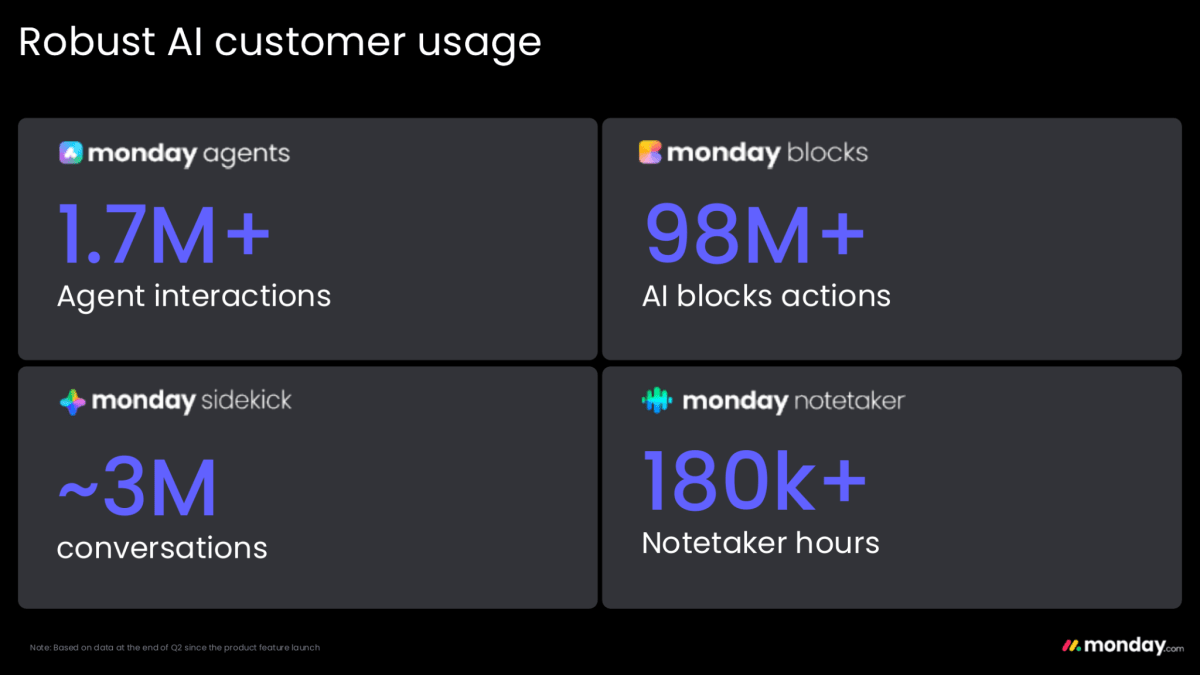
מאז השקת המוצרים נרשמו יותר מ1.7 מיליון אינטראקציות עם סוכני AI, כ3 מיליון שיחות ויותר מ98 מיליון פעולות שבוצעו באמצעות רכיבי AI.
המספרים עדיין ראשוניים, הם מעידים שהלקוחות לא רק מתנסים ביכולות החדשות, אלא מתחילים להשתמש בהן כחלק מהעבודה השוטפת.
אם השימוש הזה יתורגם לאורך זמן לצריכה גבוהה יותר, הרחבת חוזים ושיפור בשימור הלקוחות, מאנדיי עשויה לפתוח לעצמה מקור צמיחה חדש מעבר למכירת רישיונות תוכנה רגילים.
הלקוחות לא רק מתנסים בAI, הם כבר משתמשים בו בעבודה השוטפת
התרשים מעלה מציג שמאז השקת היכולות נרשמו יותר מ1.7 מיליון אינטראקציות עם סוכני AI, כ3 מיליון שיחות ויותר מ98 מיליון פעולות באמצעות רכיבי AI.
הנתונים תומכים בטענה שהמוצרים החדשים מתחילים להשתלב בתהליכי העבודה של הלקוחות, אך עדיין צריך לראות כיצד השימוש יתורגם להכנסות.
מקור: monday.com, מצגת משקיעים Q2 2026
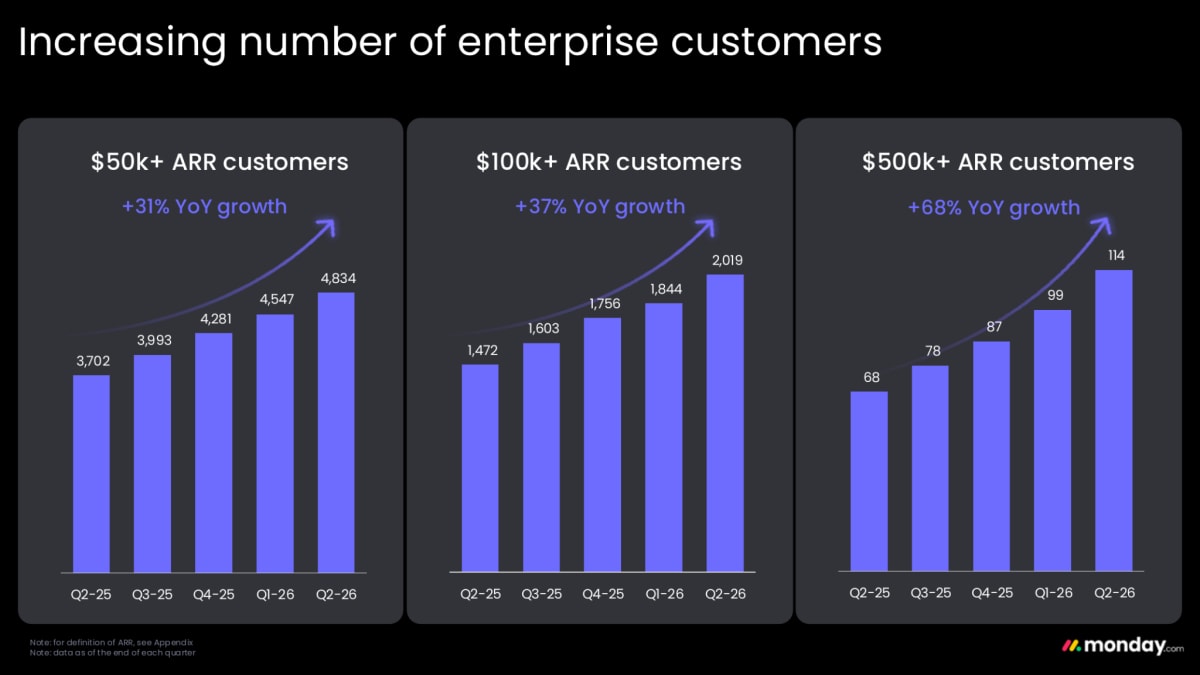
המנוע השני הוא ההתרחבות בקרב לקוחות גדולים. מספר הלקוחות עם יותר מ50 אלף דולר בARR צמח ב31% ל4,834, מספר הלקוחות עם יותר מ100 אלף דולר צמח ב37% ל2,019 ומספר הלקוחות עם יותר מ500 אלף דולר זינק ב68% ל114.
הלקוחות הגדולים גם תופסים נתח הולך וגדל מהפעילות, ולקוחות עם יותר מ50 אלף דולר בARR כבר מייצרים 43% מכלל הARR, לעומת 38% לפני שנה.
עבור מאנדיי זה חשוב במיוחד, מפני שארגונים גדולים נוטים לרכוש יותר מוצרים, להוסיף משתמשים ולהטמיע את הפלטפורמה עמוק יותר בתהליכי העבודה.
ככל שהחברה תצליח לחבר את אותם לקוחות גם למוצרי הAI, הCRM והשירות, פוטנציאל ההכנסה מכל לקוח עשוי לגדול.
התרחיש הדובי
הסיכון הראשון הוא ההאטה בקצב הצמיחה.
ההכנסות צמחו ברבעון ב22%, לאחר צמיחה של 24% ברבעון הראשון, ואילו התחזית לרבעון השלישי עומדת על 368 עד 370 מיליון דולר, צמיחה שנתית של 16%-17% בלבד.
חלק מהפער קשור לבסיס השוואה גבוה ולגודלה ההולך וגדל של החברה, אך הוא גם מעלה שאלה האם מוצרי הAI צומחים מהר מספיק כדי לפצות על ההתמתנות בעסק המסורתי.
צמיחה מהירה באחוזים מתוך בסיס קטן יכולה להישמע מרשימה, אך כל עוד החברה לא חושפת את הARR האבסולוטי של מוצרי הAI, קשה להעריך את תרומתם האמיתית להכנסות.
הסיכון השני נמצא באיכות הרווח ובתזרים.
מאנדיי הציגה שיא של 61.1 מיליון דולר ברווח התפעולי המתואם, אבל לפי כללי GAAP היא רשמה הפסד תפעולי של 1.5 מיליון דולר.
הפער נבע בעיקר מתגמול מבוסס מניות של 41.2 מיליון דולר ומעלויות ארגון מחדש של 21.4 מיליון דולר.
גם תזרים המזומנים החופשי המתואם ירד ב18% ל52.3 מיליון דולר ושיעורו מההכנסות ירד ל14%.
הארגון מחדש עשוי להפוך את החברה ליעילה יותר, אך הוא גם מראה שההנהלה מתקנת החלטות קודמות, כולל שטחי משרדים שנשכרו לצורך התרחבות שכבר לא מתוכננת.
המשקיעים יצטרכו לראות שהחיסכון אינו מגיע על חשבון פיתוח המוצרים והצמיחה העתידית.
מסקנה
תזת ההשקעה התחזקה, בעיקר בזכות האימוץ הראשוני של מוצרי הבינה המלאכותית, המשך החדירה לארגונים גדולים ושיפור משמעותי ברווחיות המתואמת.
עם זאת, החברה עדיין נמצאת בשלב שבו ההבטחה של הAI גדולה מהתרומה הכספית שנחשפה בפועל.
עד הדוח הבא, המשתנה החשוב ביותר יהיה היכולת להמשיך להגדיל את פעילות הAI ואת הלקוחות הגדולים, בזמן שקצב הצמיחה הכולל יורד לאזור של 16%-17%.
הנושאים המרכזיים
מאנדיי רוצה שהמערכת תבצע את העבודה
השינוי החשוב ביותר בדוח אינו מוצר נקודתי, אלא שינוי בכיוון של החברה.
מאנדיי מנסה לעבור מפלטפורמה שעוזרת לעובדים לארגן משימות לפלטפורמה שבה סוכני AI יכולים לבצע פעולות, להריץ תהליכים ולסכם מידע.
זהו שינוי מהותי במודל הערך, הלקוח לא משלם רק לפי מספר העובדים שמשתמשים במערכת, אלא עשוי לשלם גם בהתאם לכמות העבודה שהמערכת מבצעת עבורו.
אם המודל יצליח, ההכנסות יוכלו לצמוח גם בלי גידול מקביל במספר המשתמשים.
הלקוחות הגדולים הופכים למרכז הכובד
הלקוחות עם יותר מ100 אלף דולר בARR כבר מייצרים 30% מכלל הARR, לעומת 26% ברבעון המקביל, והלקוחות עם יותר מ500 אלף דולר מייצרים 7%, לעומת 5%.
המגמה הזאת הופכת את מאנדיי בהדרגה מספקית שמזוהה בעיקר עם צוותים קטנים ובינוניים לפלטפורמה שנכנסת עמוק יותר לארגונים גדולים.
לצד פוטנציאל ההכנסה הגבוה יותר, המעבר גם מגדיל את הצורך במערכי מכירות, אבטחה, תמיכה והטמעה שמתאימים לארגונים מורכבים.
מאנדיי מעמיקה את החדירה לארגונים גדולים
התרשים מעלה מציג שמספר הלקוחות עם ARR של יותר מ50 אלף דולר צמח ב31%, מספר הלקוחות שמייצרים יותר מ100 אלף דולר צמח ב37% ומספר הלקוחות שמייצרים יותר מ500 אלף דולר זינק ב68%.
ככל שהחוזה גדול יותר, קצב הצמיחה מהיר יותר, נתון שתומך במעבר של מאנדיי מכלי המיועד לצוותים לפלטפורמה ארגונית רחבה.
מקור: monday.com, מצגת משקיעים Q2 2026
החוזים העתידיים צומחים מהר מההכנסות
RPO, היקף ההתחייבויות החוזיות שעדיין לא הוכרו כהכנסה, צמח ב34% ל937 מיליון דולר.
החלק שאמור להיות מוכר במהלך 12 החודשים הקרובים צמח ב27% ל750 מיליון דולר.
שני הנתונים צומחים מהר יותר מההכנסות ברבעון ומספקים לחברה נראות טובה יותר לגבי הפעילות העתידית. עם זאת, לא כל הסכום יוכר מיד, ולכן הוא אינו מבטל את ההתמתנות שהחברה צופה ברבעון השלישי.
הרווחיות משתפרת, אך הפער החשבונאי נשאר גדול
שיעור הרווח התפעולי המתואם עלה ל17%, למרות השפעה שלילית של כ2.1 נקודות אחוז משערי מטבע.
השיפור הגיע בין היתר מירידה בהוצאות המכירה והשיווק המתואמות מ47% מההכנסות ל41%. זהו סימן למינוף תפעולי, מצב שבו ההכנסות גדלות מהר יותר מחלק מההוצאות.
מנגד, הוצאות הפיתוח המתואמות עלו מ20% ל23% מההכנסות, בהתאם להשקעה במוצרי הAI.
התמהיל הזה הגיוני אסטרטגית, אך החברה צריכה להוכיח שההשקעה הגבוהה בפיתוח תחזור כהכנסות ולא רק כהדגמות שימוש מרשימות.
שאלות מפתח
-
מהו היקף הARR האבסולוטי ממוצרי הבינה המלאכותית, וכמה מתוך הצמיחה מגיע מלקוחות חדשים לעומת הרחבת חוזים קיימים?
-
כמה מהשיפור ברווחיות המתואמת צפוי להישמר לאחר השלמת הארגון מחדש, וכמה ממנו נובע מדחיית גיוסים או מהוצאות שיחזרו בעתיד?
-
מדוע התחזית לרבעון השלישי מצביעה על האטה לצמיחה של 16%-17%, למרות הגידול המהיר בהתחייבויות החוזיות ובפעילות מול לקוחות גדולים?
למה לשים לב ברבעון הבא
תרומת מוצרי הAI
המדד החשוב ביותר יהיה המשך הצמיחה בARR ממוצרי הבינה המלאכותית ובחלקם מתוך הARR החדש.
עלייה נוספת מעבר ל17% תחזק את ההערכה שהAI הופך ממוצר ניסיוני למנוע מסחרי.
האטה חדה או היעדר נתונים חדשים יעלו חשש שהאימוץ הראשוני אינו מתורגם להכנסות בקצב המצופה.
קצב הצמיחה בקרב הלקוחות הגדולים
המשך צמיחה של יותר מ30% במספר הלקוחות עם ARR של 50 אלף דולר ומעלה יעיד שהחדירה לארגונים גדולים ממשיכה לעבוד.
האטה חדה במספר הלקוחות או ירידה בNet Dollar Retention, שיעור השינוי בהכנסות מהלקוחות הקיימים לאחר הרחבות, צמצומים ונטישה, תצביע על קושי להרחיב את השימוש בתוך הארגונים.
תזרים המזומנים החופשי
שיעור תזרים המזומנים החופשי המתואם ירד ל14%, לעומת 21% ברבעון המקביל ו29% ברבעון הראשון.
חזרה לכיוון התחזית השנתית של 19% עד 20% תראה שהירידה הייתה בעיקר עניין של תזמון רבעוני.
חולשה נוספת תעלה שאלה לגבי איכות השיפור ברווחיות והיכולת של החברה להמיר את הרווח החשבונאי למזומן.
סיכום
מאנדיי יצאה מהרבעון כחברה ממוקדת ורווחית יותר, עם דריסת רגל הולכת וגדלה בקרב ארגונים גדולים וסימנים ראשונים לביקוש אמיתי למוצרי הAI.
עם זאת, הסיפור החדש עדיין צריך להוכיח את עצמו במספרים מוחלטים, בעיקר בזמן שהצמיחה הכוללת מתמתנת והתזרים נחלש.
בעת כתיבת הדוח מניית מאנדיי הגיבה בשלילה לדוח וירדה בכ10.88% בטרום המסחר, למחיר של כ83 דולר, לעומת מחיר סגירה של 93.13 דולר.
מדובר בנתון משתנה שעשוי להתעדכן עד לפתיחת המסחר.