620 עובדים הולכים הביתה, המייסדים מבקשים יעד תגמול של 29.2 מיליון דולר, מה קורה במאנדיי?
4.8.2026

בקצרה
- מאנדיי פיטרה כ-620 עובדים, המהווים 20% מכוח האדם שלה, מתוכם כ-350 בישראל, וזאת במטרה להתייעל ולהתאים את המבנה הארגוני לעידן הבינה המלאכותית, מה שמעיד על שינוי אסטרטגי משמעותי בחברה עם השלכות על שוק העבודה.
- הנהלת מאנדיי הגישה בקשה לאישור תוכנית תגמול חדשה למייסדים רועי מן וערן זינמן, שתאפשר לכל אחד מהם יעד תגמול שנתי של עד 14.6 מיליון דולר עד שנת 2029, סכום הכולל שכר, מענקים ומניות, ומהווה עלייה משמעותית בתגמול הבכירים.
- הצעת התגמול למייסדים הוגשה לפני ההודעה על הפיטורים, אך ההצבעה עליה מתקיימת כשבועיים לאחר פיטורי מאות עובדים, מה שמעלה שאלות לגבי ממשל תאגידי ראוי והאם הדירקטוריון היה צריך לבחון מחדש את ההצעה לאור השינויים בכוח האדם.
- תוכנית התגמול החדשה כוללת העלאה הדרגתית של תקרת השכר החודשי ל-120 אלף שקל לכל מנכ"ל עד 2029, בתוספת מענק שנתי של עד 200% מהשכר ומענק הוני משמעותי במניות, מה שמדגיש את המרכיב ההוני הגדול בתגמול הבכירים בחברות טכנולוגיה.
גם מי שלא מכיר את מאנדיי לעומק יכול להבין מיד למה הסיפור הזה מעורר אי נוחות.
קשה לקרוא את הפרטים ולא לחשוב על מאות העובדים שקמו בבוקר למציאות חדשה, ועל משפחות שנאלצות כעת להתמודד עם חוסר ודאות.
מצד אחד נמצאת מאנדיי הישראלית, שנסחרת בנאסד״ק כ (MNDY) והודיעה על פיטוריהם של כ620 עובדים ברחבי העולם, מדובר בכ20% מכוח האדם בחברה, בהם כ350 עובדים בישראל.
במאנדיי הסבירו שהצמצום נועד להתאים את החברה לעידן חדש, שבו הבינה המלאכותית תבצע חלק גדול יותר מהעבודה, המבנה הארגוני יהיה שטוח יותר ופחות עובדים יידרשו כדי להפעיל את אותו העסק.
זה הסבר עסקי שאפשר להבין.
חברות נדרשות להתייעל ולהתאים את עצמן למציאות שמשתנה במהירות, אבל קשה להתעלם מהעובדה שמאחורי המילים התייעלות ושינוי ארגוני נמצאים אנשים אמיתיים שאיבדו את מקום העבודה שלהם וכאן בדיוק מתחיל הפער שהופך את הסיפור הזה להרבה יותר מעוד סבב פיטורים בהייטק.
מצד שני, בעלי המניות מתבקשים לאשר תוכנית תגמול חדשה לרועי מן ולערן זינמן, מייסדי החברה והמנכ״לים המשותפים שלה, לפי ההצעה, יעד התגמול השנתי של כל אחד מהם עשוי להגיע ל14.6 מיליון דולר בשנת 2029. ביחד מדובר ב29.2 מיליון דולר בשנה.
כאן חשוב לדייק, לא מדובר במשכורת מזומן של כמעט 30 מיליון דולר, אלא בחבילת תגמול שכוללת שכר, מענקים ובעיקר מניות.
חלק מהתגמול תלוי בביצועי החברה, אך עצם הגדלת המסגרת מעלה שאלה די פשוטה: איך מסבירים לעובדים שצריך לקצץ חמישית מכוח האדם, ובאותו זמן מבקשים מבעלי המניות להגדיל משמעותית את התגמול של מי שמובילים את החברה?
גם לוח הזמנים מורכב יותר ממה שנראה בכותרת, מאנדיי הגישה את הצעת התגמול לפני שהודיעה על הפיטורים.
היא לא ביקשה להעלות את התגמול בעקבות הקיצוץ.
עם זאת, ההצבעה מתקיימת כשבועיים בלבד לאחר פיטורי מאות עובדים, והחברה בחרה שלא לדחות את ההצעה או לבחון אותה מחדש.
מכאן מתחיל הדיון האמיתי, מאנדיי לא חברה שנמצאת בקריסה, ההכנסות שלה צמחו במהירות, היא מייצרת תזרים מזומנים, והדירקטוריון טוען שהמייסדים מקבלים פחות ממנהלים בחברות טכנולוגיה דומות.
מצד אחר, המניה איבדה חלק גדול מהערך שלה, העובדים משלמים כרגע את מחיר השינוי הארגוני, ובעלי המניות מתבקשים לאשר חבילה נדיבה יותר למי שקיבלו את ההחלטות.
זה בדיוק מה שנקרא ממשל תאגידי, בפועל מדובר בכללים שקובעים מי מפקח על הנהלת החברה, כיצד מתגמלים אותה, והאם ההחלטות מתקבלות לטובת כלל בעלי המניות או בעיקר לטובת האנשים שמנהלים את העסק.
הסיפור של מאנדיי הוא לא רק סיפור על שכר גבוה או על פיטורים בהייטק.
הוא מבחן לשאלה גדולה בהרבה, מי נהנה כשהחברה מצליחה, ומי משלם את המחיר כשהיא מחליטה להשתנות.
מאנדיי לא ביקשה את העלאת התגמול אחרי הפיטורים
חשוב להתחיל בלוח הזמנים, בגלל שהוא משנה את הדרך שבה נכון להציג את הסיפור.
תוכנית הפיטורים הוכרזה ב22 ביולי, כשלושה שבועות מאוחר יותר.
האסיפה שבה בעלי המניות יתבקשו לאשר את מדיניות התגמול ואת חבילת המנכ״לים נקבעה ל6 באוגוסט.
המשמעות היא שהחברה לא הגיבה לפיטורים בבקשת שכר חדשה, אך ההצבעה עצמה מתקיימת כשבועיים בלבד לאחר ההודעה עליהם.
זה לא רק הבדל טכני, הטענה שהמייסדים ביקשו להכפיל את התגמול אחרי שפיטרו עובדים לא נתמכת בלוח הזמנים, אם תרצו הטענה המדויקת יותר היא שהדירקטוריון גיבש את ההצעה לפני הפיטורים, אבל לא משך אותה או דחה את ההצבעה אחרי שהחברה החליטה להיפרד מחמישית מהעובדים שלה.
הדירקטוריון יכול לטעון ששתי ההחלטות הן חלק מאותה חשיבה ארוכת טווח.
בעלי המניות יכולים מנגד לשאול אם שינוי כה משמעותי בכוח האדם לא חייב בחינה מחודשת של חבילת התגמול שהוכנה קודם לכן.
מה המייסדים באמת מבקשים לקבל
הכותרת על הכפלת השכר עלולה להטעות, משום שהמשכורת הקבועה היא חלק קטן יחסית מהחבילה.
לפי ההצעה, תקרת השכר החודשי של כל אחד מהמנכ״לים תעלה ל110 אלף שקל בשנת 2027, ל115 אלף שקל בשנת 2028 ול120 אלף שקל בשנת 2029.
נוסף לכך, כל אחד יהיה זכאי למענק שנתי בגובה יעד של 100% מהשכר השנתי, עם אפשרות להגיע לעד 200% במקרה של ביצועים מעל היעד.
הרכיב הגדול נמצא במניות.
תקרת המענק ההוני השנתי לכל מנכ״ל תעמוד על 9.5 מיליון דולר ב2027, על 13 מיליון דולר ב2028 ועל 13.65 מיליון דולר ב2029.
התגמול הכולל ברמת היעד צפוי להגיע בהתאם ל10.4 מיליון דולר, 13.9 מיליון דולר ו14.6 מיליון דולר לכל אחד מהם בשלוש השנים.
הסכומים האלה לא תשלום מזומן מיידי ואינם מובטחים במלואם.
שווי המענקים מבוסס על מניות, חלק מהן מבשילות לאורך זמן וחלקן מותנות בעמידה ביעדים.
עם זאת, אישור ההצעה יאפשר לדירקטוריון להעניק לשני המייסדים חבילות גדולות משמעותית מאלו שניתנו במסגרת הקודמת.
החברה גדלה, אבל בעלי המניות לא נהנו מאותה הצלחה
למאנדיי יש טיעון עסקי רציני בעד השדרוג.
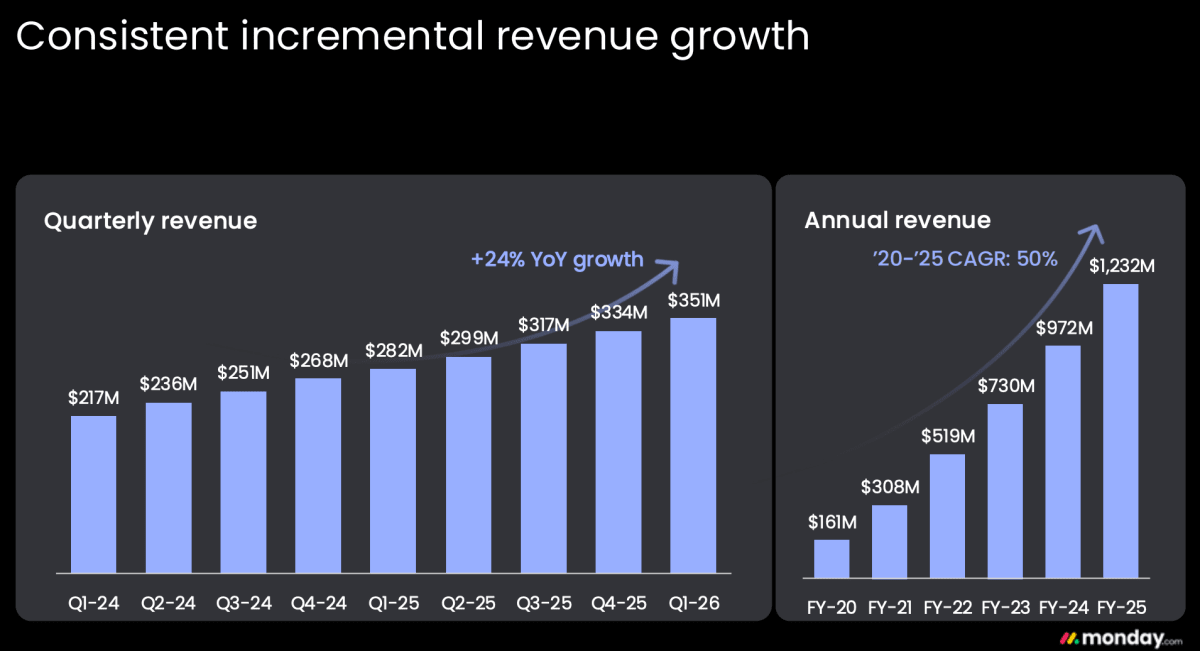
הכנסות החברה הגיעו ב2025 ל1.232 מיליארד דולר, עלייה של 27%, לעומת 308 מיליון דולר בתקופה שבה נכנסה לבורסה.
מאנדיי רשמה באותה שנה רווח נקי חשבונאי של 118.7 מיליון דולר ותזרים מזומנים מפעילות שוטפת של 333.6 מיליון דולר, אם כי הרווח הנקי כלל הטבת מס חד פעמית ולא מזומנית של 61.1 מיליון דולר.
גם הרבעון הראשון של 2026 הצביע על המשך צמיחה.
ההכנסות עלו ב24% ל351.3 מיליון דולר, הרווח התפעולי החשבונאי הגיע ל19.8 מיליון דולר ותזרים המזומנים מפעילות שוטפת עמד על 104.7 מיליון דולר.
החברה העלתה לאחר הרבעון את תחזית ההכנסות השנתית לכ1.47 מיליארד דולר באמצע הטווח.
הטיעון של מאנדיי, החברה הפכה לעסק של יותר ממיליארד דולר
ההכנסות של מאנדיי צמחו מ161 מיליון דולר בשנת 2020 ל1.232 מיליארד דולר בשנת 2025.
הצמיחה הזו עומדת במרכז ההצדקה של הדירקטוריון להגדלת תגמול המייסדים.
 מקור: monday, מצגת המשקיעים
הדירקטוריון טוען שהתגמול של כל אחד מהמנכ״לים נמצא מתחת לאחוזון ה25 ביחס לקבוצת ההשוואה, אף שצמיחת ההכנסות של מאנדיי נמצאת בחלק העליון שלה.
במסגרת הקודמת קיבלו המייסדים מענק הוני שנתי קבוע של 7 מיליון דולר לכל אחד, והחברה מבקשת להביא את התגמול שלהם בהדרגה לחציון השוק עד 2028.
אלא שהמשקיע אינו מודד הצלחה רק לפי הכנסות.
מניית מאנדיי סגרה את 3 באוגוסט 2026 במחיר של 88.92 דולר, לעומת 145.32 דולר בסוף 2025.
מדובר בירידה של כ39% מתחילת השנה, מחיר המניה נמוך גם בכ80% משיא הסגירה ההיסטורי של 444.70 דולר שנרשם בנובמבר 2021. שווי השוק הנוכחי עומד סביב 4.35 מיליארד דולר.
הפער הזה נמצא בלב הדיון. החברה גדלה באופן חד מאז ההנפקה, אך מי שקנה את המניה סמוך לשיא או אפילו בתחילת 2026 ספג ירידה משמעותית.
לכן אי אפשר להסתפק בטענה שההכנסות גדלו פי כמה. חבילת תגמול המבוססת על יצירת ערך צריכה להתייחס גם לערך שנוצר בפועל לבעלי המניות.
הפיטורים הם שינוי אסטרטגי, אבל גם מהלך שמשפר רווחיות
מאנדיי מנסה להציג את הפיטורים כמהלך של שינוי מבני ולא כתוכנית קיצוץ רגילה.
לפי הדיווח הרשמי, החברה רוצה להתאים את מבנה המוצר, השיווק והמכירות למעבר לפלטפורמת עבודה שמבוססת יותר על בינה מלאכותית.
היא גם הבהירה שתמשיך לגייס עובדים בתחומים אסטרטגיים במהלך 2026, כך שלא מדובר בהקפאת גיוסים מלאה או בהחלפת כל העובדים שפוטרו במערכות אוטומטיות.
עם זאת, קשה לטעון שלמהלך אין מטרה כלכלית. מיד לאחר ההודעה העלתה מאנדיי את תחזית שיעור הרווח התפעולי המתואם לשנת 2026 מכ13% לכ15%, בזמן שתחזית צמיחת ההכנסות נותרה בטווח של 19% עד 20%.
זה אומר שהחברה מצפה לייצר שיעור רווח גבוה יותר לאחר השינוי בכוח האדם.
החברה מעריכה כי תכיר בעלויות נטו של 45 עד 55 מיליון דולר בעקבות המהלך.
הסכום כולל 30 עד 35 מיליון דולר לפיצויי פיטורים, הטבות ועלויות נלוות, ועוד 30 עד 35 מיליון דולר בגין ירידת ערך של שטחי משרדים, בקיזוז של כ15 מיליון דולר בזיכויים חשבונאיים הקשורים לתגמול מבוסס מניות.
מפתה להשוות את עלות הפיטורים לתגמול המייסדים, אך זו אינה השוואה מלאה.
עלויות הארגון מחדש הן ברובן הוצאה חדפעמית, בזמן שחבילת המייסדים היא מסגרת שנתית שרובה מבוססת מניות ותלויה במידה מסוימת בביצועים.
גם הטענה שהתוספת שקולה לעלות העסקתם של עשרות עובדים דורשת נתוני שכר שלא פורסמו, ולכן נכון להציג אותה כהמחשה אפשרית ולא כעובדה מחושבת.
הקשר לביצועים נחלש במקום אחד ומתחזק במקום אחר
אחת הנקודות החשובות במסמך מסתתרת בתוך מבנה המענק ההוני.
במסגרת הקודמת, 70% מהמענק ההוני היה מבוסס ביצועים ו30% הבשיל לפי זמן.
בהצעה החדשה, רכיב הביצועים יירד ל60% והרכיב המבוסס על זמן יעלה ל40%.
המשמעות היא שחלק גדול יותר מהמניות יוכל להבשיל בזכות המשך כהונה, גם ללא עמידה ביעדים העסקיים שנקבעו לרכיב הביצועים.
במקביל, תקרת התשלום על רכיב הביצועים תעלה מ100% ל200%. אם המנהלים יעקפו באופן משמעותי את היעדים, הם יוכלו לקבל עד פי שניים מכמות המניות שנקבעה ברמת היעד.
החברה טוענת שמדובר במנגנון שיאפשר לראשונה לתגמל ביצועי יתר, ושגם לאחר השינוי החבילה תהיה תלויה בביצועים יותר מחציון קבוצת ההשוואה.
לכן לא מדויק לומר שהחברה מנתקת את התגמול מביצועים. היא עדיין משאירה את רוב רכיב המניות תלוי ביעדים.
הביקורת המדויקת יותר היא שהחברה מגדילה גם את הרכיב שאינו תלוי בביצועים וגם את התשלום המרבי שניתן לקבל על ביצועי יתר.
השאלה החשובה היא אילו יעדים ייקבעו, עד כמה הם מאתגרים וכמה מידע יקבלו בעלי המניות על דרך חישובם.
חבילת תגמול יכולה להיראות קשורה לביצועים על הנייר, אך להיות נדיבה מאוד אם רף הביצוע נמוך או אם הדירקטוריון מחזיק בשיקול דעת רחב מדי.
המייסדים אינם מנהלים שכירים רגילים
יש נתון נוסף שממתן חלק מהביקורת.
נכון לסוף מאי 2026 החזיק רועי מן ישירות בכ4.83 מיליון מניות וערן זינמן בכ1.65 מיליון מניות.
יחד מדובר בכ15% ממניות החברה, עוד לפני חישוב אופציות ויחידות מניה שטרם הבשילו.
המשמעות היא שחלק משמעותי מהונם האישי כבר תלוי במחיר המניה, ולכן הם שילמו יחד עם שאר בעלי המניות חלק ניכר מהירידה בשווי החברה.
החזקה משמעותית אינה הופכת כל חבילת תגמול למוצדקת, אך היא כן מבדילה בין מייסדים בעלי חלק גדול בחברה לבין מנהלים שכירים שאין להם חשיפה כלכלית מהותית מעבר למענקים שהם מקבלים.
הדירקטוריון יכול לטעון שהמשך כהונתם של שני האנשים שבנו את מאנדיי והובילו אותה להכנסות של יותר ממיליארד דולר מצדיק חבילת שימור תחרותית.
בעלי המניות יכולים לענות שמייסדים שכבר מחזיקים מניות בשווי מאות מיליוני דולרים אינם זקוקים בהכרח לתמריץ נוסף בהיקף כזה כדי להישאר.
המוסדיים הישראלים הם סימן שאלה, לא עובדה מוכחת
הזווית הנוגעת לגופים המוסדיים בישראל דורשת זהירות.
מסמכי החברה אינם מספקים רשימה מלאה של כל הגופים המוסדיים הישראליים שמחזיקים במאנדיי, את שיעור החשיפה של כספי החוסכים או את אופן ההצבעה הצפוי שלהם.
גם החזקה עקיפה דרך קרנות סל או מנהלים חיצוניים אינה בהכרח מעניקה לגוף הישראלי את זכות ההצבעה הישירה.
לכן לא נכון לקבוע בשלב זה שהגופים המוסדיים בישראל הם בעלי ההכרעה או שכל חוסך פנסיוני ישראלי חשוף באופן ישיר להצבעה.
הניסוח המקצועי הוא שגופים מוסדיים ישראליים המחזיקים במניה ובזכויות הצבעה יידרשו לבחון את ההצעה בהתאם למדיניות ההצבעה שלהם, אך אין עדיין בסיס פומבי לקבוע מי מהם יצביע בעד או נגד.
הדילמה שלהם גם אינה מוסרית בלבד. תפקידו של גוף מוסדי אינו להעניש הנהלה על פיטורים או לתגמל עובדים באמצעות הצבעה על שכר מנהלים.
עליו לבדוק אם החבילה משרתת את טובת בעלי המניות, אם היא נחוצה לשימור ההנהלה, אם יעדיה מאתגרים ואם הדילול הצפוי מוצדק ביחס לערך שהמנהלים עשויים ליצור.
ההצבעה צריכה להיבחן לפי שלוש שאלות
בעלי המניות אינם נדרשים לבחור בין תמיכה במייסדים לבין תמיכה בעובדים.
הם נדרשים לבדוק אם מבנה התגמול החדש מתאים למצבה של החברה.
השאלה הראשונה היא אם קבוצת ההשוואה שבחרה מאנדיי באמת מתאימה לה.
העובדה שהתגמול נמצא מתחת לחציון לא אומרת לבדה שהוא נמוך, במיוחד כשבחברה פועלים שני מנכ״לים וכל אחד מהם נבחן מול שכר של מנכ״ל יחיד בחברה מקבילה.
השאלה השנייה היא אם יעדי הביצוע משקפים יצירת ערך אמיתית.
צמיחה בהכנסות חשובה, אך בעלי המניות צריכים לראות גם שיפור ברווחיות, בתזרים, בשימור לקוחות, בהצלחת מוצרי הבינה המלאכותית ובתשואה על ההון שהושקע.
השאלה השלישית היא אם העיתוי מצדיק עצירה ובחינה מחודשת.
גם אם החבילה הייתה סבירה בתחילת יולי, הפחתה של 20% מכוח האדם היא שינוי מהותי שיכול להשפיע על היכולת לבצע, על התרבות הארגונית ועל הסיכון העסקי.
דירקטוריון אחראי צריך להסביר מדוע אותה חבילה עדיין מתאימה לאחר השינוי.
מאנדיי צריכה להוכיח שהתגמול מגיע אחרי הערך
בעיניי, עצם פיטורי העובדים לא מוכיח שחבילת התגמול של המייסדים פסולה.
חברה יכולה לקבל החלטה כואבת ועם זאת נכונה ומנהלים שהובילו אותה לצמיחה משמעותית בהחלט יכולים להיות ראויים לתגמול גבוה, אבל גם צמיחה מרשימה בהכנסות לא מעניקה להנהלה הצדקה אוטומטית לכל סכום.
בעלי המניות ראו את מאנדיי מתרחבת במהירות, אבל במקביל ספגו ירידה חדה בשווי המניה.
כעת הם מתבקשים לאשר מסגרת שעשויה להביא את התגמול השנתי המצטבר של שני המייסדים לכ29.2 מיליון דולר ברמת היעד.
מבחינתי, השאלה היא לא האם רועי מן וערן זינמן ראויים להרוויח הרבה, השאלה היא אם מאנדיי בנתה מנגנון שמבטיח שהם יקבלו הרבה רק לאחר שהחברה תציג ביצועים טובים יותר, המניה תייצר ערך ובעלי המניות ייהנו מההצלחה יחד איתם.
אחרי שכחמישית מהעובדים נשלחו הביתה בשם ההתייעלות, מאנדיי חייבת להציג לבעלי המניות הסבר משכנע במיוחד, תגמול גבוה אינו הבעיה.
הבעיה מתחילה כשהוא מגיע לפני שהערך לבעלי המניות הוכח.