ביטוח לאומי נכנס לגירעון והציבור צריך להתחיל לחשוב על היום שאחריו
4.8.2026

בקצרה
- הביטוח הלאומי צפוי להיכנס לגירעון שוטף של כמיליארד שקל בשנת 2024, שיגדל לכ-10 מיליארד שקל עד 2026 ולכ-23 מיליארד שקל עד 2030, מה שמצביע על חוסר איזון הולך וגובר בין הכנסותיו להוצאותיו ומחייב תוכנית הבראה דחופה כדי למנוע שחיקה מהירה של העתודות.
- העתודות של הביטוח הלאומי, המהוות הלוואה לאוצר המדינה, צפויות להתרוקן עד שנת 2036 לפי הדוח האקטוארי, וזאת ללא התחשבות מלאה בהשפעות המלחמה, מה שמעלה חשש ממשי ליכולת המערכת לעמוד בהתחייבויותיה העתידיות ללא תלות גוברת בתקציב המדינה או שינויים מהותיים בזכאויות.
- הגידול המשמעותי בהוצאות הביטוח הלאומי נובע בעיקר מעלייה חדה במספר הזכאים לקצבאות סיעוד, נכות וילד נכה; לדוגמה, תקציב הסיעוד גדל מ-7 מיליארד שקל ב-2018 ל-21.1 מיליארד שקל ב-2025, מה שמחייב בחינה מחודשת של מנגנוני הזכאות והבקרה כדי להבטיח קיימות פיננסית.
- העלייה המהירה במספר הזכאים לקצבאות, כמו קצבת ילד נכה שגדלה מ-76 אלף ל-168 אלף בין 2020 ל-2025, מעידה על לחץ גובר על קופת הביטוח הלאומי, ומשמעותה היא שהמדינה תצטרך לבחון העלאת דמי ביטוח, צמצום קצבאות או הגדלת מימון מתקציב המדינה כדי למנוע קריסה.
כמעט כל עובד, עצמאי ומעסיק בישראל מעבירים כסף לביטוח לאומי מדי חודש, מתוך הנחה פשוטה שהמערכת תהיה שם אם יצטרכו קצבת נכות, אבטלה, סיעוד או אזרח ותיק.
אבל בשנים האחרונות המשוואה שעליה נבנתה המערכת החלה להיסדק, מספר הזכאים עולה, הקצבאות מתרחבות, האוכלוסייה מזדקנת וההוצאות גדלות מהר יותר ממקורות ההכנסה.
ביטוח לאומי צפוי לסיים את 2026 בגירעון שוטף של כ10 מיליארד שקל, לאחר גירעון של כמיליארד שקל ב2024 וכ5 מיליארד שקל ב2025, ואם לא תונהג תוכנית הבראה, תחזית משרד האוצר מצביעה על גירעון שנתי של כ23 מיליארד שקל ב2030.
המשמעות אינה שהקופה כבר ריקה או שהקצבאות ייעלמו מחר בבוקר, אלא שהמערכת מוציאה בכל שנה יותר ממה שנכנס אליה ונאלצת להשתמש בהדרגה בעתודות שנצברו עבורה.
השאלה החשובה היא לא רק כיצד המדינה תסגור את הבור, אלא כמה מהמחיר יגיע בסופו של דבר לעובדים, למעסיקים ולמקבלי הקצבאות.
איך עובדת הקופה של ביטוח לאומי
ביטוח לאומי הוא מנגנון הביטחון הסוציאלי המרכזי בישראל, והוא משלם קצבאות אזרח ותיק, נכות, סיעוד, אבטלה, ילדים, לידה, נפגעי עבודה, נפגעי פעולות איבה והבטחת הכנסה, לצד זכויות ושירותים נוספים.
הכסף שמממן את המערכת מגיע בעיקר מדמי הביטוח שמשלמים עובדים, עצמאים ומעסיקים, מהשתתפות אוצר המדינה ומהכנסות ריבית על העתודות שנצברו לאורך השנים.
כאשר ההכנסות השנתיות גבוהות מהקצבאות ומהוצאות התפעול, נוצר עודף שאמור לחזק את יכולת המערכת לעמוד בהתחייבויות העתידיות שלה, אך כאשר ההוצאות גבוהות מההכנסות, נוצר גירעון שוטף והפער מכוסה באמצעות העתודות או באמצעות תמיכה נוספת מתקציב המדינה.
העתודות של ביטוח לאומי אינן מוחזקות בכספת נפרדת, אלא הועברו לאורך השנים לאוצר המדינה ונרשמו כהלוואה של ביטוח לאומי למדינה, ובתמורה האוצר משלם ריבית ומחזיר חלק מהכספים בהתאם להסדר הקיים.
כל עוד ההחזרים והריבית מספיקים לכיסוי הגירעון, המערכת יכולה להמשיך לפעול ללא שינוי חד, אך ככל שהפער בין ההכנסות להוצאות גדל, השחיקה בעתודות מואצת והצורך בתוכנית הבראה הופך דחוף יותר.
הגירעון השוטף הוא רק סימן לבעיה עמוקה יותר
חשוב להבדיל בין גירעון שנתי לבין התרוקנות מוחלטת של העתודה.
גירעון שנתי של כ10 מיליארד שקל פירושו שבמהלך 2026 ביטוח לאומי צפוי להוציא כ10 מיליארד שקל יותר מההכנסות השוטפות שלו, אבל עדיין עומדות לרשותו עתודות והחזרים מהמדינה.
הדוח האקטוארי הרשמי, שהוא תחזית ארוכת טווח הבוחנת אם ההכנסות העתידיות יספיקו לתשלום כל הזכויות הקבועות בחוק, העריך כי העתודה עלולה להתרוקן בשנת 2036.
עם זאת, התחזית הזו מבוססת על נתונים שהותאמו לסוף 2022 ולא כללה את מלוא השפעות המלחמה, ולכן היא אינה שעון מדויק אלא אזהרה לגבי הכיוון שאליו המערכת מתקדמת.
גם אם העתודה תתרוקן, ביטוח לאומי לא נסגר אוטומטית והמדינה לא מפסיקה בהכרח לשלם קצבאות, אך ללא שינוי בחוק או בתוכנית המימון, ביטוח לאומי כבר לא יוכל לשלם את מלוא התחייבויותיו ממקורותיו הקיימים ויהיה תלוי יותר בתקציב המדינה.
במצב כזה הממשלה תצטרך להגדיל את המימון, להעלות את דמי הביטוח, לשנות זכאויות, לצמצם קצבאות או לשלב בין כמה מהצעדים האלה.
יותר זכאים מקבלים יותר קצבאות
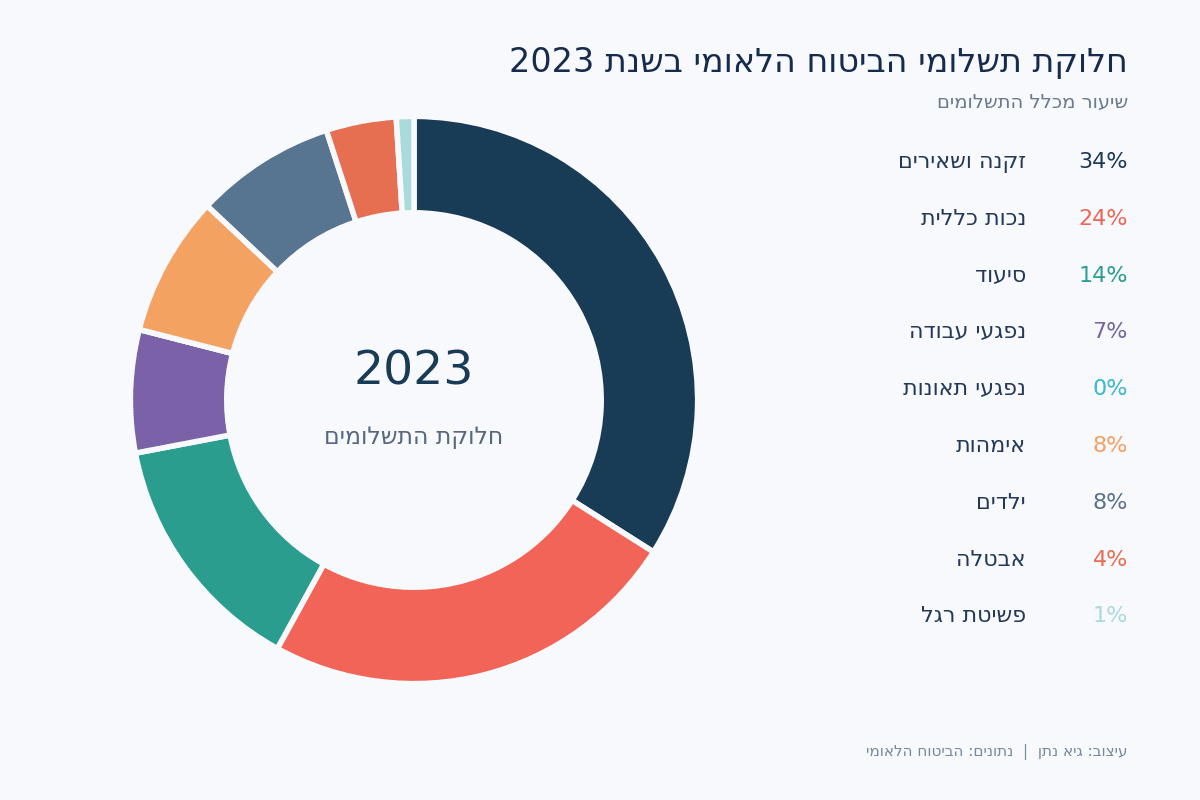
אחד ההסברים המרכזיים לגירעון נמצא בצד ההוצאות, ובעיקר בגידול החד במספר הזכאים לקצבאות סיעוד, נכות וילד נכה.
תקציב קצבאות הסיעוד גדל מכ7 מיליארד שקל ב2018 לכ21.1 מיליארד שקל ב2025, בזמן שמספר הזכאים עלה מכ180 אלף לכ385 אלף בקירוב.
גם ההוצאה על קצבאות נכות גדלה מכ10 מיליארד שקל ב2017 לכ23.2 מיליארד שקל ב2025, ומספר מקבלי הקצבה עלה מכ242 אלף לכ356 אלף.
בקצבת ילד נכה נרשמה עלייה חדה אף יותר, מספר הזכאים גדל מכ76 אלף בשנת 2020 לכ168 אלף בשנת 2025, וההוצאה על הקצבאות עלתה מכ2.84 מיליארד שקל לכ9.22 מיליארד שקל.
חלק מהגידול משקף מימוש טוב יותר של זכויות והכרה באנשים שבעבר התקשו לקבל סיוע, ולכן אי אפשר להתייחס לכל העלייה כאל בזבוז או כשל.
מנגד, כאשר מספר הזכאים והיקף התשלומים גדלים בקצב מהיר בהרבה מההכנסות, המדינה חייבת לבדוק אם מנגנוני הזכאות מדויקים, אם קיימת בקרה מספקת ואם כל קצבה ממומנת ממקור שמתאים להתחייבות ארוכת הטווח שהיא יוצרת.
קצבאות הסיעוד הפכו למוקד הלחץ הגדול ביותר
הזינוק בהוצאות הסיעוד הוא אחד הגורמים המרכזיים שהקדימו את מועד התרוקנות העתודה, והוא משלב בין שינוי דמוגרפי טבעי לבין החלטות מדיניות.
האוכלוסייה בישראל מזדקנת, אנשים חיים יותר שנים ומספר האזרחים שזקוקים לעזרה בפעולות יומיומיות ממשיך לגדול, כך שגם ללא כל שינוי בחוק, ההוצאה על סיעוד ועל קצבאות אזרח ותיק צפויה לעלות לאורך זמן.
במקביל, הרפורמה בסיעוד הרחיבה את הסיוע, אפשרה מתן זכאות גם במצבים קלים יותר והגדילה את האפשרות לקבל חלק מהקצבה בכסף במקום בשירותי טיפול.
ב2025 בחרו 81% מהזכאים לקבל לפחות חלק מהקצבה בכסף, והתשלומים במסלול הזה הגיעו לכ6.7 מיליארד שקל.
מבקר המדינה הצביע גם על פערים באופן הערכת התלות של המבוטחים, כלומר הבדיקה שקובעת כמה עזרה אדם צריך בפעולות כמו רחצה, לבוש ואכילה, והעלה חשש שהסתמכות רחבה על מסמכים במקום בדיקה ישירה עלולה ליצור הערכות שאינן אחידות.
הדיון הזה רגיש במיוחד, משום שמצד אחד המדינה צריכה למנוע תשלומים שאינם מוצדקים, אך מצד שני אסור להפוך את החיסכון התקציבי לתהליך שפוגע באנשים מבוגרים ובמשפחות שנושאות בנטל הטיפול.
הבעיה אינה נמצאת רק בצד הקצבאות
משרד האוצר מדגיש את התרחבות הזכאויות והגידול המהיר בקצבאות, אך קיימת גם עמדה מקצועית שלפיה חלק משמעותי מהבעיה נוצר בצד ההכנסות.
דמי הביטוח שמשלמים מעסיקים בישראל נמוכים יחסית לממוצע במדינות המפותחות, והפחתות שבוצעו לאורך השנים צמצמו את אחד ממקורות המימון המרכזיים של המערכת.
במקביל, המדינה שינתה לאורך השנים את תנאי הריבית על כספי העתודה המופקדים אצלה, מה שפגע בחלק מהכנסות המימון של ביטוח לאומי.
גם משבר הקורונה והמלחמה הגדילו את תשלומי האבטלה והסיוע, בזמן שחלק מההוצאות נבעו מהחלטות ממשלה ולא רק מהתחייבויות ביטוחיות רגילות.
הוויכוח הוא למעשה על חלוקת האחריות, באוצר טוענים שהמערכת משלמת יותר מדי וזקוקה לבקרה הדוקה יותר, בעוד שבביטוח לאומי ובקרב חלק מהמומחים טוענים שהמדינה הרחיבה זכויות, החלישה מקורות הכנסה והשתמשה בעתודות מבלי לבנות מנגנון איזון שיגיב בזמן לגירעון.
שני הצדדים מצביעים על בעיות אמיתיות, ולכן פתרון שמתמקד רק בקיצוץ קצבאות או רק בדרישה שהאוצר יעביר עוד כסף כנראה לא יספיק.
הזדקנות האוכלוסייה תשאיר את הלחץ במערכת
יחס התלות של האוכלוסייה המבוגרת, שמבטא את מספר המבוגרים ביחס לאוכלוסייה בגילי העבודה, צפוי לעלות מ25.5% בשנת 2023 לכ32.6% בשנת 2065.
המשמעות היא שיותר אנשים צפויים לקבל קצבאות אזרח ותיק וסיעוד, בזמן שחלקם של העובדים שמממנים את המערכת באמצעות דמי ביטוח יגדל בקצב איטי יותר.
ביטוח לאומי בנוי על סולידריות בין דורות, העובדים של היום מממנים חלק גדול מהקצבאות המשולמות כיום, מתוך הנחה שהעובדים של העתיד יממנו אותם בגיל מבוגר.
המודל יכול להמשיך לעבוד, אך הוא דורש התאמות כאשר תוחלת החיים עולה, שיעור המבוגרים גדל והיקף הקצבאות משתנה.
בלי התאמה של מקורות ההכנסה, גיל הפרישה, מבנה הזכאות או השתתפות המדינה, כל דור צעיר יידרש לממן מספר גדול יותר של זכאים ולשאת בנטל כבד יותר.
מה אפשר לעשות כדי לצמצם את הגירעון
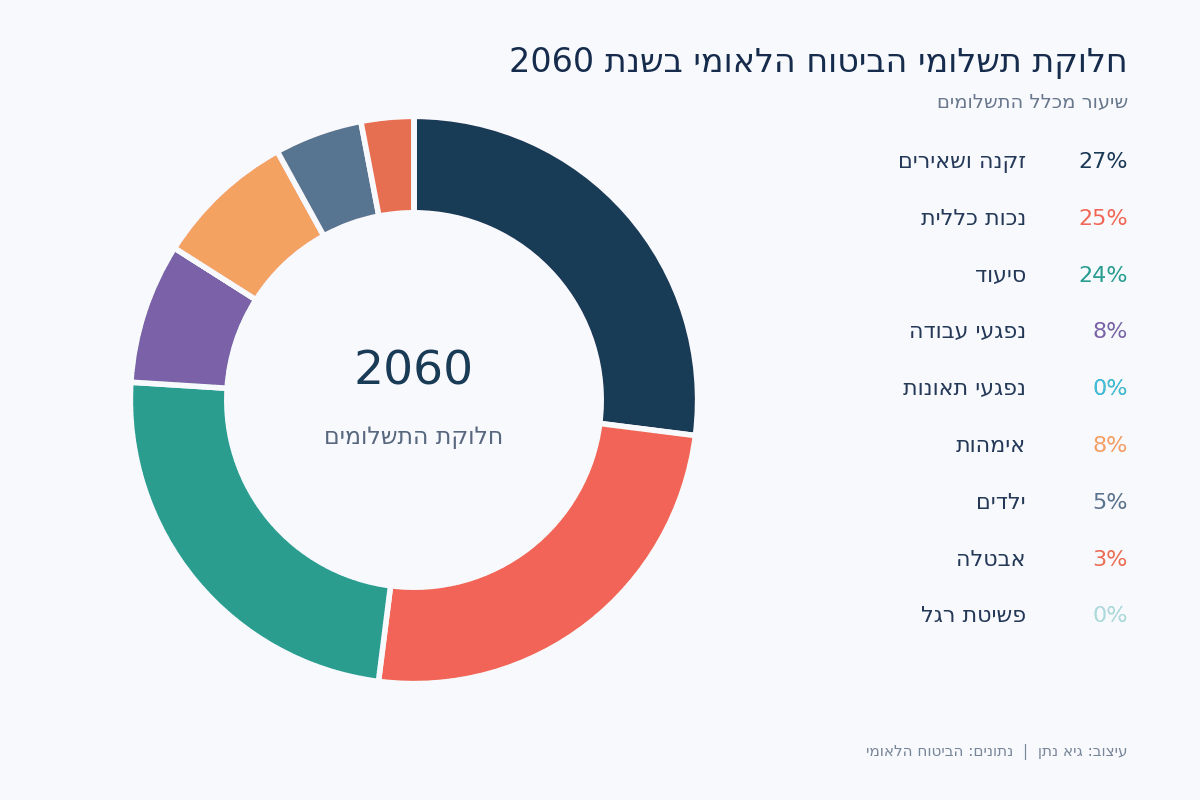
נכון לעכשיו לא אושרה תוכנית הבראה מלאה שמסדירה את כל בעיית המימון, אך כמה פתרונות מרכזיים כבר נמצאים בשיח המקצועי.
אפשרות אחת היא להצמיד בהדרגה את גיל הפרישה לעלייה בתוחלת החיים, כך שאנשים יעבדו וישלמו דמי ביטוח במשך יותר שנים ויקבלו קצבת אזרח ותיק לתקופה קצרה יותר.
המהלך עשוי לשפר את האיזון, אך הוא פוגע בעיקר בעובדים במקצועות שוחקים ובאנשים שמתקשים להמשיך לעבוד בגיל מבוגר, ולכן כל שינוי כזה ידרוש מסלולי הגנה מתאימים.
אפשרות נוספת היא להגדיל את דמי הביטוח שמשלמים עובדים או מעסיקים, בעיקר בתקופות שבהן נוצר גירעון מצטבר.
העלאת הגבייה תכניס כסף במהירות יחסית, אך תקטין את השכר שנשאר לעובדים או תגדיל את עלויות ההעסקה, ובכך היא עלולה להכביד על משקי הבית ועל שוק העבודה.
פתרון שלישי הוא להגדיל את השתתפות הממשלה, במיוחד עבור זכאים שקיבלו פטור או הנחה מתשלום דמי ביטוח, ולחייב את המדינה לממן באופן מלא הוצאות שנוצרו בעקבות החלטות ממשלה, משברים ביטחוניים או תוכניות סיוע מיוחדות.
אפשר גם לשמור את עודפי ביטוח לאומי בתוך מנגנון ייעודי, לשפר את התשואה על העתודות וליצור בחוק מנגנון איזון שמחייב פעולה אוטומטית כאשר ההוצאות וההכנסות מתרחקות זו מזו.
בצד ההוצאות ניתן לשפר את בדיקות הזכאות, להצליב מידע, למנוע כפל תשלומים והונאות ולבדוק מחדש אם תשלום קצבאות בכסף הוא תמיד הדרך היעילה ביותר, אך החיסכון צריך להתבסס על בקרה טובה יותר ולא על יצירת מכשולים מלאכותיים בפני אנשים שזכאים לסיוע.
לכל פתרון יש מחיר
הבעיה האמיתית אינה מחסור ברעיונות, אלא הקושי הפוליטי לבחור מי יישא בעלות.
העלאת דמי הביטוח תפגע בהכנסה הפנויה של הציבור או ברווחיות המעסיקים, העלאת גיל הפרישה תחייב חלק מהציבור לעבוד יותר שנים, הקשחת הזכאויות עלולה לפגוע באוכלוסיות חלשות והגדלת ההשתתפות הממשלתית תבוא על חשבון תקציבים אחרים, הגדלת מסים או הרחבת החוב.
גם דחיית ההחלטה אינה פתרון חינמי, משום שכל שנה של גירעון שוחקת את העתודות ומגדילה את היקף ההתאמות שיידרשו בהמשך.
ככל שהטיפול יתחיל מוקדם יותר וייפרס על פני שנים רבות, ניתן יהיה לבצע שינויים מתונים יותר, אך אם המדינה תמתין עד שהעתודה תתקרב להתרוקנות, הצעדים עלולים להיות מהירים וכואבים הרבה יותר.
ביטוח לאומי הוא רשת ביטחון ולא תוכנית כלכלית אישית
ביטוח לאומי הוא מוסד חיוני שאמור להבטיח שאדם שנפגע, איבד את עבודתו, הפך לסיעודי או הגיע לגיל מבוגר לא יישאר ללא כל מקור הכנסה.
המשבר אינו אומר שצריך לוותר על המערכת, אלא להפך, הוא מחייב לחזק אותה ולבנות עבורה מנגנון מימון שיכול להחזיק לאורך עשרות שנים.
אבל מבחינת משק הבית, המסר צריך להיות מפוכח, קצבת אזרח ותיק נועדה לספק בסיס ואינה מבטיחה לבדה את רמת החיים שרוב האנשים ירצו לשמור עליה לאחר הפרישה.
איש אינו יודע היום מה יהיה גובה הקצבאות בעוד עשרים או שלושים שנה, מה יהיה גיל הפרישה, כיצד ייראו מבחני הזכאות ומה יהיה גובה המסים ודמי הביטוח.
חוסר הוודאות הזה מחזק את הצורך להתנהל נכון כבר עכשיו, לעקוב אחר ההוצאות, להימנע מחובות יקרים, לבנות קרן חירום, לבדוק את החיסכון הפנסיוני ולהשקיע באופן עקבי ובהתאם ליכולת ולרמת הסיכון האישית.
המטרה אינה להחליף את ביטוח לאומי או לצפות את קריסתו, אלא להימנע מתלות מוחלטת בהחלטות שהאדם הפרטי לא שולט בהן.
המדינה צריכה לדאוג לעתידו של ביטוח לאומי, אך כל אדם צריך במקביל להיות פעיל בניהול העתיד הפיננסי שלו, משום שרשת ביטחון ציבורית חשובה ככל שתהיה אינה תחליף לעצמאות כלכלית.