סיכום דו״ח Q2 2026 חברת INTC l Intel
24.7.2026

בקצרה
- אינטל הציגה התאוששות חדה במכירות וברווחיות ברבעון השני של 2026, עם זינוק של 25% בהכנסות ל-16.1 מיליארד דולר ושיפור ברווח הגולמי המתואם ל-41.8%, מה שמעיד על יכולת משופרת של החברה להפוך הכנסות לרווח תפעולי ומספק איתות חיובי למשקיעים על תחילתו של מהפך.
- חטיבת מרכזי הנתונים והבינה המלאכותית (DCAI) הובילה את הצמיחה עם עלייה של 59% בהכנסות ל-6.3 מיליארד דולר וזינוק ברווח התפעולי ל-2.47 מיליארד דולר, מה שמדגיש כי השקעות ב-AI מועילות גם ליצרניות מעבדי שרתים ושבבים ייעודיים, ומהווה מנוע מבני פוטנציאלי לשינוי תמהיל הרווח של אינטל.
- אינטל דיווחה על שיפור משמעותי בביצועי הייצור, כולל עלייה בתשואות וקיצור זמני מחזור, שאפשרו אספקת שבבים מעל הציפיות והיוו גורם מרכזי בהפתעת ההכנסות, דבר שיכול לחזק את אמון הלקוחות בפעילות ה-Foundry ולשפר את עלויות הייצור ושיעור הרווח הגולמי.
- למרות ההתאוששות המרשימה, תזרים המזומנים החופשי המתואם של אינטל נותר שלילי בגובה 8.4 מיליארד דולר, עקב השקעות כבדות במפעלים וציוד, מה שמציב אתגר בפני החברה להוכיח שהיא יכולה להפוך את הצמיחה לרווחים ומזומנים שיישארו בידי בעלי המניות בטווח הארוך.
אינטל הציגה התאוששות חדה במכירות וברווחיות, בהובלת ביקוש למחשוב בינה מלאכותית ושיפור בתפוקת המפעלים, אך התזרים השלילי וההשקעות הכבדות עדיין משאירים סימן שאלה סביב המחיר של הצמיחה.
אינטל כבר שנים מבקשת מהמשקיעים להאמין שהמהפך שלה נמצא מעבר לפינה, וברבעון השני של 2026 היא סוף
סוף הציגה מספרים שמתחילים להצדיק את הסבלנות.
ההכנסות זינקו ב-25% ל-16.1 מיליארד דולר, כ-1.8 מיליארד דולר מעל אמצע התחזית שנתנה החברה באפריל, והרווח הגולמי המתואם הגיע ל-41.8%, גבוה ב-2.8 נקודות האחוז מהתחזית הקודמת.
ההפתעה לא הגיעה רק מביקוש גבוה יותר למחשוב בינה מלאכותית, אלא גם מהמפעלים עצמם, שהצליחו לשפר את תפוקת הייצור ולקצר את זמני המחזור, כך שאינטל יכלה לייצר ולספק יותר שבבים מהצפוי.
מנוע השינוי המרכזי היה חטיבת מרכזי הנתונים והבינה המלאכותית, DCAI, שהכנסותיה זינקו ב-59% והרווח התפעולי שלה עלה מ-633 מיליון דולר ל-2.47 מיליארד דולר.
זהו שינוי חשוב, משום שבשנים האחרונות אינטל נראתה כחברה שנשארה מחוץ למרכז גל ה-AI. הדוח הנוכחי מראה שההשקעות בתשתיות בינה מלאכותית אינן מחזקות רק יצרניות של מעבדים גרפיים, אלא גם את הביקוש למעבדי שרתים, שבבים ייעודיים, תקשורת ופתרונות ייצור מתקדמים.
גם פעילות ה-Foundry הציגה שיפור, היא עדיין הפסידה 2.09 מיליארד דולר ברבעון, אך ההפסד הצטמצם ביותר ממיליארד דולר לעומת התקופה המקבילה ושיעור ההפסד התפעולי השתפר רבעון נוסף ברציפות.
אלא שדווקא כאן נמצא המתח המרכזי בדוח.
ככל שהביקוש מתחזק, אינטל צריכה להשקיע יותר במפעלים, בציוד, בחדרים נקיים ובמצעים לשבבים. החברה ייצרה 7 מיליארד דולר מפעילות שוטפת ברבעון, אך תזרים המזומנים החופשי המתואם היה שלילי בגובה 8.4 מיליארד דולר.
לכן הרבעון הזה חיזק את תזת ההתאוששות, אך גם העלה את רף ההוכחה. המבחן הבא כבר אינו רק האם אינטל יכולה לצמוח, אלא האם היא יכולה להפוך את הצמיחה הזאת לרווח ולמזומן שנשארים אצל בעלי המניות
ההתאוששות כבר ניכרת גם בהכנסות וגם ברווחיות
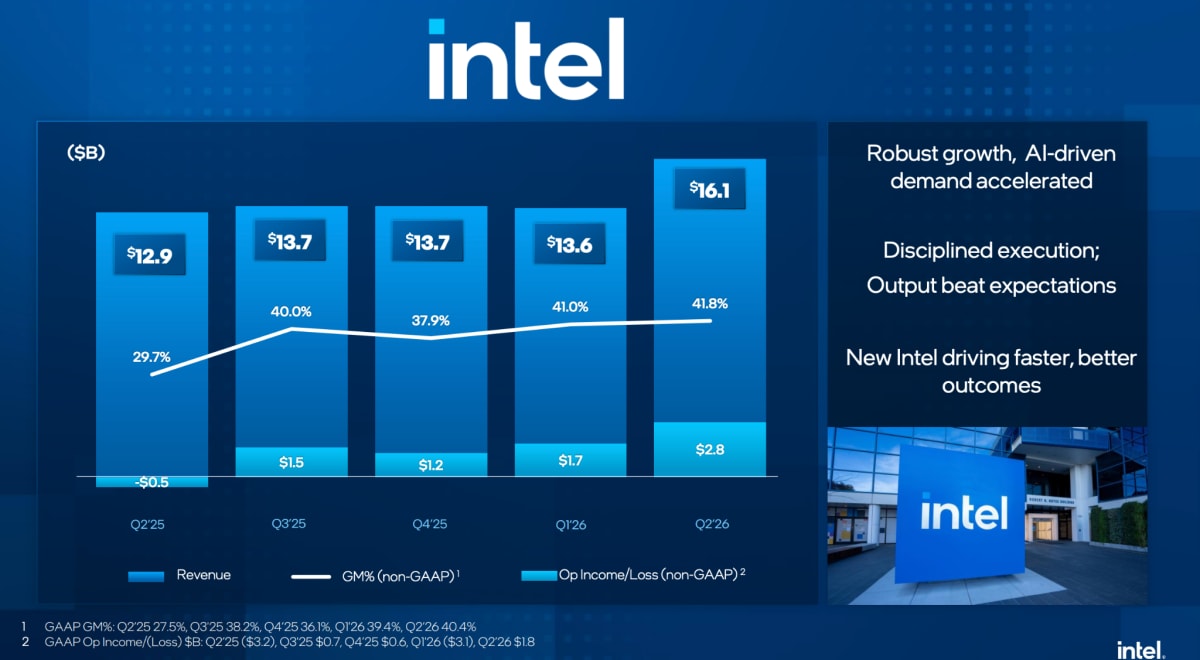 מקור: מצגת משקיעים Intel, Q2 2026
הכנסות אינטל עלו ל-16.1 מיליארד דולר, לעומת 12.9 מיליארד דולר ברבעון המקביל, בעוד שיעור הרווח הגולמי המתואם השתפר מ-29.7% ל-41.8%.
במקביל, הרווח התפעולי המתואם הגיע ל-2.8 מיליארד דולר, לאחר הפסד של כחצי מיליארד דולר שנה קודם.
הגרף מראה שהרבעון החזק לא נבע רק מגידול במכירות, אלא גם משיפור משמעותי ביכולת של אינטל להפוך את ההכנסות לרווח תפעולי.
התרחיש השורי
הגורם החיובי החשוב ביותר הוא השינוי ב-DCAI.
הכנסות החטיבה עלו מ-3.9 מיליארד דולר ברבעון המקביל ל-6.3 מיליארד דולר, והרווח התפעולי קפץ מ-633 מיליון דולר ל-2.47 מיליארד דולר.
שיעור הרווח התפעולי הגיע ל-39.5%, לעומת 16.1% שנה קודם ו-30.5% ברבעון הראשון.
השיפור נבע מביקוש גבוה יותר למעבדי שרתים, עלייה בצפיפות המעבדים במערכות AI והתרחבות בפעילות השבבים הייעודיים, שהכנסותיה כמעט שולשו.
המשמעות למשקיעים היא שהשקעות הענק של חברות הטכנולוגיה בבינה מלאכותית אינן מועילות רק ליצרניות מעבדים גרפיים.
מרכזי הנתונים זקוקים גם למעבדים כלליים, תקשורת ושבבים שנבנים למשימה מסוימת, ואינטל מתחילה לתרגם את הצורך הזה להכנסות ולרווחים.
כל עוד הגידול בביקוש מלווה בהסכמים ארוכי טווח ובהמשך שיפור ברווחיות, מדובר במנוע מבני שיכול לשנות את תמהיל הרווח של החברה.
המנוע השני הוא השיפור בביצועי הייצור.
אינטל דיווחה על עלייה בתשואות הייצור ועל קיצור זמני המחזור, כלומר שיעור גבוה יותר מהשבבים המיוצרים עומד בדרישות האיכות והזמן שעובר מתחילת הייצור ועד למוצר מוגמר מתקצר.
השיפור הזה אפשר לחברה לספק נפח גבוה מהצפוי והיה חלק מרכזי מההפתעה בהכנסות.
במקביל, Intel 18A נכנס לייצור בהיקף גבוה עבור חלק ממעבדי Panther Lake, ו-18A-P התקדם לשלב ייצור סיכון לפי לוח הזמנים שהוצג קודם.
החשיבות כאן רחבה יותר ממוצר אחד.
יכולת ייצור יציבה יכולה לשפר את עלות השבב, להעלות את שיעור הרווח הגולמי ולחזק את האמון של לקוחות חיצוניים בפעילות ה-Foundry.
הדוח עדיין לא מוכיח שאינטל סגרה את הפער מול המתחרות בייצור, אך הוא מספק עדות לכך שהמפעלים הופכים בהדרגה ממקור לעיכובים למקור של תוספת אספקה.
חטיבת מרכזי הנתונים הופכת למנוע הרווח המרכזי
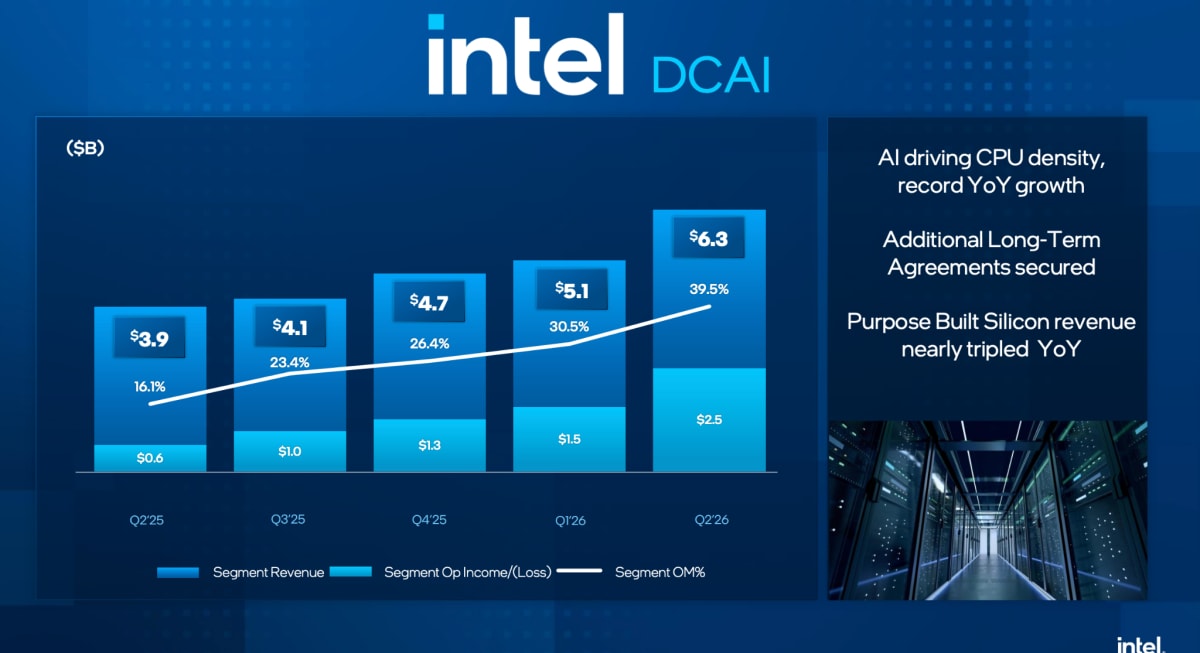 מקור: מצגת משקיעים Intel, Q2 2026.
הכנסות חטיבת DCAI עלו מ-3.9 מיליארד דולר ברבעון המקביל ל-6.3 מיליארד דולר, והרווח התפעולי קפץ מ-633 מיליון דולר ל-2.47 מיליארד דולר.
שיעור הרווח התפעולי הגיע ל-39.5%, לעומת 16.1% שנה קודם ו-30.5% ברבעון הראשון.
הגרף מראה שהביקוש למחשוב בינה מלאכותית אינו מחזק רק את המכירות של אינטל, אלא גם משנה את איכות הרווח שלה. חטיבת מרכזי הנתונים מייצרת כיום חלק גדול יותר מהרווח התפעולי והופכת למנוע המרכזי של תזת ההתאוששות.
התרחיש הדובי
הסיכון הראשון הוא שה-Foundry עדיין רחוקה מרווחיות.
הכנסות החטיבה עלו ב-31% ל-5.8 מיליארד דולר, אך מרבית המכירות הן עדיין עסקאות פנימיות מול חטיבות המוצרים של אינטל ולא הכנסות מלקוחות חיצוניים.
החטיבה רשמה הפסד תפעולי של 2.09 מיליארד דולר ושיעור הפסד תפעולי של 36.2%.
זהו שיפור משמעותי לעומת הפסד של 3.17 מיליארד דולר ושיעור הפסד של 71.7% ברבעון המקביל, אך גם לאחר השיפור מדובר בפעילות שצורכת חלק גדול מהרווחים שמייצרות חטיבות המוצרים.
הסיכון הוא שאינטל תצליח לשפר את המפעלים עבור המוצרים שלה, אך לא תצליח למשוך מספיק לקוחות חיצוניים שיחלקו איתה את עלות ההשקעות.
כדי להקטין את הסיכון, החברה תצטרך להציג התחייבויות ייצור משמעותיות מצד לקוחות חיצוניים, במיוחד עבור 18A ו-14A, ולא רק שיתופי פעולה או פרויקטים נקודתיים.
הסיכון השני הוא איכות התזרים והעלייה המחודשת בהשקעות.
תזרים המזומנים מפעילות שוטפת עמד על 7 מיליארד דולר ברבעון, אך תזרים המזומנים החופשי המתואם היה שלילי בגובה 8.4 מיליארד דולר.
הפער נובע בין היתר מהשקעות הוניות, תשלומי חכירה והעברות נטו לשותפים במסגרת מבני המימון של מפעלי החברה.
ההשקעות יכולות להיות מוצדקות אם הן מאפשרות לאינטל לספק את הביקוש ולשפר את הרווחיות, אך כרגע המשקיע נדרש לממן את הצמיחה לפני שהחזר ההשקעה הוכח.
בנוסף, החוב לטווח ארוך עלה ל-48.5 מיליארד דולר, לעומת 44.1 מיליארד דולר בסוף 2025, בעוד המזומנים וההשקעות לטווח קצר ירדו בכ-7.7 מיליארד דולר.
הסיכון כאן אינו בהכרח מחסור מיידי בנזילות, אלא שחלק גדול מהשיפור התפעולי לא יתורגם למזומן פנוי במשך תקופה ארוכה.
מסקנה
תזת ההשקעה באינטל התחזקה, בעיקר משום שהרבעון הראה שילוב של ביקוש חזק, שיפור בתפוקת הייצור והתאוששות מהירה ברווחיות של חטיבת מרכזי הנתונים.
המשתנה החשוב ביותר להמשך הוא היכולת להמיר את הצמיחה בהכנסות לשיפור קבוע בתזרים המזומנים, בלי שההשקעות במפעלים יגדלו מהר יותר מהרווח התפעולי.
המסקנה תהפוך לחיובית יותר אם הפסדי ה-Foundry ימשיכו לרדת ויופיעו לקוחות חיצוניים משמעותיים.
מנגד, האטה ב-DCAI או עלייה נוספת בהשקעות ללא שיפור בתזרים יחלישו את התזה.
הנושאים המרכזיים
ה-AI מחזיר את מעבדי השרתים למרכז הסיפור
הצמיחה של 59% ב-DCAI היא השינוי החשוב ביותר ברבעון.
במבט ראשון, אינטל עלולה להיראות כמי שהפסידה את גל הבינה המלאכותית משום שאינה מובילה בשוק המעבדים הגרפיים, אך הדוח מראה שהרחבת תשתיות AI מגדילה גם את הצורך במעבדי Xeon, בשבבים ייעודיים ובפתרונות תקשורת.
הגידול ברווח התפעולי של החטיבה היה מהיר יותר מהגידול בהכנסות, ולכן מדובר לא רק בצמיחה אלא גם בשיפור משמעותי בתמהיל ובמינוף התפעולי.
המבחן הבא יהיה האם קצב הצמיחה יישמר לאחר תקופת ההשלמות וההשקעות המהירות של לקוחות מרכזי הנתונים.
ה-Foundry משתפרת, אך עדיין אינה עסק עצמאי מוכח
ההפסד התפעולי בחטיבת הייצור הצטמצם בכ-1.1 מיליארד דולר לעומת השנה שעברה, ושיעור ההפסד השתפר במשך שני רבעונים רצופים.
השיפור בתשואות ובזמני המחזור מראה שהמפעלים עובדים טוב יותר, אך ההכנסות המדווחות כוללות פעילות פנימית משמעותית שמבוטלת בדוחות המאוחדים.
לכן, צמיחה בהכנסות החטיבה אינה שוות ערך בהכרח לצמיחה בהכנסות מלקוחות חיצוניים.
המשקיעים צריכים להפריד בין הצלחה של אינטל בייצור המעבדים שלה לבין הצלחה בהפיכת Intel Foundry לספקית ייצור מסחרית עבור חברות אחרות.
שיפור הרווחיות מבוסס על פעילות אמיתית, אך הרווח הנקי המדווח מטעה
אינטל הציגה הפסד GAAP של 11 מיליארד דולר ורווח מתואם של 2.2 מיליארד דולר.
הפער החריג נבע בעיקר מהפסד חשבונאי של כ-12.5 מיליארד דולר משינוי השווי של מניות המוחזקות בנאמנות עבור משרד המסחר האמריקאי במסגרת הסכם הקשור לחוק השבבים.
זהו הפסד שאינו נובע מפעילות מכירת השבבים ולכן נכון לנטרל אותו לצורך בחינת הפעילות השוטפת.
עם זאת, גם הרווח המתואם אינו מדד מושלם, משום שהוא מנטרל 687 מיליון דולר של תגמול מבוסס מניות, שהוא הוצאה כלכלית אמיתית עבור בעלי המניות.
הדרך הנכונה לקרוא את הרבעון היא להתמקד ברווח התפעולי, ברווחיות המגזרים ובתזרים, ולא בשורת הרווח הנקי המדווחת לבדה.
התחזית מאשרת המשך צמיחה, אך לא האצה נוספת
אינטל צופה הכנסות של 15.8 עד 16.8 מיליארד דולר ברבעון השלישי.
אמצע הטווח, 16.3 מיליארד דולר, משקף עלייה שנתית של כ-2.6 מיליארד דולר, אך רק צמיחה קלה לעומת הרבעון השני.
תחזית שיעור הרווח הגולמי המתואם עומדת על 42%, לעומת 41.8% ברבעון הנוכחי, והרווח המתואם למניה צפוי לעמוד על 0.38 דולר, נמוך מ-0.42 דולר ברבעון השני.
לכן התחזית תומכת בהמשך ההתאוששות, אך אינה מצביעה על קפיצה נוספת ברווחיות בטווח המיידי.
המסר הוא שהביקוש נותר חזק, אך העלייה בהשקעות ובעלויות הייצור עשויה להגביל את קצב שיפור הרווח.
איכות הרווח והתזרים
איכות הרווח התפעולי השתפרה באופן ברור.
הרווח הגולמי המתואם עלה ל-6.74 מיליארד דולר, הרווח התפעולי המתואם הגיע ל-2.77 מיליארד דולר והוצאות המחקר, הפיתוח, השיווק וההנהלה המתואמות ירדו ב-8%.
כלומר, ההכנסות צמחו במקביל לשליטה טובה יותר בהוצאות, שילוב שמייצר מינוף תפעולי חיובי.
גם הרווח התפעולי המדווח היה חיובי בגובה 1.8 מיליארד דולר, לעומת הפסד של 3.2 מיליארד דולר שנה קודם.
השיפור אינו נובע רק מהתאמות חשבונאיות, והוא מקבל תמיכה גם מתוצאות המגזרים.
עם זאת, התזרים מציג תמונה מורכבת יותר.
במחצית הראשונה אינטל ייצרה 8.1 מיליארד דולר מפעילות שוטפת, לעומת 2.9 מיליארד דולר בתקופה המקבילה.
המלאי עלה ב-874 מיליון דולר מתחילת השנה והחייבים עלו ב-221 מיליון דולר.
העלייה במלאי יכולה להתאים להיערכות לביקוש גבוה יותר, אך היא גם קושרת מזומן ומגדילה את הסיכון אם הביקוש יתמתן.
ברבעון עצמו ייצרה החברה 7 מיליארד דולר מפעילות שוטפת, אך לאחר השקעות הוניות, תשלומי חכירה והעברות נטו לשותפים התקבל תזרים חופשי מתואם שלילי בגובה 8.4 מיליארד דולר.
זהו המדד החלש ביותר בדוח.
כדי להצדיק את ההשקעה, המשקיעים יצטרכו לראות בשנים הקרובות יותר תפוקה, רווח גולמי גבוה יותר, ירידה בהפסדי ה-Foundry והגדלה של ההכנסות מלקוחות חיצוניים.
תחזית
החברה לא סיפקה במקורות שצורפו תחזית שנתית מלאה להכנסות או לתזרים, אלא תחזית לרבעון השלישי ותחזית שנתית להוצאות התפעול.
תחזית הרבעון השלישי כוללת הכנסות של 15.8 עד 16.8 מיליארד דולר, שיעור רווח גולמי של 41% לפי GAAP ו-42% על בסיס מתואם, ורווח למניה של 0.31 דולר לפי GAAP ו-0.38 דולר על בסיס מתואם.
השיפור השנתי בתחזית הרווחיות משמעותי, אך לעומת הרבעון השני מדובר בעיקר בהמשכיות ולא בהאצה.
החברה צופה הוצאות תפעול GAAP של כ-23 מיליארד דולר בשנת 2026 והוצאות מתואמות של כ-16.5 מיליארד דולר.
הפער כולל בעיקר 4.3 מיליארד דולר של הוצאות ארגון מחדש ו-2.1 מיליארד דולר של תגמול מבוסס מניות.
לא ניתן לקבוע מהמסמכים שסופקו האם הנחות התחזית השתנו ביחס לשיחת הוועידה הקודמת מעבר לכך שהחברה דיווחה על ביקוש ואספקה גבוהים מהצפוי.
תמליל שיחת הוועידה לא צורף, ולכן אין בסיס מלא לניתוח השינויים בשפה של ההנהלה או בתשובות לשאלות האנליסטים.
למה לשים לב ברבעון הבא?
הרווחיות התפעולית של DCAI
המדד חשוב משום שהחטיבה היא כיום מנוע השיפור המרכזי ברווחי אינטל.
שמירה על שיעור רווח תפעולי קרוב ל-40% לצד המשך צמיחה בהכנסות תהיה חיובית ותעיד שהביקוש למוצרי AI ומרכזי נתונים מתורגם לרווח איכותי.
ירידה חדה ברווחיות או בהכנסות עשויה להצביע על תמהיל חלש יותר, לחץ במחירים או רכיב זמני בצמיחה של הרבעון השני.
ההפסד התפעולי של Intel Foundry
המשך ירידה בהפסד אל מתחת ל-2 מיליארד דולר יהיה סימן חיובי לכך ששיפור התפוקה והניצולת מתחיל לשנות את מבנה העלויות.
חזרה להתרחבות ההפסד, במיוחד לצד עלייה בהשקעות, תחזק את החשש שהפעילות תמשיך לצרוך את הרווחים של חטיבות המוצרים.
פרסום מידע על לקוחות חיצוניים יהיה חשוב יותר מצמיחה בהכנסות הכוללות של המגזר.
תזרים המזומנים החופשי המתואם
המשקיעים צריכים לחפש צמצום משמעותי בתזרים השלילי והסבר ברור לקצב ההשקעות.
שיפור בתזרים תוך שמירה על הצמיחה יראה שהחברה מתחילה לממן את ההתאוששות מתוך הפעילות העסקית.
תזרים שלילי עמוק נוסף, במיוחד אם ילווה בעלייה בחוב או במלאי, יחליש את תזת ההשקעה גם אם הרווח המתואם יישאר חיובי.
התאוששות תפעולית אמיתית או רק בתהליך קיצוץ הוצאות?
הרבעון השני חיזק את הטענה שאינטל נמצאת בהתאוששות תפעולית אמיתית ולא רק בתהליך קיצוץ הוצאות.
הביקוש ל-AI הגדיל במהירות את ההכנסות והרווח של DCAI, והמפעלים סיפקו יותר תפוקה מהצפוי.
עם זאת, החברה עדיין מוציאה סכומים עצומים כדי לתמוך בצמיחה, ופעילות ה-Foundry ממשיכה לייצר הפסדים כבדים.
עד הדוח הבא, הנתון החשוב ביותר אינו רק קצב הצמיחה בהכנסות, אלא כמה מהצמיחה הזאת נשאר לבסוף במזומן.
לסיכום
אינטל יצאה מהרבעון הזה חזקה יותר, וגם תגובת השוק הראתה שהמשקיעים ראו בדוח יותר מהפתעה נקודתית.
החברה עלתה ב־4.37% לאחר פרסום התוצאות, בעקבות הצמיחה החדה בחטיבת מרכזי הנתונים, השיפור ברווחיות והביצועים שעלו על התחזית.
עם זאת, החברה עדיין לא חופשייה מהבעיות שהכבידו עליה בשנים האחרונות, פעילות ה־Foundry ממשיכה להפסיד מיליארדים ותזרים המזומנים מראה שההתאוששות דורשת הון עצום לפני שהיא מייצרת תשואה ברורה, מסיבה זו, המספר החשוב בדוח הבא לא יהיה רק כמה אינטל מכרה, אלא כמה מהרווח נשאר אחרי שהמפעלים קיבלו את חלקם.
זה יהיה ההבדל בין רבעון חזק בתוך תהליך שיקום ארוך, לבין תחילתה של אינטל אחרת.