סיכום דו״ח Q2 2026 חברת BX l Blackstone
23.7.2026

בקצרה
- Blackstone הציגה צמיחה חזקה ברווחים התפעוליים ברבעון השני של 2026, כאשר הרווחים מדמי ניהול (FRE) עלו ב-22% ל-1.78 מיליארד דולר והרווח הניתן לחלוקה (DE) זינק ב-26% לכמעט 2 מיליארד דולר, מה שמצביע על שיפור בפעילות השוטפת ומפחית את התלות בעליית שווי השקעות בלבד.
- פעילות הפרייבט אקוויטי והתשתיות היוו מנוע צמיחה משמעותי, עם עלייה של 31% ברווח הניתן לחלוקה ל-981 מיליון דולר ועליית ערך של 7.2% בהשקעות התשתית ברבעון, מה שמדגיש את הפוטנציאל הגבוה לדמי הצלחה ורווחים עתידיים ככל שהחברה ממשיכה לגייס הון ולייצר תשואות חזקות בתחומים אלו.
- מגזר האשראי והביטוח הפך למרכיב קריטי בצמיחת Blackstone, עם כ-31 מיליארד דולר מתוך 68.3 מיליארד דולר של הון חדש שנכנס ברבעון, מה שמספק לחברה בסיס נכסים יציב המייצר דמי ניהול שוטפים ומפחית את התלות בתנודתיות שוק ההנפקות והמיזוגים.
- תחום הנדל"ן נותר נקודת חולשה בדוח, עם עליית ערך של 0.4% בלבד בפעילות האופורטוניסטית ותשואה שלילית של 1.4% ב-12 החודשים האחרונים, מה שעלול להגביל את קצב הצמיחה הכולל ברווחי ההצלחה ובגיוסי קרנות חדשות עד שתירשם התאוששות רחבה יותר בערכי הנכסים ובמימושים.
Blackstone סיימה את הרבעון השני של 2026 עם שילוב חזק של צמיחה בפעילות השוטפת, ביצועי השקעות טובים וכניסת הון משמעותית לקרנות שלה.
הרווחים הקשורים לדמי ניהול, המכונים FRE, גדלו ב-22% ל-1.78 מיליארד דולר, והרווח הניתן לחלוקה, המכונה DE, עלה ב-26% לכמעט 2 מיליארד דולר.
במקביל, היקף הנכסים המנוהלים הגיע ל-1.346 טריליון דולר, עלייה של 11% לעומת השנה שעברה, לאחר כניסות של 68.3 מיליארד דולר ברבעון.
הסיפור החשוב יותר הוא לא רק ש-Blackstone גדלה, אלא שהצמיחה שלה הופכת בהדרגה למגוונת יותר.
אשראי וביטוח סיפקו כמעט מחצית מהכסף החדש שנכנס ברבעון, פעילות הפרייבט אקוויטי והתשתיות הציגה תשואות חזקות, והון קבוע, שאינו תלוי בסבבי גיוס תקופתיים, המשיך לצמוח.
מנגד, תחום הנדל״ן, שהיה בעבר אחד ממנועי הרווח המרכזיים של החברה, כמעט לא הציג עליית ערך ברבעון ונשאר החלק החלש בתמונה.
מבחינת תזת ההשקעה, הרבעון חיזק את הטענה ש-Blackstone כבר לא תלויה רק במחזור הנדל״ן או ביציאה מעסקאות פרייבט אקוויטי.
החברה בונה בסיס רחב יותר של הכנסות מדמי ניהול, הון קבוע ואשראי פרטי, ובמקביל מחזיקה חשיפה משמעותית לבינה מלאכותית, מרכזי נתונים, אנרגיה ותשתיות.
עם זאת, חלק מהרווח עדיין תלוי בביצועי שוק ובהכרה עתידית ברווחי הצלחה, ולכן רבעון חזק בהערכת שווי אינו בהכרח רווח שהומר כולו למזומן.
הרווח השוטף והרווח הניתן לחלוקה צמחו ביותר מ-20%
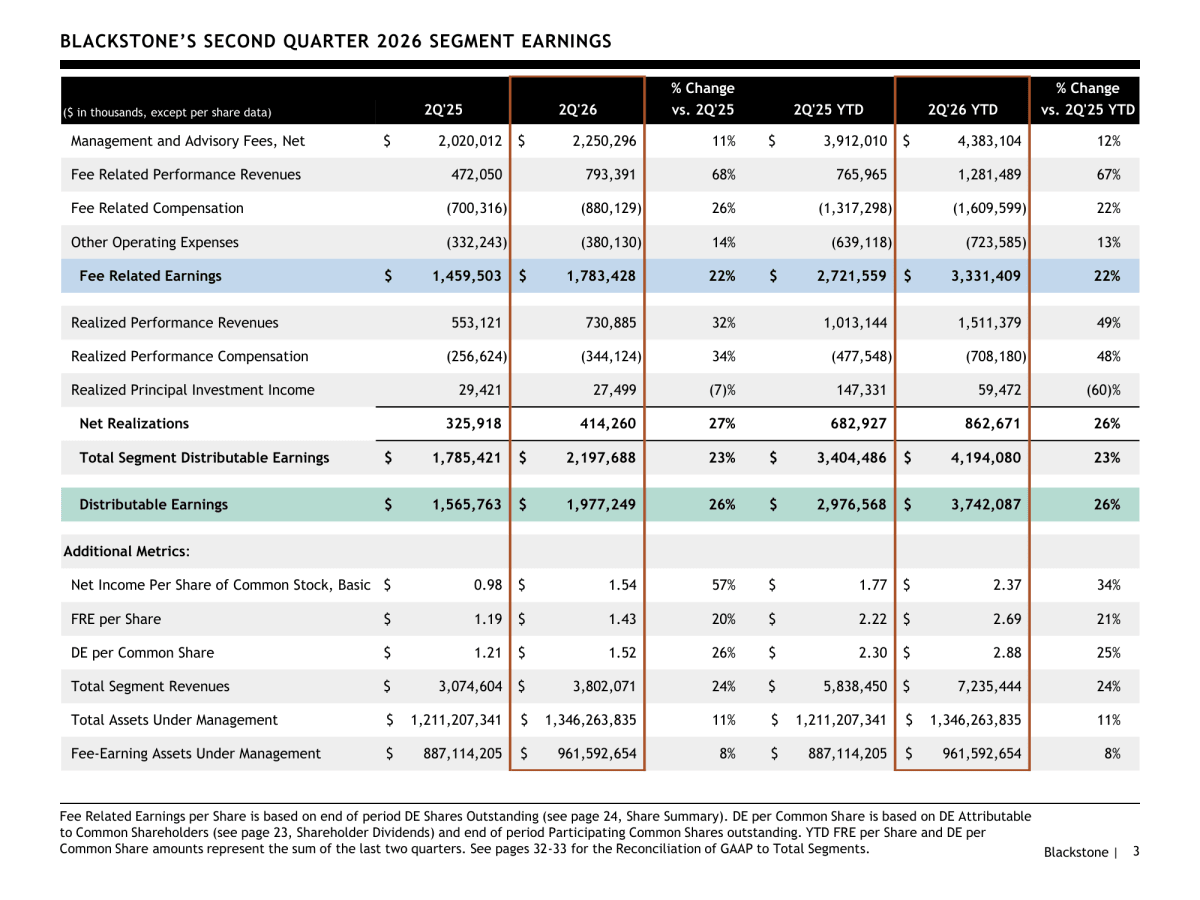
מצגת המשקיעים של Blackstone לרבעון השני של 2026.
הרווח הקשור לדמי ניהול עלה ב-22% והרווח הניתן לחלוקה צמח ב-26%, לצד גידול של 11% בנכסים המנוהלים.
הנתונים מראים שהרבעון החזק נשען גם על שיפור בפעילות השוטפת ולא רק על עליית שווי ההשקעות.
התרחיש השורי
מנוע הצמיחה החזק ביותר ברבעון היה הפרייבט אקוויטי, ובתוכו פעילות התשתיות.
הרווח הניתן לחלוקה של המגזר עלה ב-31% ל-981 מיליון דולר, והרווח הקשור לדמי ניהול עלה ב-38% ל-717 מיליון דולר. נכסי המגזר גדלו ב-17% ל-454.2 מיליארד דולר, בעוד נכסים שמייצרים דמי ניהול גדלו ב-15%. במקביל, השקעות התשתית עלו בערכן ב-7.2% ברבעון וב-28.6% ב-12 החודשים האחרונים.
המשמעות למשקיע היא ש-Blackstone נהנית כעת ממנוע בעל שני חלקים.
מצד אחד, נכסים חדשים שמצטרפים לפלטפורמה מגדילים את דמי הניהול.
מצד שני, עליית הערך בתשתיות, פרייבט אקוויטי וקרנות משניות מגדילה את פוטנציאל דמי ההצלחה והרווחים העתידיים. זהו שילוב חזק במיוחד כל עוד החברה ממשיכה לגייס הון ולייצר תשואות טובות בקרנות הקיימות.
המנוע השני הוא האשראי והביטוח, שהפך לחלק מרכזי בפעילות החברה.
מתוך 68.3 מיליארד דולר שנכנסו ל-Blackstone ברבעון, כ-31 מיליארד דולר הגיעו מהמגזר הזה.
ב-12 החודשים האחרונים נכנסו לאשראי ולביטוח כמעט 143 מיליארד דולר, יותר ממחצית מסך הכניסות של החברה בתקופה.
האשראי הפרטי מאפשר ל-Blackstone ליהנות ממעבר מבני של מימון מהבנקים לקרנות ולמנהלי נכסים גדולים.
עבור החברה, המשמעות היא בסיס נכסים שמייצר דמי ניהול שוטפים, ולעיתים גם הכנסות הקשורות לביצועים, בלי להמתין בהכרח למכירת חברה או נכס.
הצמיחה הזו גם מורידה את התלות בשוק ההנפקות והמיזוגים, שהיה תנודתי בשנים האחרונות.
התרחיש הדובי
החולשה המרכזית בדוח נשארה הנדל״ן.
פעילות הנדל״ן האופורטוניסטית הציגה עליית ערך של 0.4% בלבד ברבעון ותשואה שלילית של 1.4% ב-12 החודשים האחרונים. קרנות Core+ עלו ב-0.2% ברבעון וב-3.2% בלבד בשנה האחרונה.
לעומת התשואות הגבוהות בפרייבט אקוויטי, תשתיות וקרנות גידור, הנדל״ן ממשיך להיות הפער הבולט בתוצאות.
הבעיה אינה רק שהנדל״ן סיפק תשואה חלשה, אלא שהוא עדיין מייצג כ-314 מיליארד דולר מנכסי החברה וכ-277 מיליארד דולר מהנכסים שמייצרים דמי ניהול.
המשמעות היא שהתאוששות איטית בנדל״ן יכולה להגביל את קצב הצמיחה ברווחי ההצלחה, במימושים ובגיוסי קרנות חדשות. כדי שהסיכון יקטן, צריך לראות שיפור רחב יותר בערכי הנכסים, עלייה בעסקאות והמרה טובה יותר של נכסי נדל״ן למימושים.
הסיכון השני הוא הפער בין רווחים חשבונאיים, רווחים שנצברו ורווחים שהפכו לכסף שניתן לחלוקה. Blackstone דיווחה על 7.47 מיליארד דולר של הכנסות ביצועים שנצברו אך עדיין לא מומשו.
במהלך הרבעון נוספו כ-1.39 מיליארד דולר בעקבות ביצועי הקרנות, אך כ-920 מיליון דולר נגרעו בעקבות מימושים וחלוקות.
הכנסות ביצועים שנצברו משקפות את חלקה האפשרי של Blackstone ברווחי הקרנות לפי הערך הנוכחי של ההשקעות, אך הן עדיין תלויות במימוש בפועל ובעמידה בתנאי הקרנות. לכן מדובר במאגר רווחים עתידי משמעותי, אבל לא במזומן בטוח.
ירידה בשווקים, האטה בעסקאות או ירידה בשווי נכסים יכולה לדחות את ההכרה ברווח או להפחית אותו.
הרבעון חיזק את תזת ההשקעה של Blackstone ,הצמיחה בדמי הניהול, הכניסות הגבוהות, ביצועי התשתיות והפרייבט אקוויטי והתרחבות האשראי מצביעים על חברה שמצליחה להגדיל את בסיס הרווח שלה גם בסביבה שבה חלק משוקי הנכסים עדיין לא חזרו לפעילות מלאה.
המשתנה החשוב ביותר להמשך הוא היכולת להפוך את הצמיחה בנכסים המנוהלים לרווחים חוזרים ולמזומן, בלי להיות תלויה יותר מדי בעליית שווי בשווקים. הרבעון הבא יהיה חיובי במיוחד אם החברה תמשיך להציג כניסות גבוהות, גידול ב-FRE והתאוששות ראשונית בנדל״ן.
הנושאים המרכזיים
בסיס הרווח השוטף ממשיך להתחזק
דמי הניהול והייעוץ נטו עלו ב-11% ל-2.25 מיליארד דולר. הרווח הקשור לדמי ניהול גדל מהר יותר, ב-22%, ל-1.78 מיליארד דולר, והרווח למניה על בסיס FRE עלה ב-20% ל-1.43 דולר.
FRE הוא הרווח שנובע בעיקר מדמי ניהול והכנסות חוזרות יחסית, לאחר הוצאות התפעול הקשורות אליהן. למשקיע זהו מדד חשוב יותר מהכנסות חד-פעמיות, משום שהוא מלמד מהו בסיס הרווח שהחברה יכולה לייצר גם בלי למכור נכסים.
העובדה שה-FRE צמח מהר יותר מדמי הניהול מצביעה על שיפור מסוים במינוף התפעולי. החברה הגדילה את ההכנסות החוזרות בקצב מהיר יותר מהגידול בחלק מהוצאות הפעילות, גם לאחר עלייה של 26% בהוצאות השכר הקשורות למגזר.
הכניסות לקרנות חזקות, אבל לא כולן שוות באיכותן
Blackstone גייסה או קיבלה כניסות בהיקף של 68.3 מיליארד דולר ברבעון ו-262.5 מיליארד דולר ב-12 החודשים האחרוניםלאחר יציאות, הפער נטו ברבעון עמד על כ-54.8 מיליארד דולר.
החברה השקיעה 34.2 מיליארד דולר ומימשה נכסים בהיקף של 31.8 מיליארד דולר.
המשמעות היא שהפלטפורמה ממשיכה להתרחב גם לאחר חלוקות ומימושים, עם זאת, כניסת הון אינה הופכת תמיד מיד להכנסה.
חלק מההון מתחיל לייצר דמי ניהול רק לאחר השקעתו, וחלקו עשוי להיות מחויב אך עדיין לא מושקע.
ברבעון היו לחברה גם התחייבויות השקעה נוספות של 17.1 מיליארד דולר שטרם נפרסו.
זו הסיבה המשקיע צריך לבדוק לא רק כמה כסף נכנס, אלא כמה ממנו הופך לנכסים שמייצרים דמי ניהול וכמה זמן נדרש ל-Blackstone להשקיע אותו.
ההון הקבוע משפר את איכות המודל
ההון הקבוע הגיע ל-555.6 מיליארד דולר, עלייה של 15% לעומת השנה שעברה.
מתוך הסכום הזה, 463 מיליארד דולר כבר ייצרו דמי ניהול והיוו 48% מכלל הנכסים שמייצרים דמי ניהול.
הון קבוע הוא כסף שאינו צריך להיות מוחזר למשקיעים בתאריך סיום קבוע כמו בקרן פרטית רגילה.
הוא יכול להגיע מחברות ביטוח, קרנות פתוחות ומוצרים שממשיכים לפעול לאורך זמן.
המשמעות למשקיע היא הכנסות יציבות יותר ופחות תלות במחזורי גיוס.
ככל שחלק גדול יותר מהנכסים של Blackstone נמצא במבנים קבועים, כך בסיס דמי הניהול שלה הופך לחזק וצפוי יותר.
כמעט מחצית מהנכסים שמייצרים דמי ניהול מגיעים מהון קבוע
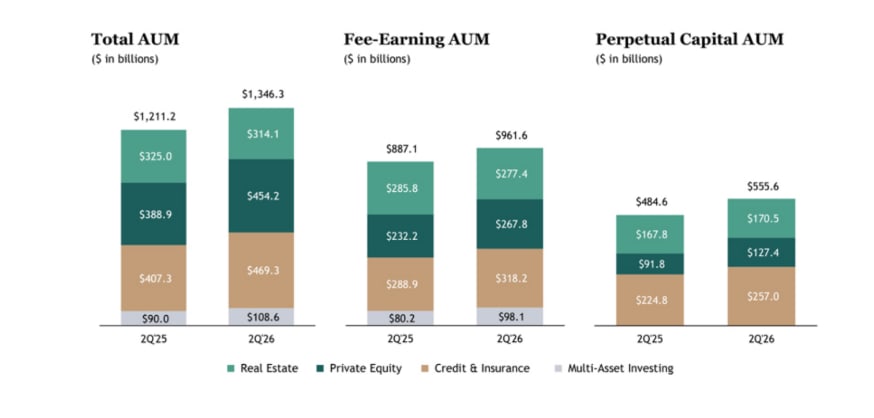 מקור: מצגת המשקיעים של Blackstone לרבעון השני של 2026
היקף הנכסים המנוהלים של Blackstone עלה ב-11% ל-1.35 טריליון דולר, בעוד ההון הקבוע צמח ב-15% ל-555.6 מיליארד דולר, מתוך הנכסים שמייצרים דמי ניהול, 48% כבר מגיעים ממבנים קבועים.
מה שמחזק את יציבות ההכנסות ומפחית את התלות בגיוסי קרנות חדשים.
הבינה המלאכותית היא מנוע השקעה, לא סעיף הכנסות נפרד
הנהלת החברה הדגישה שהחשיפה לבינה מלאכותית תרמה לביצועי ההשקעות וליצירת הזדמנויות חדשות.
החשיפה אינה מגיעה רק דרך השקעה בחברות תוכנה או שבבים, אלא דרך מרכזי נתונים, תשתיות דיגיטליות, חשמל, אנרגיה, מימון וחברות שמשרתות את שרשרת האספקה של התחום.
עבור Blackstone, היתרון הוא הגודל, הקמת מרכזי נתונים ותשתיות חשמל דורשת סכומי הון גדולים, מימון מורכב ויכולת לעבוד עם חברות, ממשלות וספקים שונים. אלו תחומים שבהם מנהל נכסים גדול יכול להשתתף בעסקאות שסגורות בפני שחקנים קטנים.
עם זאת, הדוח אינו מפריד את ההכנסות או הרווחים שנבעו ישירות מהשקעות AI. לכן הטענה שהבינה המלאכותית היא מנוע מרכזי מבוססת בשלב זה בעיקר על דברי ההנהלה ועל התשואות הגבוהות בתשתיות ובחלק מפעילות הפרייבט אקוויטי, ולא על דיווח כספי נפרד.
איכות הרווח והפער בין GAAP למדדים המתואמים
הרווח הנקי לפי כללי החשבונאות המקובלים הגיע ל-2.36 מיליארד דולר, לעומת 1.63 מיליארד דולר ברבעון המקביל.
הרווח המיוחס לבעלי המניות של Blackstone עלה ל-1.23 מיליארד דולר, והרווח למניה עלה מ-0.98 דולר ל-1.54 דולר. ההכנסות הכוללות גדלו מ-3.71 מיליארד דולר ל-5.04 מיליארד דולר, בעיקר בזכות עלייה חדה בהקצאות ביצועים.
הרווח החשבונאי כולל השפעות של עליית וירידת שווי השקעות שעדיין לא מומשו, מבנה הקרנות המאוחדות וזכויות של משקיעים אחרים, לכן הוא עשוי להשתנות בצורה חדה מרבעון לרבעון.
הרווח הניתן לחלוקה, DE, נועד להראות כמה רווח ממומש זמין לחלוקה לבעלי המניות לאחר ריבית, מסים והתחייבויות מסוימות. הוא עלה ל-1.98 מיליארד דולר, או 1.52 דולר למניה, לעומת 1.21 דולר למניה בשנה שעברה.
Blackstone הכריזה על דיבידנד של 1.29 דולר למניה, כלומר היא חילקה כ-85% מה-DE למניה והשאירה 0.23 דולר למניה בתוך החברה.
הדיבידנד אינו קבוע, והוא משתנה בהתאם לרווח הניתן לחלוקה.
הנקודה החשובה היא שהרווח לא נשען רק על עליית שווי לא ממומשת.
ה-FRE עלה ב-22%, וה-DE עלה ב-26%, כך שגם בסיס דמי הניהול וגם הרווחים שמומשו השתפרו.
עם זאת, העלייה החדה יותר ברווח החשבונאי, 57% למניה, הושפעה במידה רבה יותר משינויים בשווי ההשקעות.
מאזן ונזילות
ל-Blackstone היו בסוף הרבעון 12.2 מיליארד דולר במזומן, השקעות אוצר ונכסים אחרים, ו-22.7 מיליארד דולר במזומן ובהשקעות נטו, כולל השקעות בקרנות והכנסות ביצועים שנצברו.
מול הסכום הזה עמד חוב של 13.2 מיליארד דולר.
לחברה מסגרת אשראי של 4.3 מיליארד דולר, שמתוכה 3.5 מיליארד דולר לא נוצלו, ודירוגי אשראי A+ מ-S&P ומ-Fitch.
המשמעות היא ש-Blackstone נכנסת למחזור ההשקעות הבא עם יכולת גבוהה לתמוך בקרנות, לבצע השקעות אסטרטגיות ולנהל תקופות תנודתיות.
עם זאת, מתוך 22.7 מיליארד דולר של מזומן והשקעות נטו, כ-7.5 מיליארד דולר הם הכנסות ביצועים שנצברו וכ-3 מיליארד דולר הם השקעות בקרנות.
אלה נכסים בעלי ערך, אך הם אינם זהים למזומן נזיל בבנק. לכן המספר השמרני יותר לבחינת הנזילות המיידית הוא 12.2 מיליארד דולר.
ביצועי המגזרים
פרייבט אקוויטי
זה היה המגזר החזק ביותר בדוח, הרווח הניתן לחלוקה של המגזר עלה ב-31% ל-981 מיליון דולר, וההכנסות גדלו ב-28% ל-1.7 מיליארד דולר.
ההון המנוהל עלה ב-17% ל-454.2 מיליארד דולר.
החברה פרסה 14.5 מיליארד דולר ברבעון ומימשה 11 מיליארד דולר. היא גייסה בין היתר 2.4 מיליארד דולר לפלטפורמת BXPE ו-861 מיליון דולר ל-BXINFRA.
אשראי וביטוח
המגזר היה מקור הכניסות הגדול ביותר, עם 31 מיליארד דולר ברבעון ו-143 מיליארד דולר ב-12 חודשים. הוא גם פרס 12.7 מיליארד דולר ומימש 13.5 מיליארד דולר ברבעון.
התשואה ברוטו באשראי פרטי הייתה 1% ברבעון ו-6.8% בשנה האחרונה. התשואה נטו הייתה נמוכה יותר, 0.4% ברבעון ו-3.9% ב-12 חודשים.
הפער מדגיש שהמשקיע צריך לבחון תשואות לאחר עמלות ולא רק את המספר שמוצג לפני הוצאות.
נדל״ן
נכסי המגזר הסתכמו ב-314.1 מיליארד דולר, ברבעון נכנסו 8.2 מיליארד דולר, הושקעו 5.8 מיליארד דולר ומומשו 6.6 מיליארד דולר.
מבחינה עסקית, הפעילות יציבה וממשיכה לגייס הון, אך ביצועי ההשקעות חלשים בהרבה מהמגזרים האחרים.
זהו התחום שבו קיימת האפשרות הגדולה ביותר לשיפור, אך גם המקור העיקרי לסיכון.
השקעות מרובות נכסים
נכסי המגזר גדלו ב-21% ל-108.6 מיליארד דולר, והנכסים שמייצרים דמי ניהול גדלו ב-22%.
הרווח הקשור לדמי ניהול עלה ב-31%, והרווח הניתן לחלוקה מהמגזר עלה ב-35% ל-97.7 מיליון דולר.
תיק Absolute Return הניב תשואה ברוטו של 5.8% ברבעון ו-15.5% בשנה האחרונה, מעל מדד HFRX Global Hedge Fund Index בשנה האחרונה, זהו עדיין מגזר קטן יחסית בתוך Blackstone, אך קצב הצמיחה שלו גבוה והוא תורם לגיוון מקורות הרווח.
למה לשים לב ברבעון הבא?
הרווח הקשור לדמי ניהול
המדד החשוב ביותר הוא קצב הצמיחה ב-FRE, עלייה שנתית של יותר מ-15% תראה שהכניסות וההון הקבוע ממשיכים להפוך לרווח שוטף.
האטה לכיוון חד-ספרתי תעלה חשש שהגידול בנכסים אינו מתורגם במהירות להכנסות.
ביצועי הנדל״ן
עליית ערך רחבה יותר בקרנות האופורטוניסטיות וב-Core+ תהיה סימן חיובי לכך שהמגזר מתחיל לצאת מהחולשה.
תשואות שליליות נוספות או ירידה במימושים יחזקו את הטענה שהנדל״ן עדיין מעכב חלק משמעותי מפוטנציאל הרווח.
המרה של רווחי ביצועים למימושים
עלייה בהכנסות הביצועים שנצברו חיובית רק אם חלק מהן הופך בהמשך לרווח ממומש ול-DE.
גידול בנטו מימושים ובהכנסות ביצועים ממומשות יחזק את איכות הרווח. גידול ברווחים שנצברו לצד ירידה במימושים יגדיל את הפער בין ערך על הנייר למזומן לבעלי המניות.
לסיכום
Blackstone יצאה מהרבעון חזקה יותר, בסיס דמי הניהול צמח, הכניסות נשארו גבוהות והפרייבט אקוויטי, התשתיות והאשראי פיצו על החולשה בנדל״ן.
התזה החיובית אינה נשענת רק על רבעון אחד של עליות שווי, אלא על הרחבת הפלטפורמה והגדלת ההון הקבוע.
עד הדוח הבא, השאלה המרכזית היא האם החברה תצליח להמיר את ההון החדש ואת רווחי הביצועים שנצברו לרווח ממומש ולתזרים שניתן לחלוקה, ובמקביל להציג סימנים ברורים שהנדל״ן כבר לא מושך את התוצאות לאחור.