סיכום דו״ח Q2 2026 חברת LMT l Lockheed Martin
23.7.2026

בקצרה
- לוקהיד מרטין הציגה ברבעון השני של 2026 עלייה של 11% בהכנסות לסך 20.1 מיליארד דולר, כאשר כל ארבע החטיבות צמחו, אך חלק מהשיפור נבע מהיעדר הפסדים חד פעמיים של 1.6 מיליארד דולר שנרשמו ברבעון המקביל אשתקד, מה שמצביע על התאוששות אך מחייב בחינה מעמיקה יותר של איכות הצמיחה הבסיסית.
- צבר ההזמנות של החברה הגיע לשיא של 230 מיליארד דולר, עם יחס הזמנות להכנסות של 3.2, לאחר קבלת הזמנות חדשות בהיקף של כ-65 מיליארד דולר, נתון המעיד על נראות יוצאת דופן לביקוש עתידי ומחזק את תזת ההשקעה בכך שהחברה מתרגמת את הגידול בתקציבי ביטחון לחוזים ארוכי טווח.
- חטיבת הטילים ובקרת האש (Missiles and Fire Control) הציגה צמיחה אורגנית חזקה עם עלייה של 19% בהכנסות ל-4.1 מיליארד דולר וגידול של 24% ברווח התפעולי, בעיקר בזכות הגדלת ייצור מערכות PAC-3, THAAD ו-PrSM, מה שמוכיח שהגידול בכמויות אינו בא על חשבון הרווחיות ומהווה מנוע צמיחה מבני ומשמעותי לחברה.
- החברה קיבלה חוזה רב שנתי בהיקף של 35 מיליארד דולר לייצור מיירטי THAAD, שהגדיל את צבר ההזמנות בחטיבת הטילים מ-46.7 מיליארד דולר ל-87.9 מיליארד דולר, מה שמצביע על שינוי בהרכב הצמיחה לעבר מערכות הגנה אווירית וטילים ומפחית את התלות בתוכנית ה-F-35, ובכך מחזק את יכולת החברה לצמוח מהר יותר מקצב הצמיחה ההיסטורי שלה.
לוקהיד מרטין, הציגה רבעון חזק שהמסר המרכזי שלו לא רק התאוששות מההפסדים החריגים שנרשמו בשנה שעברה, אלא מעבר לקצב צמיחה גבוה יותר הנשען על ביקוש ממשי למערכות הגנה אווירית, טילים ותחמושת.
ההכנסות עלו ב-11% ל-20.1 מיליארד דולר, וכל ארבע החטיבות הציגו צמיחה, אך איכות הצמיחה לא הייתה אחידה.
חלק מהשיפור נבע מהיעדר הפסדים חד פעמיים של 1.6 מיליארד דולר שנרשמו ברבעון המקביל, ומסיבה זו העלייה החדה ברווח למניה ל-7.94 דולר אינה משקפת לבדה את קצב השיפור הבסיסי בעסק.
מנגד, חטיבת הטילים ובקרת האש הציגה צמיחה אורגנית חזקה, צבר ההזמנות הגיע לשיא של 230 מיליארד דולר ויחס ההזמנות להכנסות עמד על 3.2, לאחר שהחברה קיבלה הזמנות חדשות בהיקף של כ-65 מיליארד דולר.
האירוע ששינה את התמונה הוא חוזה רב שנתי בהיקף של 35 מיליארד דולר לייצור מיירטי THAAD.
החוזה הגדיל את הצבר בחטיבת הטילים ובקרת האש מ-46.7 מיליארד דולר בסוף 2025 ל-87.9 מיליארד דולר בסוף הרבעון, והוא מעניק לחברה נראות יוצאת דופן לגבי הביקוש לשנים הבאות.
במקביל, ההנהלה העלתה את תחזית ההכנסות, הרווח למניה ותזרים המזומנים החופשי לשנת 2026.
תזת ההשקעה התחזקה, בגלל שהחברה מתחילה לתרגם את העלייה העולמית בתקציבי הביטחון לחוזים ארוכי טווח ולגידול בייצור.
עם זאת, הרבעון עדיין לא הוכיח שכל בעיות הביצוע נפתרו.
התאמות שליליות בסיקורסקי, שיעורי רווח ראשוניים נמוכים בחוזים חדשים והתלות בתזמון חוזי F-35 ממשיכים להגביל את איכות הרווח.
המשקיעים יתמקדו מעכשיו ביכולת להמיר את הצבר להכנסות ולמזומן בלי לחזור להפסדים בפרויקטים מורכבים.
התרחיש השורי
מנוע הצמיחה המרכזי הוא המעבר מהזמנות נקודתיות לחוזי ייצור רב שנתיים במערכות הגנה אווירית וטילים.
מכירות חטיבת Missiles and Fire Control עלו ב-19% ל-4.1 מיליארד דולר, בעיקר בעקבות הגדלת הייצור של PAC-3, THAAD ו-PrSM, הרווח התפעולי של החטיבה עלה ב-24% ל-594 מיליון דולר ושיעור הרווח התפעולי השתפר מ-14.0% ל-14.5%.
המשמעות היא שהגידול בכמויות לא מגיע על חשבון הרווחיות, לפחות בשלב הנוכחי.
החברה צופה שהכנסות החטיבה יצמחו ב-14% עד 17% בשנת 2026, לעומת 2025, והרווח התפעולי יעלה ב-16% עד 18%.
זהו שינוי בעל אופי מבני, בגלל שהביקוש מגובה בחוזים ארוכי טווח ובהרחבת כושר הייצור, ולא רק בתגובה זמנית למלאים נמוכים.
המנוע השני הוא איכות הצבר והנראות שהוא מספק.
הצבר הכולל עלה מ-193.6 מיליארד דולר בסוף 2025 ל-230.4 מיליארד דולר בסוף הרבעון, סכום השווה לכמעט שלוש שנות הכנסה בקצב הנוכחי, עיקר העלייה הגיע מחטיבת הטילים ובקרת האש, בעוד הצבר באווירונאוטיקה ירד מ-59.4 מיליארד דולר ל-54.4 מיליארד דולר.
המשמעות למשקיעים היא שהרכב הצמיחה של החברה משתנה בהדרגה.
ה-F-35 נשאר תוכנית מרכזית, אך מערכות ההגנה האווירית והטילים הופכות לחלק גדול יותר ממנוע הצמיחה העתידי. פיזור זה מפחית חלק מהתלות בתוכנית אחת ומחזק את היכולת של החברה לצמוח מהר יותר מקצב הצמיחה ההיסטורי שלה.
חטיבת הטילים הופכת למנוע הצמיחה של לוקהיד מרטין
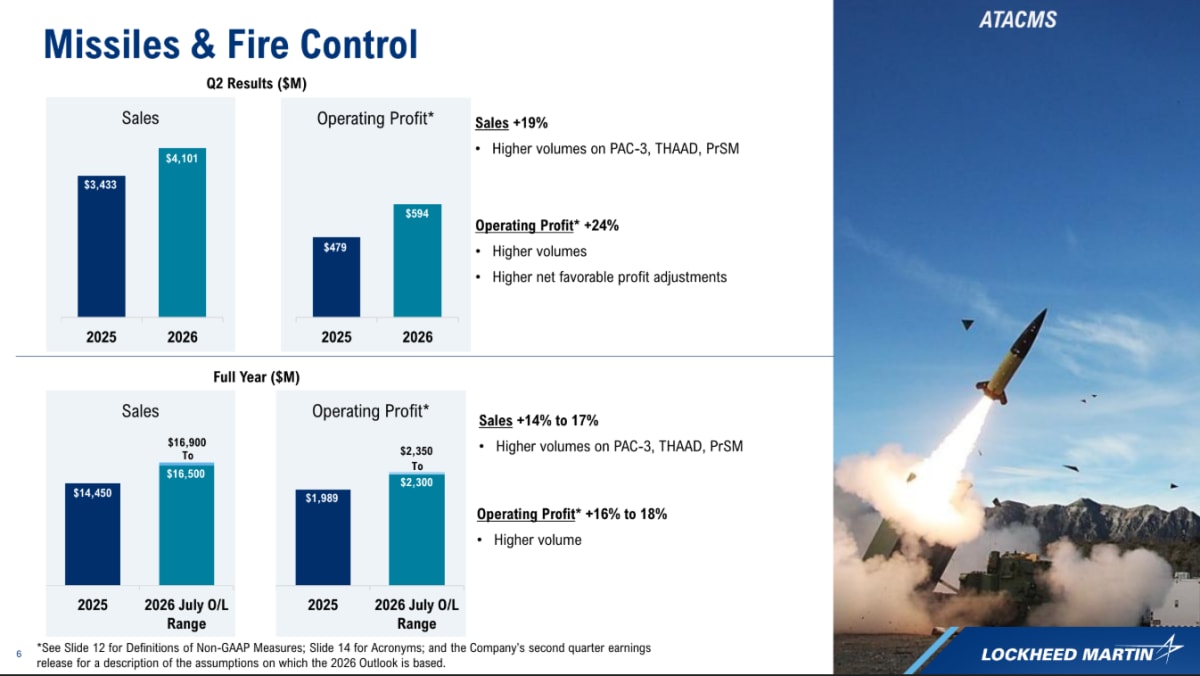
מקור : מצגת המשקיעים של Lockheed Martin לרבעון השני של 2026.
הכנסות חטיבת Missiles and Fire Control עלו ברבעון ב-19%, בעיקר בזכות הגדלת הייצור של PAC-3, THAAD ו-PrSM, בעוד הרווח התפעולי צמח ב-24%. החברה צופה שהחטיבה תסיים את 2026 עם צמיחה שנתית של 14% עד 17% בהכנסות, נתון שממחיש כי הביקוש למערכות טילים והגנה אווירית כבר מתורגם לייצור בפועל ולא נשאר רק בצבר ההזמנות.
התרחיש הדובי
הסיכון המרכזי הוא שחלק גדול מהשיפור ברווחיות נובע מבסיס השוואה חלש במיוחד, לשם ההבנה, ברבעון המקביל נרשמו הפסדים עתידיים צפויים של 950 מיליון דולר בחוזה מסווג בחטיבת האווירונאוטיקה ועוד 665 מיליון דולר בתוכניות מסוקים.
היעדר ההפסדים הללו הפך הפסד תפעולי של 98 מיליון דולר באווירונאוטיקה לרווח של 760 מיליון דולר והפסד של 172 מיליון דולר ב-Rotary and Mission Systems לרווח של 437 מיליון דולר.
מסיבה זו, העלייה החדה ברווח למניה וברווח התפעולי אינה מעידה לבדה על שיפור דומה בכושר הרווח הבסיסי.
המבחן האמיתי יגיע ברבעונים שבהם ההשוואה תהיה נקייה יותר והחברה תצטרך להראות צמיחה ברווח ללא עזרה מבסיס חריג.
הסיכון השני הוא שהצבר העצום מחייב ביצוע תעשייתי מורכב והשקעות משמעותיות לפני שההכנסות מתקבלות.
במחצית הראשונה של השנה נכסי החוזים עלו בכ-3 מיליארד דולר והמלאי גדל בכ-887 מיליון דולר, סימן לכך שהחברה משקיעה הון חוזר כדי לתמוך בהרחבת הייצור.
במקביל, נרשמו התאמות רווח שליליות של 65 מיליון דולר בתוכנית Heavy Lift ושל 50 מיליון דולר בתוכנית Seahawk, וההנהלה צופה שיעורי רווח ראשוניים נמוכים יותר בחלק מהחוזים החדשים. אם שרשרת האספקה, כוח האדם או קצב הייצור לא יעמדו בקצב הצבר, החוזים הגדולים יכולים להפוך ממנוע צמיחה למקור ללחץ על התזרים והרווחיות.
הנושאים המרכזיים
חוזה THAAD משנה את נראות הצמיחה
חוזה ה-THAAD הרב שנתי בהיקף של 35 מיליארד דולר הוא השינוי החשוב ביותר ברבעון.
הוא הגדיל משמעותית את הצבר, מאפשר לחברה לתכנן השקעות בכושר ייצור לאורך תקופה ארוכה ומפחית את התלות בהזמנות שנתיות קצרות.
עם זאת, ערכו הכלכלי ייקבע לא רק לפי גודלו, אלא לפי תנאי התמחור, קצב הגדלת הייצור והיכולת לשמור על שיעורי הרווח בזמן שהכמויות עולות.
התחזית עלתה, בעיקר בזכות תזרים המזומנים
החברה העלתה את תחזית ההכנסות השנתית מטווח של 77.5 עד 80 מיליארד דולר לטווח של 79.75 עד 81.75 מיליארד דולר.
תחזית הרווח למניה עלתה ל-29.95 עד 30.65 דולר, אך השינוי הבולט ביותר היה העלאת תחזית תזרים המזומנים החופשי ל-7.0 עד 7.2 מיליארד דולר, לעומת 6.5 עד 6.8 מיליארד דולר קודם מסיבה זו.
חלק מהעלייה נובע מהפחתת תחזית ההשקעות ההוניות ל-2.0 עד 2.4 מיליארד דולר, ומסיבה זו המשקיעים צריכים לבדוק האם מדובר ביעילות גבוהה יותר או בדחיית השקעות לתקופות הבאות.
ה-F-35 צומח, אך איכות הרווח עדיין מוגבלת
הכנסות חטיבת האווירונאוטיקה עלו ב-9%, בעיקר בזכות גידול של 475 מיליון דולר במכירות ה-F-35 וההשפעה החשבונאית של הפסדי השנה שעברה.
לצד העלייה בכמויות, החברה דיווחה על ירידה של 160 מיליון דולר בהתאמות הרווח החיוביות ועל שיעורי רווח ראשוניים נמוכים יותר בחוזים חדשים.
בנוסף, רק 19 מטוסי F-35 נמסרו ברבעון לעומת 50 ברבעון המקביל, אף שהכנסות התוכנית עלו בשל התקדמות בחוזי הייצור.
המשמעות היא שהביקוש נשאר חזק, אך קצב המסירות, תזמון החוזים והרווחיות בכל יחידה יישארו גורמי מפתח.
החלל צומח בהכנסות, אך לא ברווח
הכנסות חטיבת החלל עלו ב-6% בעקבות פעילות גבוהה יותר בתוכניות NGI ו-FBM, אך הרווח התפעולי עלה ב-2% בלבד ושיעור הרווח ירד מ-10.9% ל-10.6%.
במחצית הראשונה הרווח התפעולי של החטיבה אף ירד מ-741 מיליון דולר ל-652 מיליון דולר.
הצמיחה בתוכניות אסטרטגיות היא חיובית, אך תמהיל הפרויקטים ורווחים נמוכים יותר מ-United Launch Alliance מונעים כרגע מהכנסות נוספות להפוך לצמיחה דומה ברווח.
למה לשים לב ברבעון הבא?
קצב ההמרה של הצבר להכנסות
הצבר הגיע ל-230 מיליארד דולר, אך צבר לא רווח עד שהחברה מייצרת, מוסרת ומקבלת תשלום. המשקיעים צריכים לבדוק האם הצמיחה בחטיבת הטילים נשארת באזור הדו ספרתי והאם תוכניות THAAD, PAC-3 ו-PrSM ממשיכות להתקדם בהתאם לקצב שהוצג בתחזית.
האטה בשלב זה יכולה להצביע על מגבלות בכושר הייצור או בשרשרת האספקה.
איכות הרווחיות באווירונאוטיקה ובסיקורסקי
הרבעון הבא צריך לספק השוואה נקייה יותר בין השיפור התפעולי לבין היעדר הפסדי השנה שעברה. חשוב לעקוב אחר שיעורי הרווח בחטיבות, אחר התאמות הרווח בחוזים ואחר קצב מסירות ה-F-35.
המשך התאמות שליליות יעלה ספק לגבי היכולת של החברה לתמחר ולבצע חוזים מורכבים באופן עקבי.
לוקהיד מרטין מעלה את התחזית, אך עיקר השיפור מגיע מתזרים המזומנים
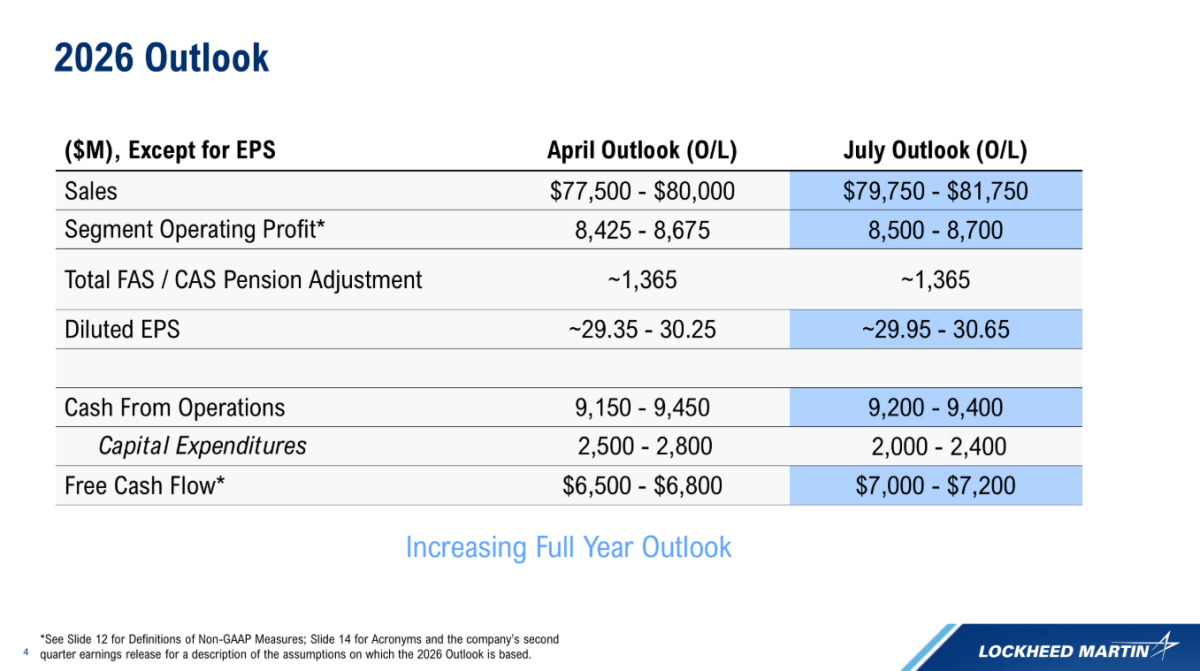
מקור: מצגת המשקיעים של Lockheed Martin לרבעון השני של 2026
החברה העלתה את תחזית ההכנסות והרווח למניה לשנת 2026, אך השינוי הבולט ביותר הוא בתחזית תזרים המזומנים החופשי, שעלתה לטווח של 7 עד 7.2 מיליארד דולר.
חלק מהשיפור נובע מירידה בתחזית ההשקעות ההוניות, ולכן המשקיעים יצטרכו לבדוק האם מדובר בהתייעלות אמיתית או בדחייה של השקעות הנדרשות להרחבת כושר הייצור.
תזרים המזומנים וההון החוזר
החברה העלתה את תחזית תזרים המזומנים החופשי, אך במחצית הראשונה נרשמה עלייה חדה בנכסי חוזים ובמלאי.
המשקיעים צריכים לבדוק האם התקבולים מלקוחות ממשיכים לקזז את ההשקעה בהרחבת הייצור.
תזרים חזק לצד צמיחה בצבר יחזק את התזה, בעוד עלייה נוספת בהון החוזר ללא גידול מקביל בתקבולים יכולה להצביע על כך שהצמיחה צורכת יותר מזומן מהצפוי.
למה תזת ההשקעה התחזקה?
בעיקר בגלל שהחברה קיבלה הוכחה ממשית לכך שהעלייה בביקוש הביטחוני מתורגמת לחוזים גדולים, ארוכי טווח ובעלי נראות גבוהה.
השינוי המרכזי לא העלייה החריגה ברווח למניה, שמושפעת מבסיס השוואה חלש, אלא המעבר לקצב צמיחה גבוה יותר בחטיבת הטילים והעלאת התחזית השנתית.
הגורם שיקבע את ביצועי החברה והמניה בהמשך יהיה יכולת הביצוע. לוקהיד מרטין צריכה להמיר את צבר ההזמנות לייצור, הכנסות ותזרים בלי לפגוע ברווחיות ובלי להכיר בהפסדים נוספים בחוזים מורכבים.
עד הדוח הבא, המשקיעים צריכים להתמקד בשיעורי הרווח בחוזים החדשים, בקצב הגדלת הייצור ובאיכות תזרים המזומנים.
שורה תחתונה
הרבעון מצביע על חברה שיוצאת מתקופת הפסדים חריגים ונכנסת לשלב של צמיחה מהירה יותר, עם צבר שיא וביקוש חזק למערכות טילים והגנה אווירית.
לוקהיד מרטין יצאה מהרבעון חזקה יותר, אך גודל ההזדמנות מגדיל גם את סיכון הביצוע.
המשתנה החשוב ביותר עד הדוח הבא הוא היכולת להפוך את הצבר העצום לרווח ולמזומן, בלי שהרחבת הייצור תיצור גל חדש של חריגות ועלויות.