יותר ממיליארד דולר על חוות שרתים זה ההימור החדש של מנהלי הפנסיות בישראל
20.7.2026

בקצרה
- גופים מוסדיים בישראל, כולל מגדל, מור, מיטב וכלל, השקיעו יחד כ-1.03 מיליארד דולר בחברת EdgeConneX, המפעילה חוות שרתים גלובליות, מה שמצביע על שינוי אסטרטגי בהקצאת כספי פנסיה לעבר נכסים טכנולוגיים בעלי תזרים יציב וארוך טווח.
- ההשקעה המשמעותית של המוסדיים בחוות שרתים, המהווה כ-15% מסך הגיוס של EdgeConneX השנה, ממחישה את הפיכת חוות השרתים מאפיק נישתי להשקעה מרכזית עבור מנהלי כספים ארוכי טווח, בדומה להשקעות מסורתיות בתשתיות כמו נדל"ן ותחנות כוח.
- חוות שרתים נתפסות כתשתית חיונית המשלבת קרקע, חיבור לחשמל, מערכות קירור וחוזים ארוכי טווח עם לקוחות גדולים, מה שמספק לגופים הפנסיוניים הכנסה קבועה ויציבה לאורך שנים, בדומה לנכסים ריאליים אחרים המייצרים תזרים מזומנים צפוי.
- ההשקעה בחברת EdgeConneX, שהיא פלטפורמה מבוססת עם למעלה מ-90 אתרים וחוזים מול חברות טכנולוגיה גדולות, מפחיתה את הסיכון עבור המוסדיים, שכן היא אינה תלויה באתר יחיד או בלקוח בודד, ומספקת ודאות גבוהה יותר לתשלומי הקצבאות העתידיים של החוסכים.
במשך שנים התרגלנו לחשוב שכספי הפנסיה שלנו מושקעים בעיקר באגרות חוב, נדל"ן מניב, תחנות כוח, כבישי אגרה ותשתיות שמספקות תזרים יציב לאורך זמן, אבל בשנים האחרונות קטגוריה חדשה מתחילה לתפוס מקום הולך וגדל בתיקי ההשקעות של הגופים המוסדיים, והיא חוות השרתים שמאפשרות לעולם הענן והבינה המלאכותית להמשיך לצמוח.
ב-19 ביולי פורסם כי מגדל, מור, מיטב וכלל השקיעו יחד כ-1.03 מיליארד דולר ב-EdgeConneX, חברה אמריקאית שמפעילה יותר מ-90 חוות שרתים בחמש יבשות ומספקת תשתיות לחברות הענן והבינה המלאכותית הגדולות בעולם.
מגדל השקיעה כ-350 מיליון דולר, מור כ-330 מיליון דולר, מיטב כ-250 מיליון דולר וכלל כ-100 מיליון דולר, כך שבתרגום לשקלים מדובר בהשקעה משותפת של כ-3.1 מיליארד שקל.
ההשקעה הישראלית היוותה כ-15% מההון שגייסה EdgeConneX מתחילת השנה, לאחר שהחברה גייסה בסך הכול כ-6 מיליארד דולר, ובאותו סבב השתתפה גם קרן הפנסיה הקנדית CPPIB, שהשקיעה לבדה כ-1.75 מיליארד דולר.
אלו כבר לא סכומים שמאפיינים ניסיון קטן בתחום חדש, אלא השקעות שממחישות עד כמה חוות השרתים הופכות בהדרגה מנישה טכנולוגית לאפיק השקעה מרכזי עבור מנהלי כספים ארוכי טווח.
השאלה המעניינת באמת היא לא רק מדוע הגופים המוסדיים בישראל השקיעו סכום גדול כל כך בחברה אחת, אלא מה הם רואים בענף הזה שגורם להם להקצות אליו חלק משמעותי מכספי החוסכים.
כדי להבין את ההחלטה צריך להסתכל על חוות שרתים לא רק כמבנים שמלאים במחשבים, אלא כתשתית חיונית שמשרתת לקוחות גדולים באמצעות חוזים ארוכים, דורשת הון רב להקמה ויכולה לייצר הכנסות לאורך שנים.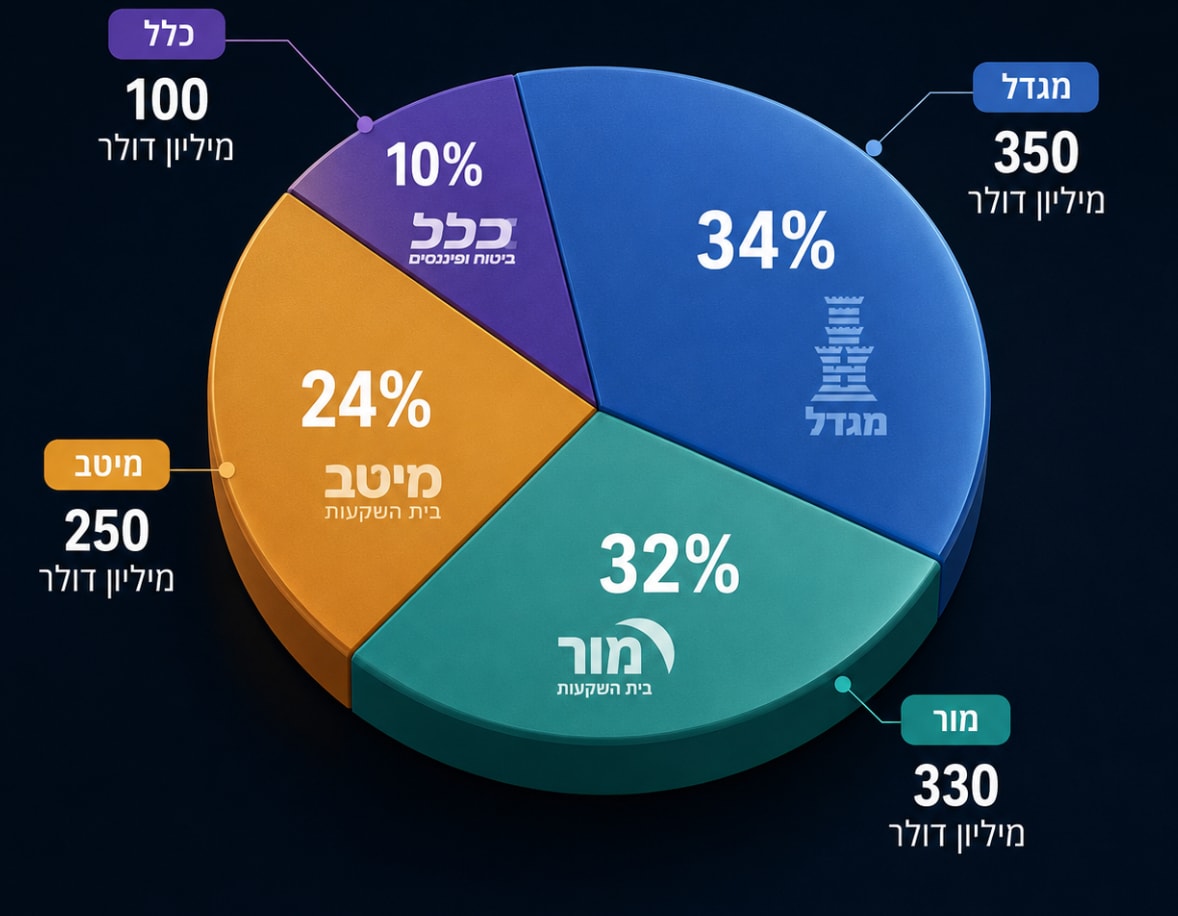
מה המוסדיים בעצם קונים?
כאשר גוף פנסיוני משקיע בחוות שרתים הוא אינו קונה רק מבנה תעשייתי, משום שהערך של הנכס נובע משילוב של קרקע, חיבור לחשמל, מערכות קירור, תשתיות תקשורת, ציוד גיבוי ובעיקר חוזים מול לקוחות שמעוניינים להשתמש בקיבולת המחשוב לאורך זמן.
ככל שהחווה מחוברת לרשת חשמל חזקה, נמצאת במיקום מתאים ומצליחה למשוך לקוחות גדולים, היא יכולה להפוך לנכס שמייצר הכנסה קבועה יחסית במשך שנים.
זה בדיוק מה שהופך את התחום למעניין עבור גופים שמנהלים כספי פנסיה.
קרן פנסיה צריכה לשלם קצבאות לאורך עשרות שנים, ולכן היא אינה יכולה להסתמך רק על מניות שמחירן משתנה מדי יום, אלא מחפשת גם נכסים ריאליים שמסוגלים לייצר תזרים לאורך זמן.
בעבר המקום הזה התמלא בעיקר באמצעות משרדים, מרכזים מסחריים, תחנות כוח, כבישים ותשתיות תחבורה, וכעת חוות השרתים מתחילות להצטרף לאותה משפחה.
EdgeConneX הוקמה בשנת 2009 מתוך מטרה לבנות חוות שרתים קרוב למיקום שבו הלקוחות זקוקים לקיבולת, ובשנת 2020 נרכשה על ידי קרן התשתיות השוודית EQT לפי שווי שהוערך בטווח של כ-2.5 עד 3 מיליארד דולר, ומאז החברה הרחיבה משמעותית את פעילותה, וכיום היא מפעילה יותר מ-90 אתרים ביותר מ-20 מדינות עבור חברות ענן ובינה מלאכותית גדולות.
המשמעות היא שהמוסדיים לא משקיעים בחברה שנמצאת בשלב מוקדם ומנסה להוכיח שיש ביקוש למוצר שלה, אלא בפלטפורמה קיימת שכבר מחזיקה נכסים, ניסיון תפעולי, פריסה גיאוגרפית וחוזים מול לקוחות גדולים.
מבחינת מנהל השקעות, כל אחד מהמרכיבים האלה מקטין חלק אחר בסיכון, משום שהחברה אינה תלויה באתר יחיד, במדינה אחת או בלקוח אחד בלבד.
למה חוות שרתים מתאימות לכספי פנסיה?
ההתאמה מתחילה באורך החיים של ההשקעה, משום שחוות שרתים מוקמות בהשקעה גדולה ומיועדות לפעול במשך שנים ארוכות, כאשר חלק ניכר מההכנסה נשען על חוזים עם חברות שזקוקות לקיבולת יציבה ואינן יכולות להעביר את הפעילות שלהן ממקום למקום בכל כמה חודשים.
ככל שהלקוח משלב את האתר בתוך מערכות המחשוב, הענן והתקשורת שלו, העלות והמורכבות של מעבר לאתר אחר גדלות, ולכן מערכת היחסים בין המפעיל ללקוח יכולה להימשך זמן רב.
גם סוג הלקוחות חשוב מאוד, כאשר החוזים נחתמים מול חברות טכנולוגיה גדולות, שמחזיקות מאזנים חזקים ותקציבי השקעה של עשרות מיליארדי דולרים בשנה, הסיכון שהלקוח לא יעמוד בתשלומים נמוך בדרך כלל בהשוואה לעסק קטן או ליזם ממונף.
זו אינה ערובה לכך שההשקעה לא תיפגע, אבל היא מספקת לגוף המוסדי רמת ודאות גבוהה יותר לגבי ההכנסות העתידיות.
לצד זה, חוות שרתים משלבות מאפיינים של נדל"ן ושל תשתית. מצד אחד יש נכס פיזי, קרקע, מבנה וציוד, ומצד שני מדובר בשירות חיוני שמאפשר לעסקים, ממשלות וחברות טכנולוגיה להפעיל את מערכות המידע שלהן. השילוב הזה מאפשר למנהלי ההשקעות לראות בחווה נכס שיכול לצמוח בשנים הראשונות, ובהמשך להפוך לנכס מניב יציב יותר שמחלק תזרים לבעלים.
ניר טורנר, מנהל תחום התשתיות במיטב גמל ופנסיה, הסביר כי כיום EdgeConneX עדיין נחשבת לחברת צמיחה, אבל לאחר שהצמיחה תתייצב היא עשויה להידמות לקרן ריט מניבה שמחלקת דיבידנדים.
המשפט הזה מסביר היטב את ההיגיון של העסקה, משום שהמוסדיים מקווים ליהנות בשלב הראשון מהרחבת הפעילות ובשלב מאוחר יותר מהכנסה יציבה יותר.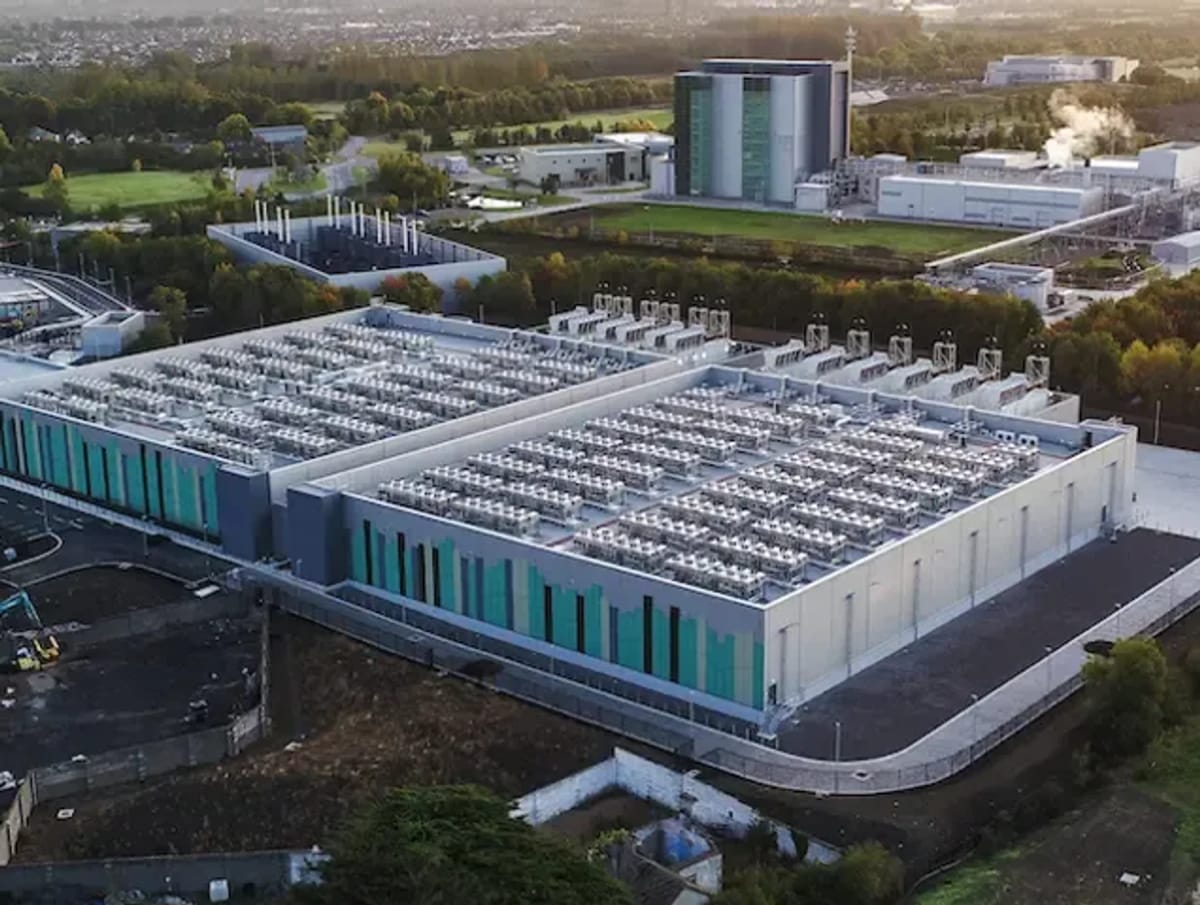
מקור: EdgeConnex
למה דווקא עכשיו?
הגורם המרכזי הוא קצב הגידול בהוצאות של חברות הטכנולוגיה על תשתיות מחשוב.
שירותי ענן כבר הפכו לחלק בסיסי מהפעילות של כמעט כל ארגון גדול, אבל הבינה המלאכותית דורשת כמות גדולה בהרבה של שרתים, מעבדים, זיכרון, קירור וחשמל, ולכן כל השקעה חדשה במודלים ובשירותים דיגיטליים מגדילה גם את הצורך בחוות שרתים נוספות.
לפי הערכה של גולדמן זאקס שמופיעה בידיעה, ענקיות הטכנולוגיה עשויות להוציא עד שנת 2030 כ-5.3 טריליון דולר על חוות שרתים ותשתיות הקשורות אליהן, לעומת תחזית קודמת של כ-4.5 טריליון דולר בלבד. העלייה בתחזית בתוך תקופה קצרה ממחישה שגם הגופים שמנתחים את השוק מתקשים להדביק את קצב הגידול בתוכניות ההשקעה של חברות הטכנולוגיה.
מבחינת מפעילות חוות השרתים, המשמעות היא שהלקוחות אינם מבקשים רק עוד שטח, אלא דורשים קיבולת גדולה יותר, חיבורים חזקים יותר לחשמל ויכולת להפעיל ציוד צפוף ויקר.
החברות שמצליחות לספק את התשתית בזמן נהנות מכך שהביקוש עולה כיום על ההיצע בחלק מהשווקים, ולכן לקוחות גדולים מוכנים להתחייב מראש כדי להבטיח לעצמם גישה לקיבולת עתידית.
זה גם מסביר מדוע המוסדיים מוכנים להיכנס להשקעה בהיקף גדול, משום שמבחינתם הביקוש אינו נשען רק על תחזית רחוקה לגבי עולם הבינה המלאכותית, אלא על חוזים, תוכניות הקמה ותקציבי השקעה שכבר קיימים כיום. כאשר חברות הטכנולוגיה אומרות למפעילות חוות השרתים שהן מעוניינות בכל קיבולת שניתן להקים בזמן, נוצר בסיס שמאפשר לממן פרויקטים חדשים בביטחון גבוה יותר.
לא להשקיע בחברת AI, אלא בתשתית שמשרתת את כולן
היבט נוסף בהחלטה של המוסדיים הוא היכולת להיחשף לצמיחת הבינה המלאכותית בלי לבחור מראש איזו חברת טכנולוגיה תנצח.
שוק ה-AI מתפתח במהירות, וקשה לדעת איזה מודל, שירות או פלטפורמה יובילו בעוד חמש שנים, אבל כמעט כל התרחישים דורשים יותר כוח מחשוב ויותר תשתיות.
חוות שרתים משרתות כמה לקוחות במקביל, ולכן הן יכולות ליהנות מהגידול הכולל בענף גם כאשר חלוקת השוק בין חברות הטכנולוגיה משתנה.
מבחינת משקיע ארוך טווח, זו דרך לקבל חשיפה לצמיחה בלי להיות תלוי לחלוטין בהצלחה של מוצר אחד, חברה אחת או טכנולוגיה מסוימת.
הגישה הזאת מוכרת היטב מעולמות התשתית.
גוף פנסיוני שמשקיע בכביש אגרה אינו צריך לנחש איזו יצרנית רכב תמכור הכי הרבה מכוניות, משום שהוא מרוויח מעצם הגידול בתנועה, באופן דומה, השקעה בחוות שרתים אינה מחייבת לדעת איזו חברת בינה מלאכותית תוביל את השוק, אלא להניח שכמות המידע, שירותי הענן וצריכת המחשוב ימשיכו לגדול.
עם זאת, ההשוואה אינה מושלמת, משום שחוות שרתים חשופות לשינויים טכנולוגיים, לדרישות חדשות מצד הלקוחות ולעלויות גבוהות של התאמת הציוד.
מתקן שאינו מסוגל לספק צפיפות חשמל גבוהה, קירור מתקדם או חיבור תקשורת מתאים עלול להפוך לפחות אטרקטיבי, ולכן הערך אינו נמצא רק במבנה אלא גם ביכולת להמשיך להשקיע ולשדרג אותו לאורך זמן.
החיבור להחלטת רשות החשמל שיצאה לפני מספר שעות
ההשקעה של המוסדיים ב-EdgeConneX מתחברת ישירות להחלטה של רשות החשמל בישראל לעצור באופן זמני בקשות חדשות לחיבור חוות שרתים. במאמר שהעלינו ממש היום ראינו שהביקוש לחשמל מצד התחום גדל מהר יותר מיכולת הרשת לספק אותו, וכעת אנחנו רואים את הצד השני של אותה מגמה, כאשר כספים בהיקף של מיליארדי שקלים ממשיכים לזרום להקמת חוות חדשות ברחבי העולם.
שני האירועים אינם סותרים זה את זה, אלא משלימים זה את זה כיוון שמצד אחד, הביקוש לחוות שרתים גבוה מספיק כדי למשוך גופי פנסיה וקרנות תשתית גדולות, ומצד שני, אותו ביקוש יוצר לחץ על רשתות החשמל, על זמינות הקרקעות, על מערכות הקירור ועל שרשראות האספקה של הציוד.
ככל שנכנס יותר הון לתחום, כך גדל הצורך לפתור את המגבלות שמונעות מהפרויקטים להתקדם.
מכאן גם עולה שההשקעה אינה מוגבלת רק לחברות שמפעילות את החוות עצמן.
כל חווה חדשה דורשת תחנת משנה, שנאים, מערכות חלוקת חשמל, ציוד גיבוי, קירור, כבלים, חיבורי תקשורת ולעיתים גם מקור ייצור חשמל ייעודי, ולכן ההשקעה של המוסדיים היא חלק מתהליך רחב יותר שמגדיל את הביקוש לאורך שרשרת שלמה של תשתיות.
האם מדובר בהשקעה בטוחה?
היקף הביקוש והזהות של הלקוחות אינם מבטלים את הסיכונים.
חוות שרתים דורשות השקעות הון גדולות, והחזר ההשקעה תלוי ביכולת להקים את האתר בזמן, להשיג חיבור לחשמל, לעמוד בדרישות הלקוח ולשמור על שיעור תפוסה גבוה.
עיכוב בחיבור לרשת, עלייה בעלויות הבנייה או שינוי בתנאי המימון יכולים לפגוע בתשואה גם כאשר הביקוש הכללי נותר גבוה.
קיים גם סיכון של עודף היצע כי כאשר תחום מסוים מושך סכומים גדולים במהירות, חברות רבות מנסות להיכנס אליו במקביל, ולעיתים חלק מהפרויקטים מוקמים על בסיס תחזיות אופטימיות מדי.
אם קצב הקמת החוות יעלה בעתיד על קצב הביקוש באזור מסוים, המחירים עלולים להישחק וחלק מהמתקנים יתקשו למצוא לקוחות.
הרגולציה היא סיכון נוסף, במיוחד משום שחוות שרתים צורכות חשמל ומים בהיקפים גדולים.
מדינות ורשויות מקומיות עשויות להגביל חיבורים חדשים, לדרוש מהיזמים לממן תשתיות, להטיל דרישות סביבתיות או לתת קדימות לצרכנים אחרים.
ההחלטה של רשות החשמל בישראל היא דוגמה לכך שגם כאשר הביקוש קיים וההון זמין, התשתית והרגולציה יכולות לעכב את מימוש ההשקעה.
גם השווי שבו מתבצעת העסקה חשוב.
חברה יכולה לפעול בתחום מצוין, להחזיק לקוחות חזקים וליהנות מביקוש גבוה, ועדיין להיות השקעה חלשה אם המחיר ששולם עבורה מניח מראש צמיחה חריגה לאורך שנים.
העובדה שכספי פנסיה מושקעים בתחום אינה הופכת אותו אוטומטית לבטוח, ולכן השאלות החשובות הן כמה שילמו, איזה חלק מהחברה נרכש, אילו זכויות קיבלו המשקיעים ומהי התשואה שהם מצפים לקבל.
זו כבר לא השקעה נקודתית
העסקה הנוכחית אינה הפעם הראשונה שבה הגופים המוסדיים בישראל משקיעים בתחום.
מנורה מבטחים כבר השקיעה כ-100 מיליון דולר בקרן IPI שפועלת בתחום ורשמה בעבר אקזיט בחברת Aligned, בעוד שמגדל הכפילה את היקף החשיפה שלה לחוות שרתים לכ-2 מיליארד שקל בסך הכול.
בכלל ביטוח, ההשקעות הישירות הלא סחירות בענף כבר מגיעות לכ-400 מיליון דולר בחשיפה מנייתית ועוד כ-300 מיליון דולר באמצעות חוב.
הנתונים האלה מלמדים שלא מדובר בהחלטה חד פעמית של כמה מנהלי השקעות שניסו לנצל מגמה חמה, אלא בתהליך שבו חוות שרתים תופסות מקום גדל והולך בתוך תיקי התשתיות וההשקעות האלטרנטיביות. ככל שהענף מתבגר, המוסדיים יכולים לבחור בין השקעה במניות של מפעילות, מתן אשראי לפרויקטים, כניסה לקרנות תשתית או שותפות ישירה בהקמת מתקנים חדשים.
המעבר הזה חשוב גם לחוסכים עצמם, משום שחלק מהחשיפה שלהם לצמיחת הבינה המלאכותית כבר לא מגיע רק דרך מדדי מניות אמריקאיים או החזקה בחברות טכנולוגיה ציבוריות, אלא גם דרך נכסים פרטיים ולא סחירים שמוחזקים בתוך קרנות הפנסיה, קופות הגמל וחברות הביטוח.
אלו השקעות שפחות נראות לעין ביום-יום, אבל עשויות להשפיע על התשואה לאורך שנים.
מה אפשר ללמוד מההימור של המוסדיים?
ההשקעה ב-EdgeConneX אינה מלמדת שחוות שרתים חסרות סיכון, אבל היא כן מספקת אינדיקציה לאופן שבו גופים שמנהלים כסף לטווח ארוך רואים את התחום.
מבחינתם, חוות שרתים כבר אינן רק סיפור של טכנולוגיה, אלא תשתית שמחברת בין נדל"ן, חשמל, תקשורת ושירותי ענן, ויכולה לייצר שילוב של צמיחה ותזרים.
הבחירה להשקיע בחברה שמפעילה עשרות אתרים במדינות שונות ומחזיקה חוזים עם לקוחות גדולים מעידה שגם בתוך תחום שנמצא בצמיחה מהירה, המוסדיים מעדיפים פיזור, ניסיון תפעולי ויכולת מוכחת לספק פרויקטים.
הם אינם מסתפקים בכך שהביקוש גבוה, אלא מחפשים חברה שיכולה להפוך את הביקוש להכנסות ולנהל את הסיכונים הכרוכים בהקמה ובהפעלה.
עבור המשקיעים, המסר הרחב יותר הוא שהערך הכלכלי של הבינה המלאכותית אינו נשאר רק אצל יצרניות השבבים וחברות התוכנה.
חלק גדול ממנו זורם אל הנכסים שמאפשרים לכל המערכת לפעול, החל מחוות השרתים עצמן ועד החשמל, הקירור, הציוד והתשתיות שנמצאים מאחוריהן.
בסופו של דבר, ההשקעה של יותר ממיליארד דולר מצד הגופים המוסדיים בישראל אינה רק הימור על חברה אמריקאית אחת, אלא ביטוי לשינוי עמוק יותר באופן שבו כספי הפנסיה מחפשים תשואה בעולם החדש.
ככל שהכלכלה הדיגיטלית צורכת יותר כוח מחשוב, חוות השרתים הופכות בהדרגה מנכס טכנולוגי לנכס תשתיתי, והשאלה שתלווה את הענף בשנים הקרובות לא תהיה רק כמה חוות חדשות ייבנו, אלא מי יצליח להקים אותן בזמן, לחבר אותן לחשמל ולהפוך את הצמיחה הגדולה לתזרים יציב עבור המשקיעים.