המעצור לחוות השרתים חושף את צוואר הבקבוק הבא של משק החשמל
20.7.2026

בקצרה
- רשות החשמל עצרה זמנית קבלת בקשות חדשות לחיבור חוות שרתים למשך 140 ימים, החלטה חריגה המעידה על צוואר בקבוק משמעותי בתשתיות החשמל בישראל, מה שעלול להאט את קצב התפתחות תעשיית הבינה המלאכותית ולייצר הזדמנויות השקעה בתחום האנרגיה.
- היקף הבקשות לחיבור חוות שרתים הגיע לכ-27 אלף מגה-וואט, מספר העולה על צריכת השיא של כלל המשק הישראלי, בעוד שמערכת החשמל מסוגלת לקלוט כיום רק כ-2,000 מגה-וואט, פער עצום המצביע על חוסר יכולת של התשתית הקיימת לעמוד בביקוש הגובר.
- התחייבויות קיימות לחיבור חוות שרתים מסתכמות בכ-1,500 מגה-וואט, סכום שצפוי להוות כ-10% מצריכת החשמל של ישראל בתחילת העשור הבא, מה שמדגיש את העומס העתידי על רשת החשמל ואת הצורך הדחוף בהשקעות ענק בתשתיות ייצור והולכה.
- חוות שרתים צורכות חשמל באופן רציף ודורשות מערכות קירור מתקדמות, בניגוד למפעלים, והקמתן מהירה בהרבה מהרחבת מערכת החשמל, תהליך האורך שנים ודורש מיליארדי שקלים, מה שיוצר פער כרוני בין הביקוש להיצע ומחייב פתרונות ארוכי טווח.
הביקוש לחוות שרתים מזנק בקצב חסר תקדים, אבל רשת החשמל כבר לא מצליחה לעמוד בקצב.
ההחלטה החריגה של רשות החשמל לעצור קבלת בקשות חיבור חדשות אינה רק אירוע רגולטורי נקודתי, אלא סימן ראשון לכך שתשתיות החשמל הופכות לאחד המשאבים החשובים ביותר בעידן הבינה המלאכותית.
ממש לפני מספר שעות פרסמה רשות החשמל החלטה חריגה, שלפיה חברת נגה, מנהל מערכת החשמל הארצית, תפסיק באופן זמני לקבל בקשות חדשות לחיבור חוות שרתים לרשת החשמל למשך 140 ימים.
במבט ראשון זו עשויה להיראות כמו החלטה טכנית שנוגעת בעיקר ליזמים בתחום הדאטה סנטרים, אבל מאחורי ההחלטה הזאת מסתתר סיפור גדול הרבה יותר, כזה שנוגע לעתיד משק החשמל, לקצב ההתפתחות של תעשיית הבינה המלאכותית ולמקומות שבהם עשויות להיווצר הזדמנויות ההשקעה המשמעותיות של השנים הקרובות.
לבקשה המלאה של רשות החשמל ניתן ללחוץ כאן.
כדי להבין למה התקבלה ההחלטה הזאת, צריך להסתכל קודם על המספרים.
לפי נתוני רשות החשמל, היקף הבקשות שהוגשו לחיבור חוות שרתים כבר הגיע לכ-27 אלף מגה-וואט, מספר שעולה אפילו על צריכת השיא של כלל המשק הישראלי, בעוד שלפי הערכות הרשות מערכת החשמל מסוגלת לקלוט כיום סדר גודל של כ-2,000 מגה-וואט בלבד.
במקביל, התחייבויות שכבר ניתנו לחיבור חוות שרתים מסתכמות בכ-1,500 מגה-וואט, היקף שצפוי לבדו להוות כ-10% מצריכת החשמל של ישראל כבר בתחילת העשור הבא אם כל הפרויקטים אכן ימומשו.
הפער העצום בין הביקוש לבין יכולת הקליטה הוא הסיבה המרכזית לכך שהרשות בחרה לעצור את הטיפול בבקשות חדשות ולבחון מחדש את כל מדיניות החיבורים.
השאלה המעניינת באמת היא לא מדוע רשות החשמל לחצה על הברקס, אלא מה עצם הצורך לעשות זאת מלמד אותנו.
כאשר רגולטור נאלץ לעצור תעשייה שנמצאת בצמיחה מהירה לא משום שאין ביקוש, אלא משום שהתשתיות אינן מצליחות להדביק את הקצב, מדובר בדרך כלל בסימן לכך שנוצר צוואר בקבוק משמעותי.
במקרה הזה, צוואר הבקבוק אינו חוות השרתים עצמן, אלא היכולת של מערכת החשמל לספק להן את האנרגיה שהן דורשות.
למה דווקא חוות שרתים?
כדי להבין מדוע חוות השרתים הפכו לאתגר עבור מערכת החשמל, חשוב להבין כיצד הן פועלות.
בניגוד למפעל שמגדיל או מקטין את צריכת החשמל שלו בהתאם להיקף הייצור, חוות שרתים פועלות כמעט ברציפות, 24 שעות ביממה, שבעה ימים בשבוע.
אלפי שרתים עובדים במקביל, צורכים חשמל באופן קבוע, ובנוסף דורשים מערכות קירור מתקדמות שגם הן צורכות כמויות משמעותיות של אנרגיה וככל שהשימוש בשירותי ענן וביישומי בינה מלאכותית ממשיך לגדול, כך גדל גם הביקוש להקמת חוות שרתים חדשות, ובהתאם גם הביקוש לחשמל.
הבעיה היא שמרכז נתונים אפשר להקים בתוך חודשים או שנים בודדות, אבל הרחבת מערכת החשמל היא תהליך ארוך ומורכב הרבה יותר.
כדי לחבר צרכן בהיקפים של מאות מגה-וואט נדרשים לעיתים קווי הולכה חדשים, תחנות משנה, שדרוג רשת ההולכה ולעיתים גם הקמת מקורות ייצור נוספים, אלו פרויקטים שנמשכים שנים ודורשים השקעות של מיליארדי שקלים, ולכן גם אם הביקוש מזנק במהירות, היצע החשמל אינו יכול לגדול באותו הקצב.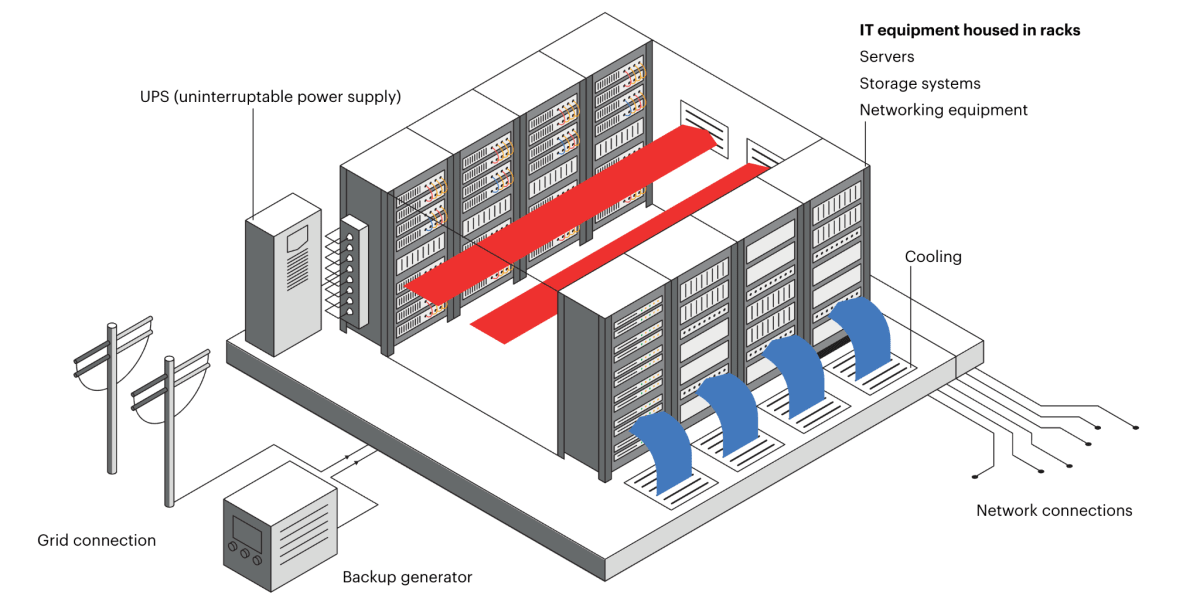
מקור: IEA
למה לא פשוט לאשר את כל הבקשות?
בנקודה הזאת עולה שאלה מתבקשת, אם הביקוש קיים ויש יזמים שמוכנים להשקיע מיליארדי שקלים בהקמת חוות שרתים, מדוע המדינה אינה פשוט מאשרת את החיבורים ומרחיבה את מערכת החשמל בהתאם.
התשובה היא שכל חיבור בהיקף כזה מחייב את מנהל המערכת לשמור עבורו יכולת ייצור ותשתית מתאימה, גם כאשר הפרויקט עדיין לא הוקם בפועל, ולכן אישור של מספר גדול מדי של בקשות עלול לגרום לכך שחלק ניכר מקיבולת הרשת יישמר לטובת פרויקטים שאולי יתעכבו, יצטמצמו או כלל לא ייצאו לפועל.
מעבר לכך, הרחבת מערכת החשמל אינה ממומנת רק על ידי היזם שמקים את חוות השרתים, משום שחלק גדול מההשקעה נעשה ברשת הארצית ומשפיע על כלל הצרכנים, אם המדינה תידרש להקים תחנות כוח חדשות, לשדרג קווי הולכה ולהוסיף תחנות משנה כדי לענות על הביקוש של מספר מצומצם של צרכנים גדולים, עולה גם השאלה מי יישא בעלויות האלה, והאם חלק מהן יתגלגלו בסופו של דבר לתעריף החשמל שמשלמים משקי הבית והעסקים.
זו גם אחת הסיבות לכך שההחלטה של רשות החשמל אינה מסתכמת בבדיקה טכנית של מספר החיבורים האפשריים, אלא כוללת בחינה רחבה יותר של אופן הקצאת הקיבולת, העלויות שיוטלו על היזמים וההשפעה האפשרית על מחירי החשמל.
המטרה אינה לעצור את תחום חוות השרתים, אלא לקבוע כללים שיאפשרו להמשיך לפתח אותו מבלי ליצור מצב שבו הביקוש של הענף מקדים את היכולת של המשק לספק אותו, ומבלי שהציבור יממן תשתיות יקרות עבור פרויקטים שעדיין אינם ודאיים.
במובן הזה, העצירה הזמנית מעניקה לרשות החשמל זמן לבחון כיצד להבדיל בין בקשות ראשוניות לבין פרויקטים שנמצאים בשלבים מתקדמים, האם לדרוש מהיזמים ערבויות או התחייבויות כספיות משמעותיות יותר, ואיך לתעדף חיבורים באזורים שבהם קיימת כבר תשתית מתאימה. ככל שהביקוש לחשמל מצד חוות השרתים ימשיך לגדול, ההחלטות האלה יהפכו לחלק מרכזי מתכנון משק החשמל, משום שהשאלה כבר אינה רק כמה חשמל ישראל תצטרך לייצר, אלא גם לאילו שימושים היא תבחר להקצות אותו ובאיזה מחיר.
איפה עשויה להיווצר ההזדמנות למשקיעים?
דווקא העובדה שמשק החשמל מתקשה לעמוד בקצב הגידול בביקוש יכולה להיות נקודת המוצא להזדמנות ארוכת טווח, משום שכאשר נוצר פער משמעותי בין הצורך הקיים לבין היכולת לספק אותו, ההון נוטה לזרום אל החברות שמסוגלות לפתור את הבעיה.
במקרה הזה, לא מדובר רק בחברות שמקימות חוות שרתים, אלא בשכבה רחבה הרבה יותר של חברות שפועלות לאורך כל שרשרת החשמל, החל מייצור אנרגיה והקמת תחנות כוח, דרך רשתות הולכה, תחנות משנה ושנאים, ועד מערכות קירור, גיבוי, אגירה וניהול יעיל של צריכת החשמל בתוך חוות השרתים עצמן.
כדי להבין איפה בדיוק נמצאת ההזדמנות, חשוב להכיר את ההבדל בין שני סוגים של השקעות בתשתיות חשמל.
Front of the Meter, או FTM, מתייחס לכל מה שנמצא בצד של רשת החשמל עצמה, עוד לפני שהחשמל מגיע לצרכן, כלומר תחנות כוח, מתקני אגירה גדולים, שדות סולאריים, קווי הולכה ותחנות משנה שמטרתם להגדיל את כמות החשמל שהמערכת מסוגלת לייצר ולהעביר.
לעומת זאת, Behind the Meter, או BTM, מתייחס לפתרונות שמותקנים בתוך האתר של הצרכן, במקרה הזה בתוך חוות השרתים, כמו סוללות, גנרטורים, מערכות קירור, מערכות גיבוי ותוכנות לניהול צריכת החשמל, שמאפשרות לחווה להפחית עומסים, להמשיך לפעול בזמן תקלה ולשלוט בצורה יעילה יותר בכמות החשמל שהיא צורכת.
בפועל, אם הבעיה היא שרשת החשמל אינה מצליחה לספק מספיק אנרגיה, תחום ה-FTM נועד להגדיל את היצע החשמל ולחזק את הרשת, בעוד תחום ה-BTM נועד לעזור לחוות השרתים להסתדר טוב יותר עם הקיבולת הקיימת, ולכן ככל שהביקוש לחשמל מצד חוות השרתים ימשיך לגדול, צפויה עלייה בהשקעות בשני הצדדים במקביל.
על מהפכת החשמל והסבר מפורט מה זה אומר ועל חברות בשרשרת הערך העליתי לכם פוסט מפורט מוזמנים להיכנס אליו.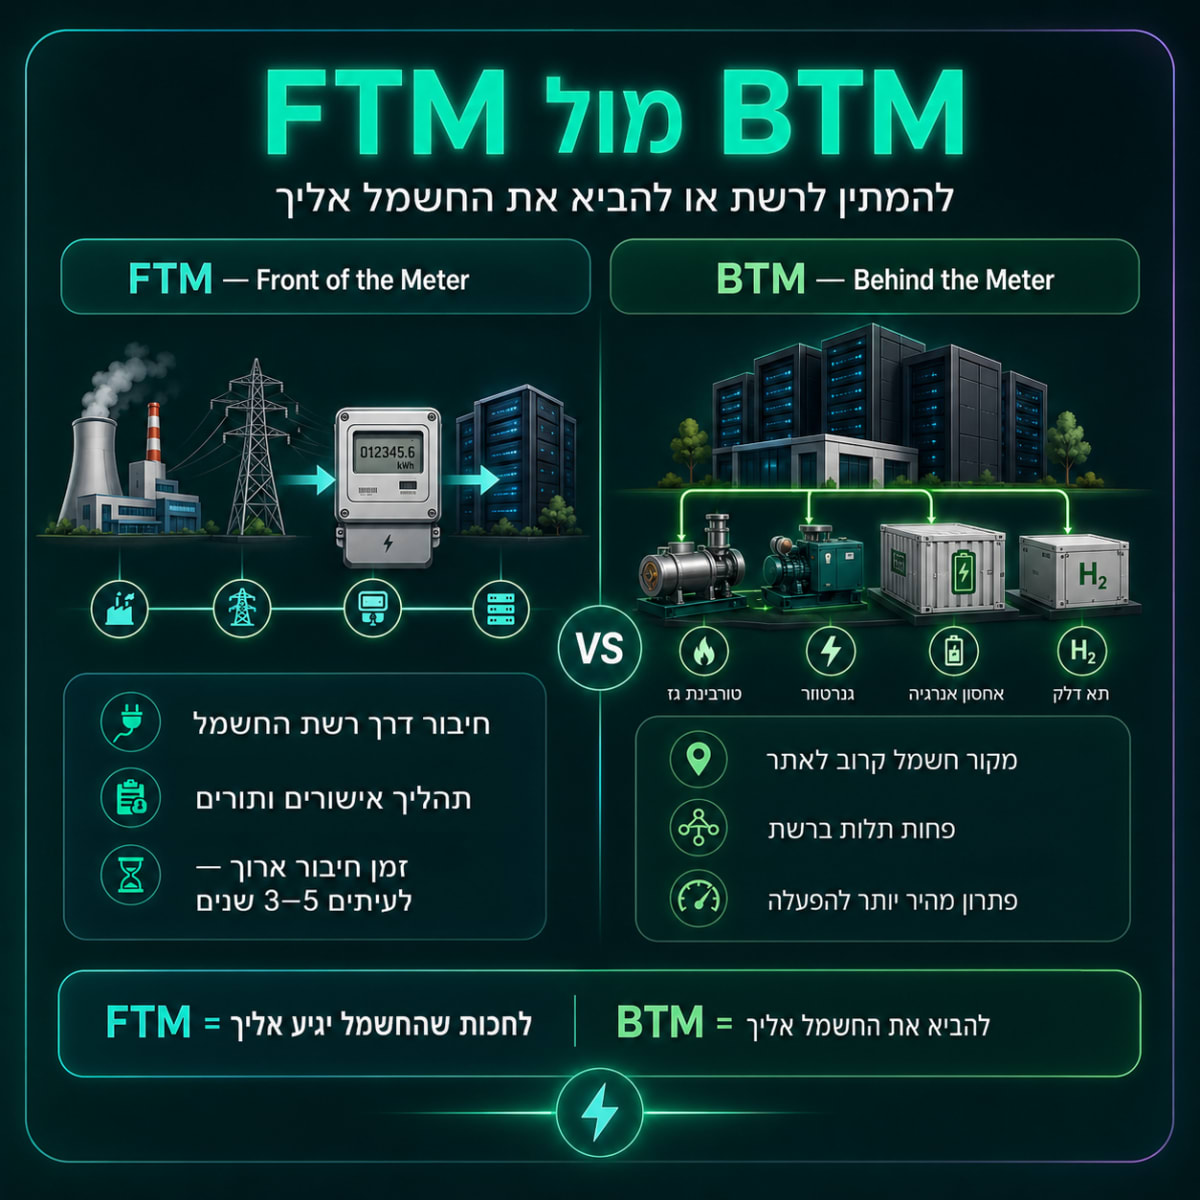
עבור המשקיעים, המשמעות היא שהצמיחה של תחום הבינה המלאכותית אינה יוצרת ביקוש רק לשבבים, תוכנה ושירותי ענן, אלא גם לתשתיות שבעבר נתפסו כחלק איטי ופחות מעניין של הכלכלה. ככל שיותר חוות שרתים מבקשות להתחבר לרשת, כך גדל הצורך בהרחבת כושר הייצור, בשדרוג רשתות ההולכה, בהוספת ציוד חשמלי ובהקמת מערכות שיאפשרו לנצל את האנרגיה בצורה יעילה יותר, ולכן חברות שפועלות בתחומים האלה עשויות ליהנות מצבר הזמנות ארוך, מהשקעות ממשלתיות ופרטיות ומהפיכת תחום החשמל לחלק מרכזי יותר מתוכניות הפיתוח של מדינות וחברות טכנולוגיה.
חשוב גם להבין שההשקעה בתשתיות האלה אינה נובעת מאירוע חד-פעמי, אלא מתהליך שיכול להימשך שנים.
רשת חשמל אינה נבנית מחדש בתוך רבעון אחד, תחנות כוח אינן מוקמות בתוך חודשים בודדים ושנאים, קווי מתח ותחנות משנה דורשים זמן תכנון, אישורים, הון ויכולת ביצוע, ולכן כאשר הביקוש כבר קיים והתשתית עדיין חסרה, נוצר למעשה צבר עבודה שיכול ללוות את החברות בענף לאורך תקופה ארוכה.
זו גם הסיבה לכך שהמגבלה הנוכחית אינה בהכרח סימן שלילי עבור כל מי שפועל סביב התחום, משום שהיא חושפת בצורה ברורה היכן המחסור נמצא ואילו חוליות בשרשרת יצטרכו לקבל השקעות כדי לאפשר את המשך הצמיחה.
מבחינת בחירת ההשקעות, השאלה המרכזית אינה רק אילו חברות חשופות לתחום חוות השרתים, אלא מי מהן מחזיקה ביכולת ממשית להרחיב את ההיצע במקום שבו נוצר המחסור.
בבורסה המקומית ניתן למצוא חברות שעשויות ליהנות מהמשך הגידול בביקוש לחשמל, ובהן אורמת (ORA) שעוסקת בייצור חשמל ואגירת אנרגיה, OPC אנרגיה (OPCE) שעוסקת בהקמה והפעלת תחנות כוח, דוראל אנרגיה (DORL) שמפתחת ומפעילה פרויקטי אנרגיה מתחדשת, נופר אנרגיה (NOFR) שמפתחת אנרגיה מתחדשת ומערכות אגירה, אנלייט אנרגיה (ENLT) שיוזמת ומפעילה פרויקטי אנרגיה מתחדשת ואגירה, אלקטרה (ELTR) שמקימה תשתיות ומערכות חשמל, ואלקטרה פאוור (ELEC), שעוסקת באספקת חשמל ואנרגיה ללקוחות. לצד החברות הישראליות ניתן לשים עין גם על (GE Vernova (GEV, שמספקת ציוד למערכות ייצור חשמל,(Eaton (ETN שמייצרת ציוד לניהול וחלוקת חשמל, ו-(Vertiv (VRT, שמספקת מערכות קירור וחשמל לחוות שרתים.
בנוסף, חברות שיכולות להיות מעניינות עקב ההחלטה הזו, זה חברות שבדרך לקבל אישור להקמת תחנת כוח כיוון שלמדינה לא תהיה ברירה אלה לאשר עקב הביקוש האדיר כמו ארי נדלן, בתי זיקוק אשדוד ומבטח שמיר.
חברות עם פעילות בתחום ציוד החשמל, מערכות חלוקה, אגירת אנרגיה, קירור תעשייתי, תשתיות גז, הקמת מתקני ייצור וניהול רשתות עשויות ליהנות מהביקוש הזה, אבל המשקיעים עדיין יצטרכו לבחון את קצב הצמיחה, רמת הרווחיות, צבר ההזמנות, החוב והתמחור, משום שגם תחום שנהנה מרוח גבית משמעותית לא הופך כל חברה שפועלת בו להשקעה טובה.
צוואר הבקבוק של היום עשוי להפוך להשקעה של מחר
ההחלטה של רשות החשמל לעצור באופן זמני את החיבורים החדשים אינה מבטלת את הביקוש לחוות שרתים, אלא רק ממחישה עד כמה הוא גדל מהר יותר מהיכולת של המשק לספק לו חשמל.
בטווח הקצר, המשמעות היא עיכובים, בחינה מחדש של פרויקטים והקשחת התנאים ליזמים, אבל בטווח הארוך, אותו פער צפוי לחייב השקעות גדולות יותר בייצור, בהולכה, בחלוקה ובכל המערכות שתומכות בצרכני חשמל בהיקפים גדולים.
עבור המשקיעים, זהו בדיוק המקום שבו כדאי להתחיל להסתכל מעבר לכותרת החדשותית.
כאשר רגולטור נאלץ לעצור ביקוש משום שהתשתית אינה מספיקה, הוא למעשה מסמן את האזור שבו צפוי להתרכז חלק ניכר מההשקעות העתידיות.
חוות השרתים ימשיכו להזדקק לחשמל, חברות הטכנולוגיה ימשיכו להרחיב את פעילותן, והפער בין הרצון לבנות לבין היכולת להתחבר לא ייעלם מעצמו, ולכן החברות שיצליחו לספק את התשתית החסרה עשויות להפוך לאחת הנהנות המרכזיות מהתהליך.
בסופו של דבר, המעצור הנוכחי אינו מלמד שהצמיחה בענף הסתיימה, אלא שהיא הגיעה לשלב שבו כבר אי אפשר להתעלם מהמגבלות של משק החשמל.
ככל שהביקוש ימשיך לגדול, גם הצורך בהשקעות חדשות יגדל איתו, ולכן ייתכן שההזדמנות המשמעותית ביותר לא תימצא רק בחברות שמפעילות את חוות השרתים, אלא דווקא באלו שבונות את המערכת שמאפשרת להן לפעול.