התחלשות הנדל"ן ממשיכה, אאורה מפספסת את היעדים ונאלצת לחתוך מחירים
9.7.2026

בקצרה
- אאורה דיווחה על מכירת 291 דירות בלבד במחצית הראשונה של השנה, ירידה של כ-6% בהשוואה לתקופה המקבילה אשתקד, נתון המרחיק אותה משמעותית מיעד המכירות השנתי של 1,200 דירות ומעיד על האטה משמעותית בשוק הנדל"ן.
- החברה ביצעה עסקה למכירת 52 דירות לקרן הריט רנט איט בהנחה חדה של כ-11% ממחיר השוק, מה שחושף את הלחץ הגובר על יזמים להיפטר ממלאי דירות גמורות ומצביע על אובדן כוח התמחור של הקבלנים בשוק קפוא.
- רוב מכירות אאורה בשנה וחצי האחרונות, כ-83%, התמקדו בדירות בפרויקטים המיועדים לאכלוס רק משנת 2028 ואילך, דבר המעיד על אסטרטגיית שיווק אגרסיבית לטווח ארוך שמטרתה להבטיח היקפי מכירות ולהקטין סיכוני שיווק עתידיים.
- הירידה במכירות והצורך במבצעי הנחות משמעותיים, כמו בעסקת רנט איט, מצביעים על כך שהריבית הגבוהה מרחיקה קונים פרטיים ומקשה על מכירת דירות במחירי מחירון מלאים, מה שהופך החזקת מלאי לנטל מימוני כבד על החברות.
שוק הנדל"ן ממשיך להראות חולשה תחת אי הודאות הכלכלית והביטחונית, והלחץ מתחיל לצוף גם אצל השחקניות הגדולות ביותר בשטח.
אאורה, שבשליטת יעקב אטרקצ’י, דיווחה כי מכרה 291 דירות במחצית הראשונה של השנה, לעומת 309 דירות בתקופה המקבילה אשתקד.
החברה הציבה בתחילת השנה יעד למכירת כ-1,200 דירות במהלך 2026, הפער ההולך ומתרחב בין היעד היומרני לבין קצב המכירות בשטח לצד הצטברות מלאי של דירות גמורות ועסקאות חריגות בהנחות משמעותיות, מציבים תמונת מצב מורכבת, האם מדובר בהאטה עונתית וזמנית, או באיתות אזהרה עמוק יותר על מצבו של ענף המגורים בישראל?
קרדיט: אאורה
קצב איטי ויעד שאפתני שנראה רחוק
במחצית הראשונה של השנה דיווחה אאורה על מכירת 291 דירות בלבד, נתון המגלם ירידה של כ-6% בהשוואה ל-309 הדירות שמכרה בתקופה המקבילה אשתקד.
אולם, הזווית המטרידה ביותר עבור המשקיעים אינה רק הירידה הנקודתית לעומת אשתקד, אלא המרחק העצום מהיעד השנתי שהציבה הנהלת החברה בתחילת השנה מכירת כ-1,200 דירות במהלך השנה כולה. בקצב הנוכחי, שבו נמכרו פחות מ-300 יחידות דיור בשישה חודשים, החברה נמצאת במרחק עצום מהשגת היעד, דבר המעלה תהיות לגבי יכולתה להדביק פער כה משמעותי במחצית השנייה.
מבט מעמיק יותר על חלוקת המכירות לפי רבעונים מציג תמונה מורכבת ומגמה מעורבת בשטח.
את השנה פתחה החברה ברגל שמאל עם רבעון ראשון חלש במיוחד, שבו מכרה 163 דירות, צניחה של 22% לעומת הרבעון המקביל.
מנגד, ברבעון השני נרשמה התאוששות מסוימת כאשר היקף המכירות עמד על 128 דירות, עלייה של כ-30% ביחס ל-99 הדירות שנמכרו ברבעון השני אשתקד.
עם זאת, על אף השיפור הנקודתי ברבעון השני, הקצב התקופתי עדיין אינו מספק כדי לשנות במידה ניכרת את התמונה הכללית ולהציב את החברה במסלול בטוח לעבר יעדיה.
עסקת רנט איט
אחת האינדיקציות המובהקות ביותר לעומק החולשה בשוק הדיור ובאאורה בפרט וללחץ שבו נתונות חברות היזמות היא העסקה המרוכזת שביצעה אאורה מול קרן הריט רנט איט.
במסגרת העסקה, מכרה החברה 52 דירות מתוך מלאי של 69 יחידות בפרויקטים שבנייתם כבר הושלמה, נתח עצום המהווה כ-18% מסך כל המכירות של אאורה במחצית הראשונה.
אולם, הנתון המטריד ביותר הוא מחיר הסגירה, הדירות נמכרו בהנחה חדה של כ-11% ממחיר השוק.
חיתוך מחירים כזה מצד אחת השחקניות החזקות בענף מבהיר עד כמה הסביבה הכלכלית הנוכחית מאתגרת, ועד כמה קשה למכור כיום דירות לרוכשים פרטיים במחירי המחירון המלאים.
בעוד שבחברה יכולים לסמן את העסקה כצעד חיובי שהכניס מזומנים מהירים והקטין מלאי עומד, המהלך בעיקר חשף את גודל המצוקה שלוחצת על שוק הנדל"ן.
במצב שוק בריא, השאיפה של יזם היא להגיע לסיום הבנייה כשכל הדירות כבר נמכרו בשלבים המוקדמים. כעת, כשהריבית הגבוהה מרחיקה את הקונים והמכירות הציבוריות זוחלות, החזקת דירות גמורות הופכת למשקולת מימונית כבדה שגוזלת ריביות ועלויות אחזקה.
הנכונות של אאורה להתפשר על הרווחיות ולספק דיסקאונט עמוק לקרן הריט אינה רק פתרון נקודתי לניזול נכסים, אלא איתות אזהרה חד לגבי אובדן כוח התמחור של הקבלנים בשוק שקפוא כמעט לחלוטין.
בין מכירת דירות על הנייר למלאי הקיים
אחרי שעברתי על הדוחות בצורה קפדנית, שמתי לב לכמה פרטים שצריל לתת עליהם את הדעת.
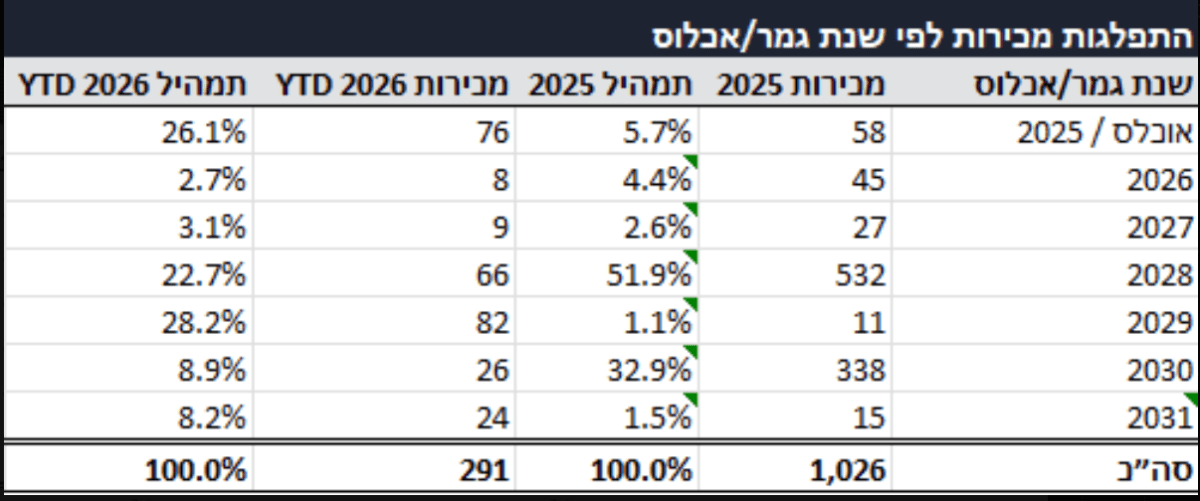
כ-83% מכלל הדירות שאאורה מכרה במהלך בשנה וחצי האחרונות יועדו לפרויקטים שמועד האכלוס שלהם מתוכנן לשנת 2028 ואילך.
משמעות הדבר היא שרוב קהל הרוכשים של החברה קונה דירות בשלבים מוקדמים מאוד, על הנייר, עם טווח המתנה ממוצע של בין שלוש לשבע שנים קדימה.
נתון זה אינו מקרי, אלא תהליך של אסטרטגיית שיווק אגרסיבית באמצעות מבצעים מרוכזים למועדוני צרכנות, כפי שראינו במכירות העבר של פרויקט הסטריפ בנתניה למועדון חבר (שיועד לאכלוס ב-2030), פרויקט הקצין סילבר ברמת גן שיועד ל-2031, ופרויקטים נוספים של חברת מגידו.
מודל זה מאפשר לחברה להבטיח היקפי מכירות משמעותיים עוד בטרם החל הביצוע העיקרי בשטח, ולהקטין את סיכון השיווק העתידי.
במקביל למכירות ארוכות הטווח, ניתוח נתוני המחצית הראשונה של השנה חשף שינוי מבני חד בהרכב המכירות.
בעוד שלחברה כמעט ואין דירות פנויות למסירה קרובה לשנים 2026-2027 (שמהוות נתח אפסי של פחות מ-6% מסך המכירות השנה), נרשם זינוק חד במכירת דירות בפרויקטים שכבר אוכלסו או הסתיימו שזינקו לכ-26% מסך המכירות, לעומת כ-5.7% בלבד בשנת 2025.
זינוק זה מתחבר במישרין לעסקה המרוכזת מול קרן הריט רנט איט, במסגרתה מימשה אאורה 52 דירות ממלאי קיים בהנחה עמוקה.
הנתונים מראים כי בהעדר מלאי זמין למסירה קרובה עבור רוכשים פרטיים, החברה בחרה למקד מאמצים בניקוי המלאי התקוע שנשאר מפרויקטים שהסתיימו, כדי לייצר נזילות מהירה בסביבה כלכלית מאתגרת.
קרדיט: אאורה
בסופו של דבר, המודל העסקי של אאורה כפי שהוא משתקף במספרים מציג משחק כפול של הזדמנויות וסיכונים.
מצד אחד, הנזלת המלאי הקיים מאפשרת לחברה להשתחרר מעלויות אחזקה ומימון מעיקות, בעוד שהקדמת מכירות מרוכזות על הנייר מקבעת תזרים עתידי ומבטיחה את איתנות הפרויקטים מול הבנקים המלווים.
מצד שני, התבססות כה עמוקה על מכירות לטווח של חמש-שש שנים קדימה חושפת את החברה ואת הרוכשים לאורך זמן לסיכוני ביצוע, לעיכובים אפשריים ולהתייקרות תשומות הבנייה עד למועד המסירה.
עבור המשקיעים, מדובר בתזכורת לכך שהיקפי המכירות המרשימים של החברה אינם נמדדים רק במספר הדירות, אלא בעיקר במשחקי עיתוי במאזני החברה.
תגובת אאורה, המצב הביטחוני והציפייה לתפנית במחצית השנייה
לנוכח הנתונים המורכבים, באאורה ממהרים לצנן את החששות ומדגישים כי אין לראות בתוצאות המחצית הראשונה אינדיקציה לתוצאות השנה כולה, תוך שהם מסמנים שני גורמים מרכזיים להאטה.
בראש ובראשונה מצביעים בחברה על המתיחות והלחימה מול איראן, שהובילו לסגירת משרדי מכירות בחלק מהתקופה ופגעו באופן ישיר ברציפות הפעילות השיווקית והגעת רוכשים פוטנציאליים.
לצד האתגר הביטחוני, בחברה נתלים בעונתיות המאפיינת את השוק ומזכירים כי באופן מסורתי המחצית השנייה של השנה נחשבת לחזקה משמעותית יותר, מגמה שצפויה לקבל רוח גבית הודות לשורה של השקות של פרויקטים חדשים המתוכננות להמשך השנה.
הלחץ זולג לכל הסקטור
תגובת השוק לנתונים המאכזבים ולעסקת ההנחה המרוכזת לא איחרה לבוא, כאשר מניית אאורה הגיבה בירידות שערים.
אלא שהמכירות והסנטימנט השלילי אינם נחלתה הבלעדית של אאורה, אלא שיקוף של חולשה רוחבית ועמוקה המאפיינת כיום את כלל ענף הנדל"ן.
מדד ת"א-בנייה רשם ירידה חדה של כ-2.5%, כשאליו הצטרפו ירידות בולטות במניותיהן של חברות ייזום למגורים מובילות נוספות, כדוגמת ישראל קנדה, אפריקה מגורים ועמרם.
תגובת השרשרת הזו מבהירה כי המשקיעים תופסים את ההאטה במכירות והשחיקה במחירים לא כאירוע נקודתי של חברה בודדת, אלא כסימפטום של סביבה עסקית מאתגרת החונקת את הסקטור כולו.
ברקע לחששות המשקיעים עומדת אי-הודאות המאקרו-כלכלית והביטחונית המעמיקה, אשר מעלה ספקות כבדים לגבי המשך מתווה הפחתת הריבית של בנק ישראל.
עבור חברות יזמות למגורים, הנשענות באופן קריטי על מינוף ואשראי בהיקפי עתק, סביבת ריבית גבוהה וממושכת היא אבן כבדה במיוחד, היא מייצרת הוצאות מימון מאמירות השוחקות דרמטית את שורת הרווח, ובמקביל מרחיקה את הקונים שנרתעים מהמשכנתאות היקרות.
כעת מבינים בשוק כי גם אם נרשמו הקלות נקודתיות בעבר, נדרשת סדרה ממושכת של הורדות ריבית כדי להחזיר את הרוכשים למשרדי המכירות ולהניע מחדש את התאוששות שוק הדיור.
נקודת האור של הסקטור
בתוך העננה שמכסה את הענף, נקודת האור המרכזית עבור חברות הייזום והמשקיעים מגיעה השבוע מצד המדיניות המוניטרית, עם הורדת הריבית לרמה של 3.5% לצד תחזיות להמשך הפחתה לרמה של 3% עד לסוף השנה.
מהלך זה עשוי לספק את צינור החמצן שהענף כה זקוק לו, שכן הוא פועל בחיוב על שני צידי המשוואה.
בצד אחד, שחיקת הריבית מובילה להוזלה של המשכנתאות עבור ציבור הרוכשים, מה שמשפר את כושר ההחזר ועשוי להחזיר את הקונים המהססים למשרדי המכירות.
מן הצד השני, הירידה במחיר הכסף מקלה ישירות על הנטל הפיננסי הכבד של החברות עצמן, באמצעות צמצום עלויות המימון וההלוואות היקרות שלקחו למימון הפרויקטים.
במידה ומגמת ההפחתה אכן תתמשך כמתוכנן, הקלה כפולה זו עשויה להוות את הזרז המרכזי שיוציא את שוק הנדל"ן מהקיפאון וישיב אותו למסלול של התאוששות.
האתגר של אאורה והמבחן של שוק הנדל"ן
תמונת המצב של אאורה היא תמונתו של כל שוק הנדל"ן הישראלי כולו, שוק הנאבק בחבלי מעבר בין תקופת הקיפאון של הריבית הגבוהה לבין סימני התאוששות ראשוניים.
הניסיון לעמוד ביעדים שאפתניים לצד התמודדות עם מלאי דירות גמורות שנמכר בהנחות עמוקות, והתבססות רחבה על מכירות על הנייר לשנים רחוקות, מציבים בפני הנהלת החברה מבחן ניהולי ופיננסי מורכב.
עם זאת, מגמת הפחתת הריבית שנפתחה כעת עשויה לספק את הרוח הגבית הנדרשת כדי להפשיר את הביקושים, להוזיל את המשכנתאות ולהקל על נטל המימון.
היכולת של אאורה לפנות את משקולות המלאי הקיים, ולהוציא לפועל את פרויקטי הענק העתידיים, תכריע אם ההאטה הנוכחית היא רק עיכוב זמני בדרך ליעדים או תחילתו של עידן שבו גם ענקיות היזמות יצטרכו לחשב מסלול מחדש.