כשהחוב חונק את יזמיי הנדל״ן
27.5.2026

בקצרה
- חברת אאורה נאלצה למכור 52 דירות בפרויקט בחדרה לקרן הריט "רנט איט" תמורת 108 מיליון שקל, המשקפים הנחה של כ-11% ממחיר השוק, מה שמעיד על לחץ פיננסי כבד וצורך מיידי במזומנים לכיסוי חובותיה.
- אאורה קיבלה רק 88 מיליון שקל במזומן מיידי מהעסקה, כאשר יתרת 20 מיליון השקלים הומרו למניות בקרן "רנט איט", מה שמדגיש את עומק המצוקה הפיננסית של החברה ואת נכונותה לוותר על תזרים מלא לטובת פירעון חובות דחופים.
- קרן הריט "רנט איט" ניצלה את מצב השוק לרכישת 52 דירות במחיר ממוצע של כ-2.07 מיליון שקל לדירה, לעומת מחיר שוק של כ-2.33 מיליון שקל, מה שמאפשר לה להשיג תשואה גבוהה יותר מהשכרת הדירות בזכות הרכישה הסיטונאית בהנחה משמעותית.
- העסקה משקפת את הקיפאון בשוק הנדל"ן למגורים, כאשר הריבית הגבוהה מייקרת משכנתאות ומפחיתה את מספר הרוכשים הפרטיים, מה שאילץ את אאורה לבצע מכירה מרוכזת בהנחה כדי להזרים מזומנים חיוניים ולעמוד בהחזרי חובות בהיקף של כ-100 מיליון שקל לשנת 2026.
רבות דיברנו על קריסת המערכות שאנו צופים לסקטור הנדל״ן ועכשיו אנחנו רואים עוד סימן לכך.
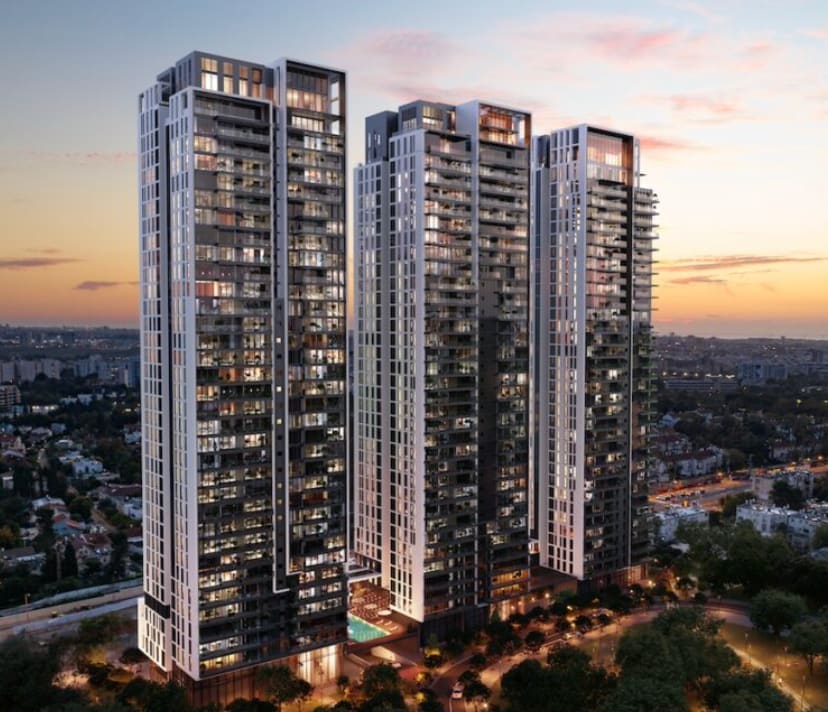
כאשר חברות הענק נאלצות לבצע מהלכים יצירתיים, ויש שיגידו כואבים כדי לפגוש מזומנים מהר ככל הניתן. עדות חותכת לכך קיבלנו בעסקה האחרונה של חברת אאורה, שבשליטת יעקב אטרקצ'י, אשר נאלצה למכור לקרן הריט ״רנט איט״ כמות של 52 דירות בפרויקט שלה בחדרה תמורת 108 מיליון שקל בלבד, מחיר המשקף הנחה משמעותית של כ-11% ממחיר השוק הרגיל.
עומק הלחץ הפיננסי של החברה היזמית משתקף היטב במבנה התשלומים, אאורה תראה מהעסקה הזו רק 88 מיליון שקל במזומן מיידי לקופה (כדי לשרת את חובותיה השוטפים), בעוד שאת יתרת הסכום, כ-20 מיליון שקל, היא נאלצה להשאיר בפנים ולהמיר במניות של קרן ההשכרה.
קרדיט: AURA
אז מי את קרן הריט ״רנט איט״?
רנט איט היא קרן ריט ציבורית הנסחרת בבורסה בתל אביב, המתמחה ברכישה וניהול של נדל"ן מניב למגורים ולהשכרה לטווח ארוך בישראל.
הקרן הוקמה בשנת 2022 על ידי שרון תוסייה-כהן (לשעבר מנכ"ל איירפורט סיטי) המשמש כמנכ"ל, ומובלת על ידי יו"ר הדירקטוריון אהרון פוגל.
היא נהנית מגב פיננסי חזק של גופים מוסדיים מובילים בישראל, בהם חברת מגדל ביטוח (שהפכה לאחרונה לבעלת עניין מרכזית), כלל ביטוח, וקרנות הפנסיה של מנורה ומבטחים.
המודל העסקי של הקרן מבוסס על ציד הזדמנויות בשוק הנדל"ן.
היא מנצלת תקופות של האטה וירידה במכירות כדי לרכוש מחברות קבלניות סטוקים של עשרות דירות בבת אחת בהנחות משמעותיות ממחיר השוק.
לאחר מכן, היא משכירה את הדירות הללו לציבור הרחב בחוזים הוגנים ויציבים לטווח ארוך (של עד 10 שנים).
עבור השוכרים, הקרן מציעה פתרון מגורים עם שקט נפשי ללא תלות בגחמות של משכיר פרטי, ועבור המשקיעים שלה, היא מייצרת תזרים מזומנים יציב ומחלקת את מרבית רווחיה כדיבידנד קבוע.
המספרים שמאחורי הדירות
הניתוח הכלכלי של העסקה חושף כיצד קרן רנט איט ניצלה את מנופי הלחץ הנוכחיים בשוק כדי להשיג תמחור אטרקטיבי במיוחד.
בעוד שחברת אאורה משווקת דירות בודדות בפרויקט אאורה סיטי בחדרה לרוכשים פרטיים במחיר התחלתי של 2.2 מיליון שקל, וכאשר לפי דוחות החברה לסוף 2025, השווי הממוצע של הדירות שנותרו במלאי עמד על 2.33 מיליון שקל, בעסקה הנוכחית שילמה הקרן מחיר ממוצע של כ-2.07 מיליון שקל בלבד לדירה.
בשורה התחתונה, מדובר ברכישה סיטונאית מובהקת (בשוק שלא נהוג להיות סיטונאי), בזכות היכולת הפיננסית שלה לקנות סטוק מרוכז של 52 דירות בבת אחת. רנט איט לחצה את המחיר כלפי מטה וזכתה בהנחה משמעותית של כ-11% מתחת למחיר השוק הריאלי, מה שמשפר מראש את פוטנציאל התשואה שתניב לה השכירות.
פשוט מקרה קלאסי של עודף היצע, וביקוש מצומצם. בדיוק מהסיבה הזוו, ״נוח״ להגיע לשולחן המשא ומתן עם חברות הנדל״ן.
הלחץ הפיננסי שמכתיב את הקצב
השאלה המתבקשת היא מדוע ענקית נדל"ן כמו אאורה מסכימה לחתוך מחירים ולהעניק הנחה כה משמעותית.
התשובה נעוצה בנטל הכלכלי הכבד שמייצרת סביבת הריבית הגבוהה, אשר מייקרת דרמטית את האשראי והחובות שחברות הבנייה מחזיקות מול הבנקים והגופים המוסדיים.
במקרה של אאורה, לחץ החובות הוא מיידי ומוחשי, החברה נדרשת לפרוע בשנת 2026 תשלומי קרן וריבית בהיקף של כ-100 מיליון שקל.
במציאות שבה השוק מאט, המתנה ממושכת לרוכשים פרטיים שיקנו דירה אחר דירה בקצב איטי היא מותרות שהחברה פשוט לא יכולה להרשות לעצמה.
המכירה המרוכזת של 52 הדירות בבת אחת אולי אילצה את החברה להתפשר על המחיר, אך היא סיפקה לה גלגל הצלה מיידי, הזרמת ה-88 מיליון שקל במזומן נטו לקופה סוגרת לה כמעט לחלוטין את צורכי החזר החוב לשנה הנוכחית ומסירה מעל הנהלת החברה משקולת פיננסית אדירה.
לאן הולך שוק הנדל״ן?
העסקה הזו משקפת בצורה המדויקת ביותר עד כמה המצב בשוק הנדל"ן למגורים גרוע ומורכב.
למרות שבנק ישראל הפחית השבוע את הריבית (לרמה של 3.75%), הצעד המינורי הזה עדיין רחוק מלשנות את המציאות בשטח.
המשכנתאות נותרו גבוהות, יקרות ומכבידות, והתוצאה היא שאין כמעט רוכשים פרטיים באופק שמסוגלים או מוכנים לקנות דירות.
הקיפאון החריף הזה הוא הסיבה המרכזית לכך שאאורה נאלצה לבצע את המהלך הדרמטי הזה.
הנהלת החברה הבינה היטב שהאלטרנטיבה במצב השוק הנוכחי היא להישאר עם מלאי מת של דירות רפאים, בניינים חצי ריקים ואכלוס תקוע שמייצר רק הפסדים.
באמצעות התפשרות על המחיר ומכירת הבלוק המרוכז, אאורה למעשה ניצלת ברגע האחרון מבור תזרימי של מלאי ריק, ומעדיפה להחזיק כסף נזיל ביד מאשר קירות בטון ללא קונים.
ניצול הוואקום בשוק ואסטרטגיה תפעולית חכמה
כאן בדיוק נכנסות קרנות הריט למגורים, ומנצלות באופן אופורטוניסטי את הוואקום העמוק שנוצר בשוק. כשהרוכשים הפרטיים משותקים בגלל המשכנתאות הגבוהות והקבלנים נחנקים מנטל האשראי, הקרנות הן היחידות שמגיעות למגרש עם מזומנים נזילים ובעמדת מיקוח חזקה.
עבור רנט איט, מעבר להנחה המפתה של 11% במחיר הרכישה, מדובר באסטרטגיה תפעולית חכמה במיוחד שחוסכת לה את כאב הראש המסורתי של ניהול נדל"ן.
בעבר, המודל המקובל של קרנות כאלו היה רכישת בניינים שלמים, דבר שחייב אותן להקים מערך תפעולי יקר ומורכב לניהול המעליות, החניונים, הלובי והתשתיות של המבנה כולו.
בעסקה הזו, רנט איט קונה רק חלק מהדירות (52 מתוך 460) ובכך הופכת למעשה לעוד דייר בפרויקט.
היא פשוט משלמת דמי ועד בית רגילים ומשאירה את תחזוקת המגדלים לחברת הניהול הכללית, מה שחותך לה עלויות ניהול רבות.
היתרון הכלכלי הזה מתעצם מאחר שהפרויקט נמצא כבר בשלבי אכלוס. הקרן לא צריכה להמתין שנים על הנייר ולספוג סיכוני בנייה.
אלא יכולה להזרים שוכרים לדירות כמעט מייד, להתחיל לראות הכנסות מהיום הראשון, ולייצר תזרים מזומנים מהיר ויציב עבור המשקיעים שלה.
שוק הנדל"ן משנה כיוון וזו רק ההתחלה
העסקה בין אאורה לרנט איט היא ממש לא מקרה בודד, אלא סימן ראשון המבשר על שינוי כיוון דרמטי ומגמה רחבה שצפויה לשטוף את שוק הנדל"ן.
הלחץ הפיננסי המשותף של ריבית חונקת והאטה ממושכת במכירות דוחק עוד ועוד יזמי ענק אל הקיר, ומי שמנצלות את הוואקום הזה בצורה יעילה הן קרנות הריט, שמגיעות למגרש עם המזומנים הנזילים שכל כך חסרים לקבלנים ורוכשות סטוקים של דירות בהנחות ענק.
עדות חותכת לכך שהגל הזה כבר כאן התקבלה רק יום קודם לכן, כאשר קרן אבו מגורים ביצעה מהלך כמעט זהה בירושלים, ורכשה את 50 הדירות האחרונות בפרויקט של חברת בינגו נדל"ן תמורת 156 מיליון שקל., אני צופה לראות עוד ועוד עסקאות מסוג זה בתקופה הקרובה.
כל עוד המשכנתאות הגבוהות ישאירו את הרוכשים הפרטיים על הגדר, חברות הבנייה ימשיכו לבלוע את הגלולה המרה, לחתוך מחירים בסיטונאות, ולמכור בלוקים שלמים של נכסים לקרנות ההשכרה רק כדי להישאר עם הראש מעל המים.
מה אומרות המניות על יחסי הכוחות בעסקה?
תמונת המצב בשוק ההון ומחירי המניות ביום הדיווח משקפים היטב את האופן שבו המשקיעים מנתחים את העסקה הזו.
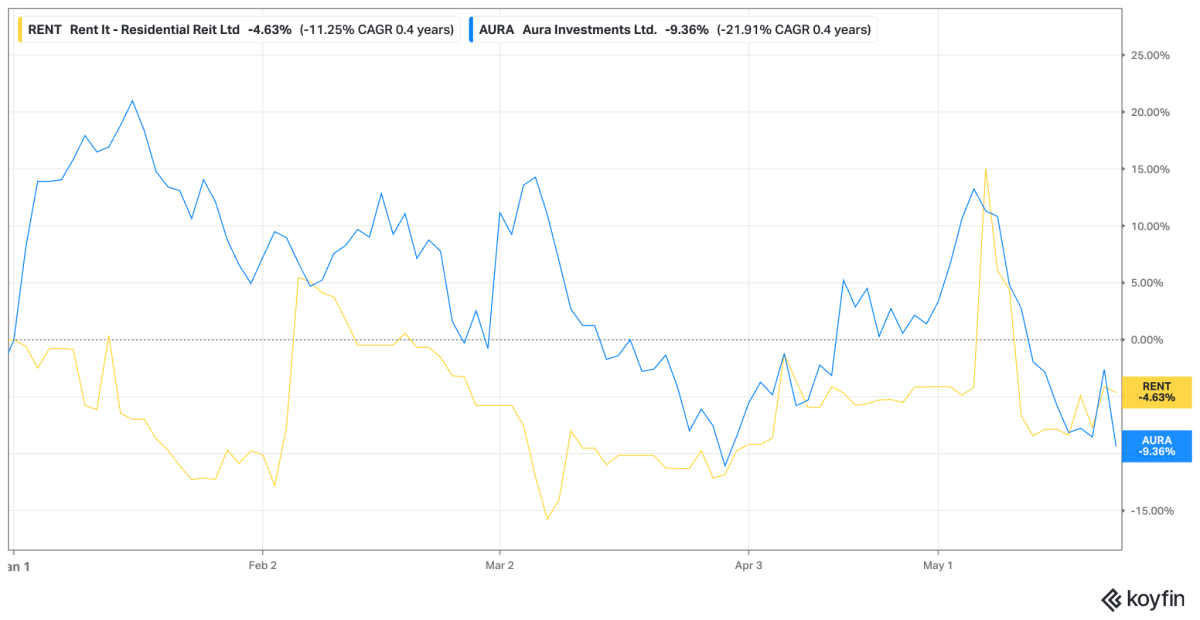
מניית אאורה הגיבה בירידות של כ-3.7% במהלך יום המסחר, מהלך צפוי בהתחשב בכך שהשוק קנס את החברה על ההנחה העמוקה שנאלצה לספוג במחיר הדירות.
בראייה שנתית, אאורה מציגה ביצועי חסר בולטים, בזמן שמדדי ת"א בנייה ות"א נדל"ן זינקו ב-34% וב-40% בהתאמה.
מנגד, מניית רנט איט נותרה יציבה וללא שינוי ניכר ביום הדיווח. הקרן, שאיבדה כ-12% משוויה בשנה האחרונה ונסחרת בשווי נמוך ומכווץ הקרוב מאוד לשווי ההון העצמי שלה, עשויה למצוא בעסקה הזו מנוע צמיחה משמעותי.
רכישת סטוק הדירות המוכן במחיר הזדמנותי צפויה לשפר דרמטית את המאזן הפיננסי שלה, להזרים לה הכנסות מיידיות, ולסמן למשקיעים בבורסה שהקרן יודעת לנצל את חולשת השוק לטובתה.
ביצועי החברות ב-2026.
קרדיט: koyfin
סיכום העסקה ומגמת השוק
העסקה המדוברת בין אאורה לרנט איט היא הרבה מעבר לדיווח פיננסי נקודתי, היא מהווה תמרור אזהרה בוהק הממחיש את יחסי הכוחות החדשים בשוק הנדל"ן של 2026.
תחת המכבש של סביבת ריבית חונקת וקיפאון עמוק מצד רוכשים פרטיים, יזמיות הענק נאלצות לבצע מהלכים יצירתיים וכואבים, ולמכור נכסים בהנחות סיטונאיות משמעותיות (כמו ה-11% שספגה אאורה) רק כדי לפגוש מזומנים מהר ככל הניתן ולשרת את חובותיהן המיידיים.
מנגד, הוואקום הדרמטי הזה בשוק הופך למנוע צמיחה אופורטוניסטי עבור קרנות הריט למגורים.
הן מגיעות למגרש בעמדת מיקוח חזקה ועם כיסים עמוקים, ומנצלות את מצוקת הקבלנים כדי לאסוף סטוקים של דירות במחירי רצפה, המניבים תזרים מזומנים יציב ומיידי ללא סיכוני בנייה ותוך חיסכון בעלויות תפעול.
תגובת המניות בבורסה מסכמת את הסיפור כולו: הכוח בשוק עבר באופן מובהק מהיזמים הממונפים אל הקרנות הנזילות, והעסקה הזו (לצד עסקאות דומות כמו זו של קרן אבו) היא רק הסנונית הראשונה בגל שעומד לשטוף את הסקטור כולו.