קרן השתלמות כבר מזמן לא מיועדת להשתלמות
24.6.2026

בקצרה
- קרן ההשתלמות התפתחה מכלי למימון לימודים לחיסכון נזיל לכל מטרה, מה שהפך אותה לאפיק חיסכון מבוקש ביותר המאפשר צבירת הון עצמי לדירה, רשת ביטחון או השקעה בשוק ההון, ובכך שינתה את מעמדה בשוק העבודה הישראלי.
- קרן ההשתלמות מציעה הטבת מס משמעותית, כאשר המעסיק מפריש 7.5% והעובד 2.5% מהשכר, ועד לתקרה של 15,712 שקלים לחודש (נכון ל-2026), הפקדות המעסיק פטורות ממס הכנסה והרווחים פטורים ממס רווחי הון לאחר שש שנים, מה שהופך אותה למוצר חיסכון אטרקטיבי במיוחד.
- קרן ההשתלמות הפכה לכלי שימור עובדים חיוני, כאשר למעלה מ-90% מהעובדים המשתכרים מעל 15 אלף שקלים בחודש זכאים לה, ובהייטק 95% מהעובדים נהנים ממנה, מה שמדגיש את חשיבותה כמרכיב קריטי בחבילת התגמול הכוללת ולא רק כהטבה פיננסית.
- שיעור הזכאות לקרן השתלמות משקף פערים חברתיים ניכרים, כאשר בענפים כמו הייטק ורפואה שיעור הזכאות גבוה מאוד (95%-99%), לעומת ענפי מסחר וסיעוד בהם עובדים רבים אינם מקבלים הטבה זו, מה שמגביר את אי-השוויון בצבירת הון בישראל.
השם נשאר אותו שם, אבל המוצר השתנה לחלוטין.
קרן השתלמות נולדה ככלי למימון לימודי המשך, הכשרות וכנסים מקצועיים, אך לאורך השנים הפכה לאפיק החיסכון המבוקש ביותר בשוק העבודה הישראלי.
כיום, היא אינה רק הטבת מס אלא חלק מרכזי מחבילת השכר, כלי לגיוס עובדים והסיבה שבגללה עובדים רבים בוחנים הצעת עבודה פעמיים.
מהשתלמות מקצועית לחיסכון לכל מטרה
קרן השתלמות נועדה במקור לממן לעובדי הסתדרות הכשרות מקצועיות והשתלמויות.
עם השנים, ובעיקר מאז שניתן למשוך את הכספים לכל מטרה לאחר צבירת ותק, היא הפכה בפועל לאפיק חיסכון נזיל יחסית לטווח בינוני.
המעבר הזה שינה את מעמדה לחלוטין.
במקום מוצר שמיועד לתקופה מוגדרת של לימודים או שבתון, קרן השתלמות הפכה לחיסכון שמשרת מטרות רחבות בהרבה, הון עצמי לדירה, רשת ביטחון, השקעה בשוק ההון, מימון לימודים לילדים או פשוט צבירת הון לאורך זמן.
הפער בין השם לבין המציאות בולט במיוחד בעולם התעסוקה.
עובד אינו בוחן קרן השתלמות דרך השאלה האם ייצא להשתלמות מקצועית, אלא דרך השאלה כמה כסף נוסף יצטבר עבורו לאורך השנים, ואיזה חלק ממנו יישאר בידיו במקום לעבור לקופת המדינה כמס.
הטבת המס שהופכת את הקרן למוצר חריג
היתרון הגדול של קרן ההשתלמות אינו רק עצם ההפקדה, אלא המבנה שלה. בתמהיל המקובל, העובד מפריש 2.5% מהשכר והמעסיק מוסיף 7.5%. כלומר, על כל שקל שהעובד מפקיד, המעסיק מוסיף בדרך כלל שלושה שקלים נוספים.
נכון לשנת 2026, הטבת המס לשכירים חלה עד שכר חודשי של 15,712 שקלים, או 188,544 שקלים בשנה. עד לתקרה זו, ניתן להפקיד מדי שנה 14,141 שקלים מצד המעסיק ו 4,714 שקלים מצד העובד, בסך כולל של 18,854 שקלים. הפקדת המעסיק עד לגבול הזה אינה נחשבת להכנסה חייבת בידי העובד, והרווחים שנצברים על ההפקדות המוטבות פטורים ממס רווחי הון כאשר הכספים נמשכים לאחר שש שנים.
אצל עצמאים המנגנון מעט שונה, הפקדה של עד 4.5% מההכנסה החייבת מוכרת כהוצאה לצורכי מס, עד תקרה של 13,203 שקלים בשנה. לצד זאת, עצמאי יכול להפקיד עד 20,566 שקלים בשנה וליהנות מפטור ממס רווחי הון על התשואות שנצברו, בכפוף לתקופת הוותק הנדרשת.
המשמעות היא שככל שהחיסכון נשאר מושקע לאורך זמן, היתרון עשוי להתרחב. לא רק שהעובד מקבל רכיב תגמול נוסף מהמעסיק, אלא שהכסף עצמו ממשיך לצבור תשואה במסגרת פטורה ממס. זו הסיבה שקרן השתלמות נחשבת לאחד ממוצרי החיסכון האטרקטיביים ביותר בישראל.
כלי שימור עובדים, לא רק הטבה פיננסית
הנתונים ממחישים עד כמה קרן ההשתלמות הפכה לסטנדרט בשוק העבודה החזק.
בקרב עובדים המשתכרים עד 7,000 שקלים בחודש, רק 35% זכאים לקרן.
בטווח שכר של 7,000 עד 10,000 שקלים שיעור הזכאות עולה ל 55%, ומעל שכר של 15 אלף שקלים הוא כבר חוצה את רף 90%.
בקרב המשתכרים מעל 30 אלף שקלים בחודש, שיעור הזכאות מגיע ל 99%.
בהייטק, שבו השכר הממוצע עומד סביב 30 אלף שקלים, 95% מהעובדים נהנים מהקרן, ברפואה שיעור הזכאות עומד על 92%, בין היתר בזכות שילוב של שכר גבוה והסכמים קיבוציים.
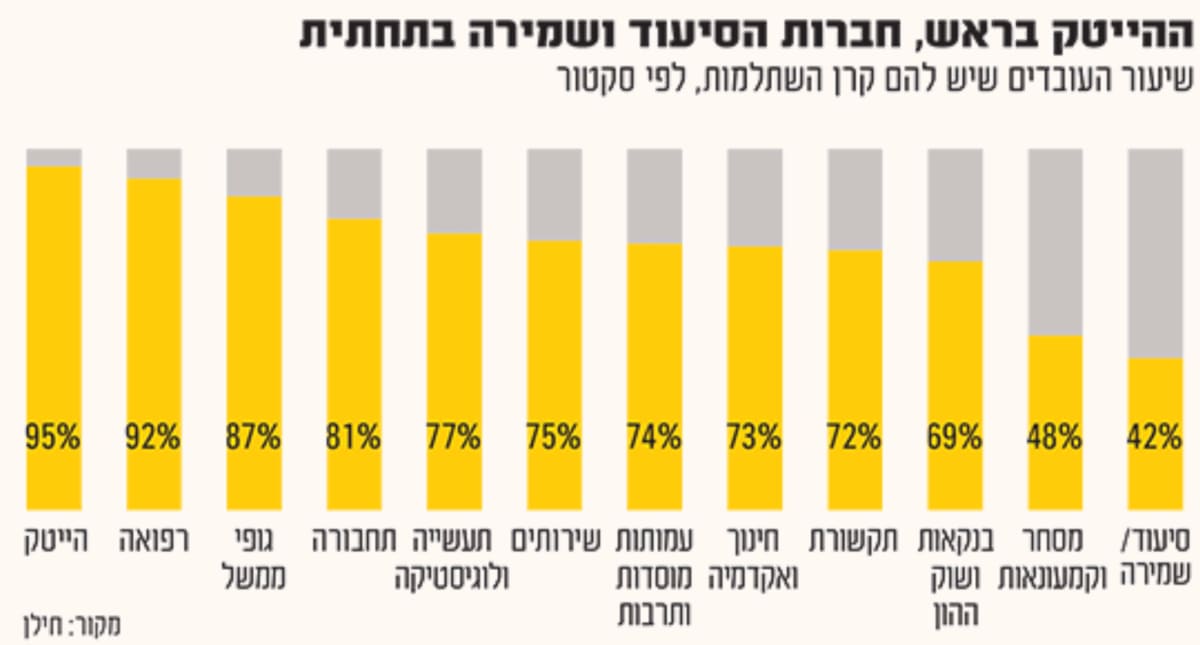
בתמונה ניתן לראות את שיעור העובדים בעלי קרן השתלמות לפי סקטור
מקור: חילן | גלובס
המספרים האלה מבהירים שקרן השתלמות אינה עוד סעיף קטן בתלוש.
בענפים תחרותיים היא הפכה לתנאי בסיס, מעסיק שמוותר עליה לא רק חוסך בעלות, אלא עלול להחליש את היכולת שלו לגייס עובדים ולשמור עליהם לאורך זמן.
ככל ששוק העבודה הופך תחרותי יותר, עובדים אינם בוחנים רק את השכר החודשי.
הם משווים את כלל חבילת התגמול: שכר בסיס, בונוסים, אופציות, ביטוחים, ימי חופשה וקרן השתלמות. במקרים רבים, הצעת שכר גבוהה יותר ללא קרן השתלמות עשויה להיות פחות אטרקטיבית מהצעה מעט נמוכה יותר שכוללת אותה.
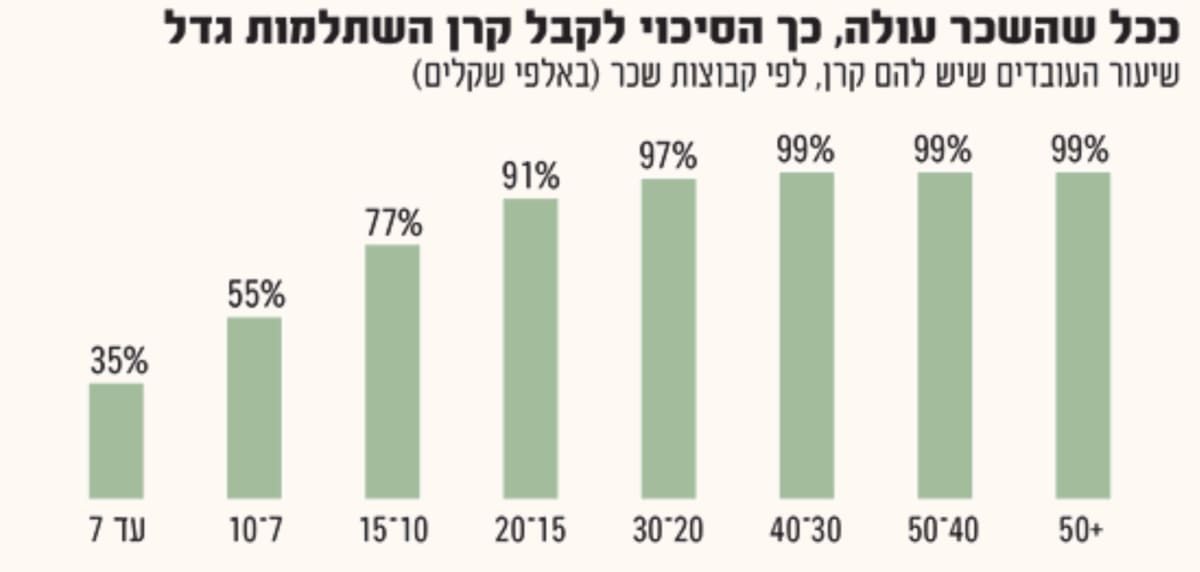
בתמונה ניתן לראות את שיעור העובדים בעלי קרן השתלמות לפי רמות השכר השונות
מקור: חילן | גלובס
ההטבה שמרחיבה גם את הפערים
אותה קרן השתלמות שמסייעת לעובדים לצבור הון, גם מדגישה את הפערים בשוק העבודה הישראלי. עובדים בענפי הייטק, רפואה, בנקאות, חברות ממשלתיות ורשויות מקומיות נהנים ממנה בשיעורים גבוהים מאוד. לעומתם, בענפי מסחר, קמעונאות, שמירה, כוח אדם, סיעוד ועבודות זמניות, רבים מהעובדים כלל אינם מקבלים את ההטבה.
הפער אינו מסתכם רק בשכר החודשי, עובד שמקבל קרן השתלמות צובר לאורך שנים חיסכון נוסף, נהנה מהפקדת מעסיק ומקבל פטור ממס רווחי הון. עובד ללא קרן נדרש לחסוך את אותו סכום מכסף שכבר שולם עליו מס, ולהשקיע אותו באפיקים שבהם הרווחים צפויים להיות ממוסים.
לכן, הוויכוח על קרנות השתלמות אינו רק דיון על הטבת מס, הוא דיון על חלוקת ההטבה בין קבוצות שונות בשוק העבודה.
העלות למדינה נאמדה בכ 10 מיליארד שקלים בשנת 2024, ולכן אין פלא שהאוצר מנסה שוב ושוב לצמצם את ההטבה, מנגד, ביטול או פגיעה משמעותית בקרן ישפיעו ישירות על חבילות השכר של עובדים רבים, בעיקר בענפים שבהם היא כבר הפכה לסטנדרט.
משיכה אחרי שש שנים אינה בהכרח ניצחון
גם היום, לא מעט חוסכים מסתכלים על קרן ההשתלמות כמוצר עם תאריך יעד.
הקרן נפתחה, חלפו שש שנים, הכסף הפך לנזיל ואז מושכים אותו רק משום שאפשר.
בפועל, שש השנים אינן נקודת סיום אלא הרגע שבו נפתחת בחירה אמיתית, הכסף יכול להישאר מושקע, להמשיך לצבור תשואה ולשמור על פטור ממס רווחי הון גם בשנים הבאות.
ריבית דריבית אינה מתחילה לעבוד רק בשנה השביעית או השמינית, היא פועלת כבר מהרגע הראשון שבו נצברת תשואה, אך האפקט שלה הופך משמעותי הרבה יותר ככל שהזמן מתארך והכסף נשאר מושקע.
לכן, משיכה מלאה של הקרן לצריכה שוטפת עלולה לקטוע דווקא את אחד ממנועי צבירת ההון היעילים ביותר שיש לעובד בישראל.
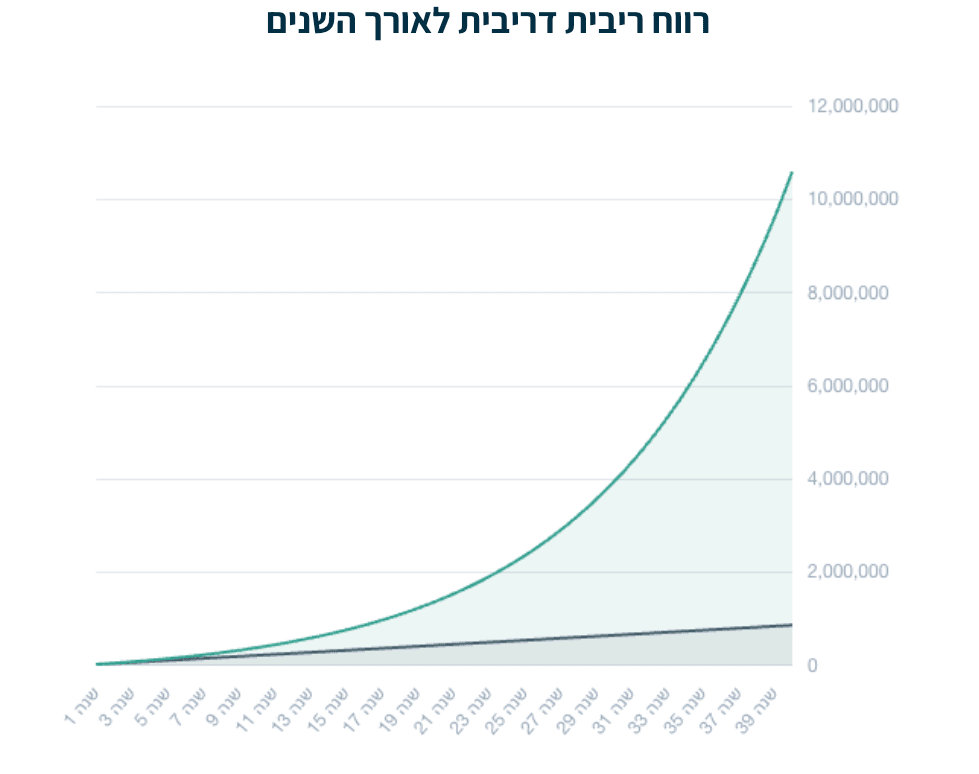
כאשר נדרש כסף נזיל, הלוואה כנגד הקרן עשויה להיות חלופה שכדאי לבחון לפני משיכה. כך ניתן לקבל מימון בתנאים נוחים מאשר הלוואה מהבנק בלי למכור את הנכסים ובלי לוותר על המשך הצמיחה של החיסכון הפטור ממס.
עם זאת, זו אינה החלטה אוטומטית: יש לבחון את עלות הריבית, יכולת ההחזר, תנאי ההלוואה והסיכון שבהשארת הכסף מושקע בתקופה תנודתית.
המנגנון החליף פניו
קרן השתלמות כבר מזמן אינה קשורה רק להשתלמות. היא הפכה למנגנון צבירת הון, להטבת מס נדירה ולכלי מרכזי במאבק של מעסיקים על עובדים איכותיים.
השם נשאר, אבל הערך הכלכלי הפך משמעותי יותר מאי פעם.
ככל שהשכר עולה והתחרות על עובדים מתעצמת, קרן ההשתלמות מפסיקה להיות בונוס והופכת לחלק בלתי נפרד מהמחיר של העסקת עובדים חזקים.