ארבעת הדוחות הקרובים שיבחנו את הסיפור שמאחורי השווקים השבוע
22.6.2026

בקצרה
- מיקרון (MU) נדרשת להוכיח כי עליית מחירי זיכרונות ה-DRAM וה-NAND, שדחפה את הכנסותיה ל-23.86 מיליארד דולר ברבעון הקודם, נמשכת גם במחצית השנייה של השנה, שכן האטה בקצב עליית המחירים עלולה לפגוע בשולי הרווח החריגים ולשנות את תמחור השוק.
- בלקברי (BB) צריכה להציג בדוח הקרוב התקדמות משמעותית בהמרת צבר ההזמנות של QNX, העומד על כ-950 מיליון דולר, להכנסות בפועל, במיוחד לאור העונתיות החלשה הצפויה, וזאת כדי להוכיח שהחברה עוברת מסיפור התאוששות לסיפור צמיחה יציבה ובת קיימא.
- סרברס (CBRS) עומדת למבחן השוק הציבורי הראשון שלה ונדרשת להראות כיצד צבר ההזמנות העצום שלה מתורגם להכנסות בפועל, מה שיקבע את תפיסת המשקיעים לגבי יכולתה לממש את הפוטנציאל העסקי שלה ולהצדיק את הערכת השווי הראשונית.
- פדקס (FDX) תספק תמונה חשובה על מצב הכלכלה הריאלית דרך נתוני הביקוש למשלוחים, פעילות לקוחות עסקיים, מסחר מקוון וסחר בינלאומי, מה שיאפשר למשקיעים להבין את מגמות הצמיחה או ההאטה הכלכלית הרחבות יותר ואת השלכותיהן על שווקי ההון.
השבוע הקרוב מרכז ארבעה דוחות מעניינים במיוחד, אך כל אחד מהם בוחן זווית אחרת של הכלכלה ושל השווקים.
מיקרון (MU) תבחן האם המחסור בזיכרונות ושיאי התמחור בענף יכולים להימשך.
בלקברי (BB) תידרש להוכיח שהמהפך העסקי שלה הופך לצמיחה יציבה.
סרברס (CBRS) תעמוד לראשונה למבחן השוק הציבורי ותצטרך להראות כיצד צבר הזמנות עצום הופך להכנסות בפועל.
לצדן, פדקס (FDX) תספק תמונה חשובה מהכלכלה הריאלית, דרך הביקוש למשלוחים, הפעילות של לקוחות עסקיים, המסחר המקוון והסחר הבינלאומי.
הכותרות והמספרים הראשונים יקבלו את מרבית תשומת הלב, אך הפער בין דוח טוב לדוח שמשנה את הסיפור נמצא בדרך כלל בפרטים הקטנים. אלו הנקודות שצריכות לעמוד במרכז המעקב.
מיקרון והיכולת לשמור על כוח התמחור
מיקרון (MU) נכנסת לדוח לאחר רבעון חריג בהיקפו.
החברה סיימה את הרבעון הקודם עם הכנסות של 23.86 מיליארד דולר, כאשר הזינוק נבע בעיקר מהתייקרות חדה במחירי זיכרונות ה DRAM וה NAND ולא מצמיחה מקבילה בהיקף היחידות שנמכרו.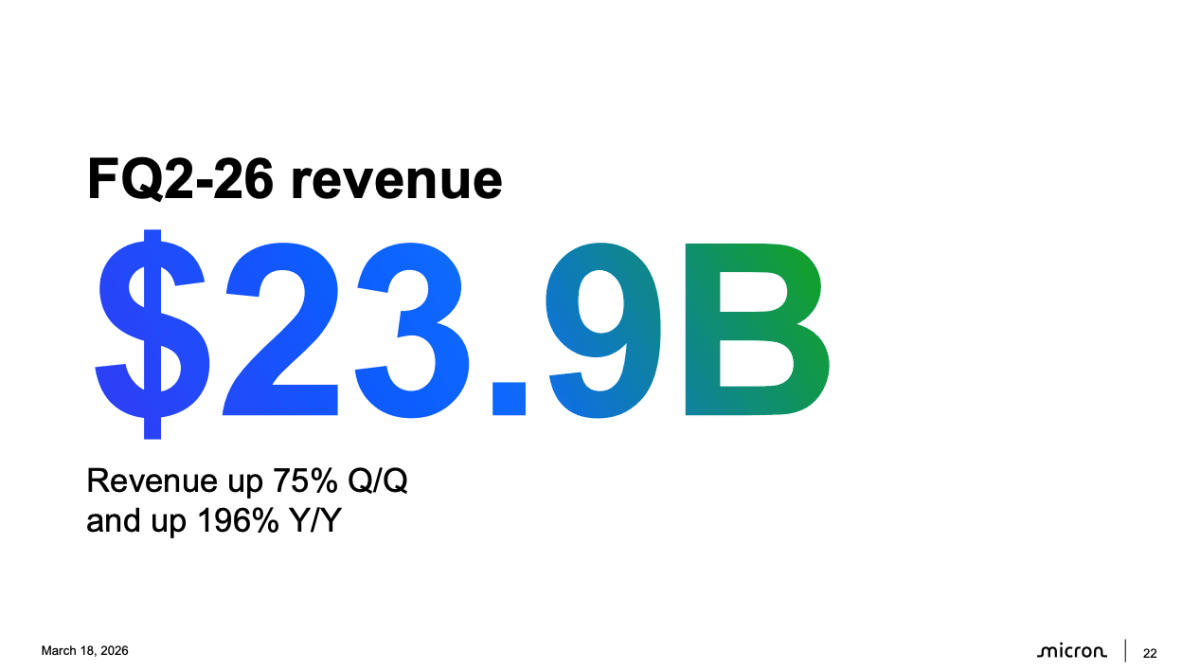
מקור: MICRON IR
לכן, השאלה החשובה בדוח אינה רק האם החברה תעמוד בתחזית להכנסות של כ 33.5 מיליארד דולר. השאלה המרכזית היא האם העלייה במחירים ממשיכה גם לתוך המחצית השנייה של השנה, או שמא מתחילים להופיע סימנים ראשונים להתנגדות מצד לקוחות ולפגיעה בביקושים של מחשבים אישיים, טלפונים חכמים ויצרני רכב.
הסעיף הראשון שצריך לבחון הוא הפער בין מחירי הזיכרון לכמות הביטים (כמות הזיכרון הכוללת שהחברה מוכרת) שנשלחים.
ברבעון הקודם מחירי ה DRAM עלו בשיעור של אמצע טווח ה 60%, בעוד שכמות הביטים עלתה בשיעור מתון בהרבה.
ב NAND העלייה במחיר הייתה אף חדה יותר. כל עוד המחיר ממשיך להיות מנוע הצמיחה המרכזי, שולי הרווח יכולים להישאר חריגים. האטה בקצב העלאות המחיר עשויה לשנות במהירות את אופן התמחור של השוק.
הנקודה השנייה היא קצב העלייה של מוצרי HBM, ובעיקר המעבר ל HBM4.
השוק ירצה להבין האם מיקרון מצליחה לשפר תפוקות ייצור, להרחיב את קצב המשלוחים ולחזק את מעמדה מול יצרניות המאיצים הגדולות. ה HBM הוא אמנם חלק קטן יותר מהיקף הביטים הכולל, אך הוא חלק משמעותי בהרבה מהשיחה על ביצועים, תמחור וצווארי בקבוק בייצור.
הנקודה השלישית היא התחזית קדימה.
מיקרון כבר הודיעה על תוכנית השקעות הון של מעל 25 מיליארד דולר השנה, אך כושר ייצור חדש ומשמעותי צפוי להשפיע בעיקר בהמשך.
לכן המשקיעים יחפשו סימנים לכך שהמחסור ב DRAM וב NAND צפוי להימשך גם לאחר 2026, לצד עדכונים על הסכמי אספקה ארוכי טווח, על הוצאות הון ועל קצב ההתרחבות של מרכזי הנתונים.
כדאי לעקוב גם אחר תזרים המזומנים.
היקף הלקוחות והעסקאות גדל במהירות, אך יתרת הלקוחות זינקה ברבעון הקודם, דוח חזק באמת יצטרך להראות שלא רק הרווח החשבונאי צומח, אלא שגם המזומנים נכנסים לקופה בקצב דומה.
בלקברי והמעבר מסיפור התאוששות לסיפור צמיחה
בלקברי (BB) כבר אינה חברת הסלולר של פעם.
הליבה שלה כיום מורכבת מפעילות QNX לתוכנה לרכב, רובוטיקה ומערכות משובצות, לצד פעילות התקשורת המאובטחת לממשלות ולארגונים רגישים.
הרבעון האחרון היה חזק במיוחד עבור QNX, שהציגה הכנסות שיא של 78.7 מיליון דולר וצבר תמלוגים של כ 950 מיליון דולר. עם זאת, הדוח הקרוב צפוי להיות חלש יותר באופן עונתי, ולכן ירידה רציפה בהכנסות אינה בהכרח סימן שלילי בפני עצמו. המעקב צריך להתמקד בתחזית השנתית ובאיכות הצמיחה, לא בהשוואה נקודתית לרבעון השיא הקודם.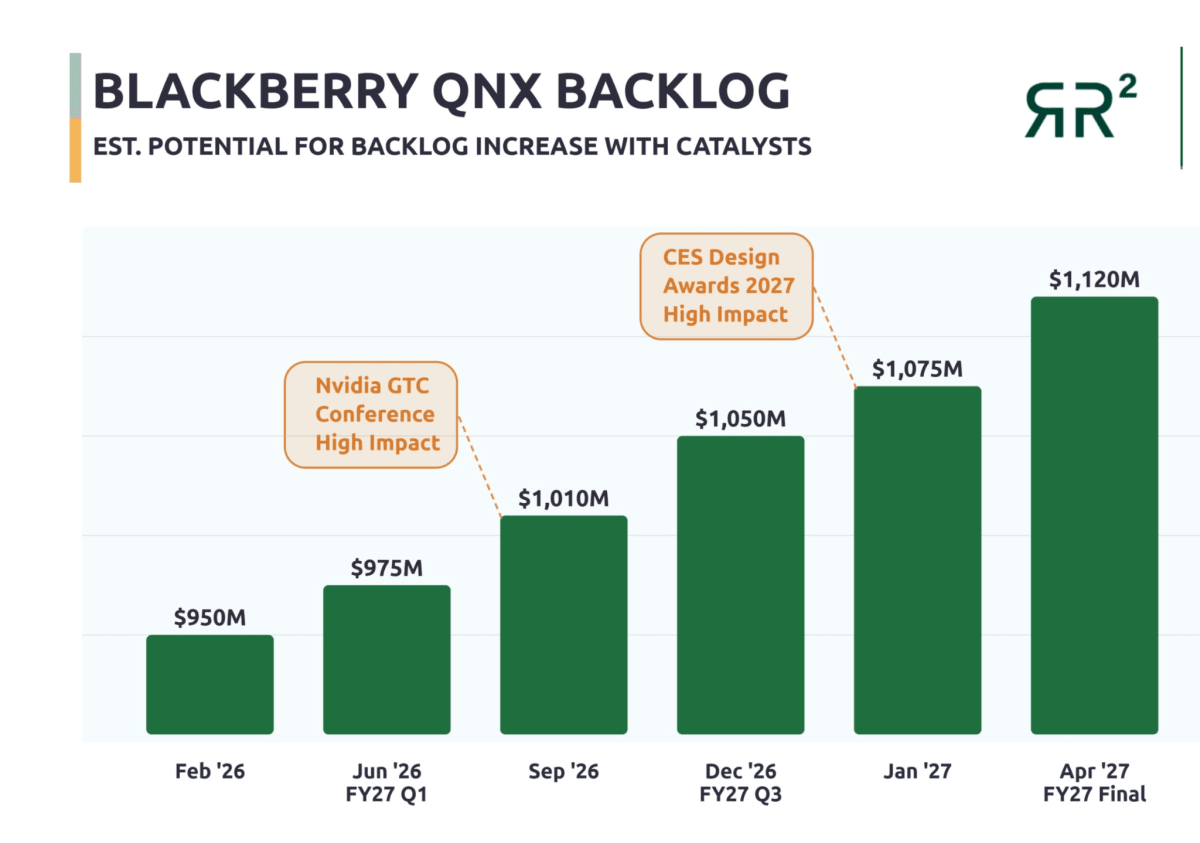
המדד החשוב ביותר הוא קצב ההמרה של צבר ההזמנות להכנסות.
חלק ניכר מהזכיות של QNX הופך להכנסה רק כאשר כלי רכב ומערכות מתחילים ייצור מסחרי, לעיתים שנים לאחר הזכייה הראשונית. לכן השוק יחפש עדכונים על תחילת ייצור, על תמלוגים חדשים ועל זכיות בתוכניות של יצרניות רכב גדולות.
חשוב לבחון גם את ההתקדמות מחוץ לעולם הרכב.
הפעילות במערכות תעשייתיות, מכשור רפואי ורובוטיקה יכולה להרחיב את השוק של QNX באופן משמעותי, אך מדובר בשווקים עם מחזורי מכירה ארוכים, הסימן החיובי יהיה זכיות חדשות או הרחבה של צבר ההזמנות, ולא רק הצהרות על פוטנציאל עתידי.
בפעילות התקשורת המאובטחת, הנתון המרכזי הוא שיעור שימור ההכנסות מלקוחות קיימים.
ברבעון הקודם מדד השימור עמד על 94%, מתחת לרמה שמצביעה על צמיחה בתוך בסיס הלקוחות הקיים. הכנסות חזקות מפעילות זו חשובות, אך השוק יחפש הוכחה לכך שהצמיחה אינה נשענת רק על עסקאות חדשות עם ממשלות, אלא גם על הרחבת השימוש של לקוחות קיימים.
הדוח יבחן גם את היכולת לשמור על שולי הרווח.
החברה הציבה יעד הכנסות שנתי של 584 עד 611 מיליון דולר, לצד יעד לרווח תפעולי מתואם של 110 עד 130 מיליון דולר. עמידה ביעדים הללו תבסס את הטענה כי בלקברי הפכה לחברת תוכנה רווחית, ולא רק לחברת התאוששות זמנית.
סרברס והמפגש הראשון עם המציאות הציבורית
סרברס סיסטמס (CBRS) תפרסם את הדוח הראשון שלה כחברה ציבורית, ולכן מבחן ההצלחה אינו מסתכם ברווח למניה. מדובר בחברה שנכנסה לשוק עם טכנולוגיה ייחודית, צבר הזמנות עצום ותמחור גבוה, אך עדיין עם שאלות מהותיות לגבי מודל ההכנסות, מבנה הרווחיות וריכוזיות הלקוחות.
מקור: ויקיפדיה
המדד הראשון והחשוב ביותר הוא קצב ההמרה של צבר ההזמנות להכנסות.
לחברה צבר התחייבויות ביצוע של כ 24.6 מיליארד דולר, כאשר חלק משמעותי ממנו קשור להסכמים גדולים בתחום מחשוב הענן, הנתון החשוב בדוח יהיה כמה מהצבר הופך להכנסה בפועל כבר השנה, כמה ממנו קשור לאבני דרך עתידיות, ומהו קצב פריסת הקיבולת מול הלקוחות הגדולים.
הנקודה השנייה היא שולי הרווח בפעילות הענן.
פעילות החומרה של סרברס נהנית משולי רווח גבוהים יותר, בעוד שפעילות הענן דורשת השקעה מוקדמת גדולה במרכזי נתונים, בחשמל ובקיבולת חישוב. השוק יצטרך להבין האם העלויות הקבועות מתחילות להיספג על פני בסיס הכנסות גדול יותר, או שההתרחבות בענן עדיין שוחקת את הרווחיות.
הנקודה השלישית היא ריכוזיות הלקוחות.
בשנת 2025 חלק משמעותי מאוד מהכנסות החברה הגיע משני לקוחות בלבד מהמפרץ. הסכמים חדשים עם חברות אמריקאיות עשויים לשנות את התמונה, אך הדוח צריך להראות האם הצמיחה הופכת לרחבה יותר, עם לקוחות חדשים, שימושים חדשים ומקורות הכנסה נוספים מעבר למספר מצומצם של חוזים גדולים.
כדאי לעקוב גם אחר הנזילות וההשקעות הנדרשות.
סרברס נמצאת בשלב שבו הסיפור הטכנולוגי מחייב פריסת תשתיות יקרות במהירות גבוהה.
לכן תזרים המזומנים, התחייבויות ההון, מימון מרכזי הנתונים והתקדמות בטיפול בחולשות החשבונאיות שהחברה חשפה חשובים לא פחות מהכנסות הרבעון עצמו.
פדקס ומבחן הביקוש בכלכלה הריאלית
פדקס (FDX) מגיעה לדוח חשוב במיוחד, לאחר רבעון שבו פעילות השילוח המרכזית שלה הציגה שילוב חזק של צמיחה בהיקף המשלוחים ועלייה במחיר הממוצע לחבילה.
הכנסות פעילות Federal Express צמחו ברבעון הקודם ב 10%, בעוד שהרווח התפעולי שלה עלה ב 21% ושיעור הרווח התפעולי התרחב ל 7.4%.
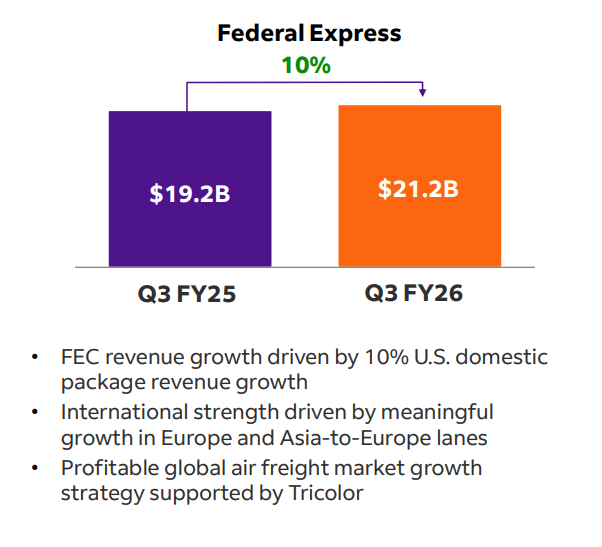
מקור: FEDEX IR
המדד המרכזי בדוח יהיה השילוב בין היקף החבילות לבין התשואה לכל חבילה.
ברבעון הקודם היקף החבילות בארה״ב עלה ב 5%, במקביל לעלייה של 5% בהכנסה הממוצעת לחבילה.
זהו שילוב איכותי, משום שהוא מצביע על כך שפדקס אינה נשענת רק על העלאות מחיר, אלא מצליחה גם להגדיל פעילות מול לקוחות עסקיים, מסחר מקוון ושירותים בעלי ערך גבוה יותר.
השאלה היא האם המגמה נמשכה גם ברבעון האחרון.
נקודה מרכזית נוספת היא התקדמות תוכנית Network 2.0.
החברה מאחדת מתקנים, מצמצמת כפילויות בין רשתות ההפצה ומשפרת את ניצולת המטוסים, המשאיות והשליחים. בדוח הקרוב השוק יחפש הוכחה לכך שהחיסכון התפעולי ממשיך לרדת לשורת הרווח, גם כאשר עלויות השכר וההובלה עדיין גבוהות.
חשוב להפריד גם בין פעילות הליבה של פדקס לבין פעילות FedEx Freight, שפוצלה לחברה עצמאית בתחילת יוני.
ברבעון הקודם פעילות ההובלה היבשתית נפגעה מחולשה בביקוש התעשייתי ומהוצאות משמעותיות הקשורות לפיצול. לכן הדוח הקרוב יצטרך להבהיר מהו מצב הביקוש בפעילות ההובלה עצמה, ומהו החלק שנובע מעלויות חד פעמיות שכבר אינן צפויות להכביד על פדקס בעתיד.
לבסוף, צריך לעקוב אחר פעילות השילוח הבינלאומית' שינויים במדיניות הסחר, ביטול פטורים על יבוא זול, תנודתיות במחירי הדלק ושיבושים בנתיבי תעופה משפיעים ישירות על נפחי השילוח ועל התמחור. פדקס יכולה להפוך לדוח רלוונטי הרבה מעבר לחברה עצמה, משום שהיא מספקת תמונת מצב כמעט בזמן אמת על כוחו של הצרכן, על פעילות היצרנים ועל קצב הסחר העולמי.
השורה התחתונה עבור המשקיע
ארבעת הדוחות הקרובים אינם רק מבחן לחברות עצמן, אלא מבחן לארבע זוויות שונות בכלכלה ובשוק ההון. מיקרון תבחן האם הביקוש לזיכרונות ממשיך להצדיק תמחור חריג.
בלקברי תבחן האם הצמיחה בתוכנה לרכב ובתקשורת מאובטחת יכולה להפוך ליציבה.
סרברס תבחן האם הבטחה טכנולוגית וצבר הזמנות מרשים מתורגמים לביצוע תפעולי ולהכנסות אמיתיות.
פדקס תבחן את התמונה מהכיוון השני, דרך הביקוש למשלוחים, הפעילות של לקוחות עסקיים, המסחר המקוון והסחר הבינלאומי. דוח חזק שלה יכול להצביע על כך שהצמיחה בשווקים אינה נשענת רק על השקעות בתשתיות AI, אלא גם על פעילות בריאה יותר בכלכלה הריאלית.
מי שיבחן רק את הכותרת הראשית של הדוחות עלול לפספס את התמונה.
הכיוון האמיתי ייקבע לפי המחירים, קצב ההמרה של הצבר, איכות ההכנסות, שולי הרווח, התזרים ועוצמת הביקוש בפועל.