סדר פעולות לפרישה נכונה
9.6.2026

בקצרה
- פרישה נכונה דורשת תכנון אסטרטגי מקיף, מעבר לשאלת גובה החיסכון, וכוללת החלטות קריטיות כמו מועד קבלת הפנסיה וסדר משיכת הכספים, אשר משפיעות ישירות על איכות החיים והביטחון הכלכלי של הפורש ומשפחתו לשנים רבות קדימה.
- הפער בין פרישה מתוכננת לפרישה אקראית יכול להגיע לסכומים גדולים מאוד, כאשר אותו אדם עם אותה צבירה יקבל תוצאות שונות לחלוטין בהתאם לסדר המשיכות, בחירת מסלול הקצבה וביצוע קיבוע זכויות מול רשות המסים, מה שמדגיש את חשיבות התכנון הפיננסי המוקפד.
- הטעות הנפוצה של פורשים היא התייחסות לכל החסכונות כקופה אחת, אך למעשה לכל מוצר פיננסי (קרן פנסיה, קרן השתלמות, קופת גמל להשקעה) יש כללים שונים, הטבות מס ייחודיות ורמות נזילות משתנות, ולכן יש למפות את כל התמונה הפיננסית לפני קבלת החלטות משיכה.
- בניית תוכנית משיכות מפורטת חיונית לכל פורש, גם לבעלי קצבה גבוהה, וכוללת הבנה מעמיקה של דמי ניהול, רמת סיכון, רווחים צבורים, מוטבים, מס צפוי וגובה ההוצאה החודשית הנדרשת, על מנת להפוך את החיסכון להכנסה בטוחה, חכמה וגמישה לאורך זמן.
היציאה לפרישה היא אחד השלבים המשמעותיים ביותר בחיים הכלכליים של כל אדם והיא לא מסתכמת רק בשאלה כמה כסף הצלחנו לחסוך לאורך השנים.
ברגע שבו מסתיימת תקופת העבודה ומתחילה תקופה חדשה של חיים מקצבה, מחסכונות וממקורות הכנסה נוספים משתנה לחלוטין הדרך שבה צריך להסתכל על הכסף.
החלטות כמו מתי להתחיל לקבל פנסיה? מאיזה חיסכון למשוך קודם? איך לנצל הטבות מס? מה עושים עם פיצויים? ואיך שומרים על ביטחון כלכלי גם לשנים הבאות? יכולות להשפיע בצורה ישירה על איכות החיים של הפורש ושל משפחתו.
לכן, תכנון נכון של הפרישה אינו עניין טכני בלבד אלא מהלך אסטרטגי של ממש אשר מחייב מבט רחב על צרכים אישיים, על מס, על נזילות, על סיכונים ועל העתיד המשפחתי
ככל שמבינים את התמונה מוקדם יותר כך ניתן להימנע מטעויות יקרות למצות זכויות חשובות ולהפוך את החיסכון שנצבר במשך עשרות שנים להכנסה יציבה חכמה ומתוכננת יותר.
כי בואו תנו לי לספר לכם משהו, גם התור שלכם יגיע, ואני גם אאפשר לכם בסקירה המפורטת הזו, לעזור ליקרים שלכם (הורים, דודים או אחים גדולים).
אני אתחיל מהסוף, אני מצרף לכם כאן קישור לבדיקת התיק הפנסיוני שלכם, בירור התייעלות, ומעבר ממצב מצוי, למצב רצוי.
אתם תרצו את זה, תאמינו לי.
ולא, ברור שאני לא גובה/ אגבה מכם תשלום. הבדיקה היא חינמית לחלוטין.
פרישה נכונה מתחילה הרבה לפני המשיכה הראשונה
רגע הפרישה נתפס אצל רבים כקו סיום, אבל במציאות של היום, זה ממש לא ככה.
אחרי עשרות שנות עבודה מגיע הרגע שבו אפשר לעצור לנשום ולהתחיל להנות מהכסף שנחסך לאורך השנים. אבל בפועל, פרישה אינה רק סוף הקריירה, אלא תחילתו של שלב פיננסי חדש שבו כל החלטה יכולה להשפיע על רמת החיים של הפורש וקרוביו לשנים רבות קדימה.
תחשבו כמה אתם ״מענישים״ את עצמכם על דברים שעשיתם/ לא עשיתם בעבר בהקשר תכנון פינניסי והשקעתי. במקרה של פרישה, זה מגיע עם ריבית דריבית של שנים, אז בואו נדאג לחסל את הטעויות בזמן.
במשך רוב שנות העבודה השאלות המרכזיות היו כמה להפקיד, איפה לחסוך ומה רמת הסיכון המתאימה? סביב גיל הפרישה השאלות האלו משתנות לחלוטין.
כבר לא מספיק לדעת כמה כסף יש בקופות, צריך להבין מאיזה מקור מושכים קודם, איך מצמצמים מס מיותר מתי מתחילים לקבל קצבה, מה עושים עם פיצויים ומה נכון להשאיר למשפחה?
הפער בין פרישה מתוכננת לפרישה שמתנהלת באקראי יכול להגיע לסכומים גדולים מאוד. אותו אדם עם אותה צבירה יכול לקבל תוצאה שונה לגמרי רק בגלל סדר המשיכות בחירת מסלול הקצבה ביצוע קיבוע זכויות או דחייה של פעולה חשובה מול רשות המסים.
לכן הנושא המרכזי אינו רק כמה כסף נצבר אלא איך הופכים אותו להכנסה בטוחה חכמה וגמישה לאורך זמן.
וזו בדיוק הסיבה שאני כותב לכם את הסקירה הזו.
קודם ממפים את כל התמונה
הטעות הראשונה של פורשים רבים היא להתייחס לכל החסכונות כאילו הם קופה אחת גדולה, בעוד שבפועל לכל מוצר יש כללים אחרים.
קרן פנסיה נועדה לשלם קצבה חודשית לכל החיים, קרן השתלמות יכולה להמשיך לצבור רווחים עם יתרון מס משמעותי, קופת גמל להשקעה יכולה להיות כסף נזיל אבל יכולה גם להפוך לקצבה פטורה בתנאים מסוימים, פוליסת חיסכון גמישה אך לא תמיד יעילה מבחינת עלויות ומס, ותיק השקעות עצמאי נותן שליטה מלאה, אבל כל מכירה ברווח עלולה ליצור אירוע מס משמעותי לאורך הדרך
לכן, הצעד הראשון לפני משיכה אינו בחירת הקופה הנוחה ביותר, אלא בניית תמונה מלאה.
צריך לדעת כמה כסף יש בכל מוצר, מה דמי הניהול, מה רמת הסיכון, מה הרווחים הצבורים, מי המוטבים, מה המס הצפוי ומה גובה ההכנסה החודשית הדרושה למחיה?
רק אחרי כל שאלות אלו, ורק אחרי שיש מספר ברור של הוצאה חודשית, ניתן לבנות סביבו את מקורות ההכנסה.
הסיבה שלא נכון למשוך פשוט מהקופה הכי זמינה היא- שהנוחות של היום, עלולה לפגוע חיסכון של המחר.
בואו נקח דוגמה, למשל משיכת קרן השתלמות רק כי היא נזילה, עלולה לוותר על מוצר עם יתרון מס טוב. לעומת זאת, שימוש בפוליסת חיסכון יקרה או במקור שאין לו הטבת מס משמעותית עשוי להיות נכון יותר.
תוכנית משיכות דרושה לכל פורש, גם למי שמקבל קצבה גבוהה, משום שהחיים אינם קבועים.
הוצאה רפואית, עזרה לילדים, מעבר דירה, ירידה בשווקים או שינוי משפחתי יכולים להפוך תוכנית מסודרת להבדל בין ביטחון לבין לחץ. ולכן, חייב לייצר גמישות מסויימת בתכנון שלנו.
חשוב גם להבחין בין חיסכון הוני לבין קצבה.
חיסכון הוני הוא כסף שניתן למשוך כסכום גדול או לפי צורך, וקצבה היא הכנסה חודשית שוטפת בדרך כלל לכל החיים.
הקצבה נותנת יציבות אך פחות גמישות, ההון נותן גמישות אך דורש משמעת וניהול כדי שלא ייגמר מוקדם מדי.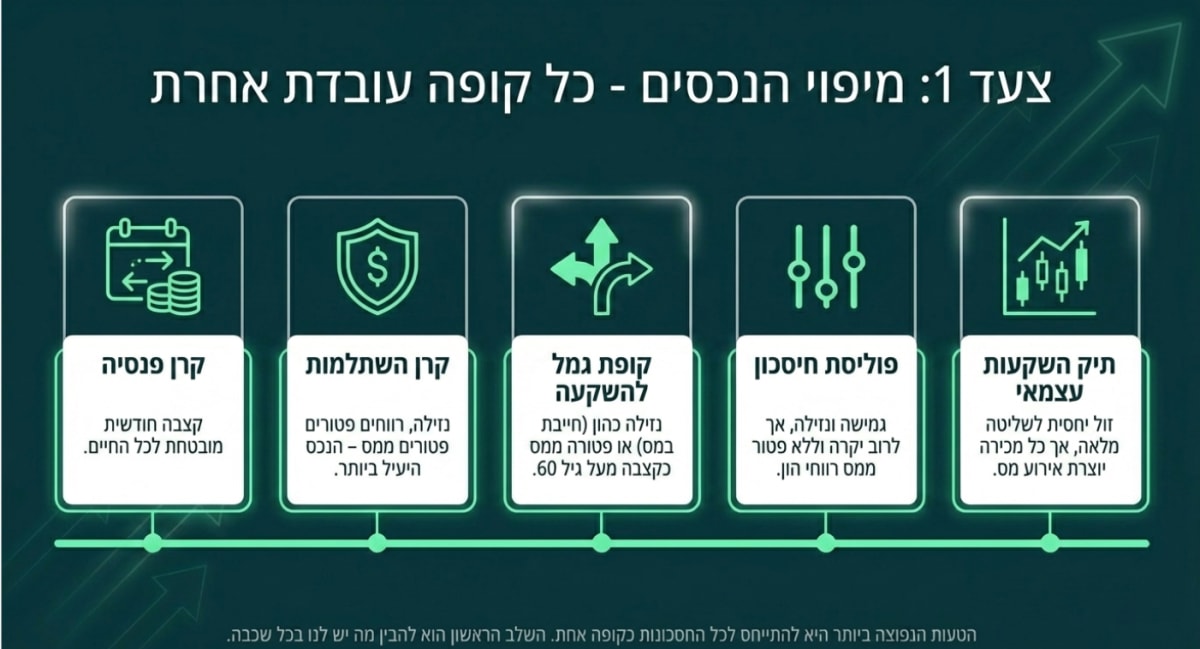
קרן הפנסיה היא הבסיס אבל לא תמיד נקודת הפתיחה
קרן הפנסיה היא בדרך כלל העוגן של הפרישה.
היא נותנת הכנסה חודשית שיכולה ללוות את הפורש לכל חייו ומקטינה את החשש שהכסף ייגמר.
אבל, העובדה שהיא עוגן אינה אומרת שתמיד נכון להתחיל ממנה מיד או להפעיל אותה בלי בדיקה.
גובה הקצבה תלוי בצבירה בגיל תחילת הקצבה במסלול הפרישה במצב המשפחתי בהגנה לבן או בת הזוג במספר התשלומים המובטחים ובדמי הניהול.
מי שמתחיל לקבל קצבה מוקדם יותר, יקבל בדרך כלל קצבה חודשית נמוכה יותר כי הכסף אמור להתחלק על פני יותר שנים.
מי שממתין עשוי לקבל קצבה חודשית גבוהה יותר אבל צריך לממן את תקופת ההמתנה ממקורות אחרים.
כתוצאה מכך, השאלה האם כדאי להתחיל לקבל פנסיה כבר בגיל 60 אינה מקבלת תשובה חד משמעית.
זה יכול להתאים למי שזקוק להכנסה מיידית, או למי שהפסיק לעבוד, למי שיש שיקולי בריאות או למי שיש רכיב קצבה מוכרת שיכול ליהנות מפטור מוקדם יותר.
מצד שני, מי שממשיך לעבוד בשכר גבוה עלול לשלם מס גבוה על הקצבה וגם לקבע קצבה נמוכה יותר לכל החיים.
מקדם קצבה הוא למעשה מספר שמתרגם את החיסכון שנצבר לקצבה חודשית.
ככל שהגוף הפנסיוני מעריך שהקצבה תשולם לאורך יותר זמן, כך הקצבה החודשית תהיה נמוכה יותר. תשלומים מובטחים הם מנגנון הגנה שבו נקבעת תקופה מינימלית שבה ישולמו תשלומים גם במקרה פטירה בהתאם למסלול שנבחר. ככל שההגנות למשפחה רחבות יותר, כך הקצבה החודשית עשויה להיות נמוכה יותר.
קצבת פנסיה אינה תמיד חייבת במס מלא. היא יכולה להיות חייבת במס הכנסה, אך קיימות הטבות מס משמעותיות במיוחד באמצעות קיבוע זכויות.
וזו נקודה שאנחנו חייבים להכיר- התחלת קצבה בלי טיפול במס עלולה לגרום לניכוי מס גבוה מדי כבר בתלושים הראשונים!
קיבוע זכויות הוא לא טופס, אלא החלטה כלכלית
אחד הנושאים החשובים והפחות מובנים בפרישה הוא קיבוע זכויות.
מדובר בהליך מול רשות המסים שבו הפורש קובע כיצד לנצל את הפטור שמגיע לו על קצבה מזכה, או על היוון קצבה מזכה.
רשות המסים מציינת כי השירות מיועד למקבלי קצבה שהגיעו לגיל הזכאות ומבקשים לקבוע את אופן קבלת הפטור.
קיבוע זכויות אינו חובה טכנית אבל בפועל הוא אחד הכלים החשובים להפחתת מס בפרישה.
מי שלא מבצע אותו עלול לשלם מס גבוה יותר לאורך שנים, ומי שמבצע אותו לא נכון, עלול לנצל פטור בצורה שלא מתאימה לצרכים שלו.
הפטור אינו ניתן פעמיים, ולכן החלטה להשתמש בו למשיכה הונית יכולה להקטין את הפטור החודשי על הקצבה, ולהפך.
טופס 161ד הוא הטופס שבאמצעותו מבצעים את הבקשה.
זה לא עוד מסמך בירוקרטי שממלאים במהירות, אלא טופס שמגלם החלטות ארוכות טווח, וחשיבותו היא רבה ביותר.
הוא עוסק בקצבה חודשית, בהיוון, בפיצויים שנמשכו בעבר ובשמירת זכויות לעתיד. רשות המסים פרסמה בשנת 2026 מדריך מעודכן למילוי הטופס כדי לסייע לגמלאים למצות את הטבות המס המגיעות להם.
האפשרות להתחרט לאחר הגשת הטופס מוגבלת, ולכן לא כדאי להגיש אותו ללא חישוב קפדני.
מי שלא ביצע קיבוע בזמן, לא בהכרח איבד הכול ולעיתים ניתן לבדוק החזרי מס רטרואקטיביים. אך דחייה מיותרת עלולה לגרום לתשלום מס עודף.
מי שזקוק להכנסה חודשית גבוהה לאורך שנים בדרך כלל יבחן ניצול פטור לטובת הקצבה. מי שצריך סכום גדול לסגירת חוב, לעזרה לילדים, לשיפוץ או לטיפול רפואי עשוי לשקול היוון חלקי.
ההחלטה הנכונה היא זו שמתאימה לצרכים האישיים ולא זו שנראית משתלמת על הנייר בלבד.
פיצויים שנמשכו בעבר עלולים להשפיע על ההטבה בעתיד
פיצויי פיטורים נראים לעיתים כמו כסף נפרד מהפנסיה, אך זו הסתכלות מטעה.
משיכת פיצויים במהלך החיים יכולה לפגוע בשתי רמות:
היא מקטינה את החיסכון הפנסיוני ולכן גם את הקצבה העתידית.
בנוסף, פיצויים שנמשכו בפטור יכולים לצמצם את הפטור שיישאר בפרישה.
לכן, לא נכון להתייחס לפיצויים כאל בונוס בכל מעבר עבודה. לפעמים יש הצדקה למשיכה.
למשל חוב יקר, צורך משפחתי דחוף או משבר כלכלי.
אבל כאשר המשיכה נועדה לצריכה רגילה כדאי להבין את המחיר, והחלטה שנראית קטנה בגיל 40 יכולה להקטין את הקצבה ואת הטבות המס בצורה משמעותית בגיל הפרישה.
קצבה מוכרת יכולה לשנות את התמונה מגיל 60
קצבה מוכרת היא קצבה שמקורה בכספים שכבר שולם עליהם מס, או בכספים שלא ניתנה בגינם הטבת מס בעת ההפקדה.
המשמעות היא שלא תמיד נכון למסות אותה כמו קצבה רגילה. רשות המסים מציינת כי מי שיש בידו קצבה מוכרת, זכאי לפטור ממס על הקצבה המוכרת בתנאי שמלאו לו 60 שנה.
זו הסיבה שקצבה מוכרת חשובה במיוחד בפרישה.
אדם בן 60 ומעלה שממשיך לעבוד עלול לשלם מס גבוה על קצבה רגילה שמצטרפת לשכר. אבל אם חלק מהקצבה הוא קצבה מוכרת, ייתכן שחלק זה יהיה פטור ממס לפי הכללים.
כדי לדעת אם קיימת קצבה מוכרת צריך לבקש מהגוף הפנסיוני פירוט של רכיבי הקצבה ולבדוק אילו הפקדות יצרו את הזכאות.
אתם יכולים פשוט להשאיר פרטים בקישור בתחילת המאמר, ונציגים שלי ידאגו בשבילכם לזה. ולא, אני כמובן לא גובה מכם אגורה.
סדר המשיכות יכול להיות שווה הרבה כסף
סדר המשיכות הוא אחד המקומות שבהם תכנון טוב מייצר ערך. הכלל הרחב הוא להתחיל בדרך כלל ממקורות שאין להם יתרון מס משמעותי או שמחיר האחזקה שלהם גבוה ולשמור לסוף מוצרים בעלי יתרון מס או יתרון משפחתי.
פוליסת חיסכון נמצאת לעיתים בתחילת סדר המשיכה כי היא נזילה וגמישה אך בדרך כלל אינה מעניקה פטור מלא ממס רווחי הון ודמי הניהול בה יכולים להיות גבוהים. עם זאת לא תמיד נכון לפדות אותה מיד. אם דמי הניהול נמוכים ואם יש רווחים גדולים שעדיף לדחות את המס עליהם אפשר לבצע משיכות מדודות.
תיק השקעות עצמאי מתאים לפורשים שזקוקים לגמישות ורוצים שליטה גבוהה יותר. הוא מאפשר לבחור מה למכור ומתי אבל כל מכירה ברווח יכולה ליצור מס. לכן לא תמיד כדאי למכור אותו קודם. ההחלטה תלויה בהרכב התיק ברמת הסיכון בצורך באיזון מחדש ובשאלה האם יש ניירות ערך בהפסד או ברווח.
קופת גמל להשקעה נמצאת באמצע. מצד אחד היא נזילה וניתן למשוך ממנה כסף. מצד שני בגיל 60 ומעלה היא יכולה להפוך לקצבה פטורה ממס לפי הכללים ולכן לא תמיד כדאי להשתמש בה כהון רגיל. קופת גמל להשקעה מתאימה למי שרוצה גמישות אך בפרישה צריך להחליט האם היא תשמש כרית נזילות או מקור להכנסה חודשית.
קרן השתלמות היא לעיתים המוצר שכדאי לשמור לסוף. הסיבה פשוטה. כאשר היא נזילה ניתן למשוך אותה אך דווקא משום שיש לה יתרון מס משמעותי על רווחים שנצברו במסגרת התקרה ייתכן שכדאי לתת לה להמשיך לעבוד. היא יכולה להתאים גם ככלי להעברה בין דורית כל עוד המוטבים מעודכנים והמסלול מתאים לאופק ההשקעה.
תיק השקעות בפרישה דורש שכבת ביטחון
תיק השקעות עצמאי יכול להיות כלי חשוב בפרישה אך הוא דורש משמעת.
הסיכון המרכזי אינו רק ירידה בשוק אלא ירידה בשוק בזמן שמושכים כסף באופן קבוע, זהו סיכון רצף תשואות.
הפסדים שכאלו בתחילת הפרישה, יחד עם משיכות חודשיות, עלולים לפגוע בתיק בצורה קשה יותר מאשר הפסדים שמתרחשים בתקופה שבה אין משיכות.
לכן חשוב להחזיק שכבת נזילות. כסף לשנה או לשנתיים הקרובות יכול להיות במזומן בפיקדונות או במוצרים סולידיים יותר כדי שלא יהיה צורך למכור מניות בתקופה של ירידות בשווקי המניות.
מס ביטוח לאומי ובריאות קובעים את הנטו האמיתי
בפרישה, הברוטו פחות חשוב מהנטו.
שני אנשים עם אותה קצבה יכולים לקבל סכום שונה לחשבון בגלל קיבוע זכויות נקודות זיכוי הכנסות נוספות עבודה חלקית הכנסה משכירות או דמי ביטוח.
פנסיה יכולה להיות חייבת במס הכנסה אך לא תמיד באותו שיעור ולא תמיד על כל הסכום.
פטור ממס הכנסה אינו אומר שאין שום ניכוי אחר, משום שבמצבים מסוימים יכולים להיות גם דמי ביטוח לאומי ודמי בריאות בהתאם לגיל ולסוג ההכנסה. וזה בדיוק למה חשוב לבצע תיאום מס כאשר יש יותר ממקור הכנסה אחד.
בתלוש הפנסיה הראשון צריך לבדוק את הקצבה ברוטו, את המס שנוכה, את ההטבות שהוזנו, את פרטי הגוף המשלם ואת ההתאמה לאישור מרשות המסים.
תלוש ראשון עם ניכוי גבוה אינו בהכרח סוף פסוק אך הוא סימן לכך שצריך להסדיר את הטיפול במס.
דמי ניהול ומסלולי השקעה לא נעלמים בפרישה
דמי ניהול שנראים קטנים באחוזים יכולים להיות גדולים מאוד בשקלים.
חצי אחוז על צבירה גבוהה יכול להסתכם באלפי שקלים בשנה, ואחוז אחד יכול להפוך לעשרות ומאות אלפי שקלים לאורך שנות הפרישה.
לכן צריך לבדוק דמי ניהול בכל מוצר, ולא רק בקרן הפנסיה.
גם מסלול ההשקעה חשוב מאוד.
אין כלל שאומר שכל פורש חייב לעבור למסלול סולידי לחלוטין. מי שמחזיק הכול במניות עלול להיפגע מירידות חדות בתחילת הפרישה, ומי שמחזיק הכול במזומן עלול להישחק מול אינפלציה ותוחלת חיים ארוכה. הפתרון הוא חלוקה לשכבות, ואיזון נכון.
כסף לשנים הקרובות בסיכון נמוך יותר. כסף לטווח בינוני במסלול מאוזן. כסף לטווח ארוך או להורשה במסלול שיכול להכיל תנודתיות גבוהה יותר.
איחוד קופות יכול להיות נכון כאשר הוא מפחית דמי ניהול ומשפר שליטה אך הוא אינו פעולה אוטומטית. לפני איחוד צריך לבדוק זכויות ישנות תנאי ביטוח מסלולי השקעה מוטבים ועלויות מעבר.
הטעויות היקרות ביותר בפרישה
הטעות היקרה ביותר היא להתחיל למשוך בלי תוכנית
אחריה מגיעות דחיית קיבוע זכויות הגשת טופס 161ד בלי הבנה משיכת פיצויים בלי חישוב בחירת מסלול קצבה בלי להבין את ההשפעה על בן או בת הזוג והתעלמות ממוטבים.
משיכת פיצויים אינה תמיד טעות, אך היא חייבת להיות החלטה מודעת.
דמי ניהול של אחוז אחד יכולים להיות הרבה מאוד כאשר הצבירה גדולה. ואם חסרים טופסי 161 ישנים כדאי לפנות למעסיקים קודמים לגופים הפנסיוניים ולרשות המסים כדי לשחזר נתונים ככל שניתן.
איך בונים תוכנית פרישה בפועל
תוכנית פרישה מתחילה מהחיים עצמם ולא מהמוצרים. קודם מגדירים כמה כסף צריך בכל חודש למחיה, לדיור, לבריאות, לעזרה לילדים, לפנאי ולכרית חירום. לאחר מכן מחשבים הכנסות קבועות כמו קצבת פנסיה, קצבת אזרח ותיק, שכר מעבודה חלקית, שכירות והכנסות נוספות.
הפער בין ההוצאות להכנסות הקבועות הוא הסכום שצריך להשלים מהחסכונות.
בשלב הזה קובעים סדר משיכות, בוחנים קיבוע זכויות, מבצעים תיאום מס, בודקים דמי ניהול, מעדכנים מוטבים ומתאימים את מסלולי ההשקעה.
כמה כסף צריך להשאיר נזיל? זה כבר תלוי בגובה ההוצאות ובאופי המשפחה, אך בדרך כלל רצוי לשמור סכום שיאפשר להתמודד עם חודשים לא צפויים בלי למכור נכסים בזמן לא נוח (בין 4-6 חודשי מחיה).
ייעוץ פרישה יכול להיות חשוב במיוחד כאשר יש כמה קופות פיצויים היסטוריים עבודה במקביל לפנסיה, נכסים להשקעה או רצון לבצע העברה בין דורית.
גם אחרי הפרישה לא מסיימים את העבודה, אחת לשנה כדאי לבדוק את התזרים, את המס, את דמי הניהול, את המוטבים, את רמת הסיכון ואת השאלה האם סדר המשיכות עדיין מתאים למציאות.
סיכום
פרישה טובה אינה נמדדת רק בסכום שנצבר, אלא באיכות ההחלטות שמתקבלות ברגע שבו מתחילים להשתמש בכסף.
מי שמושך בלי סדר הגיוני ומתוכנן, עלול לוותר על הטבות מס, לשלם דמי ניהול מיותרים ולפגוע בגמישות המשפחתית. לעומת זאת, מי שמתכנן מראש יכול להפוך את אותם חסכונות להכנסה יציבה יותר, לניהול מס נכון יותר ולביטחון גדול יותר לאורך שנים.
המסר המרכזי שלי עבורכם הוא פשוט. לפני שמושכים כסף צריך לעצור למפות לחשב ולבנות תוכנית.
קצבה פנסיונית, קרן השתלמות, קופת גמל להשקעה, פוליסת חיסכון, תיק השקעות ופיצויים הם לא חלקים נפרדים, אלא מערכת אחת. כאשר מחברים אותם נכון אפשר להגיע לפרישה רגועה יותר עם פחות הפתעות ועם הרבה פחות כסף שנשאר על הרצפה.
כמו שאתם מכירים אותי, חשוב לי מאוד להיות שקוף איתם. תכנון פרישה זה אירוע שיכול להיות מורכב מאוד, במיוחד שיש לאדם מספר רב של מקורות הכנסה ונכסים. ולכן, תמיד טוב להתייעץ עם בעל מקצוע נוסף, או מתכנן פרישה מוסמך.