מפת הדרכים החריפה של נגיד בנק ישראל
3.6.2026

בקצרה
- התחזקות השקל מול מטבעות זרים, המושפעת מירידה בפרמיית הסיכון, עליות בוול סטריט וחולשת הדולר העולמית, מובילה להוזלת מוצרי יבוא ובולמת את האינפלציה, מה שמאפשר לבנק ישראל להוריד את הריבית בקצב מהיר יותר כדי להקל על הפעילות הכלכלית ועל נוטלי המשכנתאות.
- נגיד בנק ישראל, פרופ' אמיר ירון, מזהיר כי הגדלת תקציב הביטחון ב-350 מיליארד שקל בעשור הקרוב, ללא מקורות מימון אחראיים, עלולה להעלות את יחס החוב-תוצר מ-70% ל-80%, רמה שתגרור תשלומי ריבית עצומים על חשבון שירותים אזרחיים ותפגע בדירוג האשראי של ישראל.
- הייסוף המואץ בשער החליפין של השקל, הנובע מציפיות להסכמים מדיניים ורגיעה ביטחונית, לצד הצורך של גופים מוסדיים לגדר חשיפת מט"ח עקב עליות בוול סטריט, מפחית את לחצי האינפלציה ומאפשר לבנק המרכזי לנקוט במדיניות מוניטרית מרחיבה יותר.
- פרופ' ירון מדגיש כי יחס חוב-תוצר של 80% אינו בר קיימא כמו 60% שהיה בעבר, וקורא לביטול תקציבים לא יצרניים, כולל כספים קואליציוניים, כדי למנוע פגיעה ביציבות הפיננסית של המדינה ולשמור על יכולת הכלכלה הישראלית לצמוח.
שבוע שעבר כתבתי לכם סקירה מקיפה על הורדת הריבית, בהמשך לכך, נאומו האחרון של נגיד בנק ישראל, פרופ' אמיר ירון, בכנס אלי הורביץ, סיפק תמרור אזהרה והצצה מרתקת אל מאחורי הקלעים של הניווט הכלכלי בישראל.
דבריו של הנגיד שירטטו תמונת מצב מורכבת במיוחד, הקושרת בקשר ישיר בין התנודות החדות במצב הגיאופוליטי, הייסוף המואץ בשער החליפין של השקל, והמשך הניווט של המדיניות המוניטרית והריבית במשק.
אלא שמעבר לטלטלות הפיננסיות של הטווח הקצר, ירון בחר להציב מראה נוקבת ומדאיגה מול הממשלה, כשהוא מחבר בין הלחצים המיידיים לבין האתגרים המבניים והדמוגרפיים ארוכי הטווח של מדינת ישראל, אתגרים שיקבעו האם הכלכלה המקומית תמשיך לדהור קדימה, או שמא תיעצר תחת כובד המשקל הפיסקלי.
נגיד בנק ישראל, פרופ׳ אמיר ירון.
קרדיט: ערוץ 13.
כיצד התחזקות השקל סוללת את הדרך להורדת הריבית?
המנגנון הכלכלי העומד בבסיס הצהרתו של הנגיד נשען על השפעת שער החליפין על יוקר המחיה המקומי. כאשר השקל מתייסף מול המטבעות הזרים, כוח הקנייה שלו בחו"ל עולה, מה שהופך את כלל המוצרים המיובאים, מחומרי גלם לתעשייה, דרך מוצרי צריכה יומיומיים ועד לדלק ואנרגיה לזולים יותר עבור השוק הישראלי.
הוזלה זו של היבוא פועלת כמקרר ישיר של מדד המחירים לצרכן ובולמת את לחצי האינפלציה.
למרות שהנגיד סייג וציין כי שוק הקמעונאות בישראל אינו תחרותי מספיק, דבר המונע לעיתים מההוזלות הללו להתגלגל במלואן ובמהירות לכיסו של הצרכן, הרי שתיסוף מצטבר וחד הוא בעל עוצמה רבה מספיק כדי להוביל לירידת מחירים מורגשת.
הירידה בפועל במחירי המוצרים, לצד המגמה בשווקים, מחלחלת במהירות אל הציפיות הכלכליות לעתיד. כאשר ציפיות האינציות של השווקים הולכות ויורדות, ומתקרבות לגבול התחתון של יעד בנק ישראל (הנע בין 1% ל-3%), מוסר האיום המרכזי שחייב את הותרת הריבית ברמה גבוהה.
במצב עניינים זה, לבנק המרכזי יש אור ירוק מובהק לנקוט במדיניות מוניטרית מרחיבה.
המשמעות המעשית היא שבנק ישראל יכול להרשות לעצמו להוריד את הריבית בקצב מהיר בהרבה, מהלך שנועד להקל על הפעילות הכלכלית במשק, לסייע לעסקים, ולהקל באופן מיידי על ציבור נוטלי המשכנתאות.
מאחורי הקלעים של התיסוף
כדי להבין את עוצמתו הנוכחית של המטבע המקומי, הנגיד מפרק את התהפוכות בשער החליפין ומצביע על שלושה וקטורים פיננסיים מרכזיים הפועלים בטווח הקצר.
ראשית, חלה ירידה משמעותית בפרמיית הסיכון של ישראל, המושפעת ישירות מהציפיות הגוברות להסכמים מדיניים או לרגיעה ביטחונית, במיוחד בהשוואה לשיא המתיחות שבין השבעה באוקטובר למבצע הביפרים בלבנון.
שנית, עליות השערים החדות בוול סטריט מייצרות אפקט שרשרת בשוק המקומי, הגופים המוסדיים בישראל, שמנהלים את כספי הפנסיה וההשתלמות מעבר לים, נדרשים למכור דולרים ולרכוש שקלים כדי לגדר ולאזן את חשיפת המט"ח שלהם.
אל שני הכוחות הללו מצטרפת מגמה עולמית של חולשת הדולר מול סל המטבעות הגלובלי, ושילובם של שלושת הגורמים הפיננסיים הללו יחד הוא שדוחף את השקל לזינוק הנוכחי ומקטין את החשש האנפלציוני.
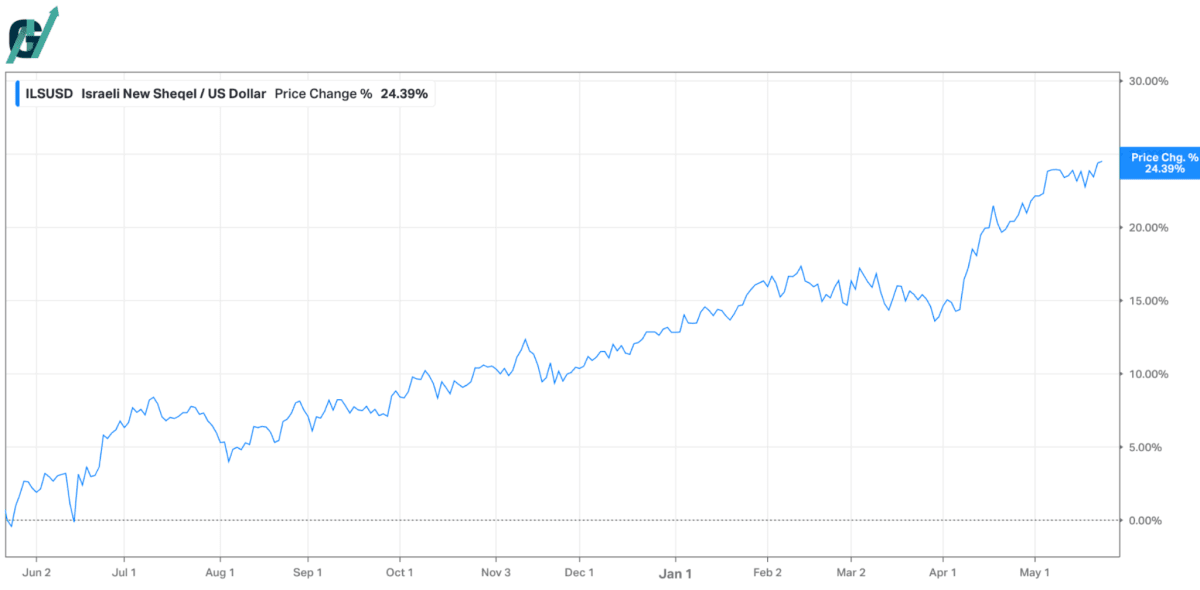
ייסוף השקל מול הדולר בשנה האחרונה.
קרדיט: koyfin
"80% זה לא ה-60% החדש"
בכובעו כיועץ הכלכלי לממשלה, הנגיד מציב תמרור אזהרה פיסקלי חריף ומבקר באופן ישיר את כוונות הרחבת התקציב ללא מקורות מימון אחראיים.
בעוד שמדינת ישראל נכנסה למערכה עם יחס חוב תוצר איתן של 60%, המהווה מדד מרכזי לחוסן הכלכלי של המשק, הרי שהוצאות המלחמה הכבדות כבר הקפיצו את היחס ל-70%.
פרופ' ירון מתריע באופן חד משמעי מפני התוכנית הממשלתית להגדלת תקציב הביטחון ב-350 מיליארד שקל לאורך העשור הקרוב, מהלך שעלול להזניק את יחס החוב תוצר לרמה מסוכנת של 80%.
הנגיד הבהיר באופן שאינו משתמע לשני פנים כי "80% זה לא ה-60% החדש", והדגיש שנטל חוב כזה יגרור תשלומי ריבית עצומים שיבואו ישירות על חשבון השירותים האזרחיים, לצד פגיעה בלתי נמנעת בדירוג האשראי של ישראל.
כדי למנוע פגיעה זו ביציבות הפיננסית, מתווה הנגיד מפת דרכים הדורשת צעדים קשים אך הכרחיים משני צידי המאזן התקציבי.
בצד ההוצאות, הוא קורא לביטול גורף של תקציבים לא יצרניים, ובראשם כספים קואליציוניים והקצאות המעודדות אי ציאה לשוק העבודה.
במקביל, בצד ההכנסות, קובע ירון כי לא יהיה מנוס מהגברת נטל המיסוי על אזרחי המדינה. הוא מציין כי נטל המס בישראל על מעמד הביניים נמוך בהשוואה לממוצע במדינות ה-OECD, ומגבה את קריאתו בהמלצותיה של קרן המטבע הבינלאומית (IMF) לבצע בחינה מחדש כללית ומקיפה במערכת המס הישראלית, צעד חיוני להרחבת בסיס ההכנסות של המדינה מול האתגרים הביטחוניים הגדלים.
שעון החול של צמיחת המשק
בחלקו האחרון של נאומו, הסיט הנגיד את המבט מהטלטלות הפיננסיות המיידיות אל עבר האתגר המבני הדרמטי ביותר המאיים על עתידו הכלכלי ארוך הטווח של המשק הישראלי, אותו הגדיר כשעון מתקתק. הבעיה העמוקה טמונה בשינויים המגמתיים בהרכב האוכלוסייה, כאשר החברה החרדית, המכפילה את עצמה בקצב מהיר והחברה הערבית מהוות נתח משמעותי וגדול מהחברה, בעוד שפלחים ספציפיים בתוכן, כמו גברים חרדים ונשים ערביות, מתאפיינים בשיעורי תעסוקה נמוכים ובשכר שעתי נמוך הנובע ממחסור במיומנויות התואמות את שוק העבודה המודרני.
פרופ' ירון התריע כי במגמה הנוכחית, קטר ההייטק הישראלי לא יוכל להמשיך ולסחוב על גבו לבדו משק שבו חלקים נרחבים כל כך אינם יצרניים מספיק.
הפתרון הכלכלי הבלתי נמנע שהוא מציע הוא שילוב מסיבי של אוכלוסיות אלו בשוק העבודה, מהלך אסטרטגי כזה לא רק יזניק את התוצר, אלא ירחיב בצורה משמעותית את בסיס המס של המדינה, ובכך יפזר את נטל המיסוי על פני אוכלוסייה רחבה יותר וימנע את הצורך בהכבדת יד המס על האזרחים העובדים.
כיצד איתות הנגיד הקפיץ את הדולר
הזינוק המיידי בשער הדולר (מרמה של 2.80 לרמה של 2.87 שקלים) מיד לאחר הנאום הוא תולדה של תגובה קלאסית וישירה של השווקים הפיננסיים לאיתותים מוניטריים.
ברגע שהנגיד הצהיר בגלוי כי בנק ישראל מוכן להוריד את הריבית בקצב מהיר יותר, הוא למעשה הפחית את האטרקטיביות של השקל בעיני משקיעים בארץ ובעולם.
ריבית נמוכה יותר פירושה תשואה נמוכה יותר על פיקדונות ואג"ח שקליים.
בתגובה, משקיעים וגופים מוסדיים מיהרו לפעול כדי להגן על התשואות שלהם הם מכרו שקלים וקנו דולרים כדי להעביר כספים לאפיקים משתלמים יותר בחו"ל.
הביקוש המקביל והחד הזה למטבע האמריקאי הוא בדיוק הכוח הכלכלי שהחליש את השקל והקפיץ את הדולר כלפי מעלה, מהלך שמשרת הלכה למעשה את רצונו של הבנק המרכזי לתמוך ביצואנים ולמתן את התיסוף החד.
חבל הצלה ליצואנים
המהלך המוניטרי המאותת של הנגיד מכוון במידה רבה גם להושטת יד למגזר היצוא, שהגיע אל קצה גבול היכולת שלו תחת משקולת התיסוף הממושך.
התחזקות השקל מול הדולר והאירו פועלת בשנים האחרונות כמשקולת כבדה על החברות המקומיות, כשהיא הופכת את התוצר הישראלי ליקר משמעותית עבור הלקוחות בעולם ופוגעת אנושות בתחרותיות הבינלאומית של המשק.
במציאות שבה עלויות הייצור והשכר בארץ נותרות גבוהות ומשולמות בשקלים, אך ההכנסות מהמכירות בחו"ל מתקבלות במטבע זר הולך ונשחק, שורת הרווח של החברות פשוט התכווצה עד לרמה שבה חברות רבות כבר לא יכלו לשרוד.
פגיעה זו רגישה ומסוכנת במיוחד מאחר שהיא מאיימת ישירות על ענפי הדגל שבהם ישראל מובילה את הייצוא הגלובלי, תעשיית ההייטק והתעשיות הביטחוניות.
שחיקת הרווחיות בענפי מפתח אלו אינה מצטמצמת רק למספרים יבשים בדוחות הכספיים, אלא מייצרת איום קונקרטי על יציבותם של מקומות עבודה עבור עשרות אלפי עובדים בארץ ומסכנת את המשך זרימתן של השקעות ארוכות טווח מצד קרנות וחברות רב לאומיות.
משום כך, האיתות של בנק ישראל להחלשת השקל באמצעות הורדת הריבית הוא בראש ובראשונה מהלך שנועד להציל אותם, ולשמור על מנועי הצמיחה של המדינה בחיים.
מצרף לכם כאן סקירה מקיפה על מצוקת היצואנים
הניווט המורכב בין שריפות הטווח הקצר לאתגרי המחר
בסופו של דבר, נאומו של פרופ' אמיר ירון מבהיר כי ניהול הכלכלה הישראלית בעת הנוכחית הוא מבחן איזון עדין ומורכב מאין כמוהו.
בטווח הקצר, בנק ישראל הוכיח כי הוא אינו מהסס להשתמש בכלי הריבית ובאיתותים מילוליים חדים כדי לטלטל את שוק המט"ח, להחליש את השקל ולהעניק חבל הצלה קריטי למגזר היצוא, התעשיות הביטחוניות וחברות ההייטק.
התגובה המיידית של השווקים והזינוק בשער הדולר מיד לאחר דבריו הם עדות חיה לכך שהמשקיעים מקשיבים היטב לטון המוניטרי, ומבינים שהבנק המרכזי נחוש להשתמש בכל הכלים שברשותו כדי לאזן בין ריסון האינפלציה לשמירה על כושר התחרותיות של המשק.
אולם, המסר המהדהד והחשוב ביותר של הנגיד מופנה דווקא לקברניטי המדיניות הפיסקלית בממשלה. הכלים המוניטריים של בנק ישראל יכולים למתן לחצי אינפלציה זמניים או לתמרן את שער החליפין, אך הם אינם מסוגלים לרפא חוסר אחריות תקציבי או לפתור כשלי עומק מבניים.
כדי שמדינת ישראל תצלח את הזינוק ביחס החוב תוצר ותנטרל את פצצת הזמן הדמוגרפית, נדרש אומץ פוליטי יוצא דופן לביצוע שינויים כואבים, החל מביטול תקציבים לא יצרניים והרחבת בסיס המס, ועד לשילוב מסיבי ומיומן של החברה החרדית והערבית בשוק התעסוקה.
בסופו של יום, חוסנו הכלכלי של המשק לא יימדד רק בגובה הריבית או בשער הדולר היומי, אלא ביכולתה של ההנהגה לקבל החלטות אסטרטגיות קשות שיבטיחו כי קטר הצמיחה הישראלי לא יגמור את הדלק.