בין אינפלציה מרוסנת לשקל חזק: כל מה שצריך לדעת הורדת הריבית שקרתה היום
25.5.2026

בקצרה
- בנק ישראל הפחית את הריבית ב-0.25% לרמה של 3.75% לאחר שהותיר אותה ללא שינוי מאז ינואר, מה שמסמן היפרדות מהמגמה בארה"ב ומעניק עידוד למשק המקומי ולשוק ההון על רקע התייצבות האינפלציה וייסוף השקל.
- האינפלציה השנתית בישראל התייצבה על 1.9% באפריל, נתון הנמצא בתוך יעד יציבות המחירים הרשמי (1%-3%), בעוד אינפלציית הליבה ירדה ל-1.5%, מה שמצדיק את הפחתת הריבית ומאפשר תמיכה בפעילות הכלכלית המואטת.
- התוצר הלאומי הגולמי התכווץ ב-3.3% ברבעון הראשון במונחים שנתיים, והריבית הריאלית בישראל הייתה הגבוהה ביותר מבין המדינות המפותחות, מה שהכביד על העסקים וההשקעות והפך את אי-הפחתת הריבית ליקרה יותר מהסיכונים הכרוכים בהורדתה.
- למרות החששות מאינפלציית מלחמה בשל מחסור בכוח אדם ושיבושים בשרשראות אספקה, בנק ישראל בחר להוריד את הריבית, תוך התחשבות בירידה של 21 נקודות בסיס בפרמיית הסיכון של ישראל ובירידה משמעותית בגירעון הממשלתי, מה שמצביע על הערכה מחודשת של הסיכונים והתועלות הכלכליות.
הוועדה המוניטרית של בנק ישראל קיבלה היום החלטה משמעותית והודיעה על הפחתת הריבית במשק בשיעור של 0.25% לרמה של 3.75%. המהלך, המהווה את ההפחתה הראשונה מאז חודש ינואר, מסמן תפנית במדיניות המוניטרית המקומית ומשקף היפרדות ברורה מהמגמה הנוקשה בארצות הברית. החלטה זו מעניקה זריקת עידוד נחוצה למשק המקומי ולשוק ההון על רקע התייצבות מדד המחירים לצרכן וייסוף מתמשך של המטבע המקומי.
המדיניות המוניטרית בצל הלחצים הגיאופוליטיים
המדיניות המוניטרית של בנק ישראל במהלך חודשי הלחימה התאפיינה בגישה שקולה וזהירה במטרה להגן על היציבות הפיננסית ולמנוע התפרצות אינפלציונית. לאחר הפחתת הריבית הבסיסית לרמה של 4% בחודש ינואר בחר הבנק להותיר את הריבית ללא שינוי בשתי הפגישות העוקבות עד היום שהתקבלה ההחלטה להוריד את הריבית לרמה של 3.75%. החלטות אלו נבעו מהצורך להתמודד עם אי הוודאות הגיאופוליטית הקיצונית שליוותה את העימות מול איראן.
חשוב לי להסביר את הנקודה הזאת כי לא תמיד למשקיעים בקצה נופל ההבנה ואני שומע לא מעט את האמירה: ״בנק ישראל לא יוריד את הריבית על עוד מתקיימת מלחמה עם איראן״, בואו נבין למה.
כלכלת מלחמה
בזמן לחימה מתפתח במשק מצב מובנה של כלכלת מלחמה המייצר באופן טבעי לחצים חזקים לעליית מחירים. תופעה זו המכונה אינפלציית מלחמה נובעת משילוב מורכב בין פגיעה חדה בצד ההיצע לבין קשיחות בצד הביקוש. מצד אחד נוצר מחסור בכוח אדם ומתרחשים שיבושים קשים בנתיבי האספקה הבינלאומיים ומצד שני הממשלה נדרשת להזרים תקציבי עתק למימון צרכי הלחימה והעורף.
בסביבה כזו שבה היצע המוצרים והשירותים במשק מוגבל ממילא הפחתת ריבית עלולה לפעול כגורם מאיץ לאינפלציה. כאשר הריבית נמוכה האשראי הופך לזול ונגיש יותר דבר שממריץ את הציבור ואת המגזר העסקי להגדיל את הצריכה ואת ההשקעות. מפגש זה בין כסף זול וזמין לבין שוק הסובל ממחסור מבני בסחורות מוביל בהכרח לזינוק חריף של מדד המחירים לצרכן.
מסיבה זו שמירה על ריבית ברמה גבוהה בתקופת לחימה מהווה כלי ריסון חיוני. הריבית הגבוהה מייקרת את האשראי, ממתנת את הביקושים הפרטיים ומאזנת את אותה אינפלציה טבעית המאפיינת ימי קרב גם במחיר של האטה זמנית בפעילות הכלכלית.
הנימוקים העיקריים בעד ונגד ההפחתה
התומכים בהפחתת הריבית מצביעים על נתונים מאקרו כלכליים ברורים המראים כי קצב האינפלציה השנתי התייצב על 1.9% באפריל, נתון המצוי קרוב למרכז יעד יציבות המחירים הרשמי שנע בין אחוז אחד לשלושה אחוזים. אינפלציית הליבה, שאינה כוללת את מחירי האנרגיה והפירות והירקות, ירדה לרמה של 1.5%.
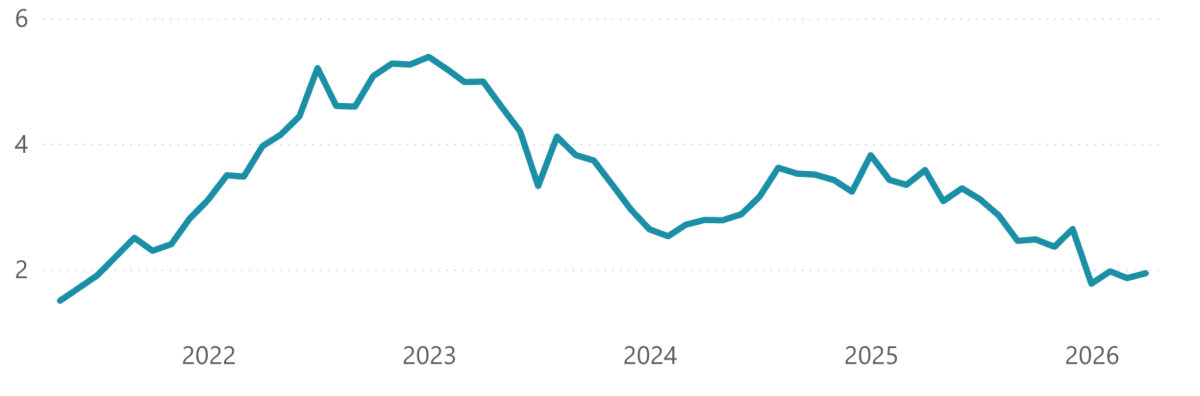
בתמונה ניתן לראות את התייצבות האינפלציה - שיעור השינוי של 12 חודשים
מקור: נתוני ועיבודי בנק ישראל
במקביל, המשק חווה האטה משמעותית כאשר ברבעון הראשון נרשמה התכווצות של 3.3% בתוצר הלאומי הגולמי במונחים שנתיים.
במגזר העסקי יש הטוענים כי הריבית הגבוהה מכבידה על העסקים, פוגעת בהשקעות ומעכבת את היציאה מהקיפאון הכלכלי.
מנגד, היו מתנגדים להפחתת הריבית אשר מדגישים את הסיכונים שטרם חלפו.
שוק העבודה הישראלי נותר הדוק ומתאפיין במחסור בידיים עובדות, מצב שהוביל לזינוק בשכר הממוצע לרמה של כמעט 16 אלף שקלים באפריל. בנוסף, חסימת מצרי הורמוז יוצרת לחצים לעליית מחירי האנרגיה והנפט בעולם, דבר שעלול לייצר שיבושים מחודשים בשרשראות האספקה ולהתגלגל לעליות מחירים מקומיות. החשש מפני הרחבה פיסקלית בלתי מבוקרת ערב בחירות אפשריות מחזק את הצורך בגישה שמרנית.
הסיבות הנוספות
הריבית הריאלית בישראל הייתה הגבוהה ביותר בפער משמעותי מבין המדינות המפותחות, נתון שלא היה מוצדק בהתחשב בכך שישראל נמנית עם המדינות בעלות האינפלציה הנמוכה ביותר.
גורמים נוספים שתמכו בהחלטה הם ירידה של 21 נקודות בסיס בפרמיית הסיכון של ישראל (CDS) לחמש שנים מאז סוף מרץ, ירידה בולטת בתשואות האג"ח הממשלתיות, שוק נדל"ן קפוא, פעילות כלכלית חלשה גם לאחר הפסקת המלחמה, לצד ירידה משמעותית בגירעון הממשלתי.
העלות של אי הפחתת הריבית הפכה לגבוהה יותר מהסיכון הפוטנציאלי הכרוך בהפחתתה.
איך כל זה יבלום את עוצמתו של השקל?
השקל הציג התחזקות משמעותית של כ 24% במהלך השנה האחרונה, והגיע לרמת שיא של שלושה עשורים מול הדולר כאשר נסחר סביב שער של 2.9 שקלים. התפתחות זו פוגעת קשות ברווחיות של היצואנים המקומייים ושל חברות ההייטק. 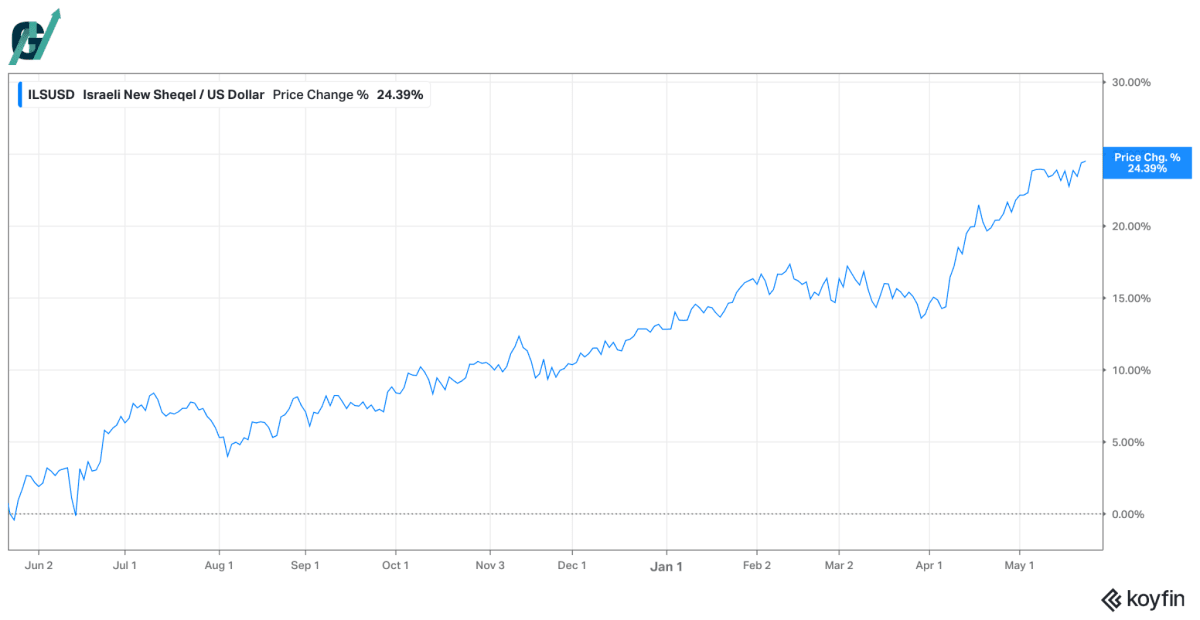
הייסוף החד הוביל להסתערות של הציבור הרחב על רכישת דולרים דרך אפליקציות דיגיטליות, עם זינוק של 70% בנפח הרכישות היומי בימים שבהם השער ירד מתחת לרף של 3 שקלים. הפחתת הריבית צפויה לצמצם את פערי הריביות מול העולם, להחליש את הביקושים לשקל ולתמוך בהתייצבות שער החליפין.
בסופו של יום ברגע שיש הורדת ריבית כסף גדול עשוי לצאת מפה, תיכנסו לראש של קרן השקעות זרה שמנהלת מילארדים בקרנות אג״ח ממשלתיות כאן בישראל, המחשבה שתקבלו 4% תשואה בשנה הייתה מקובלת עליכם וסיפקה לכם את מקום המפלט שחיפשתם, אך כעת כאשר הריבית ירדה לאיזורי ה3.75% ואולי אף ל 3.5% בעתיד הקרוב, הגיוני שבתור קרן השקעות גדולה תחפשו אלטרנטיבה אחרת לכסף שלכם, אולי בארה״ב או אפילו באירופה.
תופעה זאת היא הגורם האמיתי לפיחות השקל .
מה המסקנות
החלטת הריבית הנוכחית אינה רק כלי לשליטה באינפלציה, אלא הכרעה אסטרטגית על קצב ההתאוששות של הכלכלה הישראלית כולה. המסקנה העולה מהנתונים המאקרו כלכליים היא כי התייצבות מדד המחירים סביב מרכז היעד לצד הייסוף ההיסטורי בשער השקל ייצרו את התנאים הבשלים להפחתת ריבית. צעד זה נדרש כדי למנוע נזק מתמשך למגזר היצרני ולהייטק, תוך איזון קפדני מול הסיכונים הפיסקליים והגיאופוליטיים שנותרו ברקע.