שוק האג"ח מזהיר, הבורסה חוגגת ומישהו עומד לשלם את המחיר
18.5.2026

בקצרה
- תשואות האג"ח הממשלתיות בארה"ב זינקו באופן דרמטי, כאשר התשואה ל-10 שנים חצתה את רף ה-4.55% והתשואה ל-30 שנה עברה את ה-5.1% לראשונה מאז מאי 2025, מה שמשקף ציפיות שוק לסיכוני אינפלציה קשיחים ומדיניות מוניטרית חונקת, ומציב אתגר משמעותי לתמחור נכסי סיכון.
- שוק המניות ממשיך להציג סנטימנט חיובי למרות עליית תשואות האג"ח, מצב חריג המצביע על כך שאחד מהשווקים טועה בתחזיותיו; שוק המניות מתמחר נחיתה רכה וצמיחה מהירה, בעוד שוק האג"ח מזהיר מפני אינפלציה וריבית גבוהה, מה שיוצר פער מסוכן בהערכת הסיכונים הכלכליים.
- עליית תשואות האג"ח הממשלתיות לרמות של מעל 4.5% ו-5% הופכת אותן לאלטרנטיבת השקעה אטרקטיבית ובטוחה, המתחרה ישירות בשוק המניות; התעלמות המשקיעים מהאלטרנטיבה הסולידית הזו עלולה להוביל לתיקון חד בשוק המניות כאשר הכספים יזרמו לנכסים בטוחים יותר.
- מודל ההיוון הפיננסי קובע ששווי חברות, במיוחד טכנולוגיה וצמיחה, אמור לרדת ככל שתשואות האג"ח עולות, מכיוון ששיעור ההיוון גדל; התעלמות שוק המניות ממנגנון כלכלי בסיסי זה מעידה על ניתוק מהמציאות המוניטרית החדשה ועלולה להוביל להערכת יתר של נכסים.
שוק ההון העולמי חווה בשבועות האחרונים טלטלה משמעותית, המובלת על ידי תנודות חדות בשוק איגרות החוב הממשלתיות של ארה"ב. העדכון הדרמטי ביותר נרשם כאשר תשואת האג"ח הממשלתיות ל-10 שנים חצתה היום את רף ה-4.55%, במקביל לתשואה ל-30 שנה שחצתה את רף ה-5.1% בפעם הראשונה מאז מאי 2025. מדובר באיגרות חוב המהוות את עמוד התווך של המערכת הפיננסית הגלובלית, ונחשבות לנכס הבטוח ביותר בעולם מאחר שהממשל האמריקאי עומד מאחוריהן. עליית התשואות בנכסים אלו לטווח ארוך משקפת שינוי מהותי בציפיות השוק לגבי האינפלציה והצמיחה הכלכלית בעתיד.
לפני הכל בואו נבין למה זה קריטי עבורנו.
הקשר המורכב בין שוק האג"ח לשוק המניות
הקשר בין שוק האג"ח לשוק המניות מבוסס על מנגנון של תמחור סיכונים ואלטרנטיבות השקעה. באופן מסורתי, כאשר תשואות האג"ח הממשלתיות עולות, הן מהוות תחרות ישירה לשוק המניות. משקיעים יכולים לקבל תשואה גבוהה ובטוחה יחסית באג"ח, מה שמקטין את האטרקטיביות של נכסי סיכון כמו מניות.
בתקופה האחרונה ניכר ניגוד מהותי בין שני השווקים הללו, המצביע על כך שאחד מהצדדים בהכרח טועה בתחזיותיו. שוק המניות המשיך להציג סנטימנט חיובי, בעוד שוק האג"ח רשם ירידות שערים חדות (sell off) וזינוק בתשואות. חשוב לומר כי בשוק האג״ח יש קשר הפוך בין מחיר לתשואה, כאשר משקיעים מוכרים אג"ח בהמוניהם ומחירי האיגרות יורדים, התשואה האפקטיבית שלהן לפדיון עולה עבור הרוכשים החדשים.
מצב זה נחשב לחריג ומעורר תהיות רבות בשווקים הפיננסיים מכמה סיבות מרכזיות:
-
סתירה בין תחזיות הצמיחה והריבית: זינוק בתשואות האג"ח (הנובע מירידת מחיריהן) מתרחש בדרך כלל כאשר נתוני האינפלציה חמים והבנקים המרכזיים מאותתים על כוונתם להותיר את הריבית ברמה גבוהה או אף להעלות אותה כדי לצנן את הכלכלה. מנגד, שוק המניות נוטה לשגשג בסביבה של ריבית נמוכה המקטינה את עלויות המימון של החברות ומגדילה את רווחיותן. הסנטימנט החיובי במניות במקביל לזינוק בתשואות מייצר מצב שבו שוק המניות מתמחר נחיתה רכה וצמיחה מהירה, בעוד שוק האג"ח מתמחר סיכוני אינפלציה קשיחים ומדיניות מוניטרית חונקת. אחד מהשווקים הללו בהכרח קורא את המפה הכלכלית בצורה שגויה.
-
פגיעה באלטרנטיבת ההשקעה: אג"ח ממשלתיות נחשבות לנכס חסר סיכון. כאשר התשואה עליהן עולה לרמות של מעל 4.5% או 5%, הן הופכות לאלטרנטיבת השקעה אטרקטיבית מאוד המציעה תשואה גבוהה ובטוחה. במצב נורמלי, זרימת כספים לעבר נכסים בטוחים אלו אמורה לבוא על חשבון שוק המניות ולגרור בו ירידות שערים. המשך העליות במניות מראה על התעלמות זמנית של המשקיעים מהאלטרנטיבה הסולידית והמפתה שנוצרה ממש מעבר לכביש.
-
מודל ההיוון הפיננסי: מבחינה מתמטית, שווי חברות (ובמיוחד חברות טכנולוגיה וצמיחה) מחושב על ידי היוון תזרימי המזומנים העתידיים שלהן לפי שיעור הריבית במשק, הנגזר מתשואות האג"ח לטווח ארוך. ככל שתשואות האג"ח גבוהות יותר, מקדם ההיוון גדל והערך הנוכחי של החברות בבורסה אמור לרדת בצורה ישירה. התעלמות שוק המניות מהמנגנון הכלכלי הבסיסי הזה היא הסיבה המרכזית לכך שהתנהגותו נתפסת כחריגה ומנותקת מהמציאות המוניטרית החדשה.
עכשיו לאחר שהבנו את המצב המורכב, בואו ננתח את זה לפי איזורים מכיוון שלכל שוק יש את הסיפור שלו.
אירופה: משבר אנרגיה ושינוי כיוון מוניטרי
בעוד שהיבשת התמודדה בעבר עם לחצים דפלציוניים וחששות מפני מיתון מתמשך, מחירי האנרגיה המאמירים יצרו מציאות חדשה. עליית מחירי הדלק והחשמל מתגלגלת ישירות אל מדדי המחירים לצרכן, ומאלצת את הבנק המרכזי האירופי לנקוט במדיניות מוניטרית מרסנת.
חשוב להבין שבאירופה המצב הדיפלציוני הוא מצב מתמשך בגלל הדמוגרפיה ופיריון העבודה הנמוך שלהם (מצרף לכם כתבה שרשמתי בנושא) וכאשר המצב הטבעי שלהם מלכתחילה הוא כלכלה חלשה שמתקרבת למיתון אז מצב בו הריבית תמשיך להעלות עקב מצב גיאופוליטי ומחירי אנרגיה הוא מצב מסוכן מאוד עבור יבשת ששגשוג כלכלי עבורה הוא מונח זר.
כתוצאה מכך, הריביות באירופה עולות והדבר מוביל לזינוק מהיר בתשואות האג"ח ביבשת. תהליך זה מייקר את עלויות הגיוס של הממשלות והחברות האירופיות, ומשנה את הקצאת הנכסים של משקיעים גלובליים, אשר רואים כעת באג"ח האירופיות אלטרנטיבת השקעה לגיטימית לאחר שנים של ריביות אפסיות או שליליות.
יפן: הקץ לעידן הריביות השליליות והזינוק ההיסטורי
שינוי מגמה דרמטי לא פחות מתרחש במזרח הרחוק. שוק האג"ח הממשלתיות של יפן חווה טלטלה היסטורית המאותתת על סיומו המוחלט של עידן הריביות השליליות וההדפסות המסיביות של הבנק המרכזי היפני (BOJ). לחצי האינפלציה הגלובליים, לצד היחלשות המטבע המקומי, אילצו את קובעי המדיניות לאפשר לתשואות לטפס בצורה חופשית יותר.
תשואות האג"ח הממשלתיות של יפן ל-10 שנים ול-30 שנה זינקו לרמות הגבוהות ביותר מזה שני עשורים. התשואה ל-10 שנים נסחרת סביב 2.72% בעוד שהתשואה לטווח הארוך של 30 שנה טיפסה לרמת שיא של 4.04%. עלייה חדה זו בכלכלה שהייתה רגילה לתשואות אפסיות במשך דור שלם משנה את מאזן הכוחות הפיננסי, שכן היא גורמת למשקיעים יפנים מוסדיים המחזיקים בכמויות עתק של אג"ח זר עקב מנגנון הCarry trade המפורסם (מצרף לכם כתבה בנושא) להחזיר הון הביתה אל אפיקים סולידיים מקומיים, ובכך מייצרת לחץ מכירות נוסף על שווקי האג"ח והמניות במערב.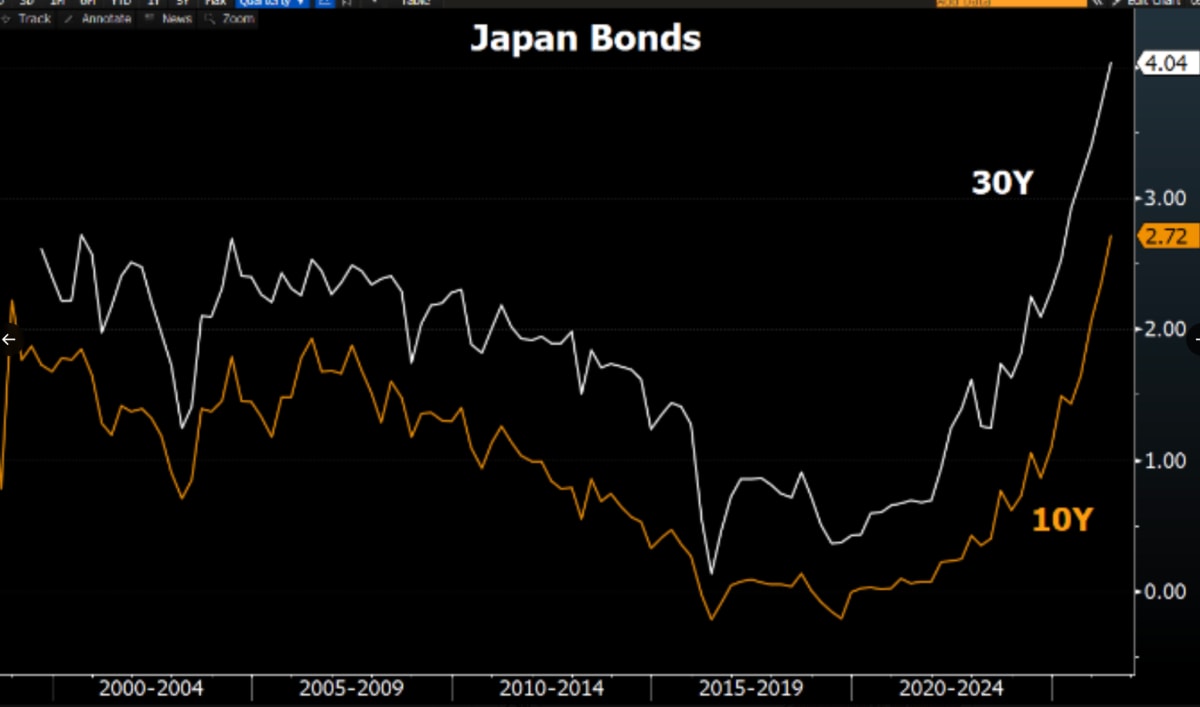
מקור: בנק הפועלים | מודי שפריר
ארה"ב וישראל: תמונת מצב של שווקי האג"ח
בארה"ב, שוק האג"ח הממשלתיות מציג נתונים חריגים אשר נתמכים בנתוני מאקרו חזקים. מדד ה-CPI עמד על 3.8% ביום שני ומדד ה-PPI הציג קריאה חמה של 6% ביום ראשון האחרון ו-5.2% בליבה ביום רביעי, הקריאות הגבוהות ביותר מאז סוף 2022. נתונים אלו, לצד מכירות קמעונאיות חזקות באפריל שהונעו בעיקר ממחירי הדלק, גרמו לשווקים לתמחר כעת באופן מלא העלאת ריבית אחת נוספת של הפד עד מרץ 2027, עם סיכוי של יותר מ־50% לתנועה עוד לפני סוף שנת 2026. מדובר בהיפוך מוחלט של עקומת ציפיות הריבית בהשוואה לשבועות הקודמים, והדבר מתגלגל גם לשוק הריאלי עם ריביות משכנתאות שעלו מעל ל־7%.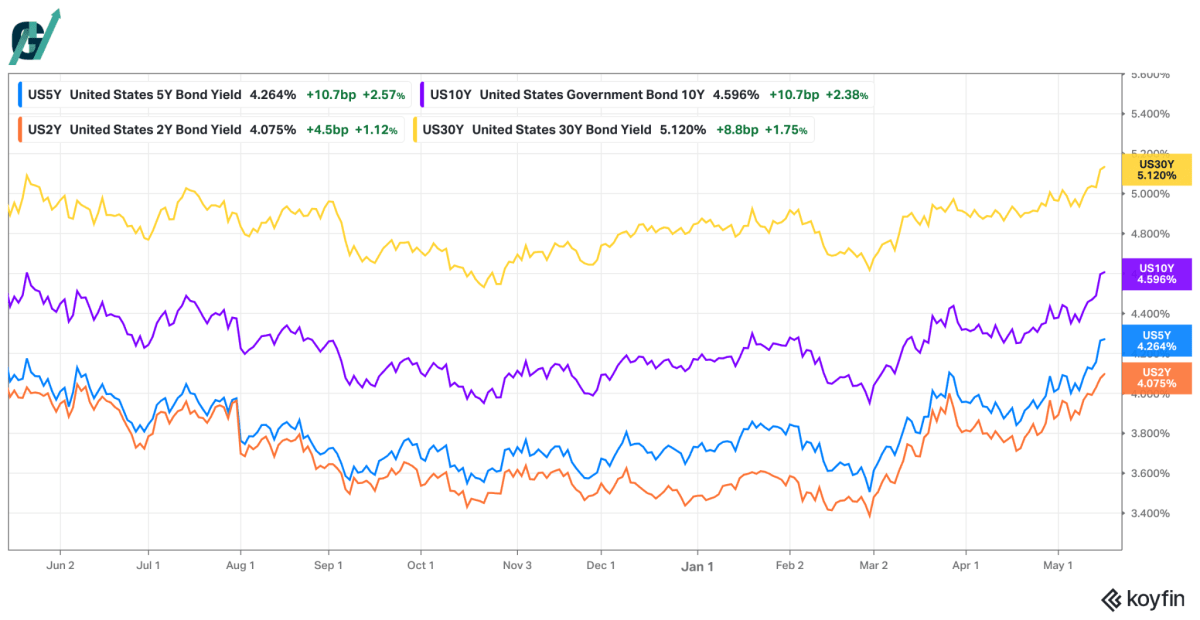
לעומת המגמה האמריקאית והעולמית, השוק המקומי בישראל מציג התנהגות שונה לחלוטין.
בואו נסתכל על ציפיות השווקים לכיוון הריבית בשנה הקרובה (תשואת האג"ח לשנה פחות ריבית הבנק המרכזי), ישראל היא המדינה היחידה שבה הנתון הוא שלילי ועומד על 0.34%-.
בעוד שבמדינות רבות כמו גוש האירו (0.58%), בריטניה (0.57%) וארה"ב (0.06%) השווקים מתמחרים העלאות ריבית חדות או שמירה על רמה גבוהה, השוק בישראל דווקא מתמחר הפחתת ריבית.
הפער המבני הזה נובע מהתנאים הכלכליים הייחודיים של המשק הישראלי, הכוללים חוסר ודאות מקומית וציפייה להרחבה מוניטרית או להאטה שיאלצו את בנק ישראל לפעול בניגוד למגמה העולמית.
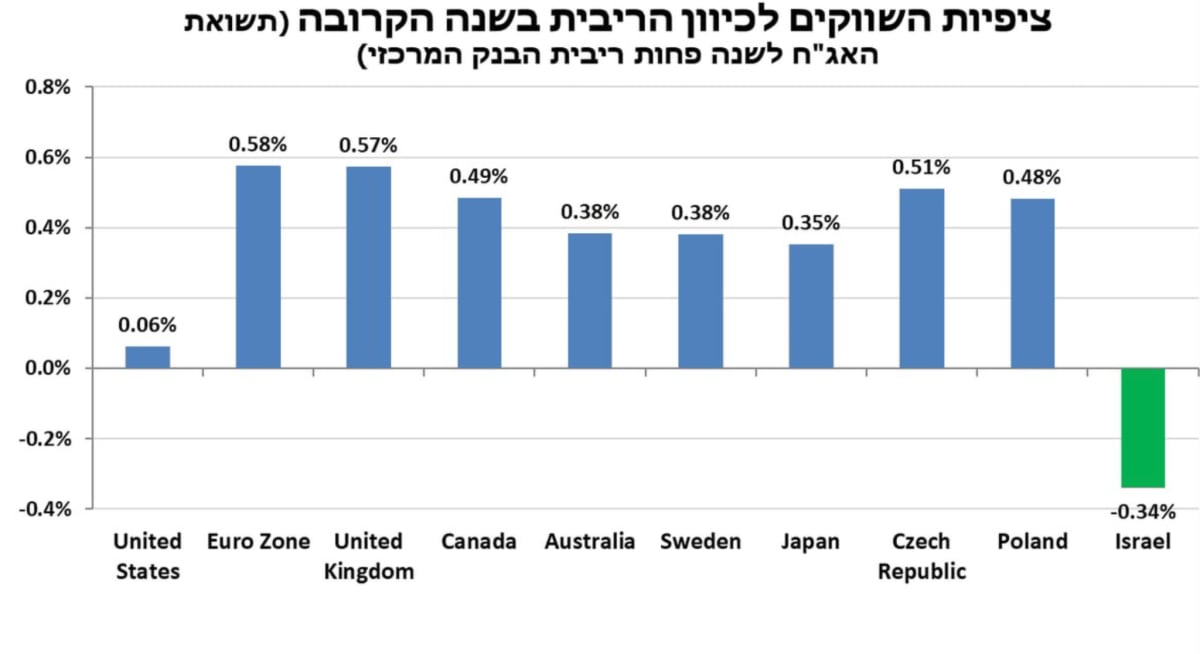
מקור: בנק הפועלים | מודי שפריר
כסף חכם מול כסף טיפש
בקרב אנליסטים ומשקיעים מוסדיים מקובל להתייחס לשוק האג"ח כאל "הכסף החכם" של עולם הפיננסים, בעוד שוק המניות מכונה לעיתים "הכסף הטיפש". כינוי זה אינו נועד להמעיט בערכם של משקיעי המניות, אלא לשקף את אופי הפעילות בשווקים. שוק האג"ח מנוהל כמעט לחלוטין על ידי גופים מוסדיים ענקיים, בנקים מרכזיים ומנהלי סיכונים מקצועיים הבוחנים נתוני מאקרו, נזילות ואינפלציה בצורה קרה ואנליטית. שוק המניות, לעומת זאת, חשוף הרבה יותר למניפולציות של נזילות, אופטימיזם יתר, והתנהגות עדר של משקיעים קמעונאיים המונעים מרגש (FOMO).
כדי להבין מדוע תשואות האג"ח מזנקות כעת, יש לצלול למנגנון הפעולה של אותם גופים מוסדיים. כאשר המוסדיים מנתחים את הנתונים הכלכליים ומצפים לעליות ריבית קרובות מצד הבנקים המרכזיים, הם מבצעים התאמת סיכונים מהירה. הם מוכרים בהמוניהם את איגרות החוב הקיימות והישנות שברשותם, מהלך אגרסיבי הגורר ירידה חדה במחירי האיגרות וזינוק אוטומטי בתשואות האפקטיביות שלהן. המטרה האנליטית מאחורי גל המכירות היא לאגור מזומנים כעת, מתוך כוונה לרכוש בהמשך איגרות חוב חדשות ואטרקטיביות הרבה יותר שיונפקו תחת סביבת הריבית הגבוהה שתיווצר.
המציאות הנוכחית, שבה שוק האג"ח מתמחר סביבת ריבית גבוהה ונחושה יותר לאורך זמן בעקבות נתוני האינפלציה, מציבה תמרור אזהרה ברור בפני האופטימיות של שוק המניות. היסטורית, כאשר ישנה התנגשות חזיתית בין התחזית של שוק האג"ח לזו של שוק המניות, שוק האג"ח הוא זה שמתברר כצודק.
הכסף הטיפש לא באמת טיפש הוא כסף חדש
למרות האזהרות הברורות שעולות משוק איגרות החוב, יש להכיר בעובדה ששוק המניות אינו מזנק ללא סיבה מוצדקת. הראלי הנוכחי מבוסס על זרימת הון מסיבית ועל זרזים כלכליים וטכנולוגיים ממשיים. הגורם המרכזי הראשון הוא השקעות העתק בתחום הבינה המלאכותית, הממשיכות לשמש מנוע צמיחה אדיר עבור ענקיות הטכנולוגיה ומייצרות אופק רווחיות חדש לחלוטין.
בנוסף, ההיערכות הגלובלית לקראת מונדיאל 2026 מייצרת דחיפה משמעותית לכלכלות רבות דרך פיתוח מואץ של תשתיות והגברת הצריכה הפרטית. מעבר לכך, ההנפקות האחרונות והכניסה הרשמית לשוק הציבורי של חברות ענק מובילות כמו ספייס איקס (מצרף לכם פוסט בנושא) ואנתרופיק צפויות להזרים ולהוסיף לשווי השוק הכולל. הזרמת הון בהיקפים חסרי תקדים אלו מוכיחה כי המשקיעים בשוק המניות מתמחרים את הפוטנציאל העצום של כלכלת העתיד, ולא פועלים רק מתוך אופטימיות עיוורת או מניפולציות נזילות.
מבחן האלטרנטיבה של הגופים המוסדיים
כדי להבין לאן מועדות פניו של הכסף הגדול, יש לבחון את המושג "פרמיית סיכון".
פרמיית הסיכון נמדדת על ידי הפחתת תשואת האג"ח ל- 10 שנים מתשואת הרווח של מדד מניות (הנגזרת מהמכפיל שלו). כאשר מכפיל הרווח של מדד ה-S&P 500 עומד על 28.8, תשואת הרווח הצפויה שלו היא 3.47% בלבד (מצורף לכם פוסט הסבר לחישוב) . מנגד, כאשר תשואת האג"ח הממשלתית ל-10 שנים חסרת הסיכון עומדת על רמות גבוהות של 4.35% או 4.55%, פרמיית הסיכון בשוק המניות הופכת לשלילית (בסביבות 0.88%-).
במצב זה, מתרחש "מבחן האלטרנטיבה" עבור מנהלי הקרנות והגופים המוסדיים. כאשר נכס חסר סיכון לחלוטין מציע תשואה גבוהה יותר באופן משמעותי מתשואת הרווח של שוק המניות, המשוואה הכלכלית משתנה. הגופים המוסדיים, האחראים על ניהול מיליארדי דולרים של כספי פנסיה וחיסכון לטווח ארוך, מעדיפים במציאות כזו להסיט את כספם באופן מובהק אל עבר אפיקי האג"ח הממשלתיים והסולידיים לתקופה הקרובה, תוך הקטנת החשיפה לנכסי סיכון יקרים שאינם מפצים על הסיכון הגלום בהם.
מה החשיבות עבורנו כמשקיעים?
הטלטלה הנוכחית בשווקים הפיננסיים מדגישה את חשיבות הבנת המנגנונים של שוק איגרות החוב והשפעתם הרוחבית. הזינוק בתשואות בארה"ב ובאירופה, המונע מלחצים אינפלציוניים ומחירי אנרגיה, יצר פער תמחורי עמוק מול שוק המניות ומול המגמה המקומית בישראל. המסקנה המרכזית היא כי שוק האג"ח, המייצג את הכסף החכם והמוסדי, מסמן לכלל המערכת הפיננסית שהריבית הגבוהה כאן כדי להישאר. בעקבות שינוי במבחן האלטרנטיבה הפיננסי והפיכת פרמיית הסיכון לשלילית, הגופים המוסדיים הגדולים צפויים להעדיף את אפיק האג"ח הממשלתי לתקופה הקרובה, ועל משקיעי המניות להתאים את ציפיות התשואה והסיכון למציאות המוניטרית החדשה.