שוק המניות המקומי בפרשת דרכים
19.4.2026

בקצרה
- שוק המניות הישראלי הציג ביצועים יוצאי דופן בשנת 2025, כאשר מדד תל אביב 35 זינק ב-53% ומדד תל אביב 125 עלה ב-50.96%, מה ששיקף עוצמה חסרת תקדים בסקטורים כמו ביטוח (עד 179%), בנקים (77%) ושירותים פיננסיים (134%), והדבר מעיד על צמיחה רוחבית ומרשימה בכלל המדדים המקומיים.
- הביצועים הפנומנליים של הבורסה בתל אביב בשנת 2025 עלו באופן משמעותי על אלו של השווקים הגלובליים, כאשר המדדים הישראליים הניבו תשואה גבוהה פי 2-3 ממדדי S&P 500 (17%) ו-Nasdaq 100 (21%), והתחזקות השקל ב-16% מול הדולר אף הגדילה את התשואה למשקיעים זרים ל-72% במונחים דולריים, מה שמדגיש את האטרקטיביות של השוק המקומי באותה תקופה.
- המעבר לשנת 2026 סימן עלייה חדה במכפילי הרווח בבורסה בתל אביב, כאשר מכפיל הרווח ההיסטורי של מדד תל אביב 125 הגיע ל-22.35 ומדד תל אביב 35 ל-22.16, וזאת בהשוואה לממוצע של 14-18 לפני 2025, מה שמעיד על תמחור אופטימי מאוד ודורש צמיחה של מעל 5% ברווחי החברות כדי להצדיק את המחירים הנוכחיים.
- סקטור הבנקים עבר שינוי דרסטי בתמחור, כאשר מכפיל ההון הממוצע זינק מ-0.8-1.1 לפני 2025 ל-1.62 בשנת 2026, וזאת על רקע רווחי שיא של 32 מיליארד ש"ח בשנת 2025, אך מכפיל הון זה נחשב ליקר בהשוואה היסטורית ומותיר פחות מרווח לטעויות, מה שמצריך בחינה מחודשת של פוטנציאל הצמיחה העתידי של הבנקים.
שנת 2025 תיזכר כאחת השנים העוצמתיות ביותר בהיסטוריה של הבורסה לניירות ערך בתל אביב, תקופה שבה השוק הישראלי ניתק את עצמו מהסנטימנט המהוסס והציג ביצועים יוצאי דופן.
לאחר זינוקים חסרי תקדים במדדי המניות המרכזיים, ניצבים המשקיעים בשנת 2026 בפני מציאות כלכלית שונה הדורשת בחינה מחודשת של מכפילי הרווח, ומכפילי ההון.
הכנתי במיוחד עבורכם מאמר שינתח את הפער בין הביצועים הפנומנליים של השנה החולפת לבין התמחור המאתגר של שנת 2026, תוך התייחסות לסיכוני האינפלציה והתנהלות החברות הציבוריות.
סיכום שנת המפנה
מדד תל אביב 35 הוביל בשנת 2025 את אחת השנים החזקות בתולדות הבורסה המקומית עם זינוק של כ-53%, כאשר מדד תל אביב 125 לא נותר מאחור עם עלייה של 50.96% ומדד תל אביב 90 טיפס בשיעור של 46.6%.
הביצועים הפנומנליים של השוק נשענו על עוצמה חסרת תקדים במספר סקטורים מרכזיים,סקטור הביטוח דורג כחזק ביותר עם זינוק של עד 179% בזכות שיפור בחיתום ורווחים משוקי ההון, בעוד סקטור הבנקים רשם תשואה מטאורית של 77%.
בתי ההשקעות, בהובלת מור ומיטב שזינקו בלמעלה מ-300%, הזניקו את מדד השירותים הפיננסיים ב-134%, ובמקביל נהנה מדד תשתיות האנרגיה מעלייה של כ-77% הודות לרווחי הגז הטבעי.
גם ענף הטכנולוגיה הפגין חוסן עם עלייה של 54%, כאשר מניות הביטחון-טק, דוגמת ארית תעשיות ונקסט ויז'ן, רשמו זינוקים של מאות אחוזים על רקע ביקוש גלובלי למוצרי ביטחון, מה שחתם שנה של צמיחה רוחבית ומרשימה בכלל המדדים.
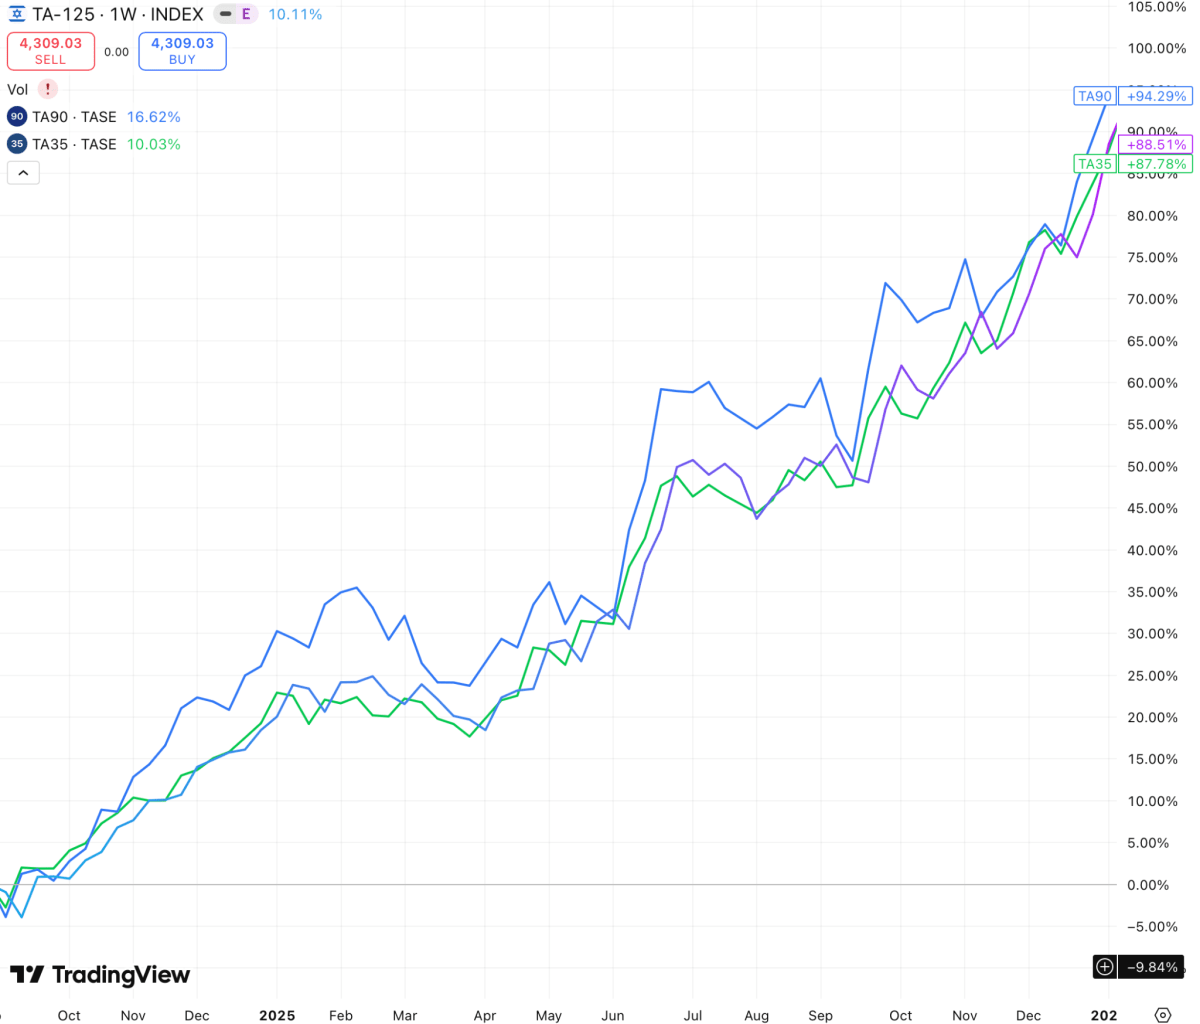
בתמונה מוצגים 3 הגרפים של מדדי תל אביב.
קרדיט: TradingView
השוואה גלובלית
העוצמה הישראלית בשנת 2025 בלטה במיוחד בהשוואה למדדים המובילים בארצות הברית.
בעוד מדד S&P 500 רשם עלייה של כ 17% ומדד Nasdaq 100 עלה ב כ 21%, המדדים המרכזיים בתל אביב הניבו תשואה גבוהה פי 2 ואף פי 3 מהם.
עבור משקיעים זרים, התשואה הייתה גבוהה אף יותר והגיעה עד ל 72% במונחים דולריים, וזאת בשל התחזקות דרמטית של השקל מול הדולר בשיעור של 16% במהלך השנה.
תמחור ומכפילים
המעבר משנת 2025 לשנת 2026 סימן את סיומה של תקופת התמחור ״הזולה״ בבורסה בתל אביב.
נכון להיום, מכפיל הרווח ההיסטורי של מדד תל אביב 125 עומד על 22.35 ומדד תל אביב 35 נסחר במכפיל של 22.16.
מדובר בשינוי משמעותי בהשוואה לתקופה שקדמה לשנת 2025, אז נסחרו המדדים במכפילים היסטוריים ממוצעים שבין 14 לבין 18.
העלייה החדה במחירי המניות ב 2025 הקדימה את קצב גידול הרווחים, מה שהוביל להתרחבות מכפילים המעידה על תמחור אופטימי מאוד מצד המשקיעים. כמובן שהכנתי לכם סקירה מעמיקה על מה זה בכלל התרחבות והתכווצות מכפילים, ודוגמאות מהשווקים הגלובליים, והמקומיים.
רמה זו של 22 ומעלה נחשבת גבוהה מבחינה היסטורית ומשקפת ציפיות לצמיחה גבוהה של מעל 5% ברווחי החברות כדי להצדיק את המחירים הנוכחיים.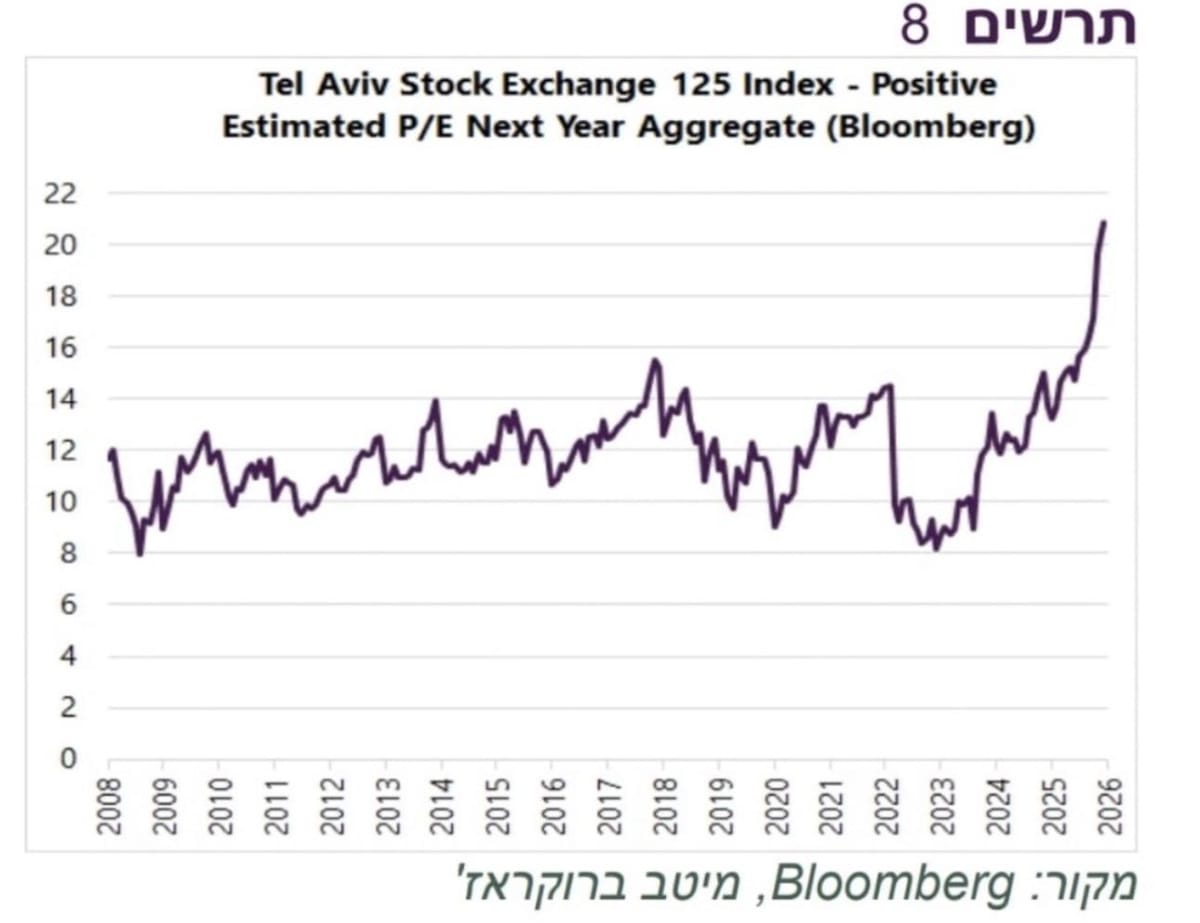 ניתן לראות בתמונה את גרף מכפיל הרווח העתידי של תא 125.
סקטור הבנקים
השינוי הדרסטי ביותר בתמחור נרשם בסקטור הבנקים, אשר עבר ממכפילי הון נמוכים המעידים על חוסר אמון למכפילים המשקפים פרמיה משמעותית.
לפני שנת 2025, נסחר מדד הבנקים במכפיל הון ממוצע שבין 0.8 לבין 1.1, כלומר מתחת או קרוב להון העצמי שלהם.
נכון להיון 2026, המכפיל הממוצע של הסקטור זינק ל 1.62. בנק לאומי נסחר במכפיל של כ- 1.6 ובנק הפועלים במכפיל דומה.
גם בנקים קטנים יותר כמו דיסקונט חוו עלייה חדה במכפיל ההון מ- 0.8 ל 1.3.
רווחי השיא של הבנקים, שהסתכמו ב 32 מיליארד ש"ח בשנת 2025, הם הבסיס לעליות הללו, אך מכפיל הון של 1.6 נחשב ליקר בהשוואה היסטורית ומותיר פחות מרווח לטעויות.
מבט קדימה, והפוטנציאל בשוק האמריקאי
למרות הביצועים הפנומנליים של הבורסה המקומית בשנה החולפת, נראה כי כעת מרכז הכובד של פוטנציאל התשואה נוטה לעבר השוק האמריקאי.
העליות במדדי תל אביב במהלך 2025 הביאו את השוק הישראלי לרמות תמחור גבוהות במיוחד , מה שמצמצם את מרחב העלייה העתידי ומעלה את הסיכון לתיקון.
אל מול היוקר המקומי, השוק האמריקאי מציע כיום נקודת כניסה אסטרטגית בזכות שער הדולר שנמצא בשפל של 2.95 ש"ח, שער חליפין נמוך זה לא רק מוזיל משמעותית את רכישת המניות והנכסים בארה"ב עבור המשקיע הישראלי, אלא גם מייצר פוטנציאל לרווח כפול ,הן מעליית ערך המניות והן מהתחזקות עתידית אפשרית של המטבע האמריקאי.
בנסיבות אלו, הסטת תקציבי השקעה לוול-סטריט נתפסת כמהלך מתבקש המשלב פיזור סיכונים עם ניצול הזדמנות מטבעית נדירה.
סיכום ותובנות
הבורסה הישראלית עברה מסלול מדהים משוק הסובל מ"פרמיית סיכון" גבוהה ב 2023 ו 2024 לשוק הנסחר במכפילים גבוהים מהממוצע ההיסטורי בשנת 2026.
התשואות הפנומנליות של 2025 סגרו את הפער הכלכלי, אך המחיר הנוכחי של המניות משקף רמת אופטימיות גבוהה מאוד. המשקיעים נדרשים כעת למשנה זהירות ולבחירה סלקטיבית של מניות, תוך הבנה שהמשך העליות תלוי באופן ישיר ביכולת של החברות להציג צמיחה ריאלית ברווחים ולא רק התרחבות מכפילים. נקודת המבט האנליטית מצביעה על כך שהשורה התחתונה עבור המשקיע כעת היא העדפת גיוון גלובלי, בדגש על השוק האמריקאי, תוך צמצום החשיפה לסקטורים מקומיים שנסחרים במכפילי שיא.